
Есе: Наступний крок інвестування в AI: хто зможе перетворити обчислювальну потужність на прибуток?

Morgan Stanley після дослідження близько 3600 компаній відзначив зміни, на які варто звернути увагу: інвестиційні можливості у сфері AI переходять від «хто будує AI» до «хто дійсно ефективно використовує AI».
В останні кілька років, коли згадувались інвестиції у AI, першою асоціацією на ринку зазвичай були чипи, сервери та дата-центри. Це легко зрозуміти: якщо не створити потужності для обчислень, про масштабне застосування не може бути й мови.
Втім, з ростом інвестицій, все гострішим стає питання:На кого, зрештою, впливають витрачені кошти та хто отримує дохід і прибуток? Сьогодні я поділюся цим дослідженням.
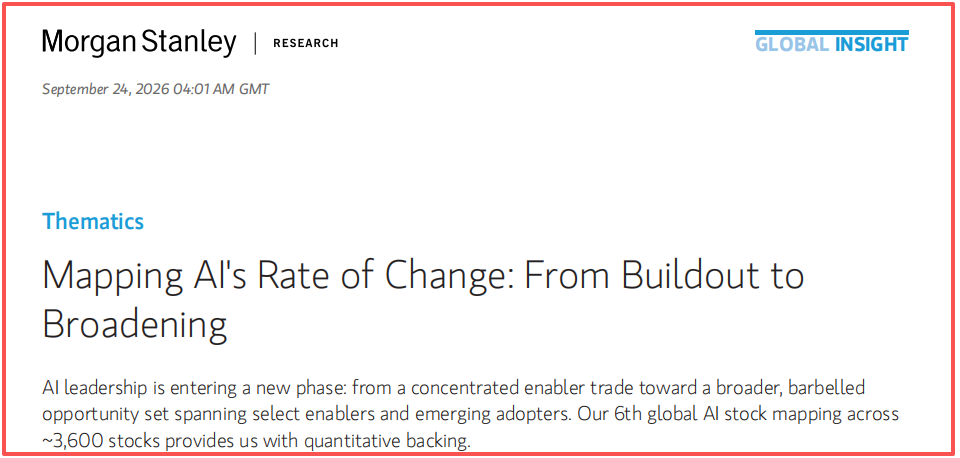
Morgan Stanley у звіті від 24 вересня «Mapping AI's Rate of Change: From Buildout to Broadening» назвав цей етап переходом від «будівництва» до «масштабування». Я вважаю, що це більш цінно, ніж просто обговорювати, чи завершився бичачий тренд на AI.
По-перше, історія з чипами ще не завершена
Якщо AI-інвестиції починають переходити до застосування, це не означає, що чипи та дата-центри мають поступитись місцем. Я думаю, це не зовсім так.
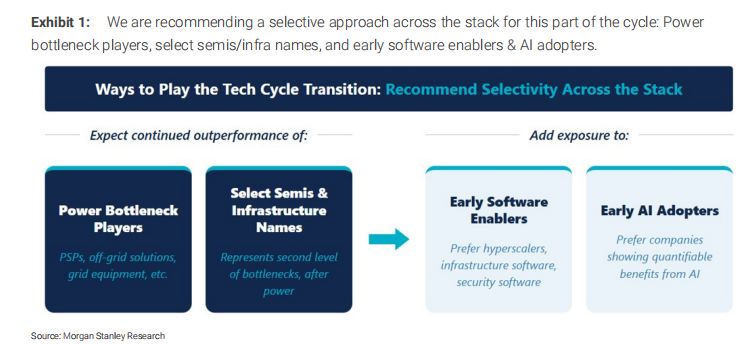
Звіт показує, що попит на AI-обчислення досі залишається високим, але будівництво дата-центрів обмежується електроенергією, робочою силою та адміністративними процедурами. Особливо критичним є питання своєчасного забезпечення електроенергією — це ключова вузька ланка.
Це пояснює, чому Morgan Stanley як і раніше зосереджує увагу на певних компаніях у сфері напівпровідникових технологій, інфраструктури дата-центрів, а також на підприємствах, пов’язаних із виробництвом електроенергії, електромережів та системами збереження енергії.
Проте «виграє вся галузь» і «кожна компанія варта покупки» — це різні речі. Чим далі просувається цикл будівництва, тим важливішим стає питання, чи виконуються замовлення, чи постачаються потужності, чи прибутки відповідають очікуванням, а також скільки очікувань уже закладено у ціні акцій.
По-друге, програмне забезпечення може почати привертати більше уваги
Апаратура забезпечує обчислювальні потужності, а програмне забезпечення визначає, чи зможе компанія реалізувати ці можливості.
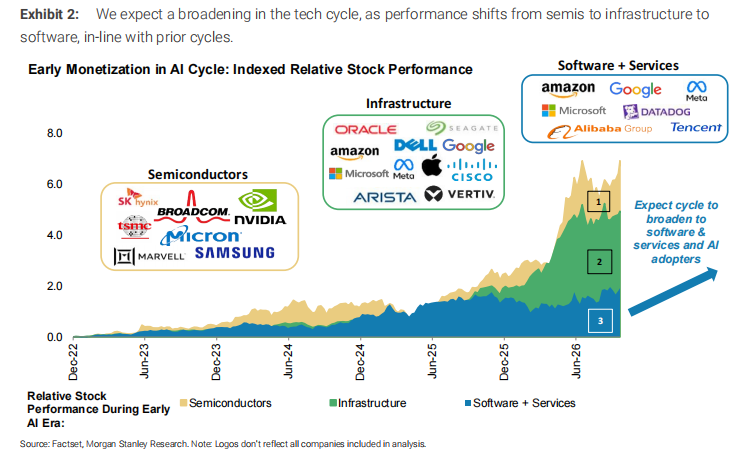
Щоб впровадити AI у власний бізнес, компанія має спочатку впорядкувати дані, аби модель могла використовувати внутрішню інформацію; далі потрібно моніторити роботу, вирішувати питання доступу й безпеки. Лише після цих базових кроків AI-сервіси можуть стати частиною щоденних процесів компанії.
Morgan Stanley вважає, що базове та захисне програмне забезпечення, ймовірно, побачить попит раніше за багато прикладних програм. Серед наведеної у звіті сфери — це платформи даних, моніторинг роботи та кібербезпека; а компанії, що надають прикладне ПЗ й сервіси, можуть чекати, поки у клієнтів сформується стійкий шаблон окупності інвестицій.
Ця послідовність важлива. Ринок любить фантазувати, наскільки масштабними стануть AI-застосування, але для компаній оплата за нові рішення відбувається поступово.
По-третє, справжню увагу варто звернути на прибутковість «користувачів AI»
Найцікавіша частина, на мою думку, — це аналіз користувачів AI.
«Користувачі AI» — це не обов’язково IT-компанії. У роздрібній торгівлі, фінансах, медицині, промисловості AI може поліпшувати роботу з клієнтами, ланцюги постачання, дослідження та внутрішні операції. Головне, чи покращення достатньо суттєве і чи воно відображається у фінансових показниках.
Обрана група користувачів AI в дослідженні має прогнозну рентабельність на акцію на наступні 12 місяців, яка за останні два роки зросла приблизно на 70%. Цезміни у прогнозах прибутку, їх не слід трактувати як вже отриманий прибуток чи приріст ціни акцій.
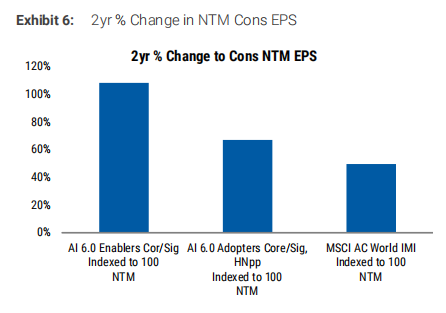
Водночас середнє прогнозне співвідношення ціна/прибуток для цієї групи компаній становить близько 18, що нижче, ніж у відібраних AI-будівельників (~22). Morgan Stanley вважає, що коли очікування прибутку покращуються, а оцінка не росте одночасно, користувачі AI заслуговують більше уваги.
Проте я додав би до цього висновку одну умову:треба перевіряти для кожної компанії, скільки поліпшення прибутковості зумовлено саме AI.Підвищення маржі може походити від підвищення цін, скорочення витрат чи відновлення основного бізнесу. Якщо всі покращення зарахувати на користь AI, легко переоцінити його роль.
Уже є конкретні приклади. Наприклад, у звіті зазначено, що AI-асистент Airbnb вже може обробити понад 40% звернень клієнтів; Verizon повідомляє, що оптимізувавши мережу з поміччю AI, вони зекономили понад 200 млн доларів на енергоресурсах. Це кейси, розкриті самими компаніями, що вказують, що AI вже впливає на операційну діяльність, але ефективність цих рішень ще потребує подальшого спостереження. В іншій публікації Morgan Stanley зазначено, що станом на липень 2026 року близько чверті компаній S&P 500 згадували у звітності чи на зустрічах хоча б один вимірний ефект від AI.
Як я дивлюся на наступний етап?
Після прочитання звіту, я б не робив висновок «продавати чипи і купувати лише застосування». Коректніше буде так:AI-інвестиції поступово переходять від одного тренду до кількох паралельних різних трендів.
З одного боку, ще лишається високий попит на чипи та електроенергетичну інфраструктуру, але й обмеження з пропозицією; з іншого боку, програмне забезпечення починає залучати корпоративні замовлення; а надалі — це ті, хто зможе перетворити AI на стабільний ріст прибутків.
Далі я особливо стежитиму за трьома питаннями:
По-перше, чи підтверджують компанії впровадження AI конкретними бізнес-цифрами?
По-друге, чи зекономлені витрати і додатковий дохід будуть стабільно фіксуватись у фінансових показниках?
По-третє, навіть якщо обраний напрямок правильний, чи не закладено у поточних цінах надто багато оптимістичних очікувань?
За останні два дні AI-застосування в модельному портфелі були зафіксовані з прибутком, тож далі треба постійно перевіряти ефективність.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Натиснути на гальма, але OpenAI планує залучити ще 200 мільярдів
Звіт за квартал не виправдав очікувань, доходи не зросли! Nike оголосила новий раунд скорочень, акції цього року "найгірші в історії" — майже вполовину впали|Огляд фінансової звітності
Сезонний дохід Nike знизився на 4% у порівнянні з минулим роком, річний прогноз значно нижчий за очікування, прогноз прибутку на одну акцію лише 1,15–1,35 долара, що значно менше за очікування аналітиків у 1,68 долара. Новий план скорочення персоналу "Pace" спрямований на економію 2,5 мільярда доларів до 2031 року. Оцінка з боку Уолл-стріт знизилась до найнижчого рівня за 25 років, цільова ціна Bank of America лише 30 доларів, очікування відновлення продажів перенесено на 2028 рік.
"Ззовні спокійний" американський фондовий ринок: індекс майже досяг нового максимуму, але майже всі сектори зазнали важких втрат
Дохідність 10-річних держоблігацій США зросла до 5,34%, що тихо розколює ринок: індекс S&P 500 знаходиться менш ніж у 2% від історичного максимуму, але за останній місяць медіана компонентів S&P 500 впала на 5%, а індекс з рівною вагою знижувався сім тижнів поспіль. Понад третина компаній з малим капіталом перетворилися на "зомбі-підприємства", акції банків впали більш ніж на 12% від максимуму, а сектор комунальних послуг знаходиться за крок до ведмежого ринку. На даний момент єдиною підтримкою служать гіганти AI-технологій — у разі провалу очікувань щодо прибутку від AI, прихований ризик повного обвалу ринку спалахне миттєво.

Ціни на криптовалюти
Більше


