
Ціни на золото зростають, зниження інфляції PCE зменшує ймовірність підвищення ставки ФРС у жовтні

Веб-сайт Huizhong, 30 вересня—— У середу (30 вересня) під час ранньої торгівлі в США ціна на спотове золото зросла, а спотове срібло трохи ослабло. Дані про інфляцію в США охолоджуються, що зменшує тиск на Federal Reserve щодо негайного посилення монетарної політики, але дохідність американських державних облігацій залишається високою, а долар все ще міцний, обмежуючи потенціал відновлення дорогоцінних металів. Спотове золото торгується біля позначки 4184,55 доларів за унцію, денне зростання становить 0,07%; спотове срібло коштує 60,974 доларів, зниження на 0,79%.
У середу (30 вересня) під час ранньої торгівлі в США ціна на спотове золото зросла, а спотове срібло трохи ослабло. Дані про інфляцію в США охолоджуються, що зменшує тиск на Federal Reserve щодо негайного посилення монетарної політики, але дохідність американських державних облігацій залишається високою, а долар все ще міцний, обмежуючи потенціал відновлення дорогоцінних металів. Спотове золото торгується біля позначки 4184,55 доларів за унцію, денне зростання становить 0,07%; спотове срібло коштує 60,974 доларів, зниження на 0,79%.
Оприлюднено дані про особисті споживчі витрати (PCE) в США за серпень: загальний PCE зріс на 0,3% місяць до місяця, на 3,4% рік до року; базовий PCE зріс на 0,2% місяць до місяця, на 3,0% рік до року. Особистий дохід зріс на 0,2% місяць до місяця, розпоряджуваний дохід на 0,3%, витрати домогосподарств значно зросли на 0,9%. Ці дані свідчать про те, що навіть при збереженій стійкості кінцевого попиту рівень інфляції вже охолов.
Дані щодо зайнятості в приватному секторі від ADP були сильними, а увага ринку зосереджена на п'ятничному звіті щодо зайнятості поза сільським господарством, який буде оприлюднений о 8:30 за східним часом США, і стане наступним ключовим сигналом для оцінки траєкторії ставок Federal Reserve. Перед оприлюдненням даних про інфляцію ринок оцінював ймовірність підвищення ставки Federal Reserve в жовтні на рівні 40%, тоді як раніше цього тижня вона становила близько 70%; одночасно дохідність 10-річних державних облігацій США утримується біля 5,2%. Зниження інфляції зменшує очікування підвищення ставки, що позитивно для золота, але стійкість споживання та міцні дані зайнятості в приватному секторі обмежують простір для подальшого зростання золота.
Ситуація в Ормузькій протоці та між США і Іраном ще не вирішена, але експорт нафти з регіону Перської затоки відновлюється, і тиск на нафтовому ринку тимчасово послабився. Країни-продуценти нафти з затоки обходять блокаду шляхом судноперевезень, транспортування "судно до судна" і через східно-західний нафтовий трубопровід Саудівської Аравії, поставки нафти з Близького Сходу вже піднялися до найвищого рівня з моменту початку конфлікту з Іраном. West Texas Intermediate (WTI) торгується біля позначки 91 долар за барель, Brent — біля 98,63 долара за барель. Ціни на нафту все ще високі, що достатньо, аби розглядати енергетичну інфляцію у політиці Federal Reserve, але вже вони відійшли від піків, які у понеділок спровокували розпродаж дорогоцінних металів.
Ціни на нафту мають двосторонній вплив на золото: падіння нафти послаблює інфляційний драйвер, який підштовхує дохідність держоблігацій США та долар, але якщо переговори затягуються, а ризики морських перевезень зберігаються, це підтримує купівлю золота як захисного активу.
Перед відкриттям американського фондового ринку глобальні ринки демонструють різну схильність до ризику. Ф'ючерси на американські фондові індекси слабшають: ф'ючерс на S&P500 знизився на 0,1%, на Dow Jones — на 0,2%, на Nasdaq — на 0,3%, висока дохідність держоблігацій США продовжує тиснути на оцінку акцій. Європейські фондові ринки показують змішані результати, французький і німецький ринки просіли, британський закрився з невеликим зростанням; більшість фондових ринків Азії показали зростання. Долар щодо японської єни та євро трохи відступив, що підтримує ціну на золото, але дохідність держоблігацій США залишається високою, і дорогоцінні метали не можуть відновити основний висхідний тренд після понеділкового прориву.
Інші основні зовнішні ринки: на Нью-Йоркській біржі WTI зростає, ціна 91 доларів/барель; Brent коштує 98,63 доларів/барель. Дохідність 10-річних державних облігацій США утримується біля 5,258%. Індекс долара після двомісячного максимуму, досягнутого у вівторок, трохи відступив.
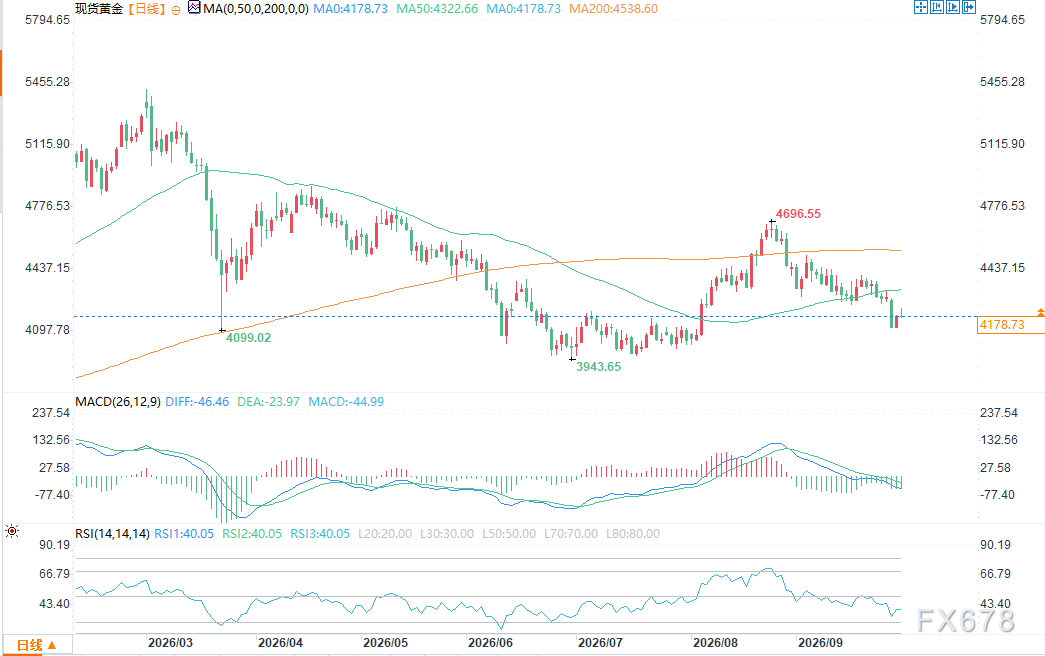
Наступною ціллю для "булів" є закріплення ціни золота вище зони опору 4210,63-4222,11 долара, якщо буде пробиття — орієнтиром стане 4238,00 долара, а далі — 4254,44 долара.
Короткострокова ціль для "ведмедів" — пробити рівень 4162,06 долара, подальша підтримка — 4136,44 долара, ще нижче орієнтир — у діапазоні 4000-4020 доларів.
Перший рівень опору — 4210,63 долара, другий — 4222,11 долара; перша підтримка — 4162,06 долара, друга — 4136,44 долара.
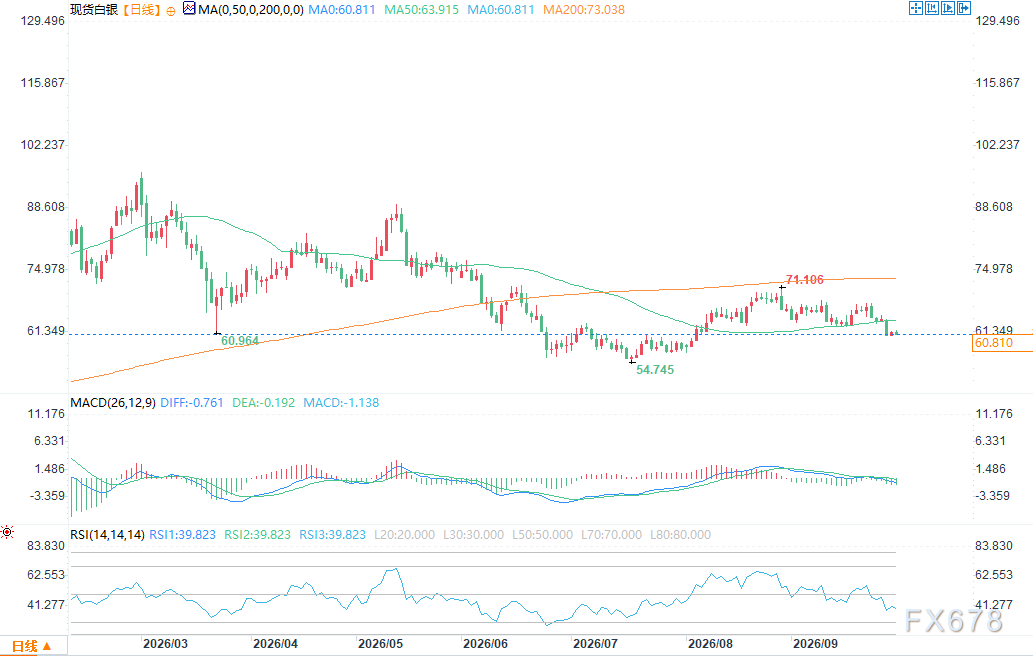
"Бикам" на ринку срібла потрібно закріпити ціну срібла вище діапазону 62,069-62,834 долара, після пробиття — ціллю стане 50-денна середня лінія близько 63,890 долара, далі — 64,080 долара.
"Ведмедям" ціль спрямована на пробиття 60,639 долара, далі — 59,706 долара, ще більше падіння може привести ціну в діапазон 56-57 доларів.
Перший рівень опору — 62,069 долара, другий — 62,834 долара; перша підтримка — 60,639 долара, друга — 59,706 долара.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Інституції закликають до того, що вересневий звіт про зайнятість “вбив” очікування підвищення ставок у жовтні! “Нова Федеральна Резервна Комунікаційна Агенція”: звіт про зайнятість не змінив позицію Федеральної резервної системи, важливішим є вересневий індекс споживчих цін (CPI).
«Новий інформаційний ресурс Федеральної резервної системи» повідомляє, що високопосадовці Федеральної резервної системи цього тижня вже натякнули, що підвищення ставки у жовтні може не бути їх основним прогнозом. Зарплата та рівень безробіття у цьому звіті не свідчать про те, що ринок праці знову стає напруженим настільки, щоб суттєво підвищити ціновий тиск. Ймовірність підвищення ставки у жовтні, яку оцінювали трейдери, знизилась з майже 30% до близько 20% після оприлюднення даних, а деякий час навіть взагалі не враховувалося підвищення ставки до кінця року. Інститути вважають, що ринок праці характеризується «низьким рівнем найму і низьким рівнем звільнень», що дає Федеральній резервній системі підстави почекати з подальшими рішеннями; підвищення ставки у грудні все ще можливе. Реакція ринку свідчить про те, що «погані новини — це хороші новини», і що Wall Street досі стежить за дохідністю облігацій США на рівні 5%.
Оптимістичний погляд на зростаючий попит на AI-інференцію: Freedom підвищив рейтинг Cerebras (CBRS.US) до "Купувати", увага до переваг чіпів на рівні пластини.
Freedom Capital Markets підвищила рейтинг акцій виробника чіпів штучного інтелекту Cerebras Systems з "утримувати" до "купувати" та встановила цільову ціну в $209.

Користувачі Muse стрімко зростають, але довгострокові перспективи монетизації залишаються під питанням; BNP Paribas підтримує рейтинг Meta(META.US) "випереджає ринок"
AI-асистент Muse від Meta був завантажений понад 5,6 мільйонів разів за місяць після запуску, і на початковому етапі його показники перевищили ChatGPT та Sora. Однак BNP Paribas зазначає, що звички користувачів щодо використання цього продукту ще не сформувалися, і довгострокові перспективи комерціалізації залишаються невизначеними.
Ціни на криптовалюти
Більше


