
У цьому звіті Goldman Sachs приховані підказки до наступного ралі на американському фондовому ринку

Станом на 2 жовтня чистий леверидж американських фундаментальних long-short фондів, що відслідковуються основними брокерами Goldman Sachs, знижується третій тиждень поспіль, цього тижня зменшившись на 2,2 процентні пункти до 46,4%, що є найнижчим показником з квітня 2025 року і знаходиться на 2-му процентилі за останні п’ять років.
Одночасно Nasdaq 100 встановив історичний максимум, а S&P Equal Weight Index падає вже сім тижнів поспіль.
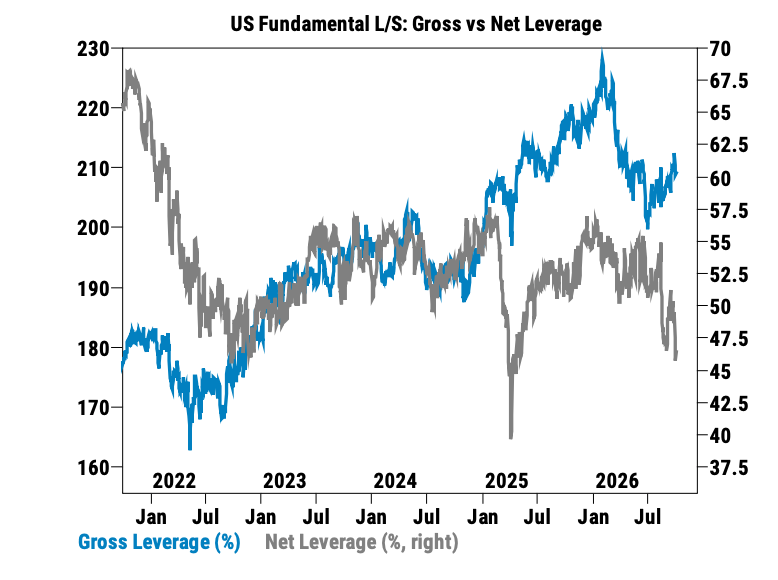
Сайт інвестування в американські акції вважає, що ці дані демонструють: загальний чистий long exposure низький, а капітал все ще сконцентрований у декількох сильних напрямках. Є потенціал для додаткового попиту, але чи він розкриється, залежить від ставок та фінансових звітів.
Спочатку розглянемо, як саме торгують інституції.
З 25 вересня по 1 жовтня фонди з вибірки показали помірне чисте купування на американському ринку акцій.
Індексні продукти та ETF фіксували найбільше чисте купування за останні два місяці, головним чином завдяки закриттю коротких позицій.
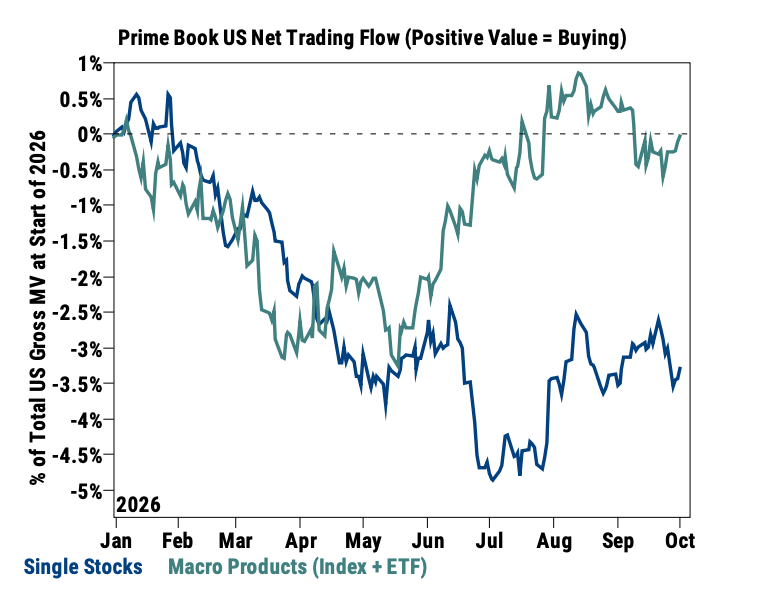
Окремі акції ж другий тиждень поспіль були чисто продані, нові короткі позиції перевищують обсяг long у 1,5 рази. З 11 галузей чистого продажу зазнали 8, найбільше — зв'язок, споживчий вибір та матеріали.
Викуп індексних short-ів при одночасному відкритті short-ів по окремих акціях — ключова особливість структури капіталу цього тижня. Це означає, що фонди зменшують ставки на падіння всього ринку, але не збільшують ставки на зростання більшості компаній.
Низький чистий леверидж не означає, що більшість грошей фондів знаходяться в готівці. Загальний леверидж залишався на рівні 209,2%, співвідношення long/short знизилося до 1,57, найнижчий показник за п’ять років.
Це можна трактувати так: інституції активно торгують, але після взаємного нейтралізування long і short їхній чистий exposure до зростання дуже низький.
Щодо секторів, найбільші зміни відбулися у медицині та енергетиці.
Охорона здоров’я показала найшвидше чисте купування за останні шість місяців, майже повністю через закриття коротких позицій. Обсяг викупу досяг максимуму з жовтня 2022 року і знаходиться на 99-му процентилі за п’ять років.
Біотехнології, фармацевтична галузь, інструменти та послуги для наук про життя зазнали аналогічних змін. Однак співвідношення long/short для медичних акцій становить лише 2,29, близько одного з мінімумів за рік; за місяць сектор все ще чисто продається.
Тож цього тижня огляд з медичними акціями більше характеризується як “масове закриття short-ів”. Чи буде постійне активне додавання long, стане визначальним для переходу від корекції до тренду.
Енергетика — навпаки.
Фонди з вибірки продають енергетичні акції чисто шість тижнів поспіль, за дев’ять тижнів — вісім чистих продажів. Нові короткі позиції перевищують long у два рази; за місяць енергетика — найбільш чисто проданий сектор.
У порівнянні з Russell 3000, енергетичне розміщення змінилося з близько 1% надмірного у липні на до 0,4% недостатнього.
Попри високі ціни на нафту, інституції продовжують відкривати short-и на енергетичні акції. Це свідчить про те, що їхні оцінки майбутніх доходів енергетичних акцій значно обережніші, ніж просто орієнтація на поточні ціни на нафту. Різні сегменти нафтогазу керуються різними драйверами прибутку, тому не можна судити про весь сектор лише за високою ціною нафти.
У технологіях також помітна нерівномірність результатів.
Цього тижня індекс напівпровідників зріс приблизно на 4%, Nasdaq 100 — на 0,7%. Тема оптичних мереж зросла на 9,09%, корзина дата-центрів — на 3,35%; корзина квантових обчислень і глобальних рідкоземельних металів впали на 5,59% і 5,57% відповідно.
Капітал обирає конкретні ланки AI-ланцюга, не купуючи всі популярні технологічні теми одночасно.
Станом на 29 вересня фонди, що володіють технологічними гігантами MAGS, демонстрували чистий приплив у 12 із 13 останніх торгових днів. У поєднанні з падінням Equal Weight Index концентрація капіталу стає ще очевиднішою.
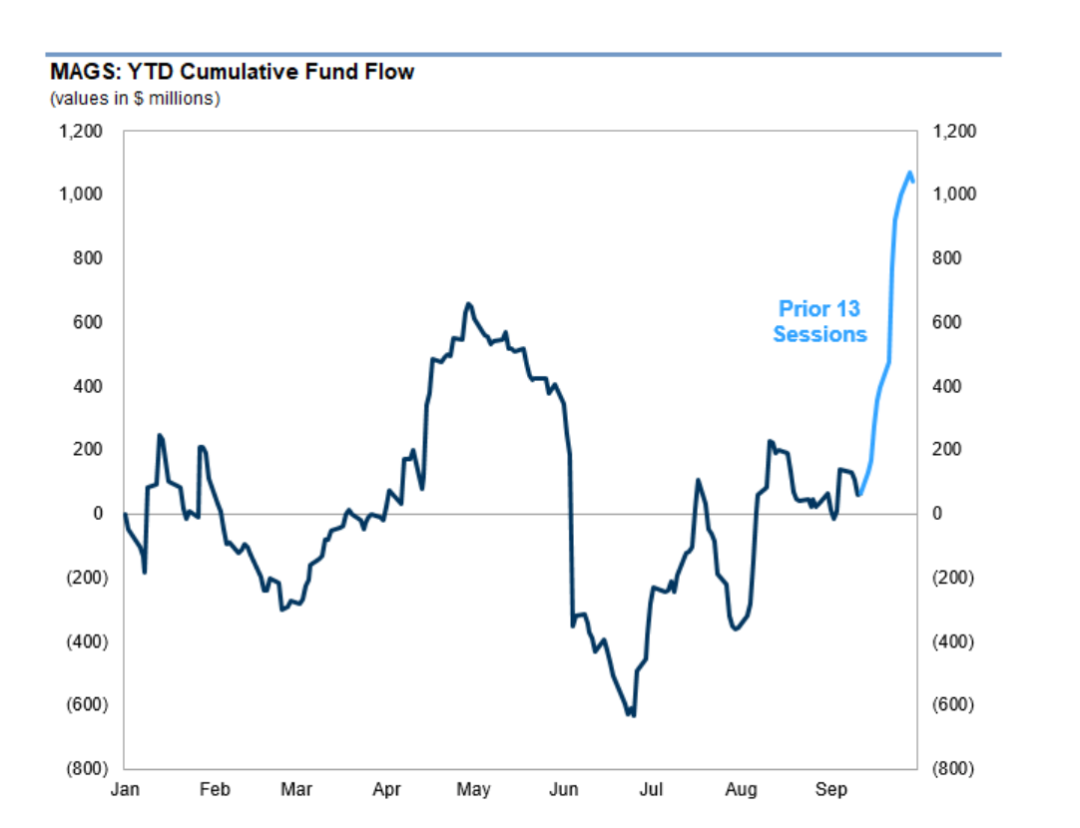
Є ще одна потенційна можливість: інституційний чистий exposure низький, і якщо макроекономічний тиск послабиться, недостатньо розміщені кошти та short-и можуть стати новим попитом.
Малі компанії — найбільш прямий об’єкт для спостереження.
За оцінками Goldman Sachs, системний exposure Russell 2000 знаходиться на 7-му процентилі історично; за даними CFTC на 22 вересня, short exposure leveraged funds досягла рекордного рівня.
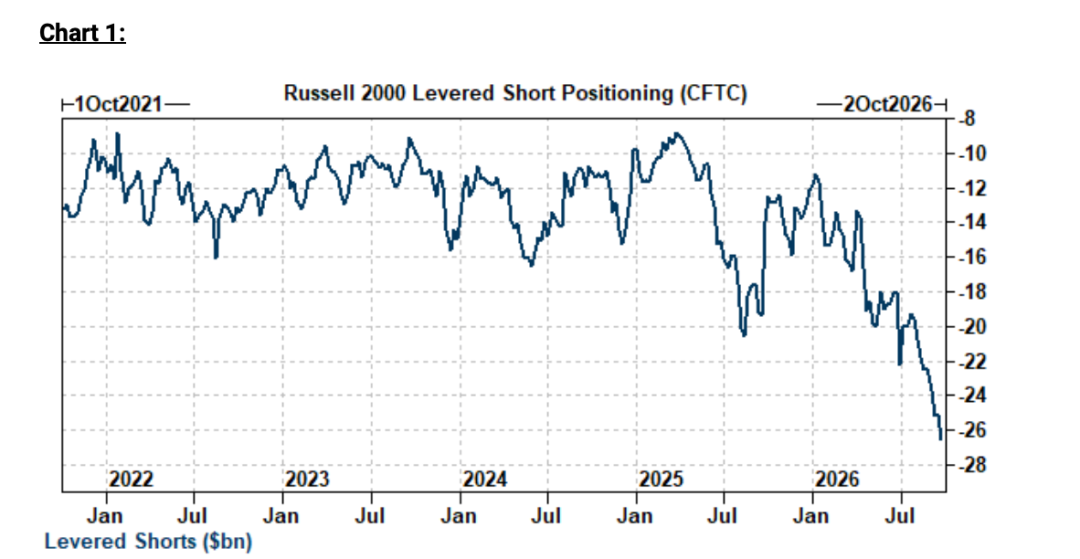
З 29 вересня обсяг незакритих контрактів на ф'ючерси Russell зменшився приблизно на 900 мільйонів доларів, і трейдингові столи спостерігають ознаки закриття short-займань.
Це причина, чому деякі трейдингові столи звертають увагу на можливості зростання IWM: позиції легкі, багато short-ів; якщо ставки продовжать покращуватися, закриття short-ів і нові покупки можуть разом стимулювати відставання та допідйом.
Умови теж чіткі — довгострокові ставки мають реально знизитися. Малі компанії чутливіші до вартості фінансування, і короткочасне зниження прибутковості поки недостатньо для підтримки стійкого збільшення long.
Технологічні акції повинні пройти фазу фінансових звітів.
Трейдингові столи очікують, що прогнозований P/E Nasdaq 100 за наступні 12 місяців нижчий за середній рівень останніх років, і тому частина трейдингових столів дивиться на можливість зростання QQQ.
Але ці оцінки базуються на майбутньому отриманні прибутків, тому не можна вважати прогнозовані доходи вже заробленими.
Опціонне ціноутворення також дає точку зору: річна імпліцітна волатильність по QQQ на 1 місяць і 3 місяці знаходиться на 36-му і 34-му процентилі відповідно; для IWM — 34-й та 18-й процентилі.
Ці процентилі показують, що відносно рівня останнього року волатильність опціонів не висока. Це не доводить, що опціони дешеві і не гарантує високої ймовірності прибутку при купівлі.
Сайт інвестування в американські акції вважає, що найцінніше у тижневих даних про капітал, це їхнє показове розділення на два сценарії:
1. Ставки стабільно знижуються, фінансові звіти перевищують очікування — легкі позиції та великі short-и можуть підсилити зростання, відстаючі сектори мають шанс на допідйом.
2. Ставки залишаються високими, прибутковість переглядається вниз — капітал продовжує концентруватися у кількох лідерах, сила індексу поєднується зі слабкістю окремих акцій.
Надалі, чи стане ринок більш стійким, залежить від трьох змін: чи закінчаться чисті продажі окремих акцій, чи більше чистих покупок прийде від активного додавання позицій, чи почне Equal Weight Index слідувати за лідерами.
Тільки коли short позиції викуповуються, можливий відскок; якщо капітал готовий купувати і тримати, тоді ринок матиме більше потенціалу.
Долучайтеся до VIP від інвестиційного порталу США
Оволодійте принципами управління позиціями та проводьте глибокий аналіз кожної вашої американської компанії
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Бесент знову говорить про "скорочення боргу", учасники ринку: бачення — це не план
Міністр фінансів США Бейсент зазначив, що стійке зростання ВВП понад 3% сприяє зниженню співвідношення боргу до ВВП. Ринкові аналітики вважають, що при високому дефіциті економічне зростання важко вирішує основну суперечність; для досягнення цілі Бейсента — знизити дефіцит до 3% ВВП — темпи зростання економіки США мають становити 4,5%. Крім того, рішення щодо фіскальної політики приймає Конгрес, а не Міністерство фінансів.
Республіканська партія критикує небезпеку, пов’язану з AI, Демократична партія ставить під сумнів вплив “великих компаній” на політику Trump щодо AI, вимагаючи розкриття процесу внесення змін до регуляторної рамки
Один сенатор-республіканець написав лист генеральному директору Anthropic з попередженням не вдаватися до "панічних заяв" щодо AI, закликавши його підкреслити потенціал AI для покращення життя громадян, зміцнення національної безпеки та вирішення загроз, пов'язаних з AI. Двоє сенаторів-демократів написали лист міністру фінансів США та іншим урядовим чиновникам, вимагаючи пояснити, чи впливали технологічні гіганти через лобіювання на процес зміни регуляторної рамки AI у травні-червні цього року, а також оприлюднити записи комунікації між компаніями та урядом.

Хуситське угруповання знову атакувало Саудівську Аравію, ще один танкер у Ормузькій протоці зазнав нападу, але Саудівська Аравія заявляє, що потужність основного нафтопроводу відновлена більш ніж на 80%
Єменські хусити заявили про три хвилі атак по Саудівській Аравії протягом понеділка, включаючи удари по аеропорту столиці; у вівторок було здійснено десятки нападів на місця скупчення сил, які підтримує Саудівська Аравія, в результаті чого понад 200 осіб були вбиті або поранені. Саудівська сторона підтвердила напади на два аеропорти. Міністр енергетики Саудівської Аравії повідомив, що до вівторка обсяг перекачки нафти через східно-західний нафтопровід країни відновлено до 5,8 млн барелів на добу. Британське управління морської торгівлі у вівторок заявило, що танкер, який виходив із Ормузької протоки, був уражений невідомим летючим об'єктом. Генеральний директор Shell повідомив, що потоки нафти з Близького Сходу відновилися приблизно до 80% від рівня, що був до початку іранського конфлікту.
AI-агенти стимулюють попит на CPU! Mizuho прогнозує, що до 2030 року ринок досягне $209 млрд, підвищуючи цільові ціни для AMD (AMD.US), Intel (INTC.US) та інших.
Mizuho зазначає, що зі швидким зростанням кількості застосувань AI-агентів очікується суттєве збільшення попиту на серверні CPU, а це, у свою чергу, додатково стимулюватиме попит на DRAM, NAND і серверне обладнання.

Ціни на криптовалюти
Більше


