
Kripto ETF mablag‘lari chiqib ketmoqda, BlackRock va boshqa emitentlar hali ham foyda ko‘rayaptimi?

BlackRock kripto ETF komissiya daromadlari 38% ga kamaydi, ETF biznesi bozor tsikllarining sehridan qochib qutula olmadi.
Asl sarlavha: When Wrappers Run Red
Asl muallif: Prathik Desai, Token Dispatch
Asl tarjima: Luffy, Foresight News
2025 yil oktyabr oyining dastlabki ikki haftasida, bitcoin spot ETF’lariga mos ravishda 3.2 milliard dollar va 2.7 milliard dollar mablag‘ kirib keldi, bu 2025 yildagi eng yuqori va beshinchi eng yuqori haftalik sof kirim rekordini o‘rnatdi.
Bundan avval, bitcoin ETF’lari 2025 yilning ikkinchi yarmida “ketma-ket mablag‘ chiqimi bo‘lmagan hafta” natijasiga erishishi kutilgan edi.
Biroq, tarixdagi eng jiddiy kripto valyuta likvidatsiyasi kutilmaganda yuz berdi. 19 milliard dollarlik aktivlar yo‘qolishi kripto bozorini hanuzgacha larzaga solmoqda.
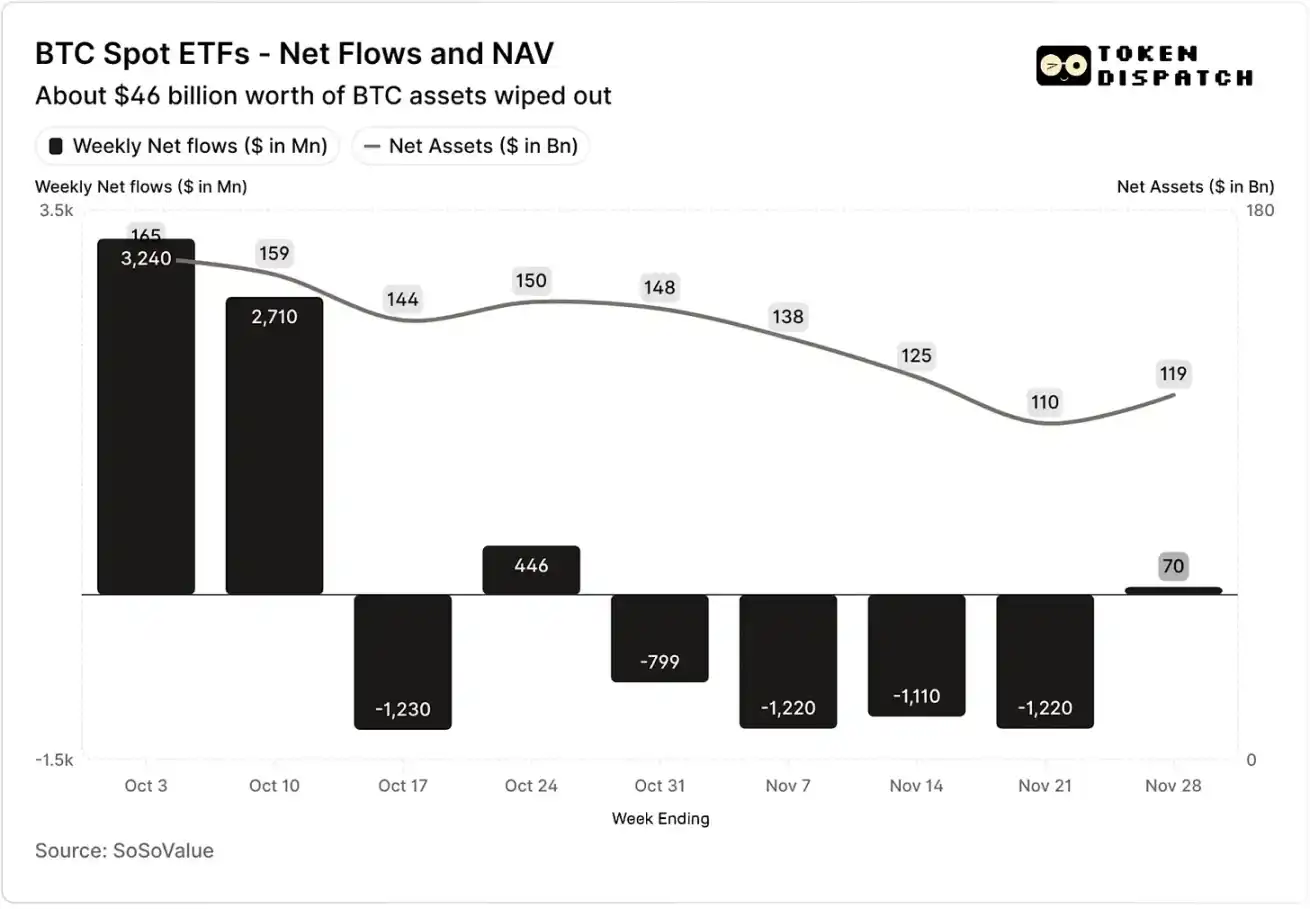
Oktyabr va noyabr oylarida bitcoin spot ETF’larining sof mablag‘ kirimi va aktivlar sof qiymati
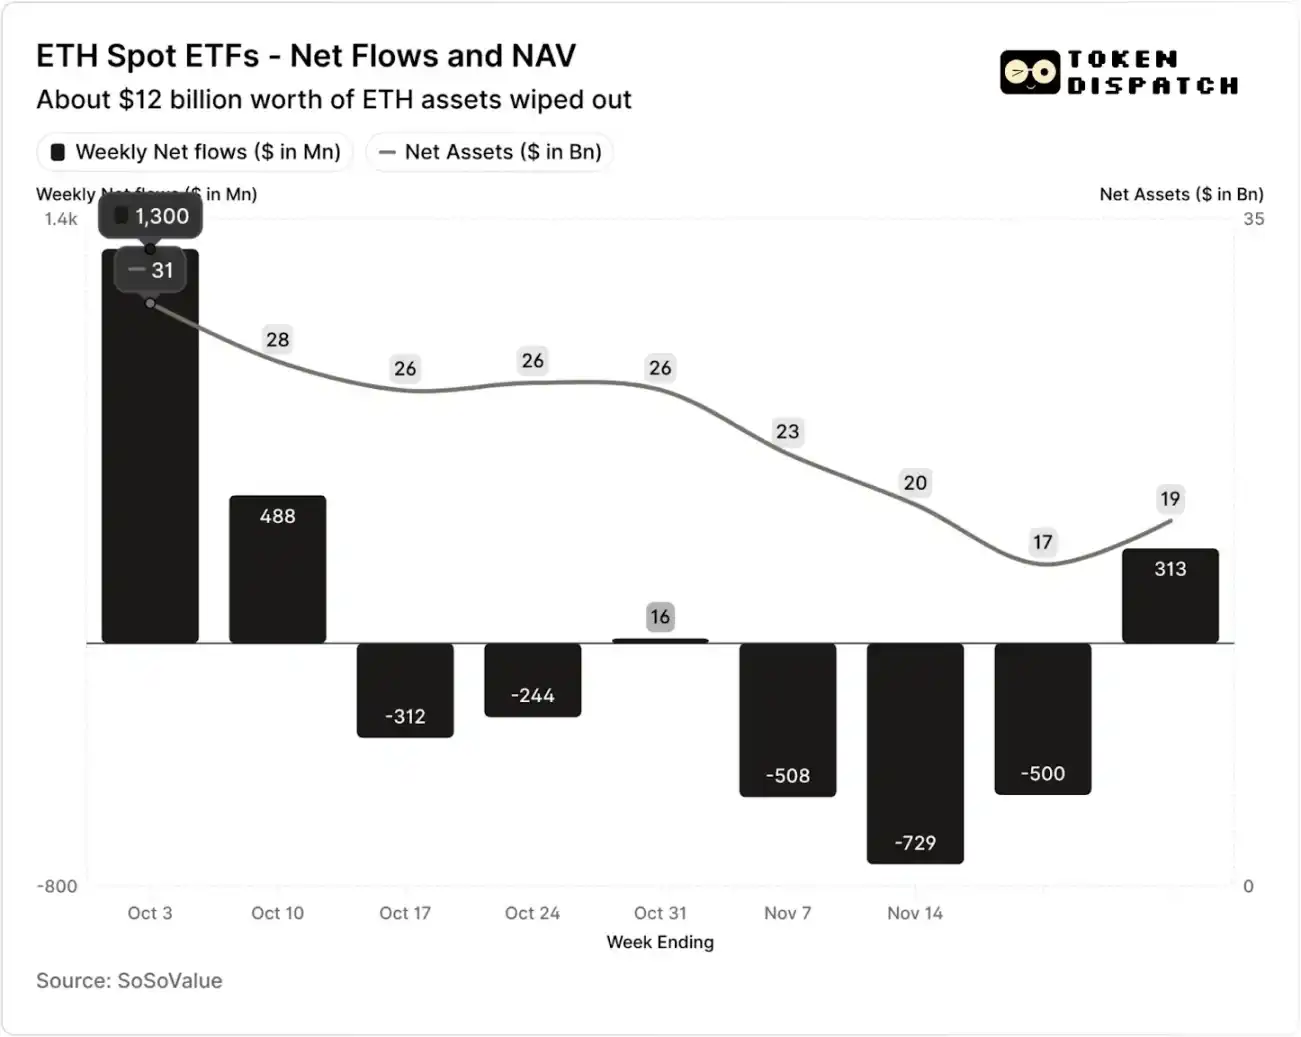
Oktyabr va noyabr oylarida ethereum spot ETF’larining sof mablag‘ kirimi va aktivlar sof qiymati
Biroq, likvidatsiya hodisasidan keyingi yetti hafta ichida, bitcoin va ethereum ETF’larida besh hafta davomida mos ravishda 5 milliard dollar va 2 milliard dollardan ortiq mablag‘ chiqimi kuzatildi.
21 noyabr holatiga ko‘ra, bitcoin ETF’lari chiqaruvchilari boshqaruvidagi aktivlar sof qiymati (NAV) taxminan 164.5 milliard dollardan 110.1 milliard dollarga qisqardi; ethereum ETF’larining aktivlar sof qiymati esa deyarli ikki baravar kamayib, 30.6 milliard dollardan 16.9 milliard dollarga tushdi. Bu pasayish qisman bitcoin va ethereum narxlarining o‘zining tushishi, hamda ayrim tokenlarning qaytarib olinishi bilan bog‘liq. Atigi ikki oy ichida, bitcoin va ethereum ETF’larining umumiy aktivlar sof qiymatining uchdan bir qismi yo‘qoldi.
Mablag‘ oqimining pasayishi nafaqat investorlar kayfiyatini aks ettiradi, balki ETF chiqaruvchilarining komissiya daromadiga ham bevosita ta’sir qiladi.
Bitcoin va ethereum spot ETF’lari BlackRock, Fidelity, Grayscale, Bitwise kabi chiqaruvchi tashkilotlar uchun “pul bosuvchi mashina” hisoblanadi. Har bir fond o‘zidagi aktivlar hajmiga qarab to‘lov oladi, bu odatda yillik stavka sifatida ko‘rsatiladi, lekin amalda har kuni aktivlar sof qiymatiga asosan hisoblanadi.
Har kuni, bitcoin yoki ethereum ulushiga ega bo‘lgan ishonch fondlari komissiya va boshqa operatsion xarajatlarni to‘lash uchun o‘z portfelining bir qismini sotadi. Chiqaruvchi uchun bu, yillik daromad hajmi boshqarilayotgan aktivlar hajmi (AUM) va to‘lov stavkasi ko‘paytmasiga teng bo‘lishini anglatadi; investorlar uchun esa, vaqt o‘tishi bilan tokenlar sonining bosqichma-bosqich kamayishiga olib keladi.
ETF chiqaruvchilarining to‘lov stavkalari 0.15% dan 2.50% gacha oraliqda.
Qaytarib olish yoki mablag‘ chiqimi o‘zi chiqaruvchiga bevosita foyda yoki zarar keltirmaydi, biroq chiqim chiqaruvchining boshqaruvidagi aktivlar hajmini kamaytiradi va natijada olinadigan komissiya bazasini qisqartiradi.
3 oktyabr kuni, bitcoin va ethereum ETF chiqaruvchilarining umumiy boshqaruvidagi aktivlar hajmi 195 milliard dollarga yetdi, yuqoridagi to‘lov stavkalari bilan hisoblaganda, komissiya havzasi juda katta edi. Ammo 21 noyabrga kelib, ushbu mahsulotlarning qolgan aktivlar hajmi atigi 127 milliard dollarni tashkil etdi.
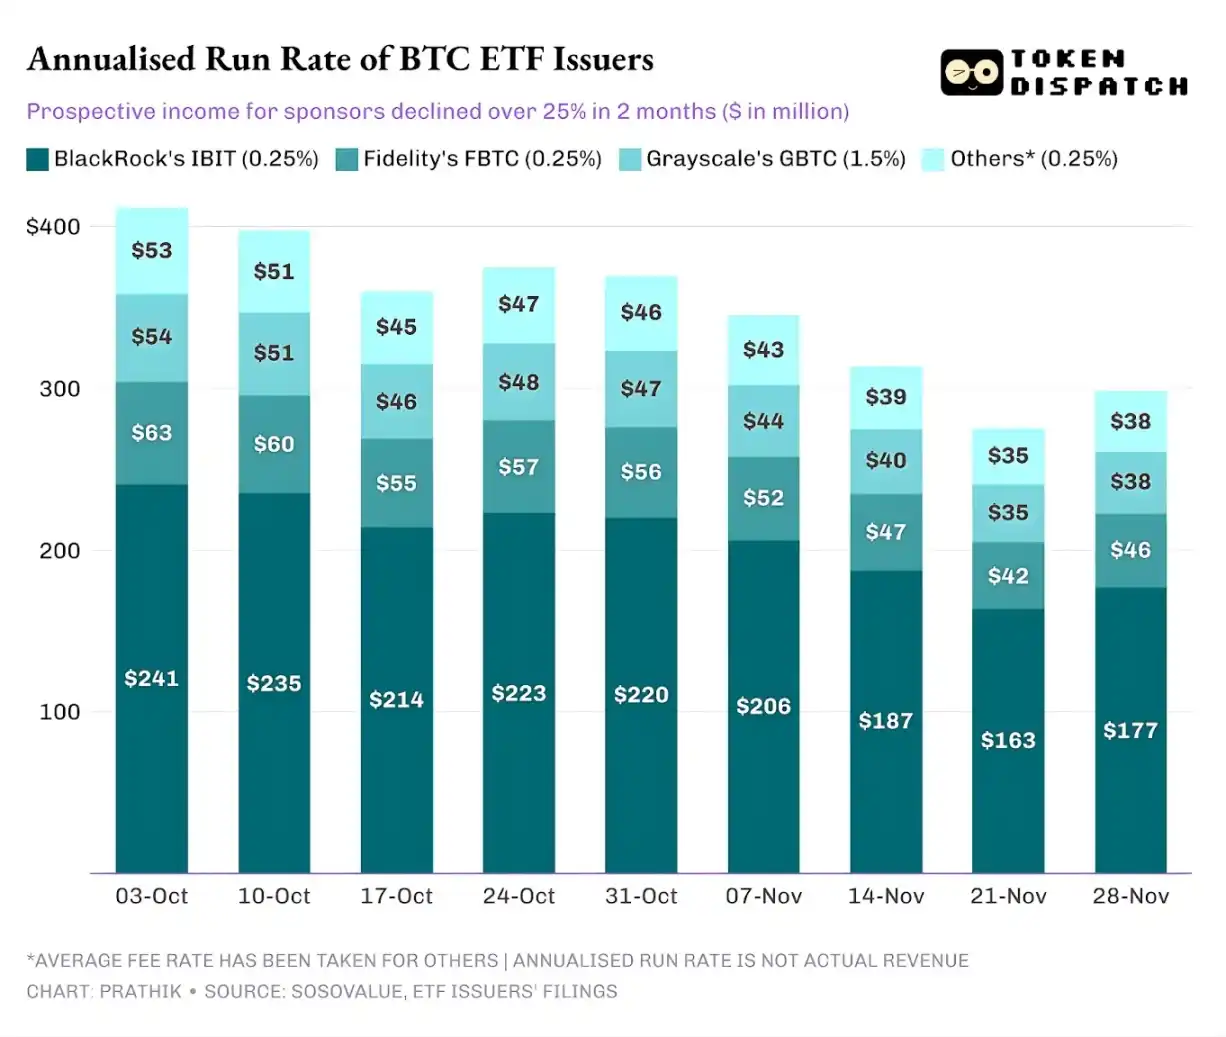
Agar haftaning oxiridagi boshqarilayotgan aktivlar hajmiga asoslanib yillik komissiya daromadini hisoblasak, so‘nggi ikki oyda bitcoin ETF’larining potentsial daromadi 25% dan ko‘proqqa kamaydi; ethereum ETF chiqaruvchilari esa bundan ham ko‘proq zarar ko‘rdi, so‘nggi to‘qqiz haftada yillik daromad 35% ga tushdi.
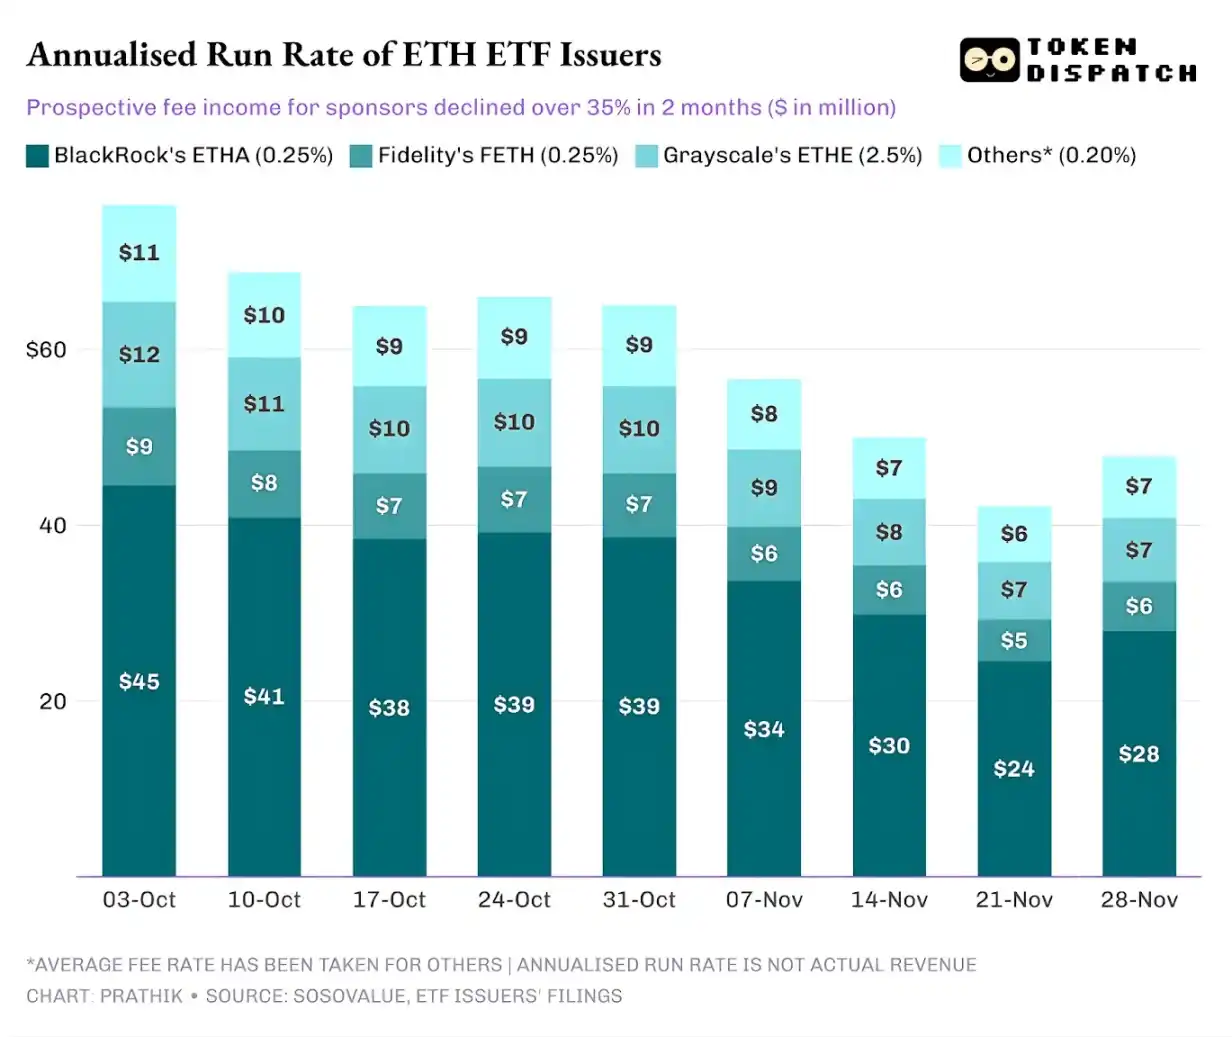
Chiqaruv hajmi qancha katta bo‘lsa, pasayish ham shuncha og‘ir
Alohida chiqaruvchi nuqtai nazaridan, mablag‘ oqimi ortida uch xil biroz farqli holat namoyon bo‘ladi.
BlackRock uchun, uning biznes xususiyati “masshtab effekti” va “tsiklik tebranish”ning birga mavjudligidir. Uning IBIT va ETHA fondlari asosiy investorlar uchun bitcoin va ethereum’ni ETF orqali joylashtirishda asosiy tanlovga aylandi. Bu dunyodagi eng yirik aktivlarni boshqaruvchi tashkilotga ulkan aktivlar bazasidan 0.25% to‘lov olish imkonini berdi, ayniqsa oktyabr boshida aktivlar hajmi rekord darajaga yetganda, daromad juda yuqori bo‘ldi. Ammo bu shuni anglatadiki, noyabr oyida yirik egalari riskni kamaytirishga qaror qilganda, IBIT va ETHA eng avvalo sotiladigan aktivlarga aylandi.
Ma’lumotlar buni tasdiqlaydi: BlackRock’ning bitcoin va ethereum ETF’larining yillik komissiya daromadi mos ravishda 28% va 38% ga kamaydi, bu soha o‘rtacha 25% va 35% pasayishdan ham yuqori.
Fidelity’ning holati BlackRock’ga o‘xshash, faqat hajmi kichikroq. Uning FBTC va FETH fondlari ham “avval kirim, keyin chiqim” ritmiga amal qildi, oktyabrdagi bozor ishtiyoqi oxir-oqibat noyabrdagi mablag‘ chiqimi bilan almashdi.
Grayscale’ning hikoyasi esa ko‘proq “tarixiy muammolar” bilan bog‘liq. Bir vaqtlar, GBTC va ETHE ko‘plab AQSh investorlarining brokerlik hisoblari orqali bitcoin va ethereum’ni joylashtirish uchun yagona yirik kanal edi. Ammo BlackRock, Fidelity kabi tashkilotlar bozor yetakchisiga aylangach, Grayscale’ning bu monopoliyasi yo‘qoldi. Bundan tashqari, uning dastlabki mahsulotlarining yuqori to‘lov stavkasi so‘nggi ikki yilda doimiy mablag‘ chiqimi bosimiga olib keldi.
Oktyabr-noyabr oylaridagi bozor harakati ham investorlarning bu tendensiyasini tasdiqladi: bozor yaxshi bo‘lsa, mablag‘ past to‘lovli mahsulotlarga o‘tadi; bozor yomonlashsa, barcha pozitsiyalar qisqartiriladi.
Grayscale’ning dastlabki kripto mahsulotlarining to‘lov stavkasi arzon ETF’lardan 6-10 baravar yuqori. Yuqori to‘lov stavkasi daromadni oshirishi mumkin, lekin qimmat xizmat haqi investorlarni uzoq muddatda uzoqlashtiradi va komissiya olinadigan aktivlar hajmini qisqartiradi. Qolgan mablag‘lar odatda soliq, investitsion ko‘rsatmalar, operatsion jarayonlar kabi to‘siqlar tufayli qoladi, investorlarning ixtiyoriy tanlovi emas; har bir chiqib ketgan mablag‘ esa bozorda shuni eslatadi: yaxshiroq tanlov paydo bo‘lsa, ko‘proq egalar yuqori to‘lovli mahsulotlardan voz kechadi.
Ushbu ETF ma’lumotlari hozirgi kripto valyutalarning institutsionalizatsiya jarayonidagi bir nechta muhim xususiyatlarni ochib beradi.
Oktyabr-noyabr oylaridagi spot ETF bozori shuni ko‘rsatdiki, kripto ETF boshqaruvi ham asosiy aktivlar bozori kabi tsiklik xususiyatga ega. Aktivlar narxi ko‘tarilib, bozor yangiliklari ijobiy bo‘lsa, mablag‘ kirimi komissiya daromadini oshiradi; makro muhit o‘zgarsa, mablag‘ tezda chiqib ketadi.
Katta chiqaruvchi tashkilotlar bitcoin va ethereum aktivlarida samarali “to‘lov kanali” yaratgan bo‘lsa-da, oktyabr-noyabr oylaridagi tebranishlar bu kanallar ham bozor tsikllaridan qochib qutula olmasligini isbotladi. Chiqaruvchilar uchun asosiy vazifa — yangi bozor zarbasida aktivlarni saqlab qolish va komissiya daromadining makro o‘zgarishlarga bog‘liq keskin tebranishini oldini olish.
Chiqaruvchilar investorlar ulushlarini sotishda to‘xtata olmasalar-da, daromadli mahsulotlar ma’lum darajada pasayish xavfini yumshatishi mumkin.
Covered call option ETF’lari investorlar uchun premium daromadini ta’minlashi mumkin (izoh: covered call option — bu investor asosiy aktivga egalik qilgan holda, mos miqdorda call option kontraktlarini sotadigan strategiya. Premium yig‘ish orqali, bu strategiya portfel daromadini oshirish yoki xavfni qisman xedj qilishga qaratilgan.), bu esa asosiy aktiv narxining pasayishini qisman qoplaydi; staking mahsulotlari ham mumkin bo‘lgan yo‘nalishdir. Biroq, bunday mahsulotlar avval regulyator tekshiruvlaridan o‘tishi, so‘ngra bozorda rasmiy taqdim etilishi kerak.
Mas'uliyatni rad etish: Ushbu maqolaning mazmuni faqat muallifning fikrini aks ettiradi va platformani hech qanday sifatda ifodalamaydi. Ushbu maqola investitsiya qarorlarini qabul qilish uchun ma'lumotnoma sifatida xizmat qilish uchun mo'ljallanmagan.
Sizga ham yoqishi mumkin
Delta Air Lines (DAL.US) moliyaviy hisobot aviatsiya sohasida "energiyaning foydaga ta'siri"ni ochib berdi! Q3 daromadi rekord darajaga yetdi, ammo yuqori neft narxi foyda istiqbolini pasaytirdi
Delta Airlines’ning uchinchi chorakdagi yoqilg‘i xarajatlari o‘tgan yilga nisbatan 62% ga oshdi, va operatsion foyda marjasi 11.1% dan 9.4% ga tushib ketdi. Shuning uchun, ushbu natijalar va kelajak prognozlari yuqori yoqilg‘i narxlari sharoitida kompaniyaning barqarorligini namoyon etdi, biroq foyda marjasining qayta kengayish belgisini hali ko‘rsatmadi.
Morgan Stanley SpaceX ni ijobiy baholadi: "Tera'Merica" salohiyati past baholangan, korporativ sun'iy intellekt va hisoblash quvvatining kengayishi o‘sish imkoniyatlarini ochadi
Morgan Stanley fikricha, SpaceX o‘sish logikasi hozirda aerokosmik va sun’iy yo‘ldosh aloqalaridan korporativ AI hamda hisoblash quvvatining infratuzilmasiga kengaymoqda, AQSh ilg‘or ishlab chiqarish industriyasining qayta tiklanishi esa uzoq muddatli yanada keng imkoniyatlarni ochishi mumkin. Korporativ AI tijoratlashtirish va hisoblash quvvatini kengaytirish bevosita o‘sish omillarini tashkil etsa, “Tera’Merica” anglatadigan ishlab chiqarish sanoati imkoniyatlari kompaniyaga qo‘shimcha uzoq muddatli o‘sish salohiyatini olib keladi.
Delta Air Lines daromad prognozini pasaytirdi, chunki yoqilg‘i narxi chiptalar narxining o‘sishidan yuqori bo‘ldi
Delta Airlines yoqilg‘i xarajatlari 6 mlrd dollar oshgani sababli yillik daromad prognozini pasaytirdi. Chipta narxlari sezilarli oshgani yo‘lovchilarning sabr-toqatini sinovdan o‘tkazmoqda, neftni qayta ishlash biznesi esa 700 mln dollar foyda keltirishi kutilmoqda va yoqilg‘i xarajatlari bosimini yumshatmoqda. Rajesh Kumar Singh, Reuters Chicagodan, 9-oktabr: Delta Airlines (DAL.N) juma kuni o‘zining yillik daromad prognozining o‘rtacha qiymatini deyarli chorakga qisqartirdi, sababi yoqilg‘i xarajatlarining keskin ko‘tarilishi kuchli sayohat talabini va chipta narxlari oshishi bilan bog‘liq ijobiy ta'sirni yo‘qqa chiqardi. Bu kamaytirish Amerika aviakompaniyalari duch kelayotgan tobora kuchayib borayotgan muammolarni ko‘rsatadi: agar yoqilg‘i narxi yuqori darajada qolsa, yo‘lovchilar chipta narxi yanada oshishiga sabr qiladimi. Aviakompaniyalar bu yil chipta narxlarining ancha oshishiga sabab bo‘ldi, tahlilchilar esa narxlarning yanada oshishi yo‘lovchilar xarid qilishi istagini sinovdan o‘tkazishi mumkinligini ogohlantirmoqda. Atlanta shtab-kvartirasida joylashgan Delta Airlines yoqilg‘i xarajatlari yil bo‘yi o‘tgan yilga nisbatan taxminan 6 mlrd dollar ko‘payishini kutmoqda, uning uchinchi chorakdagi yoqilg‘i sarfi yillik 62%ga oshib, 4,1 mlrd dollarga yetdi, bu iyul oyidagi prognozdan 500 mln dollardan ko‘proq yuqori. Prognoz pasaytirilishining sababini so‘rashganda Delta Airlines bosh moliya direktori Erik Snell: "Bu to‘liq yoqilg‘i masalasi," deb jurnalistlarga aytdi va neft hamda qayta ishlangan aviatsiya yoqilg‘i narxi yozdan beri o‘sib borayotganini ta'kidladi. Delta Airlines hozirda yillik tuzatilgan har bir aksiyadagi daromadini 5,10-5,60 dollar deb kutmoqda, bu iyul oyidagi 6,50-7,50 dollar prognozidan past. London fond birjasi guruhi (LSEG) ma’lumotlariga ko‘ra, yangi o‘rtacha qiymati 5,35 dollar, tahlilchilar o‘rtacha prognozi 5,46 dollar. Kompaniya 2026-yil uchun soliqdan oldingi tuzatilgan foydani 4,5 mlrd dollar deb kutmoqda. LSEG ma’lumotlariga ko‘ra, uchinchi chorakda aksiyadagi tuzatilgan daromad 1,72 dollar bo‘lib, tahlilchilar prognozi (1,76 dollar)dan biroz past. Tuzatilgan operatsion foyda marjasi 11,1%dan 9,4%ga tushdi. Delta Airlines uchinchi chorak moliyaviy natijalarini birinchi bo‘lib e’lon qilgan yirik Amerika aviakompaniyasi bo‘ldi, uning raqobatchilari United Airlines (UAL.O), American Airlines (AAL.O) va Southwest Airlines (LUV.N) bu oy oxirida hisobotlarini e’lon qiladi. Chipta narxi oshishi: Amerika transport statistikasi byurosi ma’lumotlariga ko‘ra, 2026-yilning dastlabki sakkiz oyida Amerika aviakompaniyalari rejalashtirilgan reyslarda yoqilg‘iga 42,9 mlrd dollar sarfladi, bu o‘tgan yilga nisbatan deyarli 13,2 mlrd dollar ko‘proq, yoqilg‘i iste'moli biroz kamayishiga qaramay. Kuchli talab va o‘rinlar o‘sishining cheklanganligi aviakompaniyalarga yoqilg‘i xarajatlarining oshishini yo‘lovchilarga o‘tkazish imkonini berdi. Amerika mehnat statistikasi byurosining iste'mol narxlari indeksi ma’lumotlariga ko‘ra, avgustgacha bo‘lgan besh oy ichida Amerika aviabilet narxi o‘tgan yilga nisbatan o‘rtacha 25%ga oshdi. https://www.reuters.com/graphics/USA-AIRLINES/FUEL/lbpgdnbzwvq/chart.png Yoqilg‘i narxi yuqori bo‘lib qolayotganligi hamda soha quvvati o‘sish rejalari to‘rtinchi chorakda yanada tezlashishini inobatga olib, tahlilchilar Delta Airlines kabi aviakompaniyalar yo‘lovchilar talabiga to‘sqinlik qilmasdan chipta narxini yana oshira oladimi, diqqat bilan kuzatmoqda. Deutsche Bank tahlilchilari to‘rtinchi chorakda soha daromad choralar orqali qaytarilgan yoqilg‘i xarajatlari ulushi qisqarishini, to‘liq qoplash 2027-yil boshiga kechikishini kutmoqda. Delta Airlines talab hali ham kuchli ekanligini ta'kidladi. Snellning aytishicha, to‘rtinchi chorak chipta bron qilish darajasi allaqachon 60%ga yaqin, kompaniya daromad yillik taxminan 20%ga oshishini kutmoqda. LSEG ma’lumotlariga ko‘ra, kompaniya to‘rtinchi chorakda tuzatilgan har bir aksiyadagi daromadni 1,15-1,65 dollar deb prognoz qilmoqda, o‘rtacha 1,40 dollar tahlilchilar prognozi (1,39 dollar)ga mos. Neftni qayta ishlash zavodi afzalligi: Delta Airlines boshqa Amerika yirik aviakompaniyalaridan bir afzallikka ega — Filadelfiya yaqinidagi (link) neftni qayta ishlash zavodiga egalik qiladi; Snell bu zavod bu yil 700 mln dollar foyda keltirishini kutmoqda. "Bizda neftni qayta ishlash zavodi bor — bu yoqilg‘i narxiga xedjing beradi, bir qismi, boshqa hech bir kompaniyada bunday yo‘q," dedi u. Monroe neftni qayta ishlash zavodi 2012-yilda sotib olingan va xom neftni aviatsiya yoqilg‘iga hamda boshqa mahsulotlarga qayta ishlaydi. Delta Airlines aviatsiya bo‘limida yoqilg‘i xarajatlari bozor narxi bo‘yicha to‘lanadi, lekin qayta ishlash foydasi kompaniya ichida qoladi. Xom neft va mahsulotlar narxi farqi kengayganda, bu tashqi yetkazib beruvchilardan yoqilg‘i sotib oluvchi aviakompaniyalar uchun xarajat bosimini yumshatishga yordam beradi. Ammo bu himoya darajasi neftni qayta ishlash foyda marjiga bog‘liq —
"SaaS qiyomat nazariyasi" bankrot boldimi? Autodesk (ADSK.US), Intuit (INTU.US) qarshi yo‘nalishda oldinda, Wall Street "AI dasturlarni yutadi" hikoyasini qayta baholamoqda
Bu hafta, Autodesk va Intuit oxirgi bir necha oy ichida eng kuchli haftalik o‘sishni qayd etishi kutilmoqda. Texnologiya sektori umumiy bosim ostida bo‘lganiga qaramay, bu kompaniyalar aksincha kuchaymoqda va bozorda SaaS (dasturiy ta’minotni xizmat sifatida taqdim etish) sohasining o‘sish istiqbollari borasida optimizm qayta kuchayganiga ishora bermoqda.
Kripto narxlari
Ko'proq


