
Sandiskning shiddatli o'sishi ortida nima turibdi: bu AI saqlash genini qayta shakllantirdimi yoki bu yana bir epik tsikl illyuziyasimi?

Zhihui Moliya xabar beradi, NAND texnologiyasi asosida “420 milliard AQSH dollari miqdoridagi ulkan miqyosli bulut xizmatlari kompaniyalari bilan uzoq muddatli shartnomalar orqali ‘axloqsizlikdan xalos bo‘lish’” mantiqiga asoslanib, Sandisk (SNDK.US) yil boshidan buyon 356%dan ortiq daromad ko‘rsatgan. Analitik Lui Jerar ushbu ko‘tarilish doimiy biznes modellarning evolyutsiyasimi yoki flesh xotira sanoati tarixidagi eng kuchli siklik cho‘qqimi — buni aniqlash hali erta, deya qayd etdi.
Sandisk 2025 yil fevralida Western Digital (WDC.US) kompaniyasidan ajralib chiqqan, bu esa ilgari HDD biznesi flash imkoniyatlarini yashirib kelgan birlashtirilgan korxona chegirmasini yo‘qqa chiqardi va ikkisini ham AI super sikli doirasida yadro aktivlarga aylantirdi.
So‘nggi moliyaviy hisobotlar Sandiskning 2026 moliyaviy yili uchinchi choragidagi daromadi 5,95 milliard dollarni, yildan yilga esa +252,1% ko‘rsatkichni tashkil etganini qayd etdi; no GAAP bo‘yicha har bir aksiyadagi foyda esa 23,41 dollar bo‘lib, kutilganidan ancha yuqori. Biroq, bu asosan narx belgilash imkoniyati va mahsulot portfelini takomillashtirish hisobiga yuzaga kelgan, bit hajmi esa o‘tgan yilga teng va ketma-ket kamaymoqda. Kompaniya past qiymatli iste’mol bozoridan voz kechib, yuqori sifatli ma’lumot markazlariga yo‘nalmoqda.
Eng ajabtovur ko‘rsatkich — no GAAP asosida yalpi foyda marjasi 78,4%ga yetib, sanoatdagi o‘rtacha 30%-40% darajasidan sezilarli darajada yuqori va yarim o‘tkazgichlar tarixidagi eng keskin o‘sishlardan biri bo‘ldi. Biroq bu natija asosan ma’lumot markazlari biznesining yildan yilga 645% o‘sishi hisobiga qayd etilgan.
“Yangi biznes modeli”ning chekli imkoniyatlari
Sandisk tomonidan ilgari surilgan “Yangi biznes modeli” (NBM) sikllikni moliyaviy kafillik orqali uzoq muddatli shartnomalar bilan bartaraf etishni maqsad qiladi. Lekin ushbu shartnomalarda asosiy kamchilik bor: uzoq muddatli qismlar ko‘chma (o‘zgaruvchan) narxlarga asoslangan. Bu shuni anglatadiki, 11 milliard dollarlik moliyaviy kafolat mijozning shartnomadan voz kechishini to‘siqlay oladi, biroq narxlarning pasayishiga qarshi himoyalay olmaydi.
Samsung va SK Hynix’ning yangi ishlab chiqarish quvvatlari (masalan, 321 qatlamli texnologiya) 2026-2027 yillarda ishga tushirilishi bilan, o‘zgaruvchan narxlar spot bozordagi narxlarga qayta moslashadi. Ayni paytda bozor 420 milliard dollarlik RPO ni qat’iy daromad sifatida qabul qilmoqda, bu esa xatoga sabab bo‘lishi mumkin.
Baholash ancha yuqori
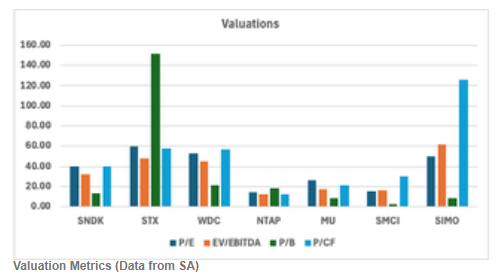
Sandisk’ning no GAAP asosidagi P/E ko‘rsatkichi 40.36 ga yetib, Micron firmasining 26.30 ko‘rsatkichidan ancha balandroq. Kesh oqimining diskontlanishi (DCF) modeli 2027 yildan so‘ng narxlar normallashishini hisobga olgan holda, ichki maqsadli narx faqat 372,42 dollarga teng, ya’ni joriy narxdan 70% past. Ehtimoliy ssenariylar shaklidagi tahlil ham salbiy qaytishni anglatadi. Micron bilan taqqoslaganda, Sandisk’ning hozirgi baholashdagi ustunligi asosiy biznes natijalaridan kelib chiqmayapti.
Xatarlar va xulosa
Sandisk kompaniyasi uchun asosiy xatar — bozor talab va taklifidagi nomutanosiblik uzil-kesil saqlanishi mumkin, chunki ishlab chiqaruvchilar “foyda birinchi” strategiyasiga o‘tmoqda hamda quvvat HBM tomonga yo‘naltirilishi NAND ta’minotini cheklamoqda; 11 milliard dollarlik moliyaviy kafolat ham shartnoma majburiyatlarini kuchaytirmoqda.
Analitik Lui Jerar qayd etadiki, Sandisk aksiyalari bir yil ichida 33 dollardan 1406 dollargacha ko‘tarilishining sababi, asosan, AI atrofidagi hikoyalar va taklif cheklanganligi bilan bog‘lanib, aytarli asossiz bo‘lib qolgan. 78%li yalpi foyda marjasini ommaviylashayotgan biznesda saqlab qolish mushkul, va bu siklda foyda kengayishi rekord darajaga yetgan bir paytda, kelajakda ham shuncha keskin pasayish ehtimoli mavjud. Shuning uchun, bu kompaniyaga “sotish” bahosi beriladi.
Mas'uliyatni rad etish: Ushbu maqolaning mazmuni faqat muallifning fikrini aks ettiradi va platformani hech qanday sifatda ifodalamaydi. Ushbu maqola investitsiya qarorlarini qabul qilish uchun ma'lumotnoma sifatida xizmat qilish uchun mo'ljallanmagan.
Sizga ham yoqishi mumkin
AQSHda avgust oyida JOLTS bo‘yicha ish o‘rinlari bo‘shligi 5 oy ichida eng past darajaga tushdi, ketma-ket 3-oy prognozdan past bo‘ldi
Avgust oyida AQShda bo‘sh ish o‘rinlari soni 7,079 millionga tushdi, bu iqtisodchilar prognozi bo‘lgan 7,228 milliondan kam. Ko‘chmas mulk va ijaraga berish sohasidagi bo‘sh ish o‘rinlari atigi 50 ming bo‘lib, oyiga nisbatan deyarli ikki baravarga qisqargan. Ishdan bo‘shashish darajasi 1,9% da qolmoqda va 2020-yildan beri eng past darajada turibdi. Bo‘sh ish o‘rinlari sonining ishsizlar soniga nisbati 1,0 baravarga qaytdi. Tahlilchilarning ta’kidlashicha, JOLTS hisobotida yashirin net yollanma soni ketma-ket uch oy davomida non-farm hisobotidan past bo‘ldi, shu juma kuni e’lon qilinadigan non-farm ma’lumotlarida sezilarli pasayish xavfi mavjud.

"Büyük shortçı" Burry yana Nvidia (NVDA.US) ga hujum qildi: Huang Renxun’ni Palantir CEOsi Karpga o‘xshatdi, 150 milliard dollarlik qayta sotib olish savollarni keltirib chiqardi.
NVDA.US va umumiy AI infratuzilmasi ishtahasi mashhur shubha bilan qaragan Maykl Burry yana bir bor ushbu chip ishlab chiqaruvchisini tanqid qildi va CEO Huang Renxunni Palantir CEO Aleks Karp bilan solishtirdi.
Kripto narxlari
Ko'proq


