
Qarz bozori portlashi navbatdagi moliyaviy to‘fonni keltirib chiqaradimi? Uoll-strit katta "short" o‘yinchisi Peter Schiff ogohlantirdi: AQSh qarzi bosimi ortmoqda, fond bozori va kriptovalyuta bozori "qonga botadi"

Zhihui moliyaviy axborot agentligining xabar berishicha, butun dunyo investorlari xavfli aktivlarning keskin tebranishini diqqat bilan kuzatayotgan bir paytda, mashhur pessimistik iqtisodchi Peter Schiff yaqinda qat’iy ogohlantirish berdi: Butun dunyoni qamrab oladigan navbatdagi moliyaviy to‘lqin manbai kriptovalyuta bozori notinchligidan emas, balki tashqi tomondan sokin ko‘rinayotgan AQSH davlat obligatsiyalari bozoridan kelib chiqadi.
Uzoq yillardan beri oltin tarafdori bo‘lgan tanilgan investor podkastining so‘nggi sonida ochiq aytib o‘tdi: AQSH davlat obligatsiyalaridagi inqiroz domino effektini keltirib chiqarishi, bu esa aksiyadorlik bozori, ko‘chmas mulk va hattoki kriptovalyutalarga ham ta’sir qilishi mumkin. U kutmoqda: barcha turdagi xavfli aktivlar bir vaqtda pasayarkan, investorlar bu sohalardan chiqib, xavfsiz boshpanani oltindan izlay boshlaydi.
Haqiqiy inqiroz obligatsiyalar bozoridan boshlanadi
Schiff ogohlantiradiki, obligatsiyalar bozorida allaqachon yoriqlar paydo bo‘lmoqda. Hozirda AQSHning 10 yillik davlat obligatsiyalari daromadliligi taxminan 4,57% atrofida, 30 yillik obligatsiyalarda esa bu ko‘rsatkich allaqachon 5% ni ortda qoldirdi. Uning fikricha, bu endi boshlanishi, ikkala ko‘rsatkich ham keskin oshishga tayyor.
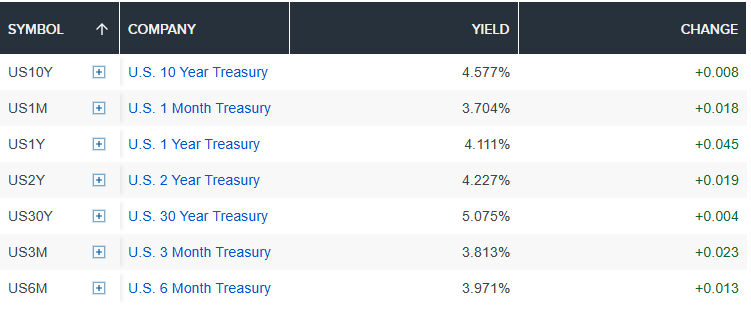
“Daromadlilikning oshishi qarz olish xarajatlarini butunlay ko‘taradi,” — deydi Schiff. Bu aksiyalar bahosiga bosim o‘tkazadi va allaqachon jiddiy bo‘lgan uy-joy narxining qimmatlashuvi muammosini yanada kuchaytiradi. Freddie Mac ning so‘nggi haftalik so‘rovi natijalariga ko‘ra, AQSHda 30 yillik ipoteka kreditlari o‘rtacha stavkasi 6,49% gacha ko‘tarilgan, natijada ko‘plab ehtimoliy uy xaridorlari bozordan chetlab qolmoqda.
U yana bir tahlil qiladi: Ko‘chmas mulk bozori chuqur tushkunlikka ketsa, Federal Zaxira tizimi (Fed) majburan bozorga aralashib, yangi pul emissiyasi va inflyatsiya bosimini oshirishi ehtimol.
Obligatsiya signallarining Sharqdagi manbai: Yaponiyadagi daromadlilikning tarmoqli ta’siri
Schiffning AQSH davlat obligatsiyalariga bo‘lgan xavotiri yolg‘iz emas. Montgomery Investment Management kompaniyasidan Roger Montgomery ham shunga o‘xshash ogohlantirish beradi, u AQSH fond bozori va obligatsiyalar bozori xavfli to‘qnashuv yo‘liga kirdi, deydi.
Inflyatsiya barqaror yuqori darajada turgan bir paytda, AQSHning ikki yillik davlat obligatsiyalari daromadliligi Federal fondlar stavkasidan yuqori chiqdi — bu texnik signal so‘nggi 30 yilda har safar Fedning stavka oshirishini aniq bashorat qilgan. “Fed deyarli tiqilib qoldi, agar u ikkilanib, stavkani oshirmasa, obligatsiyalar bozori inflyatsiyani yengib o‘tolmagani uchun yanada kuchli sotuv bosimini ko‘radi,” deydi Montgomery.
Biroq, nozik muvozanatni buzishi mumkin bo‘lgan asosiy omil Yaponiyadan kelmoqda. Yaponiyaning asosiy 10 yillik davlat obligatsiyalari daromadliligi yaqinda 2,9% ga yetib, oxirgi 30 yildagi rekord ko‘rsatkichga chiqdi va ketma-ket 9 kun davomida sotuv ko‘rdi — bu oxirgi 20 yilda eng uzoq davrli pasayishdir. Absolyut ko‘rsatkichdan 2,9% Amerika 4,57% daromadliligiga qaraganda ancha past, biroq dunyoning uchinchi yirik obligatsiyalar bozori sifatida Yaponiyadagi foizlar strukturasidagi o‘zgarishlar global bozorlar kesimida kuchli tebranishlarni keltirib chiqarmoqda.
Bu tebranishlarning asosiy mexanizmi — yen carry-trade (arbitraj savdolari). Yillar davomida investorlar past xarajatli yenda qarz olib, yuqori daromadli aktivlarga yo‘naltirishdi. Yapon markaziy banki foizlarni asta-sekin oshirar ekan va obligatsiyalar bozoriga ko‘makni qisqartirishga va’da bergan bir paytda, shuningdek, Yaponiya Moliya vazirligi bir necha bor valyuta bozoriga bevosita aralashib, arbitraj moliyalashuvining asosiy manbasini burib yubordi. 2024 yil avgustda yuz bergan voqea hali ham investorlarning yodida: Yapon markaziy banki kutilmagan ravishda foizlarni oshirib, AQSHda esa mehnat bozori sustlashgani sababli, yen tezda bahosini oshirib, Nikkei 225 indeksi bir kunda 12,4% ga qulab tushdi — bu 1987 yilgi “qora dushanba”dan beri eng katta kunlik pasayish, S&P 500 esa bir necha kun ichida 8,5% ga pastladi.
“(O‘sha paytda) bozor bir haftada barqarorlashdi, shuning uchun bu holat bir martalik deb qabul qilindi. Ammo haqiqat bunday emas,” deydi iqtisodiy sharhlovchi Michael Gayed.
Bugun xuddi shu xavf tuzilmasi yana qaytmoqda va bosim ham oshgan. Yaponiyadagi hayot sug‘urtasi kompaniyalari va pensiya fondlari AQSHning davlat obligatsiyalarining 1,2 trillion dollarini ushlab turib, eng yirik chet el investori sanaladi. Joriy yil birinchi choragida yaponiyalik investorlar AQSH davlat, agentlik va kommunal obligatsiyalaridan qariyb 30 milliard dollarni chiqarib oldi, bu 2022 yildan buyon eng yirik choraklik savdo hisoblanadi.
Frantsiyaning Societe Generale global strategisti Albert Edwards shu savolni o‘rtaga tashlaydi: “Agar Yaponiyaning 10 yillik obligatsiyalari daromadliligi oshib, Amerika 4% darajasiga yaqinlasha boshlasa, siz chindan ham Amerika aksiyalari 20 baravardan yuqori P/E (daromadga nisbatan qiymat)da tura oladi, deb o‘ylayapsizmi? Men bunga juda shubha qilaman.”
Bozorlar obligatsiyalar bozorining zarbasiga qanday dosh beradi?
Agar obligatsiyalar bozoridagi bo‘ron haqiqatdan Yaponiyadan boshlanib, carry-trade pozitsiyalari yopilishi va AQSH obligatsiyalari sotilishi orqali Amerikaga tarqalsa, butun dunyo bo‘yicha asosiy aktivlar jiddiy qayta baholanadi.
Amerika aksiyalari va kriptovalyutalar pasayishga tayyorlanmoqda
Montgomery hisob-kitoblariga ko‘ra, hozirda Amerika aksiyalaridagi o‘sish deyarli to‘liq sun’iy intellekt (AI) va yarimo‘tkazgich gigantlari tomonidan boshqarilmoqda. Agar texnologiya, media va telekommunikatsiya sohalari chiqarib tashlansa, S&P 500 ko‘rsatkichi tarkibidagi ko‘pchilik aksiyalar allaqachon fevraldagi eng yuqori nuqtadan pastda turibdi. Faqat taxminan 55% S&P 500 tarkibiy aksiyalarining narxi 200 kunlik harakatlanuvchi o‘rtacha ko‘rsatkichi ustida, aksiyalar sonining o‘sish-pasayish ko‘rsatkichi esa pastga ketmoqda.
Montgomery ogohlantiradiki, tarix ko‘rsatadiki, bunday keskin torayish doimo nihoyatida jiddiy pasayish bilan yakunlanadi. Yanada xavflisi, Amerika yuqori daromadli kompaniya obligatsiyalari spredi kengaymoqda, bu esa kredit bozori korporativ pul oqimlari bosimini oldindan sezayotganini ko‘rsatadi. Agar arbitraj pullari majburan yuqori baholi texnoaksiyalardan chiqsa, bu nozik muvozanat favqulodda qulab tushishi mumkin.
Kriptovalyuta bozori to‘g‘risida, har doim Bitcoin ga salbiy qaraydigan Schiff yana bir bor tanqidiy baho beradi. Bitcoin yildan-yilga 28% dan ko‘proq tushib ketdi, 2025 yil oktyabrda belgilangan 126 080 dollarlik rekorddan deyarli ikki baravar past. Schiff buni Bitcoinning xavfsiz boshpana emasligini aniq isbotlaydi, deydi: “Ishonchim komil, texnologik aksiyalar pasayganda, Bitcoin ular bilan juda yuqori bog‘lanishda harakat qiladi — texaksiyalar ko‘tarilganda u doim ham ergashmaydi, ammo ular tushganda Bitcoin yanada qattiq qulaydi.”
U bundan tashqari Wall Street institutsiyalarining ikkiyuzlamachiligini ham tanqid ostiga oladi. Citibank, Standard Chartered, Bernstein, JPMorgan va Fundstrat ekspertlari Bitcoin uchun 82 mingdan 250 ming dollargacha maqsadli narxlar e’lon qiladi, biroq hech biri o‘z balansida uni kiritmagan. Yanada aniqroq dalil — Strategy (MSTR.US) kompaniyasida: dunyodagi eng yirik korporativ Bitcoin egaligiga ega bo‘lgan, Michael Saylor boshqaruvidagi ushbu kompaniya yaqinda 230 million dollarlik Bitcoin ni ustuvor aksiya dividendini to‘lash uchun sotishga majbur bo‘ldi. Kompaniyaning oddiy aksiyalari to‘g‘ridan-to‘g‘ri egalik qilgan Bitcoin aktivlariga nisbatan chegirmasi 40% ga yetdi, ustuvor aksiyalarining 13.7% daromadliligi esa investorlar Bitcoin narxi dividendlarni yopadigan darajada o‘sishiga ishonchi yo‘qligini ko‘rsatmoqda.
Qimmatbaho metallar: To‘fon ichidagi yagona xavfsiz boshpana
Schiff ssenariysida, obligatsiyalardagi inqiroz Fed ni majburan pul bosib chiqarishga undasin yoki inflyatsiya uzoq vaqt yuqori bo‘lib qoladimi, eng katta yutqazuvchi qimmatbaho metallar bo‘ladi. 2024 yil iyunda qisqa vaqt 4000 dollardan pasayganidan so‘ng, hozir xavfsiz boshpana izlagan kapital yana oltin va kumush aktivlariga qaytmoqda.
Schiff bashorat qiladi, kumush untsiyasi narxi 200 dollarga chiqadi, 50 dollar uzoq muddatli tayanchga aylanadi; oltinning narxi avvalo 5000 dollarga yetadi, yakunda esa 10 000 dollarga yo‘l oladi. U shuningdek, investorlar tez orada qimmatbaho metall narxlari uzoq muddat yuqori bo‘lishini qabul qilgan zahoti konchilik aksiyalari ham qayta baholanadi, deb hisoblaydi.
“Ishonchim komilki, qimmatbaho metallar bozori katta o‘sishga, aksiyalar bozori esa katta pasayishga tayyorlanmoqda,” — deydi Schiff aniq qilib.
Biroq, har qanday holatda ham, Schiffning ushbu xulosalari investorlar uchun aniq signal beradi: kelgusi haftalarda AQSH davlat obligatsiyalari bozorining yo‘nalishi uning prognozi to‘g‘ri yoki noto‘g‘riligini isbotlovchi asosiy mezon bo‘ladi.
Mas'uliyatni rad etish: Ushbu maqolaning mazmuni faqat muallifning fikrini aks ettiradi va platformani hech qanday sifatda ifodalamaydi. Ushbu maqola investitsiya qarorlarini qabul qilish uchun ma'lumotnoma sifatida xizmat qilish uchun mo'ljallanmagan.
Sizga ham yoqishi mumkin
Delta Air Lines (DAL.US) moliyaviy hisobot aviatsiya sohasida "energiyaning foydaga ta'siri"ni ochib berdi! Q3 daromadi rekord darajaga yetdi, ammo yuqori neft narxi foyda istiqbolini pasaytirdi
Delta Airlines’ning uchinchi chorakdagi yoqilg‘i xarajatlari o‘tgan yilga nisbatan 62% ga oshdi, va operatsion foyda marjasi 11.1% dan 9.4% ga tushib ketdi. Shuning uchun, ushbu natijalar va kelajak prognozlari yuqori yoqilg‘i narxlari sharoitida kompaniyaning barqarorligini namoyon etdi, biroq foyda marjasining qayta kengayish belgisini hali ko‘rsatmadi.
Morgan Stanley SpaceX ni ijobiy baholadi: "Tera'Merica" salohiyati past baholangan, korporativ sun'iy intellekt va hisoblash quvvatining kengayishi o‘sish imkoniyatlarini ochadi
Morgan Stanley fikricha, SpaceX o‘sish logikasi hozirda aerokosmik va sun’iy yo‘ldosh aloqalaridan korporativ AI hamda hisoblash quvvatining infratuzilmasiga kengaymoqda, AQSh ilg‘or ishlab chiqarish industriyasining qayta tiklanishi esa uzoq muddatli yanada keng imkoniyatlarni ochishi mumkin. Korporativ AI tijoratlashtirish va hisoblash quvvatini kengaytirish bevosita o‘sish omillarini tashkil etsa, “Tera’Merica” anglatadigan ishlab chiqarish sanoati imkoniyatlari kompaniyaga qo‘shimcha uzoq muddatli o‘sish salohiyatini olib keladi.
Delta Air Lines daromad prognozini pasaytirdi, chunki yoqilg‘i narxi chiptalar narxining o‘sishidan yuqori bo‘ldi
Delta Airlines yoqilg‘i xarajatlari 6 mlrd dollar oshgani sababli yillik daromad prognozini pasaytirdi. Chipta narxlari sezilarli oshgani yo‘lovchilarning sabr-toqatini sinovdan o‘tkazmoqda, neftni qayta ishlash biznesi esa 700 mln dollar foyda keltirishi kutilmoqda va yoqilg‘i xarajatlari bosimini yumshatmoqda. Rajesh Kumar Singh, Reuters Chicagodan, 9-oktabr: Delta Airlines (DAL.N) juma kuni o‘zining yillik daromad prognozining o‘rtacha qiymatini deyarli chorakga qisqartirdi, sababi yoqilg‘i xarajatlarining keskin ko‘tarilishi kuchli sayohat talabini va chipta narxlari oshishi bilan bog‘liq ijobiy ta'sirni yo‘qqa chiqardi. Bu kamaytirish Amerika aviakompaniyalari duch kelayotgan tobora kuchayib borayotgan muammolarni ko‘rsatadi: agar yoqilg‘i narxi yuqori darajada qolsa, yo‘lovchilar chipta narxi yanada oshishiga sabr qiladimi. Aviakompaniyalar bu yil chipta narxlarining ancha oshishiga sabab bo‘ldi, tahlilchilar esa narxlarning yanada oshishi yo‘lovchilar xarid qilishi istagini sinovdan o‘tkazishi mumkinligini ogohlantirmoqda. Atlanta shtab-kvartirasida joylashgan Delta Airlines yoqilg‘i xarajatlari yil bo‘yi o‘tgan yilga nisbatan taxminan 6 mlrd dollar ko‘payishini kutmoqda, uning uchinchi chorakdagi yoqilg‘i sarfi yillik 62%ga oshib, 4,1 mlrd dollarga yetdi, bu iyul oyidagi prognozdan 500 mln dollardan ko‘proq yuqori. Prognoz pasaytirilishining sababini so‘rashganda Delta Airlines bosh moliya direktori Erik Snell: "Bu to‘liq yoqilg‘i masalasi," deb jurnalistlarga aytdi va neft hamda qayta ishlangan aviatsiya yoqilg‘i narxi yozdan beri o‘sib borayotganini ta'kidladi. Delta Airlines hozirda yillik tuzatilgan har bir aksiyadagi daromadini 5,10-5,60 dollar deb kutmoqda, bu iyul oyidagi 6,50-7,50 dollar prognozidan past. London fond birjasi guruhi (LSEG) ma’lumotlariga ko‘ra, yangi o‘rtacha qiymati 5,35 dollar, tahlilchilar o‘rtacha prognozi 5,46 dollar. Kompaniya 2026-yil uchun soliqdan oldingi tuzatilgan foydani 4,5 mlrd dollar deb kutmoqda. LSEG ma’lumotlariga ko‘ra, uchinchi chorakda aksiyadagi tuzatilgan daromad 1,72 dollar bo‘lib, tahlilchilar prognozi (1,76 dollar)dan biroz past. Tuzatilgan operatsion foyda marjasi 11,1%dan 9,4%ga tushdi. Delta Airlines uchinchi chorak moliyaviy natijalarini birinchi bo‘lib e’lon qilgan yirik Amerika aviakompaniyasi bo‘ldi, uning raqobatchilari United Airlines (UAL.O), American Airlines (AAL.O) va Southwest Airlines (LUV.N) bu oy oxirida hisobotlarini e’lon qiladi. Chipta narxi oshishi: Amerika transport statistikasi byurosi ma’lumotlariga ko‘ra, 2026-yilning dastlabki sakkiz oyida Amerika aviakompaniyalari rejalashtirilgan reyslarda yoqilg‘iga 42,9 mlrd dollar sarfladi, bu o‘tgan yilga nisbatan deyarli 13,2 mlrd dollar ko‘proq, yoqilg‘i iste'moli biroz kamayishiga qaramay. Kuchli talab va o‘rinlar o‘sishining cheklanganligi aviakompaniyalarga yoqilg‘i xarajatlarining oshishini yo‘lovchilarga o‘tkazish imkonini berdi. Amerika mehnat statistikasi byurosining iste'mol narxlari indeksi ma’lumotlariga ko‘ra, avgustgacha bo‘lgan besh oy ichida Amerika aviabilet narxi o‘tgan yilga nisbatan o‘rtacha 25%ga oshdi. https://www.reuters.com/graphics/USA-AIRLINES/FUEL/lbpgdnbzwvq/chart.png Yoqilg‘i narxi yuqori bo‘lib qolayotganligi hamda soha quvvati o‘sish rejalari to‘rtinchi chorakda yanada tezlashishini inobatga olib, tahlilchilar Delta Airlines kabi aviakompaniyalar yo‘lovchilar talabiga to‘sqinlik qilmasdan chipta narxini yana oshira oladimi, diqqat bilan kuzatmoqda. Deutsche Bank tahlilchilari to‘rtinchi chorakda soha daromad choralar orqali qaytarilgan yoqilg‘i xarajatlari ulushi qisqarishini, to‘liq qoplash 2027-yil boshiga kechikishini kutmoqda. Delta Airlines talab hali ham kuchli ekanligini ta'kidladi. Snellning aytishicha, to‘rtinchi chorak chipta bron qilish darajasi allaqachon 60%ga yaqin, kompaniya daromad yillik taxminan 20%ga oshishini kutmoqda. LSEG ma’lumotlariga ko‘ra, kompaniya to‘rtinchi chorakda tuzatilgan har bir aksiyadagi daromadni 1,15-1,65 dollar deb prognoz qilmoqda, o‘rtacha 1,40 dollar tahlilchilar prognozi (1,39 dollar)ga mos. Neftni qayta ishlash zavodi afzalligi: Delta Airlines boshqa Amerika yirik aviakompaniyalaridan bir afzallikka ega — Filadelfiya yaqinidagi (link) neftni qayta ishlash zavodiga egalik qiladi; Snell bu zavod bu yil 700 mln dollar foyda keltirishini kutmoqda. "Bizda neftni qayta ishlash zavodi bor — bu yoqilg‘i narxiga xedjing beradi, bir qismi, boshqa hech bir kompaniyada bunday yo‘q," dedi u. Monroe neftni qayta ishlash zavodi 2012-yilda sotib olingan va xom neftni aviatsiya yoqilg‘iga hamda boshqa mahsulotlarga qayta ishlaydi. Delta Airlines aviatsiya bo‘limida yoqilg‘i xarajatlari bozor narxi bo‘yicha to‘lanadi, lekin qayta ishlash foydasi kompaniya ichida qoladi. Xom neft va mahsulotlar narxi farqi kengayganda, bu tashqi yetkazib beruvchilardan yoqilg‘i sotib oluvchi aviakompaniyalar uchun xarajat bosimini yumshatishga yordam beradi. Ammo bu himoya darajasi neftni qayta ishlash foyda marjiga bog‘liq —
Kripto narxlari
Ko'proq


