
Tại sao chúng ta cần "DeFi"?

Kiến trúc của DeFi đã mang lại tự do tài chính mới, phá vỡ các rào cản về địa lý, danh tính và tổ chức.
Tiêu đề gốc: A Bird's Eye View
Tác giả gốc: zacharyr0th, Aptos Labs
Biên dịch: Alex Liu, Foresight News
Trường hợp sử dụng thực tế của DeFi
· Hệ thống ngân hàng truyền thống vẫn là nền tảng của tài chính, nhưng từ lâu đã bị ảnh hưởng bởi rủi ro hệ thống, thất bại trong quản lý và xung đột lợi ích.
· Tài chính phi tập trung (DeFi) cung cấp quyền truy cập vào các công cụ tài chính không cần cấp phép — với khả năng chống kiểm duyệt, sử dụng stablecoin không biên giới và tạo lợi nhuận minh bạch.
· Cục diện tài chính trong tương lai sẽ xuất phát từ sự kết hợp thực dụng giữa các tổ chức truyền thống và cơ sở hạ tầng phi tập trung.
Hệ thống tài chính toàn cầu được xây dựng trên một mạng lưới trung gian khổng lồ, xử lý hàng nghìn tỷ đô la giao dịch mỗi ngày. Kiến trúc này thực sự đã hỗ trợ thương mại toàn cầu và dòng vốn, nhưng cũng mang lại những nút thắt cổ chai, kém hiệu quả và rủi ro hệ thống.
Công nghệ không ngừng phát triển, nhưng các tổ chức truyền thống vẫn ăn sâu bám rễ, không chỉ ở cấp độ vận hành mà còn ở cấp độ chính trị và xã hội. Một số tổ chức được coi là "quá lớn để thất bại", trong khi những tổ chức khác lại phá sản trong im lặng. Dù nhiều tổ chức có danh tiếng lẫy lừng, lịch sử của họ vẫn bị hoen ố bởi các vi phạm quản lý và xung đột lợi ích chưa được giải quyết.
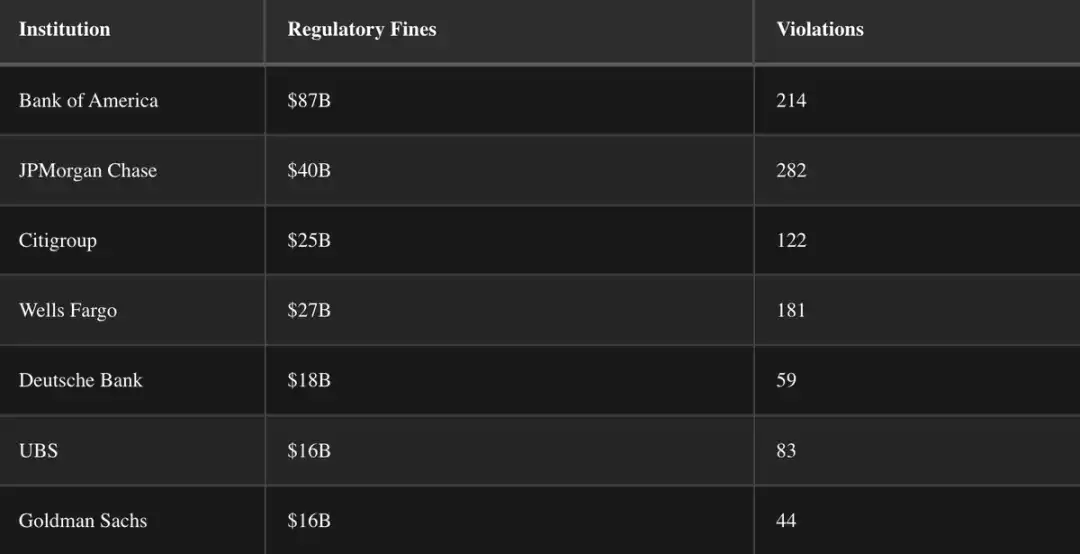
Những hiện tượng này phản ánh một vấn đề hệ thống sâu xa — không chỉ là thiếu quản lý, mà còn là một khiếm khuyết trong thiết kế.
Tệ hơn nữa, ranh giới giữa cơ quan quản lý và đối tượng bị quản lý thường mờ nhạt. Cựu Chủ tịch SEC Gary Gensler từng làm việc tại Goldman Sachs trong 18 năm trước khi giám sát Phố Wall; Chủ tịch Fed Jerome Powell đã tích lũy được khối tài sản lớn từ ngân hàng đầu tư trước khi xây dựng chính sách tiền tệ; Cựu Bộ trưởng Tài chính Mỹ Janet Yellen từng nhận hơn 7 triệu USD tiền thù lao diễn thuyết từ các tổ chức tài chính mà sau này bà phải giám sát.
Thật vậy, năng lực chuyên môn giữa khu vực công và tư có thể tương thích, nhưng hiện tượng "cửa xoay" này không phải là mới, mà gần như đã trở thành chuẩn mực.
Sứ mệnh và cơ chế vận hành của ngân hàng trung ương
Năm 1913, sau một loạt các cuộc rút tiền hàng loạt tại ngân hàng, Cục Dự trữ Liên bang Mỹ (Fed) được thành lập. Được thiết kế bởi các nhà tài phiệt như J.P. Morgan, Fed là một tổ chức bán chính phủ: về lý thuyết chịu trách nhiệm trước Quốc hội, nhưng trên thực tế lại hoạt động độc lập.
Năm 1977, sứ mệnh kép của Fed được xác lập chính thức:
· Tối đa hóa việc làm
· Duy trì sự ổn định giá cả (hiện được hiểu là lạm phát khoảng 2%)
Dù chính sách tiền tệ liên tục phát triển, các công cụ chính vẫn không thay đổi: điều chỉnh lãi suất, mở rộng bảng cân đối kế toán và hoạt động thị trường mở.
Kể từ năm 2012, Fed đã xác định rõ mục tiêu lạm phát hàng năm là 2%, mục tiêu này có ảnh hưởng rộng lớn đến giá trị tài sản và sức mua của đồng USD. Xét theo xu hướng lịch sử dài hạn, lãi suất có xu hướng giảm đều đặn.
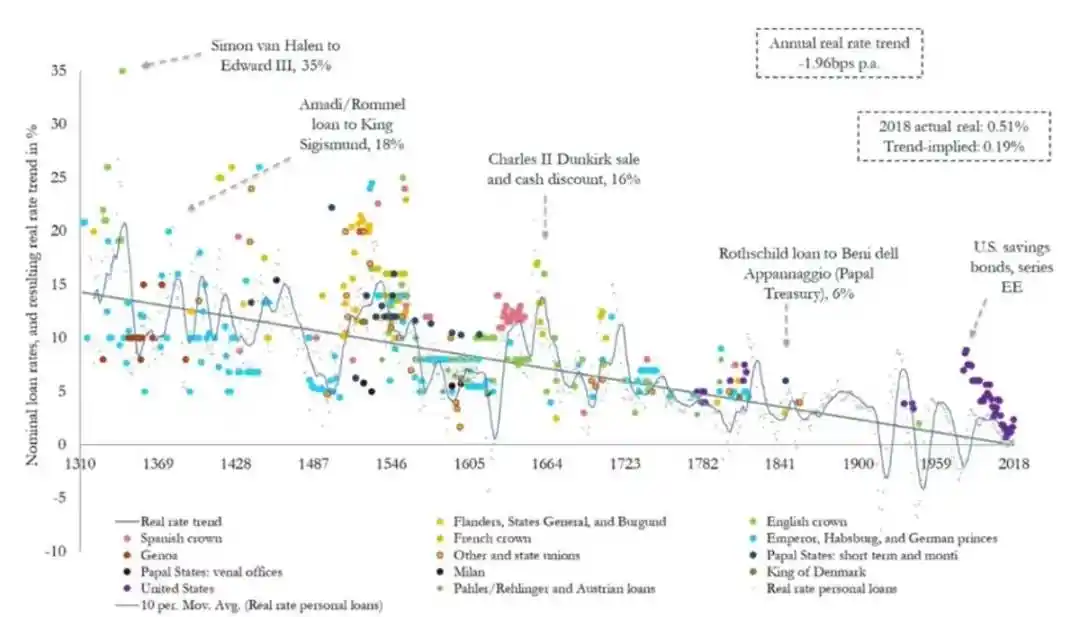
Khi hệ thống tài chính ngày càng phức tạp và liên kết, chi phí vay mượn tiếp tục giảm.
Giá trị và nhận thức
Kể từ năm 2008, mối tương quan giữa bảng cân đối kế toán của Fed và chỉ số S&P 500 ngày càng tăng, làm dấy lên những nghi vấn về tác động lâu dài của việc mở rộng tiền tệ.
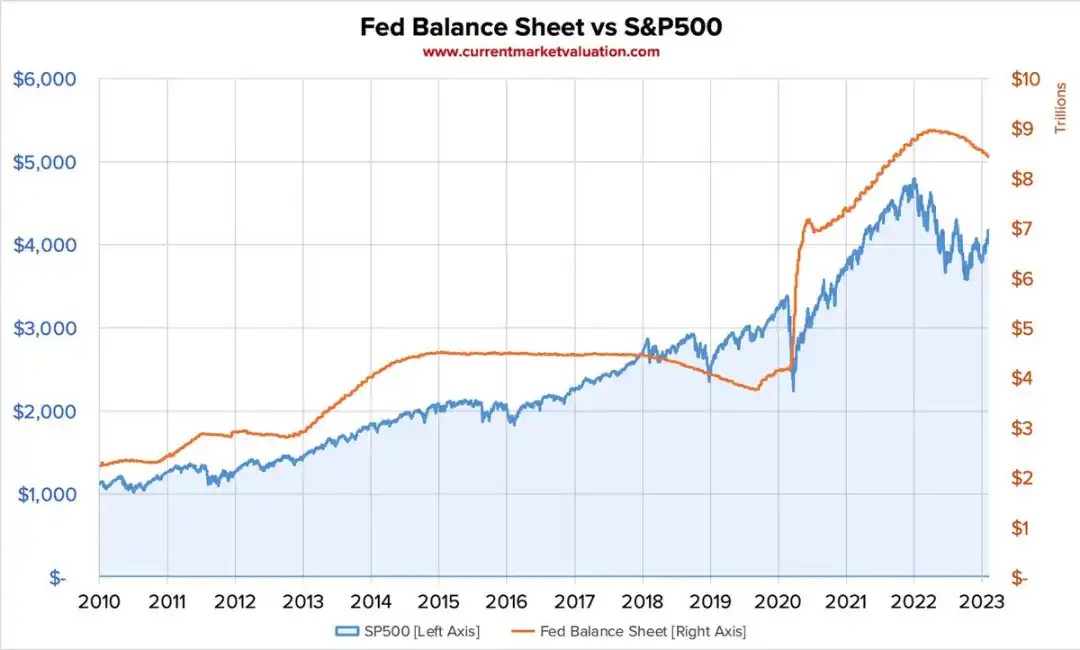
Có ý kiến cho rằng, Mỹ nhờ vị thế thống trị toàn cầu có thể "in tiền tự do" với hậu quả nhỏ; vị thế đồng USD là tiền tệ dự trữ và niềm tin toàn cầu vào các tổ chức Mỹ đã tạo ra vùng đệm chống lại sự xói mòn của lạm phát. Nhưng không phải quốc gia nào cũng có đặc quyền này. Ở nhiều khu vực trên thế giới, đặc biệt là nơi hàng hóa và dịch vụ không được định giá bằng USD hoặc EUR, DeFi không phải là lựa chọn, mà là nhu cầu thiết yếu.
Ở các nền kinh tế phát triển, người dân có thể bàn luận về lợi ích lý thuyết của phi tập trung; nhưng với hàng tỷ người ở các khu vực kém phát triển, họ phải đối mặt với những vấn đề thực tế mà ngân hàng truyền thống không thể hoặc không muốn giải quyết: mất giá tiền tệ, kiểm soát vốn, thiếu cơ sở hạ tầng ngân hàng, bất ổn chính trị. Tất cả những điều này đòi hỏi giải pháp ngoài hệ thống truyền thống.
Stablecoin và chống lạm phát
Trong giai đoạn 2021 đến 2022, Thổ Nhĩ Kỳ trải qua biến động kinh tế nghiêm trọng, với tỷ lệ lạm phát hàng năm lên tới 78,6%.
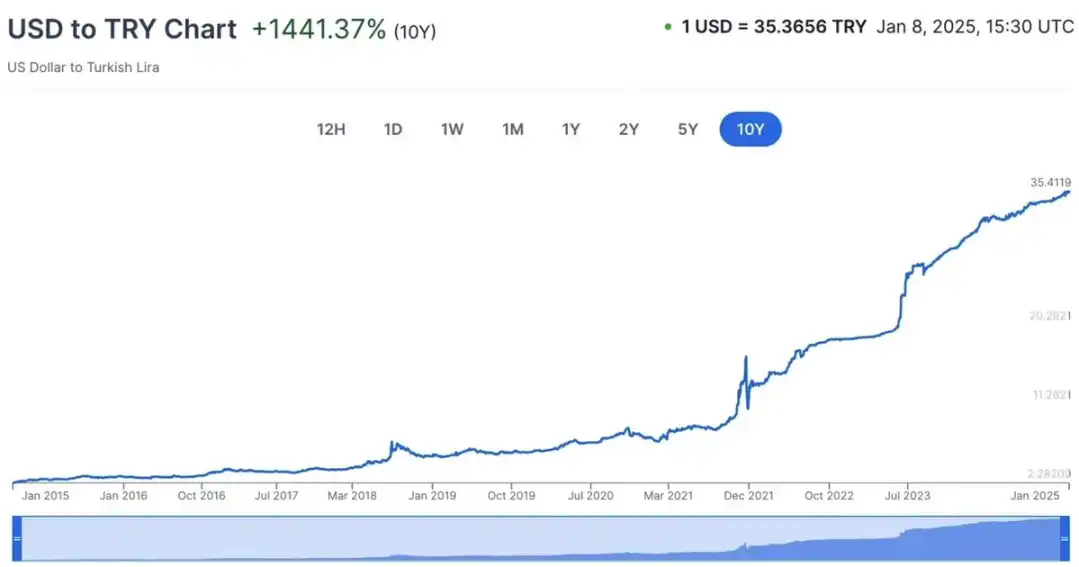
Đối với người dân bình thường, các ngân hàng địa phương không thể cung cấp biện pháp đối phó hiệu quả, nhưng DeFi có thể. Thông qua stablecoin và ví không lưu ký, mọi người có thể tránh mất giá tài sản, giao dịch toàn cầu, vượt qua kiểm soát vốn bất công — tất cả đều được thực hiện bằng các công cụ mã nguồn mở mà bất kỳ ai cũng có thể truy cập.
Những ví này không cần tài khoản ngân hàng, không cần thủ tục giấy tờ phức tạp, chỉ cần khóa riêng hoặc cụm từ ghi nhớ để truy cập tài khoản on-chain.
Khả năng chống kiểm duyệt
Một số lượng lớn tài xế xe tải biểu tình tại biên giới Mỹ-Canada đã bị đóng băng tài khoản ngân hàng bởi chính quyền, khiến họ không thể trả nợ hoặc mua nhu yếu phẩm — dù họ không vi phạm bất kỳ điều luật cụ thể nào.
Trong hệ thống tập trung, quyền tự chủ tài chính không phải là điều hiển nhiên, còn DeFi cung cấp một mô hình khác: dựa trên cơ sở hạ tầng mở, được quản trị bằng mã thay vì chính sách khu vực.
Lợi nhuận và đổi mới
Các giao thức DeFi đã định nghĩa lại các nguyên thủy tài chính: cho vay, giao dịch, bảo hiểm, v.v., nhưng những đổi mới này cũng đi kèm rủi ro mới.
Một số giao thức đã sụp đổ, những kẻ xấu bị phơi bày, nhưng thị trường đang tự nhiên sàng lọc các đổi mới bền vững. Những người sống sót — như nhà tạo lập thị trường tự động (AMM) và pool thanh khoản — đại diện cho thực tiễn tốt nhất của DeFi: xây dựng cơ sở hạ tầng minh bạch, không cần cấp phép, phân phối phí giao dịch cho nhà cung cấp thanh khoản thay vì để lợi nhuận tạo lập thị trường tập trung vào tay một số ít người kiểm soát.
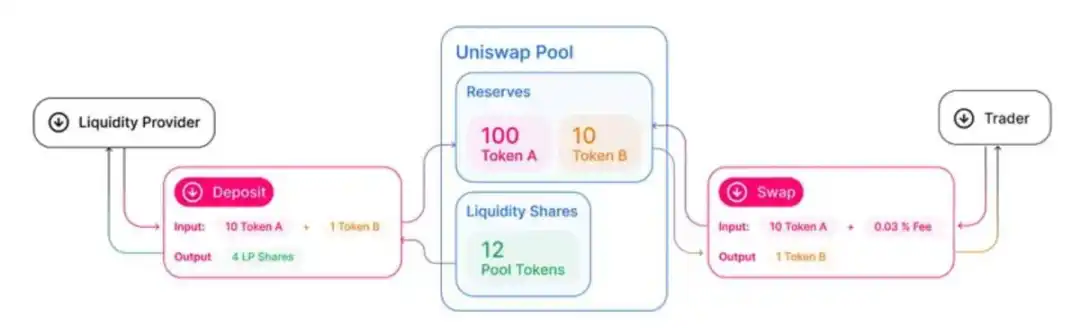
Đây là một mô hình hoàn toàn khác biệt so với tài chính truyền thống — nơi quyền truy cập vào thị trường, đặc biệt là hoạt động tạo lập thị trường, bị hạn chế nghiêm ngặt và thiếu minh bạch.
Tương lai cân bằng
Ít nhất trong ngắn hạn, tương lai của tài chính sẽ không hoàn toàn phi tập trung cũng không hoàn toàn tập trung, mà là hình thái lai. DeFi không phải là sự thay thế hoàn toàn cho tài chính truyền thống, nhưng nó thực sự lấp đầy những khoảng trống mà hệ thống truyền thống bỏ qua: khả năng tiếp cận, chống kiểm duyệt, minh bạch. Ở những nền kinh tế bị lạm phát khu vực hoặc áp bức tài chính, DeFi đã và đang giải quyết các vấn đề hàng ngày.
Ở các quốc gia như Mỹ, nơi hệ thống ngân hàng an toàn hơn, giá trị của DeFi cũng tồn tại, nhưng chủ yếu ở khía cạnh lý thuyết. Đối với phần lớn người dân ở các nền kinh tế ổn định, ngân hàng truyền thống vẫn cung cấp sự tiện lợi, bảo vệ người tiêu dùng và độ tin cậy mà DeFi chưa thể sánh kịp. Một khi cơ sở hạ tầng tài chính truyền thống được nâng cấp thành lớp thanh toán dựa trên blockchain, lý thuyết này sẽ dần trở thành hiện thực.
Trước khi điều đó xảy ra, sẽ có một bộ phận người theo đuổi chủ quyền tài chính, một số doanh nhân xây dựng ở tuyến đầu, một số dòng tiền thông minh tận dụng các nguyên thủy DeFi để thu về lợi nhuận điều chỉnh rủi ro cao hơn — tất nhiên, đi kèm là vô số meme coin và hoạt động airdrop.
Người khác nghĩ gì?
"Mục tiêu của DeFi không phải là đối đầu với tài chính truyền thống, mà là xây dựng một hệ thống tài chính mở và dễ tiếp cận để bổ sung cho cơ sở hạ tầng hiện có." — Đồng sáng lập Ethereum Vitalik Buterin
"Các giao thức DeFi đại diện cho một sự chuyển đổi mô hình trong cơ sở hạ tầng tài chính, cung cấp các giải pháp thay thế cho dịch vụ tài chính truyền thống với tính lập trình và minh bạch." — Giáo sư công nghệ sổ cái phân tán Đại học Basel Dr.Fabian Schär
"Dù các nền tảng DeFi có thể mang lại đổi mới công nghệ đầy hứa hẹn, chúng vẫn cần hoạt động trong một khuôn khổ bảo vệ nhà đầu tư và duy trì tính toàn vẹn của thị trường." — Cựu Chủ tịch SEC Mỹ Gary Gensler
Tại sao DeFi quan trọng
Trong một thế giới đầy biến động kinh tế và thiếu niềm tin vào thể chế, các hệ thống phi tập trung đang dần thể hiện năng lực: tận dụng các thuộc tính mới của blockchain để tăng cường hoạt động thanh toán và tài chính truyền thống.
Kiến trúc của DeFi — không cần cấp phép, toàn cầu, minh bạch — đã giải phóng tự do tài chính mới, phá vỡ rào cản về địa lý, danh tính, tổ chức. Hợp đồng thông minh tự động hóa quy trình phức tạp, giảm chi phí, loại bỏ ma sát — những điều mà cơ sở hạ tầng truyền thống không thể làm được.
Rủi ro vẫn còn, nhưng tiến bộ cũng đang diễn ra.
Tuyên bố miễn trừ trách nhiệm: Mọi thông tin trong bài viết đều thể hiện quan điểm của tác giả và không liên quan đến nền tảng. Bài viết này không nhằm mục đích tham khảo để đưa ra quyết định đầu tư.
Bạn cũng có thể thích
Delta Air Lines hạ dự báo lợi nhuận do chi phí nhiên liệu tăng nhanh hơn giá vé.
Delta Air Lines đã hạ dự báo lợi nhuận năm do chi phí nhiên liệu tăng thêm 6 tỷ USD, vé máy bay tăng mạnh đang thử thách khả năng chịu đựng của hành khách. Mảng lọc dầu dự kiến mang lại lợi nhuận 700 triệu USD giúp giảm bớt tác động từ chi phí nhiên liệu. Rajesh Kumar Singh, Reuters Chicago ngày 9 tháng 10 – Delta Air Lines (DAL.N) vào thứ Sáu đã hạ trung bình dự báo lợi nhuận cả năm gần một phần tư, do chi phí nhiên liệu tăng cao đã bù lấp tác động tích cực từ nhu cầu đi lại mạnh mẽ và giá vé máy bay cao hơn. Việc hạ dự báo này cho thấy thách thức ngày càng lớn mà các hãng hàng không Mỹ phải đối mặt: nếu giá nhiên liệu vẫn neo cao, liệu hành khách có sẵn sàng chịu mức tăng giá vé tiếp theo không? Các hãng hàng không đã tăng giá vé đáng kể trong năm nay, các nhà phân tích cảnh báo rằng việc tăng thêm nữa có thể thử thách khả năng tiếp tục chi tiêu của khách. Hãng hàng không trụ sở Atlanta dự kiến chi phí nhiên liệu cả năm sẽ tăng khoảng 6 tỷ USD so với năm ngoái. Chi phí nhiên liệu quý 3 tăng 62% so với cùng kỳ, lên tới 4,1 tỷ USD, cao hơn hơn 500 triệu USD so với dự đoán hồi tháng Bảy. Khi được hỏi về lý do hạ dự báo, Giám đốc tài chính Delta Air Lines, Erik Snell nói với các phóng viên: "Hoàn toàn là vấn đề nhiên liệu", và chỉ ra rằng từ mùa hè đến nay, cả giá dầu thô và nhiên liệu máy bay đã tăng. Delta Air Lines hiện dự báo lợi nhuận điều chỉnh mỗi cổ phiếu cả năm đạt 5,10-5,60 USD, thấp hơn mức 6,50-7,50 USD dự đoán hồi tháng Bảy. Theo dữ liệu của London Stock Exchange Group (LSEG), mức trung bình mới là 5,35 USD thấp hơn mức dự báo trung bình của các nhà phân tích là 5,46 USD. Công ty dự kiến lợi nhuận trước thuế điều chỉnh năm 2026 là 4,5 tỷ USD. Theo dữ liệu LSEG, lợi nhuận điều chỉnh mỗi cổ phiếu quý 3 là 1,72 USD, thấp hơn một chút so với dự báo trung bình của các nhà phân tích là 1,76 USD. Tỷ suất lợi nhuận hoạt động điều chỉnh giảm từ 11,1% xuống 9,4%. Delta Air Lines là hãng hàng không lớn của Mỹ đầu tiên công bố báo cáo tài chính quý 3, các đối thủ như United Airlines UAL.O, American Airlines AAL.O và Southwest Airlines LUV.N sẽ công bố báo cáo vào cuối tháng này. Giá vé tăng Theo số liệu của Cục Thống kê giao thông Hoa Kỳ, trong tám tháng đầu năm 2026, các hãng hàng không Hoa Kỳ đã chi 42,9 tỷ USD cho nhiên liệu chuyến bay thường lệ, tăng thêm khoảng 13,2 tỷ USD so với cùng kỳ năm trước, dù khối lượng tiêu thụ nhiên liệu giảm nhẹ. Nhu cầu mạnh và tăng trưởng ghế ngồi hạn chế giúp các hãng hàng không chuyển phần lớn chi phí nhiên liệu cao sang hành khách. Theo chỉ số giá tiêu dùng của Bureau of Labor Statistics, trong năm tháng tính đến tháng Tám, giá vé máy bay ở Mỹ trung bình tăng khoảng 25% so với cùng kỳ năm trước. https://www.reuters.com/graphics/USA-AIRLINES/FUEL/lbpgdnbzwvq/chart.png Do giá nhiên liệu tiếp tục cao, và kế hoạch tăng trưởng công suất ngành sẽ tăng tốc trong quý 4 so với quý 3, các nhà phân tích đang theo dõi chặt liệu các hãng bay như Delta có thể tiếp tục tăng giá vé mà không làm giảm nhu cầu đi lại hay không. Các nhà phân tích của Deutsche Bank dự báo tỷ lệ thu hồi chi phí nhiên liệu thông qua các biện pháp doanh thu sẽ còn giảm trong quý 4, và chỉ được thu hồi hoàn toàn vào đầu 2027. Delta Air Lines cho biết nhu cầu vẫn mạnh mẽ. Snell cho biết tỷ lệ đặt vé quý 4 đã gần 60%, công ty kỳ vọng doanh thu sẽ tăng khoảng 20% so với cùng kỳ. Theo dữ liệu LSEG, Delta dự báo lợi nhuận điều chỉnh mỗi cổ phiếu quý 4 đạt 1,15-1,65 USD, với mức trung bình 1,40 USD phù hợp với dự báo trung bình của các nhà phân tích là 1,39 USD. Lợi thế nhà máy lọc dầu Delta Air Lines có một lợi thế so với các hãng hàng không lớn khác của Mỹ: sở hữu nhà máy lọc dầu (link) ở ngoại ô Philadelphia, Snell dự báo nhà máy lọc dầu này sẽ mang lại lợi nhuận 700 triệu USD trong năm nay. "Chúng tôi sở hữu một nhà máy lọc dầu, điều này giúp chúng tôi phòng hộ giá nhiên liệu – một phần – điều mà không công ty nào khác có," ông nói. Nhà máy lọc dầu Monroe được mua lại năm 2012, chuyển dầu thô thành nhiên liệu máy bay và các sản phẩm khác. Delta Air Lines vẫn mua nhiên liệu theo giá thị trường cho hoạt động hàng không, nhưng lợi nhuận từ nhà máy lọc dầu được giữ lại cho công ty. Khi chênh lệch giữa giá dầu thô và sản phẩm tăng, điều này giúp giảm bớt áp lực chi phí cho các hãng hàng không phải mua nhiên liệu từ nhà cung cấp bên ngoài. Tuy nhiên, hiệu quả bảo vệ này phụ thuộc vào tỷ suất lợi nhuận lọc dầu, khi tỷ suất giảm, nhà máy có thể bị lỗ. Dù vậy, nhà máy lọc dầu chỉ giúp giảm bớt một phần tác động từ giá nhiên liệu tăng. Dù dự kiến mang lại lợi nhuận 40 cent/gallon, Delta vẫn dự báo chi phí nhiên liệu sẽ tăng từ 3,61 USD/gallon quý 3 lên 4,25 USD/gallon quý 4. Snell cho biết chi phí nhiên liệu dự kiến sẽ duy trì ở mức cao trong một thời gian. "Cuối cùng, giá nhiên liệu sẽ giảm. Nhưng khi nào giảm, chúng tôi chưa rõ," ông nói. (Ghi chú: Reuters cung cấp bản dịch tự động sang nhiều ngôn ngữ để tiện cho độc giả không phải tiếng Anh bản địa. Do dịch thuật tự động có thể sai, hoặc thiếu ngữ
“SaaS ngày tận thế” phá sản? Autodesk (ADSK.US), Intuit (INTU.US) dẫn đầu xu hướng leo dốc ngược, phố Wall định giá lại câu chuyện “AI nuốt chửng phần mềm”
Trong tuần này, Autodesk và Intuit có khả năng ghi nhận mức tăng mạnh nhất trong nhiều tháng qua, bất chấp áp lực chung của ngành công nghệ, cho thấy thị trường đang lạc quan trở lại về triển vọng tăng trưởng của ngành SaaS (phần mềm như một dịch vụ).
Starlink nhằm vào thị trường viễn thông di động của Mỹ, SpaceX (SPCX.US) mở ra không gian tăng trưởng mới: Phố Wall tập trung vào việc tái cấu trúc ngành viễn thông
Kết hợp với dung lượng vệ tinh hiện có, SpaceX đang bổ sung năng lực cần thiết để nâng cấp từ "kết nối dự phòng thỉnh thoảng cần thiết" lên "dịch vụ di động sử dụng hàng ngày". Mạng lưới vệ tinh cung cấp phạm vi phủ sóng rộng, bổ sung cho các khu vực bị mất kết nối trên mặt đất. Mạng lưới mặt đất tần số thấp cải thiện kết nối bên trong các tòa nhà và môi trường phức tạp có vật cản, hai hệ thống này hỗ trợ lẫn nhau.
Nguồn cung dầu thô Trung Đông dần được phục hồi, nhưng tại sao giá dầu vẫn cao?

Giá tiền điện tử
Thêm


