Gần đây, OpenAI và Anthropic lần lượt công bố báo cáo người dùng cốt lõi về ChatGPT và Claude. Hai tài liệu này không chỉ đơn thuần là bản trình bày thành tích, mà còn tiết lộ một xu hướng cực kỳ quan trọng của ngành công nghiệp trí tuệ nhân tạo hiện nay: hai mô hình hàng đầu đang phát triển theo những hướng hoàn toàn khác biệt, với vị thế thị trường, kịch bản ứng dụng cốt lõi và mô hình tương tác với người dùng đã xuất hiện sự phân hóa rõ rệt.
Vì vậy, Silicon Rabbit cùng đội ngũ chuyên gia tại Silicon Valley đã tiến hành phân tích so sánh hai báo cáo này, rút ra những tín hiệu ngành ẩn sau đó, đồng thời thảo luận về những gợi ý sâu sắc đối với lộ trình công nghệ tương lai, mô hình kinh doanh và chiến lược đầu tư liên quan.
Dữ liệu từ hai báo cáo cho thấy rõ sự khác biệt về nền tảng người dùng và chức năng cốt lõi giữa ChatGPT và Claude, đây là điểm khởi đầu để hiểu về sự phân hóa chiến lược dài hạn của họ.
ChatGPT: Thâm nhập thị trường trong lĩnh vực ứng dụng đa năng
Báo cáo của OpenAI xác nhận vị thế ứng dụng hiện tượng của ChatGPT. Tính đến tháng 7 năm 2025, số người dùng hoạt động hàng tuần đã vượt quá 700 triệu. Cấu trúc người dùng thể hiện hai đặc điểm chính:
Thứ nhất, nhóm người dùng đã mở rộng thành công sang nhiều đối tượng hơn, từ hình mẫu người dùng chủ yếu là kỹ thuật viên ban đầu đã chuyển thành nhóm nhân viên văn phòng có trình độ học vấn cao, đa ngành nghề;
Thứ hai, tỷ lệ giới tính trở nên cân bằng hơn, tỷ lệ người dùng nữ tăng lên 52%.
Về kịch bản ứng dụng, chức năng cốt lõi của ChatGPT tập trung vào ba lĩnh vực: hướng dẫn thực tiễn, tra cứu thông tin và soạn thảo văn bản, chiếm gần 80% tổng số cuộc trò chuyện.
Người dùng chủ yếu sử dụng nó để hỗ trợ cuộc sống hàng ngày và các nhiệm vụ văn phòng thông thường. Đáng chú ý, báo cáo chỉ rõ rằng tỷ lệ sử dụng cho các trợ giúp kỹ thuật chuyên môn như lập trình đã giảm đáng kể từ 12% xuống còn 5%.
Tổng thể, lộ trình chiến lược của ChatGPT là trở thành một trợ lý AI đa năng phục vụ cho nhóm người dùng rộng lớn. Rào cản cốt lõi của nó nằm ở số lượng người dùng khổng lồ và hiệu ứng mạng lưới hình thành từ đó, cũng như mức độ thâm nhập cao trong quy trình xử lý thông tin hàng ngày của người dùng.
Claude: Tập trung vào kịch bản tự động hóa chuyên nghiệp và doanh nghiệp
Báo cáo của Anthropic lại vẽ nên một bức tranh hoàn toàn khác. Phân bố người dùng của Claude có tương quan mạnh với mức phát triển kinh tế của khu vực (GDP bình quân đầu người), cho thấy nhóm người dùng chính là các nhân viên tri thức và chuyên gia tại các nền kinh tế phát triển.
Kịch bản ứng dụng cốt lõi của nó tập trung cao độ. Dữ liệu báo cáo cho thấy, kỹ thuật phần mềm là lĩnh vực ứng dụng chính ở hầu hết các khu vực, tỷ lệ nhiệm vụ liên quan ổn định từ 36% đến 40%, điều này tạo nên sự đối lập rõ rệt với xu hướng ứng dụng của ChatGPT trong lĩnh vực này.
Dữ liệu ấn tượng nhất trong báo cáo thể hiện ở tỷ lệ nhiệm vụ “tự động hóa”. Trong 8 tháng qua, tỷ lệ nhiệm vụ tự động hóa theo kiểu “chỉ thị” – người dùng đưa ra lệnh trực tiếp, AI tự động hoàn thành phần lớn công việc – đã tăng mạnh từ 27% lên 39%.
Trong nhóm người dùng doanh nghiệp sử dụng API trả phí, xu hướng này còn rõ rệt hơn: có tới 77% các tương tác hội thoại diễn ra theo mô hình tự động hóa, và phần lớn là tự động hóa theo kiểu “chỉ thị” với mức can thiệp thủ công tối thiểu.
Do đó, định vị chiến lược của Claude rất rõ ràng: trở thành công cụ năng suất và tự động hóa chuyên nghiệp được tích hợp sâu vào quy trình làm việc cốt lõi của doanh nghiệp. Lợi thế cạnh tranh của nó nằm ở sự tối ưu hóa sâu cho các lĩnh vực chuyên môn cụ thể (đặc biệt là phát triển phần mềm) và theo đuổi hiệu quả thực hiện nhiệm vụ đến mức tối đa.
Dựa trên sự phân hóa chiến lược nêu trên, Silicon Rabbit và đội ngũ chuyên gia tại Silicon Valley đã đối chiếu dữ liệu từ hai báo cáo, rút ra ba nhận định ngành có tính dự báo cho nhà đầu tư.
Thứ nhất: “Ứng dụng lập trình” phân hóa, báo hiệu sự trỗi dậy của thị trường công cụ AI chuyên biệt
Sự thay đổi tỷ trọng ứng dụng lập trình giữa ChatGPT và Claude không phản ánh biến động nhu cầu thị trường, mà là sự nâng cấp nhu cầu người dùng theo hướng “chuyên biệt hóa” và “tích hợp hóa”.
Giao diện hội thoại đa năng đã khó đáp ứng nhu cầu sâu của các lập trình viên chuyên nghiệp trong quy trình làm việc phức tạp. Họ cần các chức năng AI có thể tích hợp liền mạch với môi trường phát triển tích hợp (IDE), hệ thống kiểm soát phiên bản mã nguồn và phần mềm quản lý dự án.
Xu hướng này báo hiệu một cơ hội thị trường quan trọng: “chuỗi công cụ AI nguyên bản” được thiết kế riêng cho các ngành cụ thể (như phát triển phần mềm, phân tích tài chính, dịch vụ pháp lý) và gắn kết sâu với quy trình làm việc hiện tại.
Điều này đòi hỏi AI không chỉ có năng lực mô hình, mà còn phải hiểu sâu về ngành. Đối với đầu tư vào các lĩnh vực liên quan, việc đánh giá liệu đối tượng có khả năng xây dựng “tích hợp sâu” hay không sẽ là điểm then chốt.
Thứ hai: “Tỷ lệ tự động hóa 77%”, định lượng quá trình tăng tốc tự động hóa nhiệm vụ doanh nghiệp
Báo cáo của Anthropic với “tỷ lệ tự động hóa API doanh nghiệp đạt 77%” là một tín hiệu cực mạnh, cho thấy ở tuyến đầu ứng dụng thương mại, vai trò của AI đang chuyển nhanh từ “hỗ trợ con người” sang “thực thi nhiệm vụ”.
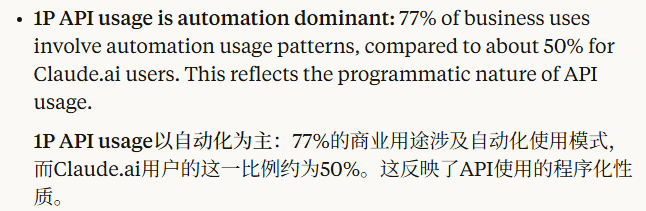
Dữ liệu này yêu cầu chúng ta đánh giá lại tốc độ AI tác động đến năng suất doanh nghiệp, cấu trúc tổ chức và mô hình chi phí. Trước đây thị trường chủ yếu quan tâm đến giá trị “tăng hiệu quả” của AI, nhưng giờ đây phải đưa giá trị “thay thế” vào khung phân tích cốt lõi.
Logic đầu tư cần mở rộng từ việc đánh giá “AI hỗ trợ nhân viên con người như thế nào” sang “ở những lĩnh vực công việc tri thức nào, AI có thể hoàn thành độc lập các nhiệm vụ tiêu chuẩn hóa với hiệu quả cao hơn và chi phí thấp hơn”.
Các lĩnh vực như lập báo cáo tài chính, kiểm tra hợp đồng sơ bộ, phân tích dữ liệu thị trường – vốn có quy trình hóa và chi phí nhân lực cao – sẽ là những hướng đi đầu tiên mà công nghệ tự động hóa AI tạo ra hiệu quả kinh tế rõ rệt.
Thứ ba: Sự khác biệt giữa mô hình “hợp tác và tự động hóa” tiết lộ lộ trình tiến hóa mô hình kinh doanh AI
Một dữ liệu phản trực giác trong báo cáo là: ở những khu vực có tỷ lệ sử dụng Claude bình quân đầu người càng cao, người dùng càng có xu hướng sử dụng mô hình “hợp tác”; ngược lại, ở những khu vực có tỷ lệ sử dụng thấp hơn, người dùng lại thiên về mô hình “tự động hóa”.
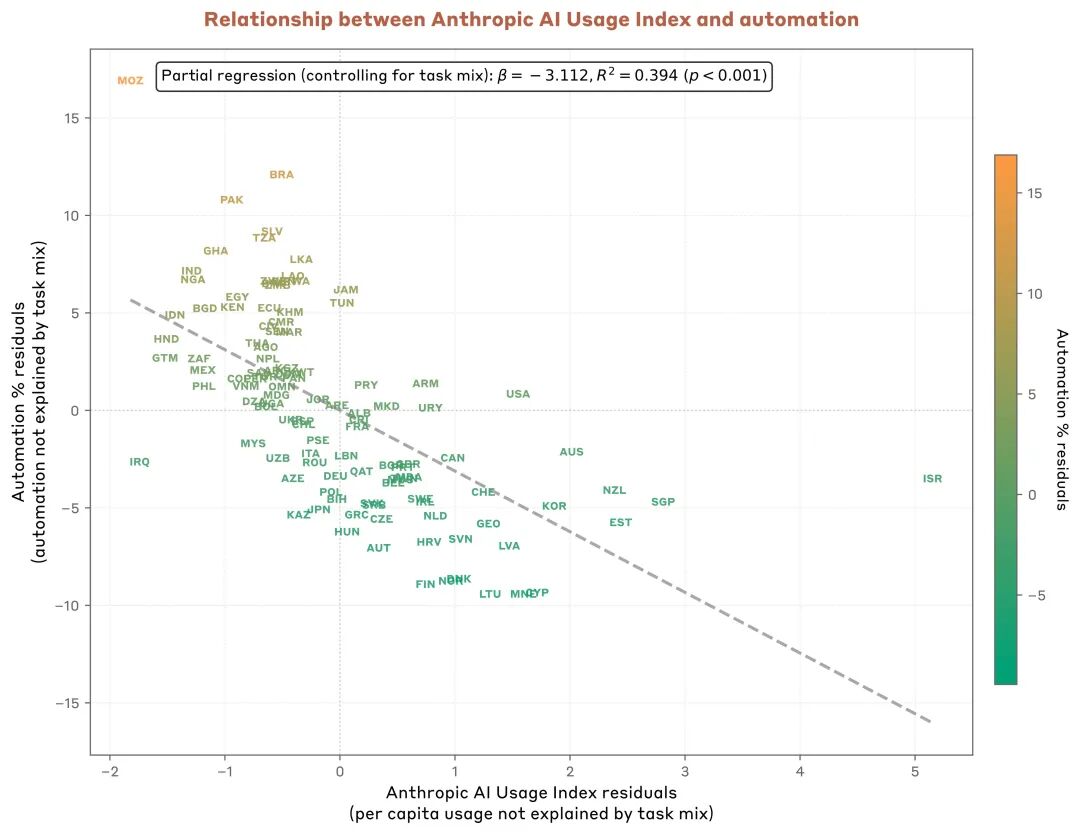
Điều này có thể tiết lộ mối quan hệ tiến hóa giữa mô hình kinh doanh AI và mức độ trưởng thành của người dùng. Ở giai đoạn thâm nhập thị trường ban đầu, người dùng có xu hướng coi AI như một công cụ tăng hiệu quả đơn giản, dùng để hoàn thành các nhiệm vụ độc lập thay thế (tự động hóa).
Khi người dùng (đặc biệt là người dùng chuyên nghiệp) hiểu sâu hơn về ranh giới năng lực và cách tương tác với AI, họ sẽ bắt đầu khám phá cách hợp tác phức tạp với AI để hoàn thành những nhiệm vụ sáng tạo, trước đây khó thực hiện (hợp tác).
Điều này đặt ra suy nghĩ mới cho mô hình kinh doanh AI dài hạn. Ngoài việc cắt giảm chi phí thông qua tự động hóa thay thế (mô hình SaaS), việc tạo ra giá trị mới và nâng cao chất lượng quyết định thông qua hợp tác người-máy có thể sinh ra các mô hình kinh doanh cao cấp hơn, ví dụ như trả phí theo hiệu quả hoặc đăng ký hỗ trợ quyết định. Khi đánh giá dự án AI, nhà đầu tư nên cân nhắc tiềm năng phát triển trên cả hai hướng “tự động hóa” và “đồng sáng tạo”.
Phân tích trên dựa vào báo cáo công khai chỉ là điểm khởi đầu của quá trình ra quyết định. Một quyết định hoàn chỉnh còn cần trả lời những câu hỏi sâu hơn về “làm thế nào thực hiện” và “ai sẽ thực hiện”, ví dụ:
Trong lĩnh vực “chuỗi công cụ AI nguyên bản”, kiến trúc công nghệ, thành phần đội ngũ và tình hình xác thực thị trường của các startup tiềm năng nhất ra sao?
Bên trong các công ty công nghệ hàng đầu, lộ trình kỹ thuật thực tế, chi phí triển khai và dữ liệu ROI cụ thể để đạt tỷ lệ tự động hóa nhiệm vụ cao là gì?
Đối với các công ty như Apple, chiến lược AI trong hệ sinh thái khép kín, đặc biệt là logic công nghệ nền tảng và lộ trình thương mại hóa của mô hình lớn tự phát triển như thế nào?
Những thông tin này không thể lấy từ báo cáo công khai, chúng đến từ kinh nghiệm thực tiễn ở tuyến đầu ngành. Để thực sự hiểu được động thái ngành AI hiện tại, cần phải đối thoại trực tiếp với những nhân vật cốt lõi đang định hình các công nghệ và sản phẩm này.
Ví dụ, để nghiên cứu sâu về tuyến đầu ngành, khách hàng tài chính của chúng tôi gần đây đã có những trao đổi chuyên sâu với hai chuyên gia sau:
Một nhà khoa học ML/DL/NLP, trưởng bộ phận kỹ thuật tại bộ phận học máy của Apple. Là thành viên cốt lõi huấn luyện từ đầu mô hình ngôn ngữ lớn (LLM) của Apple, anh ấy có thể trực tiếp tiết lộ những thách thức kỹ thuật, chi phí huấn luyện thực tế và cân nhắc chiến lược báo cáo trực tiếp lên ban lãnh đạo cao nhất khi các ông lớn công nghệ tự xây dựng năng lực AI cốt lõi.
Một trưởng nhóm kỹ thuật (Engineer Lead) của tổ chức GenAI tại Meta. Là kỹ sư sáng lập, anh không chỉ tham gia sâu vào phát triển LLM mà còn chủ trì quá trình tích hợp công nghệ GenAI với các động cơ kinh doanh cốt lõi như xếp hạng quảng cáo, hệ thống đề xuất. Trao đổi với anh giúp phác họa rõ ràng lộ trình chuyển hóa từ năng lực mô hình sang ROI thương mại, cũng như quan sát đầu tư vào các startup AI tiên tiến ở Bắc Mỹ.
Những góc nhìn từ các chuyên gia như vậy sẽ chuyển hóa các xu hướng vĩ mô trong báo cáo công khai thành thông tin chiến thuật chi tiết có thể định hướng quyết định cụ thể. Trong môi trường ngành thay đổi nhanh chóng, việc có được những hiểu biết sâu vượt qua thông tin công khai là nền tảng để xây dựng lợi thế nhận thức và đưa ra quyết định chính xác. Nếu bạn có nhu cầu thảo luận sâu hơn về các chủ đề trên, chúng tôi hoan nghênh bạn liên hệ để sắp xếp trao đổi với chuyên gia trong lĩnh vực tương ứng.
Khi đội ngũ của bạn tranh luận không ngừng về lộ trình công nghệ, khi quyết định đầu tư của bạn còn do dự, khi chiến lược sản phẩm của bạn rơi vào sương mù... hãy nhớ rằng, những băn khoăn bạn đang gặp phải có thể chính là con đường mà một chuyên gia nào đó đã vượt qua từ lâu. Silicon Rabbit tin rằng: Kinh nghiệm thực tế luôn đến từ chính những người đang thúc đẩy sự thay đổi của ngành.