
BlackRock lạc quan về triển vọng dài hạn của vàng: nợ và thâm hụt làm giảm sức mua của tiền giấy, cổ phiếu khai thác vàng có thể khuếch đại mức tăng giá vàng

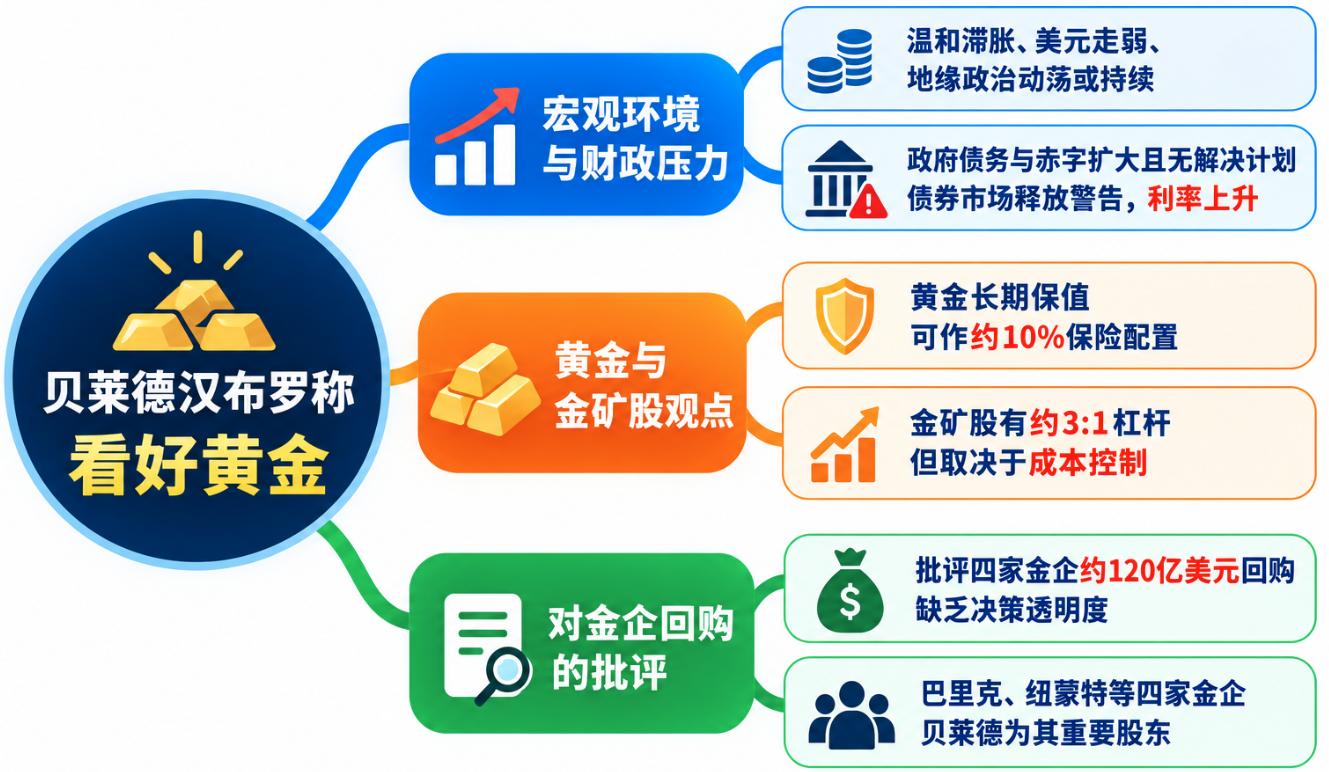
Evy Hambro, Giám đốc Đầu tư toàn cầu về chủ đề và ngành của BlackRock, cho biết trong một cuộc phỏng vấn với MoneyWeek rằng môi trường thị trường hiện tại với tình trạng lạm phát nhẹ, đồng đô la suy yếu và bất ổn địa chính trị có thể sẽ tiếp tục. Ông cho rằng, thị trường trái phiếu, đặc biệt là trái phiếu chính phủ, không ngừng phát đi tín hiệu áp lực tài chính gia tăng.
Hambro chỉ ra, các khoản nợ của chính phủ các quốc gia đang ở mức rất lớn, thâm hụt ngân sách hàng năm tiếp tục tăng lên, trong khi các chính phủ chưa đưa ra kế hoạch hiệu quả giải quyết các vấn đề này. Điều này không chỉ làm tăng áp lực tài chính mà còn khiến các nhà đầu tư phải đánh giá lại rủi ro khi nắm giữ trái phiếu chính phủ và tiền pháp định.
Ông nói: “Tôi nghĩ tình hình sẽ tiếp tục như vậy. Nếu chúng ta nhìn về tương lai và cố gắng hiểu những gì đang diễn ra trên thị trường, thì theo quan điểm của tôi, ít nhất đối với một số người, có một điều rất rõ ràng: Thị trường trái phiếu, đặc biệt là trái phiếu chính phủ, đang phát đi tín hiệu cảnh báo. Chúng đang nói với bạn rằng tình hình không lành mạnh. Lãi suất đang tăng lên, trong khi quy mô nợ đã rất lớn. Các khoản thâm hụt ngân sách hàng năm mà chính phủ cần bù đắp cũng ngày càng tăng, gây áp lực lớn cho toàn bộ hệ thống tài chính.”
Theo Hambro, sự lo ngại của nhà đầu tư về sức mua của tiền tệ là một trong những nguyên nhân thúc đẩy dòng vốn chuyển sang tài sản vật chất.
Ông nói: “Mọi người sẽ nói, mười năm trước hoặc thậm chí lâu hơn, một bảng Anh, một đô la hoặc một euro có thể mua được nhiều thứ hơn hôm nay rất nhiều, họ không muốn chịu rủi ro đó. Đó là một trong những yếu tố.”
Ông cũng chỉ trích một số khoản chi tiêu của chính phủ thiếu hiệu quả, cho rằng khi chính phủ liên tục thâm hụt ngân sách mà không có kế hoạch trả nợ rõ ràng, nhà đầu tư có thể yêu cầu lãi suất cao hơn để bù đắp rủi ro tiềm ẩn.
Hambro phát biểu: “Những chính phủ này gánh khoản thâm hụt ngân sách khổng lồ và nợ lớn mà không có kế hoạch giải quyết vấn đề, và tình hình có vẻ chỉ ngày càng tồi tệ hơn. Nếu họ muốn tiền của tôi, họ phải trả lãi cao hơn nhiều so với mức trước đây.”
Vàng trở thành tài sản quan trọng để phòng ngừa rủi ro nợ và tiền tệ
Đối mặt với sự gia tăng nợ chính phủ, thâm hụt ngân sách lớn và sức mua tiền tệ suy giảm, Hambro cho rằng tài sản vật chất có thể bảo vệ sức mua lâu dài.
Ông nói: “Tài sản vật chất có thể là cơ sở hạ tầng, hàng hóa hoặc vàng. Về lâu dài, những tài sản này bảo vệ sức mua. Khi tôi bắt đầu công việc này hơn 30 năm trước, giá đồng là 0,60 đô la mỗi pound, hiện nay đã lên tới 6 đô la. Khi đó vàng là 400 đô la mỗi ounce, nay đã vượt 4000 đô la mỗi ounce.”
Hambro nhấn mạnh rằng giá trị lâu dài của vàng không hoàn toàn phụ thuộc vào một chu kỳ lãi suất nào đó. Ông cho rằng vàng có thể lưu giữ giá trị trong thời gian dài, dù ở từng giai đoạn có thể có biến động mạnh.
Ông nói: “Những người yêu vàng thường đùa rằng suốt 2000 năm, một ounce vàng luôn mua được một bộ vest nam. Vậy nên, vàng phần lớn là tài sản có thể lưu giữ giá trị lâu dài. Trong lịch sử, đôi khi vàng thể hiện xuất sắc, đôi khi không tốt; có lúc sức mua của vàng vượt kỳ vọng, cũng có lúc không như mong đợi. Nhưng nhìn tổng thể, trong dài hạn, vàng luôn là một tài sản rất xuất sắc. Tôi nghĩ mọi người đang nhận ra lại điều đó.”
Hambro cũng chỉ ra rằng cách nhà đầu tư phân bổ vàng đang thay đổi. Những năm 1990, tổ chức quản lý tài sản thường phân bổ một tỷ lệ vàng nhất định vào danh mục của khách hàng, nhưng sang đầu thế kỷ XXI, dạng phân bổ này dần biến mất. Nay, phân bổ vàng bắt đầu được chú ý trở lại, nhưng tỷ lệ vẫn thấp.
Ông nói: “Mọi người thường nói tỷ lệ phân bổ vàng nên khoảng 10%, bởi bản chất vàng như bảo hiểm. Nếu bạn không mua bảo hiểm, khi có vấn đề, thiệt hại sẽ rất nặng nề. Nếu bạn mua bảo hiểm mỗi năm mà 10 năm liên tiếp không có gì xảy ra, bạn có thể thấy tiền đó bị lãng phí. Nhưng khi ngày nhiều chuyện xảy ra thật sự, bạn sẽ lấy lại toàn bộ số tiền ấy.”
Theo Hambro, vai trò của vàng trong danh mục giống như bảo hiểm, chứ không phải lúc nào cũng vượt trội mọi tài sản khác ở từng giai đoạn. Nhà đầu tư cần chịu những giai đoạn vàng kém, nhưng có thể chốt lời từ các tài sản khác có hiệu suất tốt để duy trì tỷ lệ vàng hợp lý.
Ông bổ sung: “Giữ vàng trong danh mục đầu tư chắc chắn sẽ có lúc vàng kém. Nếu vàng không tốt, bạn có thể chốt lời từ những tài sản xuất sắc khác — quy mô những tài sản này thường lớn gấp chín đến mười lần hoặc hơn so với vị thế vàng. Sau đó, bạn dùng một phần lợi nhuận để đầu tư lại vàng, vậy là luôn duy trì tỷ lệ bảo hiểm trong danh mục.”
Hambro cho rằng tín hiệu cảnh báo từ thị trường trái phiếu đang nhắc nhở nhà đầu tư phải đa dạng hóa danh mục, tránh đặt quá nhiều vào một loại tài sản duy nhất.
Ông nói: “Nhất định phải đa dạng hóa. Đừng bỏ tất cả trứng vào một giỏ. Bởi, cuối cùng nợ chính phủ sẽ được giải quyết thế nào? Cách đỡ đau nhất là để lạm phát làm giá trị thực của nợ ngày càng giảm. Điều đó đồng nghĩa các chính phủ và ngân hàng trung ương sẽ không kiên quyết với mục tiêu lạm phát như kỳ vọng. Thực tế là họ chưa bao giờ đạt được những mục tiêu đó một cách lâu dài.”
Ông tiếp tục: “Theo tôi, điều này rất rõ ràng. Tôi tin rằng giá vàng sẽ phản ánh nỗi đau ở các lĩnh vực khác. Nếu tình hình xấu đi, vàng sẽ thể hiện điều đó; nếu tốt hơn, vàng cũng phản ứng tương ứng. Và rất khó tưởng tượng tình hình hiện tại sẽ cải thiện nhanh chóng.”
Cổ phiếu khai thác vàng cung cấp hiệu ứng đòn bẩy, chìa khóa là kiểm soát chi phí
Bên cạnh vàng vật chất, Hambro cũng đánh giá cao các doanh nghiệp khai thác vàng. Ông cho rằng cổ phiếu khai thác vàng cung cấp cơ hội đòn bẩy mà vàng vật chất không có, nhưng ưu điểm này phụ thuộc vào việc quản lý chi phí và biến động biên lợi nhuận của các công ty khai khoáng.
Hambro cho biết, trong lịch sử, giá cổ phiếu của các doanh nghiệp sản xuất hàng hóa thường có mối quan hệ tỷ lệ khoảng 3:1 với giá hàng hóa, đặc biệt với vàng.
Ông nói: “Từ trước đến nay, giá cổ phiếu của doanh nghiệp sản xuất hàng hóa với giá hàng hóa, đặc biệt là lĩnh vực vàng, thường có tỷ lệ khoảng 3:1. Nghĩa là cứ giá hàng hóa biến động 1%, giá trị cổ phiếu các công ty liên quan sẽ biến động khoảng 3%. Mối quan hệ này khá ổn định trong nhiều năm.”
Ông so sánh mối quan hệ này với quyền chọn, và cho rằng hiệu ứng đòn bẩy của doanh nghiệp khai khoáng phụ thuộc vào việc kiểm soát chi phí vận hành. Nếu chi phí tăng nhanh hơn giá vàng, biên lợi nhuận sẽ khó tăng tiếp và giá cổ phiếu sẽ giảm hiệu ứng so với giá vàng.
Hambro cho biết, từng có thời điểm giá vàng tăng nhưng giá cổ phiếu khai thác lại giảm, một phần vì áp lực chi phí. Nhưng vài năm gần đây, mối quan hệ này đã khôi phục.
Ông nói: “Tôi rất vui khi chứng kiến mối quan hệ này đã hoàn toàn trở lại trong vài năm qua. Không chỉ năm nay mà cả những năm trước: hàng hóa thể hiện xuất sắc, cổ phiếu liên quan cũng cho lợi nhuận gấp nhiều lần. Đồng và nhiều lĩnh vực hàng hóa khác đều có hiện tượng tương tự.”
Ông cho rằng lạm phát chi phí của doanh nghiệp khai khoáng không tăng nhanh bằng giá vàng, do đó biên lợi nhuận được mở rộng, giúp cổ phiếu liên quan cho kết quả tốt hơn.
Khi lựa chọn công cụ đầu tư vàng, Hambro nhấn mạnh nhà đầu tư nên quyết định phương án phân bổ dựa trên mức chấp nhận rủi ro của mình. Những người muốn đầu tư theo giá vàng một cách trực tiếp mà không chịu rủi ro vận hành của công ty khai khoáng, nên cân nhắc vàng ETF được hỗ trợ bởi vàng vật chất; nếu muốn hiệu ứng giá mạnh hơn, có thể cân nhắc cổ phiếu khai thác vàng.
Ông nói: “Mọi người luôn hỏi tôi nên đầu tư vàng bằng cách nào? Điều đó phụ thuộc vào mức độ chấp nhận rủi ro của bạn. Nếu bạn chỉ muốn đầu tư theo giá vàng, nên chọn vàng ETF, và phải là ETF có vàng vật chất làm tài sản hỗ trợ. Nếu muốn nhiều kích thích, bạn có thể phân bổ cổ phiếu khai khoáng. Nếu muốn tăng hiệu ứng, hãy đầu tư trực tiếp vào cổ phiếu khai thác vàng.”
Hambro cũng chỉ ra rằng thỏi vàng bản thân không trả cổ tức và cũng không thể tự tăng giá trị; trong khi doanh nghiệp khai khoáng có thể tạo ra dòng tiền và cổ tức, đồng thời tạo giá trị bổ sung qua các thương vụ M&A.
Ông cho biết: “Tôi luôn quan tâm đến cổ phiếu khai khoáng, vì thỏi vàng không trả cổ tức, cũng không tự tăng giá trị. Doanh nghiệp khai khoáng có thể chia cổ tức, và còn tạo ra giá trị bổ sung qua M&A. Nếu bạn có thể quản lý rủi ro qua phân bổ đa dạng, bạn sẽ có lợi nhuận vượt xa tốc độ tăng giá của hàng hóa cơ bản.”
Tuy nhiên, hiệu ứng đòn bẩy của cổ phiếu khai khoáng không phải luôn luôn đúng. Nếu chi phí doanh nghiệp không kiểm soát, biên lợi nhuận bị thu hẹp hoặc vận hành gặp vấn đề, giá cổ phiếu khai khoáng sẽ không tốt dù giá vàng tăng.
Hambro chỉ trích kế hoạch mua lại cổ phiếu 12 tỷ USD, chất vấn việc phân bổ vốn của các tập đoàn khai khoáng
Hambro đánh giá cao doanh nghiệp khai thác vàng, nhưng không có nghĩa ông đồng tình với tất cả quyết định phân bổ vốn trong ngành.
Tuần trước, tại Hội nghị khai khoáng của Financial Times ở Anh (FT Mining Summit), ông chỉ trích nhiều doanh nghiệp khai thác lớn triển khai kế hoạch mua lại cổ phiếu, cho rằng họ bỏ ra số vốn lớn mà thiếu quá trình quyết định hợp lý, đó là “phân bổ vốn liều lĩnh”.
Hambro nói: “Khoảng 18 tháng qua, có một điều khiến chúng tôi rất thất vọng, đó là các doanh nghiệp vàng đã phân bổ vốn liều lĩnh cho việc mua lại cổ phiếu. Chúng tôi thấy những doanh nghiệp này chi số tiền rất lớn để mua lại cổ phiếu mà không có quy trình quyết định thực sự kỹ lưỡng.”
Ông đặc biệt so sánh việc mua lại cổ phiếu với quyết định đầu tư xây dựng mỏ mới. Hambro cho rằng doanh nghiệp khai khoáng khi quyết định đầu tư 1 tỷ USD xây một mỏ mới sẽ nghiên cứu rất kỹ, nhưng khi dùng số tiền tương đương mua lại cổ phiếu, lại không làm phân tích tương xứng.
Ông nói: “Nếu bạn xem doanh nghiệp quyết định đầu tư 1 tỷ USD xây mỏ mới sẽ làm bao nhiêu việc, thì thấy họ nghiên cứu rất kỹ lưỡng cho quyết định này, vượt xa những gì làm khi chi 1 tỷ USD mua lại cổ phiếu.”
Hiện tại, bốn tập đoàn khai thác vàng lớn đã công bố tổng kế hoạch mua lại cổ phiếu lên tới khoảng 12 tỷ USD, gồm Barrick Mining, Newmont, AngloGold Ashanti và Gold Fields.
Hambro cũng chỉ trích kế hoạch này thiếu minh bạch. Ông cho rằng doanh nghiệp nên giải thích việc định giá cho quyết định mua lại, và tại sao lại mua lại số lượng lớn ở mức giá cụ thể.
Ông nói: “Khi giá cổ phiếu đang ở đỉnh, doanh nghiệp lại công bố mua lại với số lượng lớn, chúng tôi rất thất vọng. Nhưng khi giá vàng giảm còn 4000 đô la mỗi ounce, họ lại dừng mua lại, lúc này giá cổ phiếu rẻ hơn 40%. Vậy họ đã tính toán gì cho quyết định mua lại trước đó?”
Theo ông, thay vì cam kết mua lại với quy mô cố định, doanh nghiệp nên giữ linh hoạt vốn để đầu tư khi thị trường có cơ hội thật sự hấp dẫn.
Hambro cũng đại diện cho quan điểm của BlackRock. BlackRock là cổ đông lớn của những doanh nghiệp này, hiện nắm giữ 12% cổ phần Newmont, 10% AngloGold Ashanti và 6% Gold Fields.
Vì vậy, ông chỉ trích việc mua lại cổ phiếu không chỉ liên quan đến quản trị ngành mà còn liên quan đến việc các nhà đầu tư tổ chức lớn đánh giá hiệu quả phân bổ vốn của doanh nghiệp khai khoáng, và liệu ban lãnh đạo có thực sự vì lợi ích lâu dài của cổ đông.
Nợ và thâm hụt ngân sách xây dựng logic dài hạn cho vàng, biến động ngắn hạn vẫn khó tránh khỏi
Dù chỉ trích cách phân bổ vốn của doanh nghiệp khai khoáng, Hambro vẫn lạc quan về triển vọng dài hạn của vàng. Ông cho rằng quy mô nợ chính phủ toàn cầu rất lớn, thâm hụt ngân sách ngày càng tăng, và các quốc gia chưa có kế hoạch giải quyết đáng tin, sẽ thúc đẩy nhà đầu tư tìm đến tài sản vật chất.
Hambro nói: “Nhìn quanh thế giới hiện tại, bạn sẽ thấy các chính phủ gánh nợ khổng lồ, nhiều nước tiếp tục thâm hụt tài chính lớn. Bạn không thấy các quốc gia đưa ra kế hoạch giải quyết, chỉ thấy họ lặp đi lặp lại cùng một phương thức. Theo tôi, điều này đồng nghĩa sức mua của tiền giấy sẽ tiếp tục giảm.”
Ông cho rằng áp lực tài chính cuối cùng sẽ thể hiện qua lạm phát, và vàng có thể trở thành một trong những tài sản hưởng lợi chính từ môi trường này.
Hambro chia sẻ: “Kết quả cuối cùng là giá tài sản vật chất tăng, vàng rất có thể trở thành tài sản hưởng lợi lớn nhất trong số đó.”
Tuy nhiên, ông cũng thừa nhận giá vàng có thể biến động trong ngắn hạn. Thị trường liên tục điều chỉnh kỳ vọng về chính sách tiền tệ, lãi suất và tăng trưởng kinh tế đều có thể ảnh hưởng đến quyết định mua bán của nhà đầu tư.
Ông nói: “Những yếu tố này tạo ra biến động nhất thời, nhưng về dài hạn, xu hướng vẫn đứng về phía bạn.”
Theo Hambro, chìa khóa cho logic tăng giá vàng dài hạn là các vấn đề về nợ và tài chính toàn cầu vẫn chưa được giải quyết, trong khi cả dự trữ chính thức và danh mục đầu tư cá nhân đều xem xét lại vai trò của tài sản vật chất. Cổ phiếu khai thác vàng có thể cung cấp sự linh hoạt lớn hơn về lợi nhuận nếu giá vàng tăng và chi phí vận hành được kiểm soát.
Nhưng đối với doanh nghiệp khai khoáng, hiệu quả quản lý chi phí, phân bổ vốn hợp lý và nâng cao minh bạch trong quyết định mua lại cổ phiếu và đầu tư cũng quyết định cổ đông cuối cùng nhận được bao nhiêu lợi nhuận.
Tuyên bố miễn trừ trách nhiệm: Mọi thông tin trong bài viết đều thể hiện quan điểm của tác giả và không liên quan đến nền tảng. Bài viết này không nhằm mục đích tham khảo để đưa ra quyết định đầu tư.
Bạn cũng có thể thích
Cam kết chi tiêu tương lai của Meta tăng vọt lên 825 tỷ USD, chỉ số rủi ro tín dụng đạt mức cao kỷ lục trong lịch sử
Meta tiết lộ các cam kết chi tiêu trong tương lai tính đến cuối tháng 9 khoảng 825 tỷ USD, tăng mạnh so với 700 tỷ USD vào tháng 7, bao gồm hợp đồng thuê trung tâm dữ liệu trị giá 355,7 tỷ USD và các hợp đồng điện toán đám mây trị giá 454,5 tỷ USD. Giá CDS kỳ hạn 5 năm của Meta đã tăng lên khoảng 119,3 điểm cơ bản, mức cao nhất kể từ khi niêm yết, và trái phiếu của Meta suy yếu đáng kể so với trái phiếu chính phủ Mỹ. CDS của Oracle, Microsoft và Broadcom cũng đồng loạt tăng, cho thấy tâm lý lo ngại rủi ro nợ của ngành công nghệ tiếp tục lan rộng trên thị trường.

Giá vàng bị bán tháo, mức hỗ trợ quan trọng thử thách niềm tin của bên mua
Nomura cảnh báo: Rủi ro tín dụng AI hiện tại giống một cách đáng kinh ngạc với bong bóng Internet và khủng hoảng Lehman trước đây, tất cả đều phụ thuộc vào giá dầu
Nomura xây dựng khung "chu kỳ tín dụng mười năm", coi sự phát triển của công nghệ AI hiện tại và biến động tín dụng chủ quyền Pháp là "cú sốc thứ hai"—theo lịch sử, sau giai đoạn này khoảng 1-2 năm sẽ xảy ra "cú sốc thứ ba" dẫn đến suy thoái. Biến số cốt lõi là giá dầu: nếu giá tăng do nhu cầu quá nóng, Fed sẽ rơi vào thế khó khăn với lạm phát đình trệ, không thể giảm lãi suất và khủng hoảng khó tránh khỏi; nếu nguyên nhân chính là địa chính trị, thì vẫn còn dư địa điều chỉnh chính sách.

Giá tiền điện tử
Thêm


