
布蘭特原油站上100美元後怎麼走?沙國管線中斷讓油市失去最後備援
當市場還在評估荷姆茲海峽通行受阻對原油供應的衝擊時,沙烏地阿拉伯東西輸油管(East-West Pipeline)遭無人機攻擊並停擺,讓全球油市的風險結構進一步惡化。
這不只是又一條石油管線受損,而是市場原本最倚重的「替代出口機制」遭到削弱。當荷姆茲海峽、紅海與曼德海峽的航運風險同步升高,油價面對的已不是單一供應中斷事件,而是全球能源物流網路的冗餘空間快速消失。
對 CFD 交易者而言,接下來的焦點不應只放在「油價會不會漲」,而是要觀察:沙國恢復運能的速度、延布港庫存水位、紅海航線是否進一步受限,以及市場風險溢價是否從短線事件演變成中期定價常態。
東西輸油管的重要性,不只是每日700萬桶運能
沙國東西輸油管全長約1,200公里,連接東部產油核心與紅海沿岸的延布港,最大輸送能力約每日700萬桶。它的戰略價值,在於能讓沙國原油避開波斯灣與荷姆茲海峽,直接從紅海出口。
在正常狀態下,這條管線可能只是沙國龐大出口系統的一部分;但在荷姆茲海峽通行已受限制的環境中,它卻是維持出口、穩定全球供應與壓低油價的重要安全閥。
此前,沙國能透過東西輸油管提高延布港出口量,部分抵銷東岸港口與荷姆茲航線受阻造成的缺口。當輸送量接近滿載時,這條管線所承擔的原油規模,甚至可接近全球每日供應量的5%。
因此,管線受損的真正問題不是「少了幾天出口」,而是市場突然發現:原本用來因應荷姆茲危機的備案,本身也暴露在攻擊風險之中。
油市最害怕的,是替代路線同時失效
原油市場向來不只看產量,也看得見的運能、可用港口、船舶保險成本與航線安全性。
若荷姆茲海峽受阻,理論上沙國仍可透過東西輸油管將原油送往延布港,再經紅海出口;但若東西輸油管停擺,且紅海與曼德海峽同時面臨攻擊威脅,這條替代路線的實際可用性也會大幅下降。
這代表供應風險正從「產油國是否能生產」轉為「生產出來的油能否安全、有效率地運到買家手上」。
這種物流風險通常會帶來三層影響:
1. 現貨原油風險溢價上升
即使實際產量尚未大幅下降,只要市場擔心出口中斷,現貨與近月合約就可能先反映供給不確定性。
2. 航運與保險成本增加
油輪若必須繞行,或因戰事風險而提高保費,最終都會反映在原油到岸價格與煉油利潤上。
3. 區域價差擴大
歐洲、亞洲與美國市場承受的影響並不相同。高度依賴中東供應的地區,可能更快面臨現貨競價與交貨延誤。
換言之,即使國際油價目前只是停留在每桶100美元附近,真正值得警惕的是,市場尚未完全為「雙重甚至多重運輸瓶頸」重新定價。
修復速度很重要,但恢復部分運能不等於風險解除
市場消息指出,沙烏地阿美正嘗試在數日內恢復部分輸送能力,並以數周時間完成全面修復。從工程與營運角度來看,管線設有區段閥門與繞行機制,受損泵站也未必等於整條系統完全癱瘓。
但交易市場要注意的是:恢復運輸能力,和恢復市場信心,是兩件不同的事。
即使管線恢復部分輸送,市場仍會追問幾個問題:
-
受損的是單一泵站、閥門系統,還是更關鍵的電力與控制設備?
-
沙國能否在不抽乾延布港儲油的情況下維持出口?
-
管線恢復後,是否仍可能遭遇下一輪無人機攻擊?
-
紅海與曼德海峽的航運安全是否同步改善?
-
歐洲與亞洲買家的交貨延遲是否擴大?
若上述問題沒有明確答案,油價的地緣政治溢價可能不會因一則「部分恢復運能」的消息而完全消退。
無人機時代,能源基礎設施的脆弱點正在改變
過去市場談論中東原油風險,多半聚焦於油田、煉油廠、港口與海峽封鎖;如今,無人機與低成本遠程攻擊工具改變了能源設施的風險模型。
長達1,200公里的地下管線,雖然不容易被直接摧毀,但沿線泵站、閥門、儲槽、變電設備與通訊控制系統,都是較容易被鎖定的節點。攻擊者未必需要破壞整條管線,只要成功干擾少數關鍵站點,就足以讓輸送效率明顯下降。
這也意味著,未來市場對能源供應風險的判斷,不能只看「是否有產能閒置」,還要看這些產能能否透過安全的基礎設施送往出口港。
沙國的問題尤其具有代表性:它擁有全球最重要的備用產能與出口調度能力,但如果港口、管線與航線同時受到威脅,這些帳面上的供應彈性就可能被大幅折損。
對油價而言,100美元未必是終點,而是波動加劇的起點
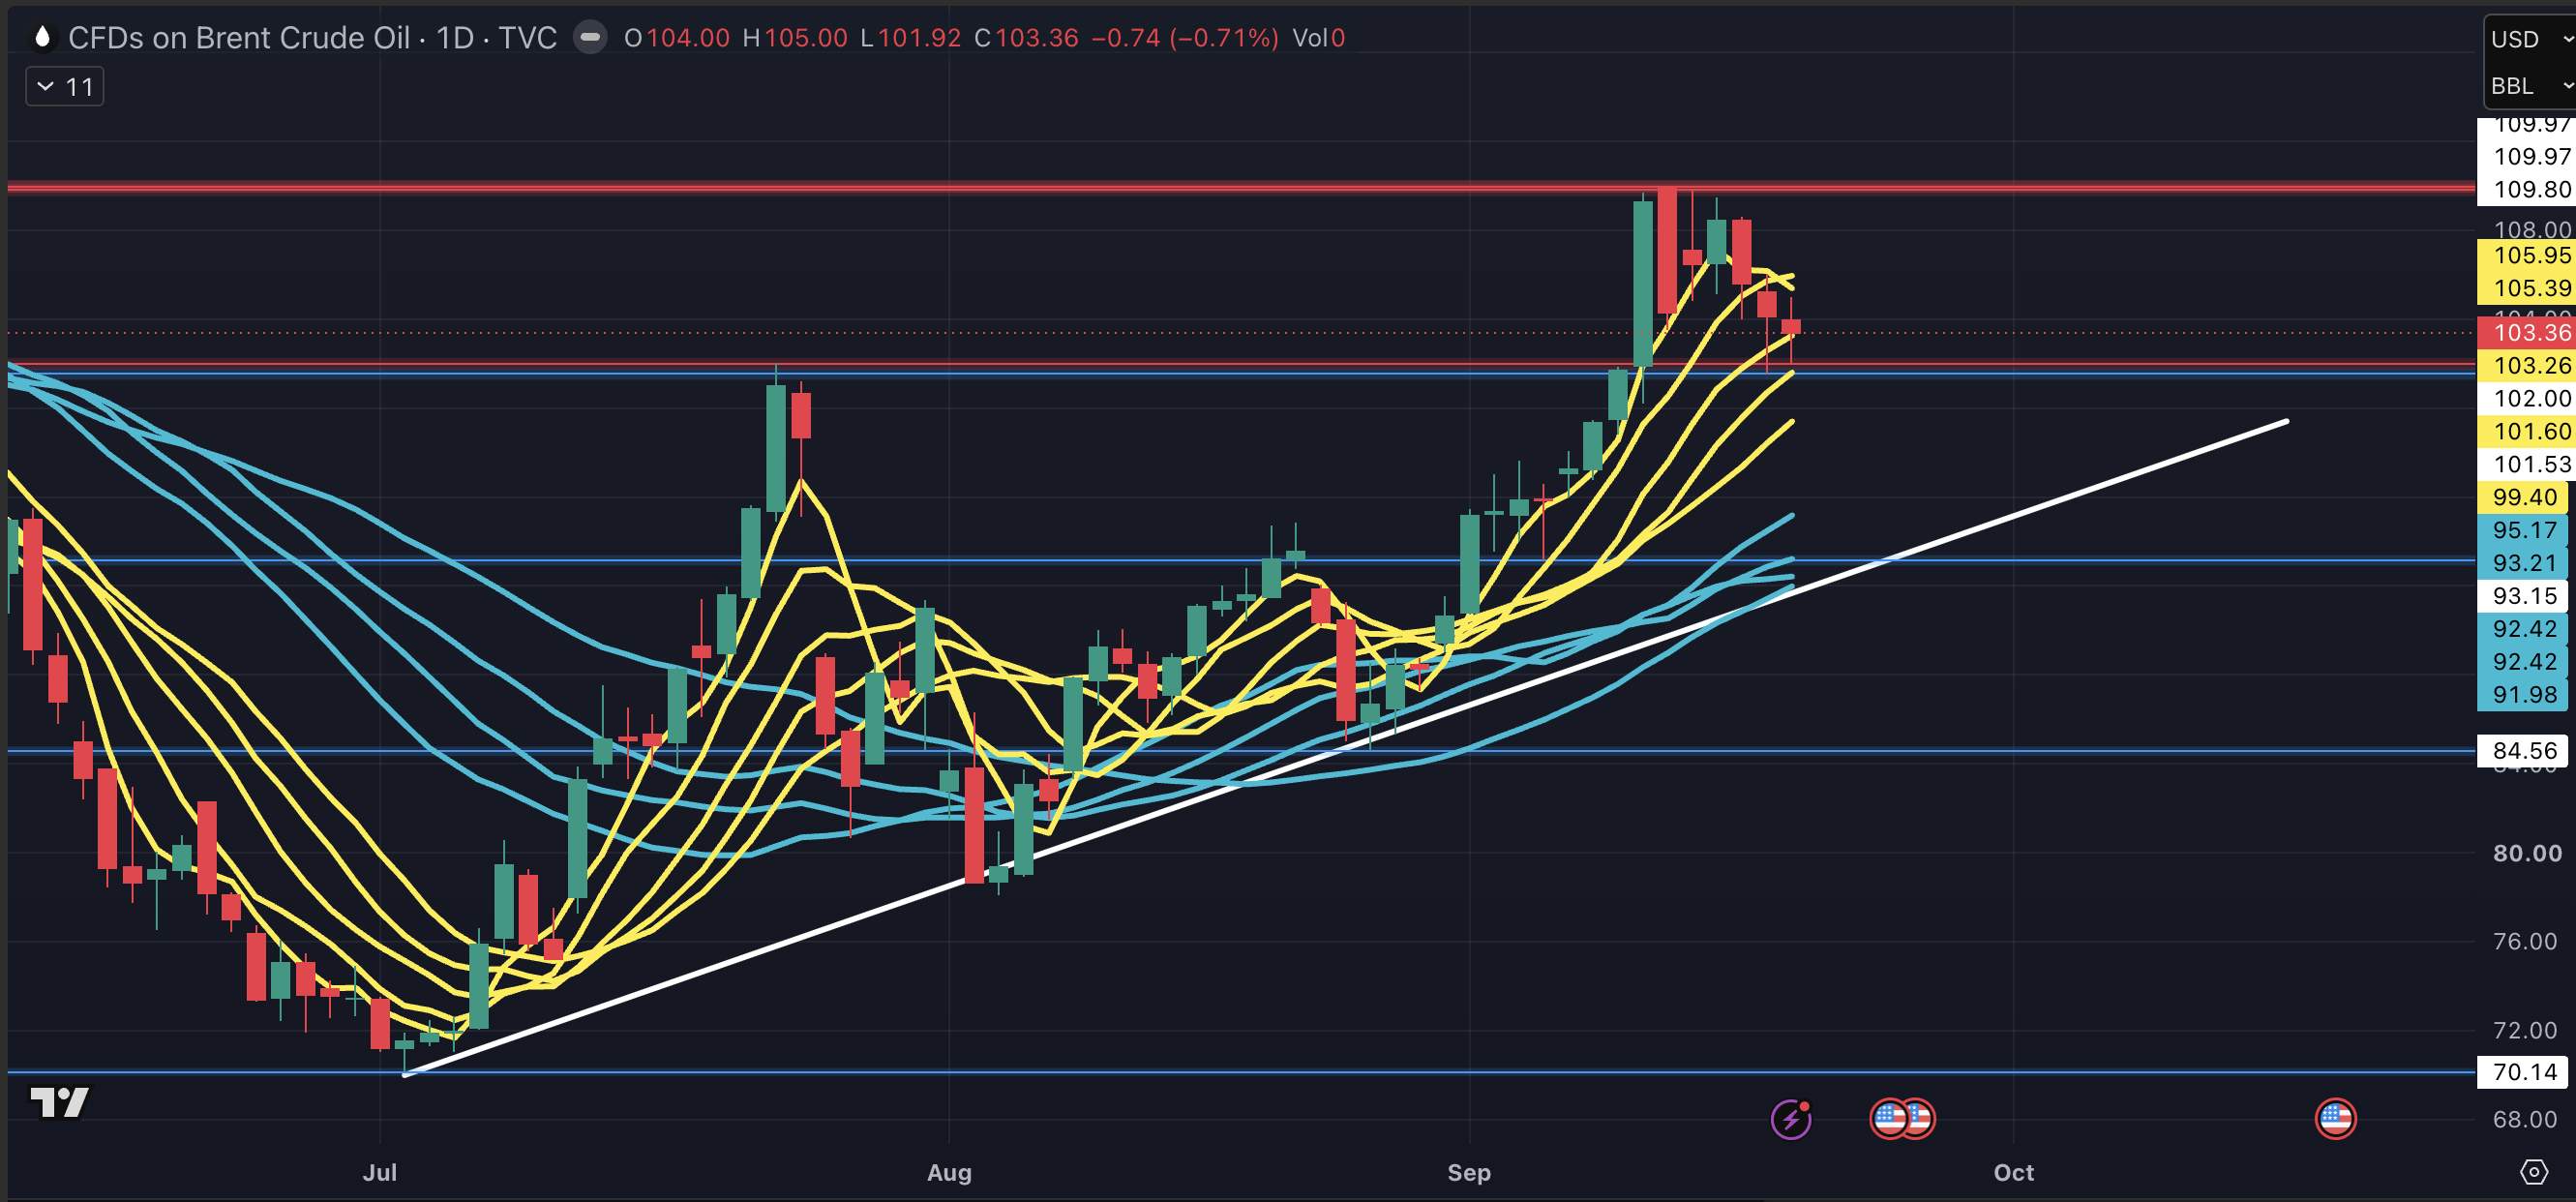
油價能否持續上行,仍取決於實際出口減少規模、庫存消耗速度、OPEC+政策、美國戰略儲備動向與全球需求變化。但從目前局勢來看,市場的波動結構已經改變。
若東西輸油管修復順利、延布港維持出貨、紅海航線未再惡化,油價可能因短線風險溢價回落;但若修復進度低於預期,或曼德海峽航運再度受限,市場就可能開始交易更極端的供應中斷情境。
對 交易者而言,接下來可優先關注:
-
沙烏地阿美對管線修復與出口排程的最新說法
-
延布港裝船量與儲油庫存變化
-
荷姆茲海峽、紅海及曼德海峽的船舶通行數據
-
布蘭特原油近遠月價差是否擴大
-
油輪運費、戰爭保險費率與中東原油現貨升水
-
美國原油與成品油庫存能否抵銷供應焦慮
結論:油市缺的不是原油,而是安全抵達市場的能力
此次事件最值得市場重新評估的地方,在於全球原油供應鏈的「備援系統」正在被逐一測試。
荷姆茲海峽受阻,原本還有沙國東西輸油管與延布港;當這條管線也遭攻擊,紅海航線又面臨壓力時,全球油市失去的不是單一出口量,而是處理突發危機的緩衝空間。
短期來看,油價將高度受到修復進度與地緣政治消息驅動;中期來看,若關鍵航道與能源設施持續成為攻擊目標,原油市場可能必須接受更高、也更持久的地緣政治風險溢價。
想掌握原油波動與地緣風險帶來的交易機會,可前往 Bitget 關注並交易 UKOUSD。交易前請先確認商品規格、槓桿、保證金要求與平台可用性,並做好停損與風險控管;CFD/槓桿交易具高風險,不應投入無法承受損失的資金。
Bitget 提供的所有交易教學僅供教育用途,不應視為金融建議。所分享的策略與範例僅供參考,未必反映實際市場狀況。CFD 交易涉及重大風險,包括可能造成資金損失。過往績效並不保證未來結果。請務必進行充分研究,並了解所涉及的風險。Bitget 不對使用者所作出的任何交易決策負責。


- 東西輸油管的重要性,不只是每日700萬桶運能
- 油市最害怕的,是替代路線同時失效
- 修復速度很重要,但恢復部分運能不等於風險解除
- 無人機時代,能源基礎設施的脆弱點正在改變
- 對油價而言,100美元未必是終點,而是波動加劇的起點
- 結論:油市缺的不是原油,而是安全抵達市場的能力
 本週 CFD 前瞻:油價站上 100 美元、Fed 終點利率重估與 SanDisk 納入標普 1002026-09-21 | 5m
 Fed終點利率重估:短債殖利率上行,黃金CFD將如何反應?2026-09-21 | 5m
 SanDisk納入標普100:被動買盤有限,標普指數交易者該關注什麼?2026-09-21 | 5m