
تواجه Celestia (TIA) انخفاضًا بنسبة 90%: هل سيصمد الدعم أم أن المزيد من الخسائر تلوح في الأفق؟

- انخفضت Celestia بأكثر من 90% من ذروتها عند 20 دولارًا، وتكافح بالقرب من 1.62 دولار مع انهيار المعنويات.
- الدببة يسيطرون مع توقف التوكن تحت المقاومة، مع اعتبار 1.50 دولار و1.00 دولار كدعم.
- تباطأت التداولات مع انخفاض الحجم بنسبة 33.94% إلى 344.6 مليون دولار وتراجع الفائدة المفتوحة بنسبة 5.12% إلى 185.16 مليون دولار.
شهدت Celestia (TIA) واحدة من أسوأ الانتكاسات بين مشاريع البلوكشين الكبرى. فقد انخفض التوكن تدريجيًا منذ أن وصل إلى أعلى مستوى له على الإطلاق بالقرب من 20 دولارًا. ويتم تداول التوكن حاليًا عند 1.62 دولار وقت كتابة التقرير. ويمثل هذا انخفاضًا بأكثر من 90% من أعلى سعر له. هذا الهبوط هز ثقة المستثمرين وأثار جدلًا حول ما إذا كانت الأوقات الأفضل قد حلت أم أن المزيد من المعاناة قادم.
تراجع Celestia: من التفاؤل إلى اليأس
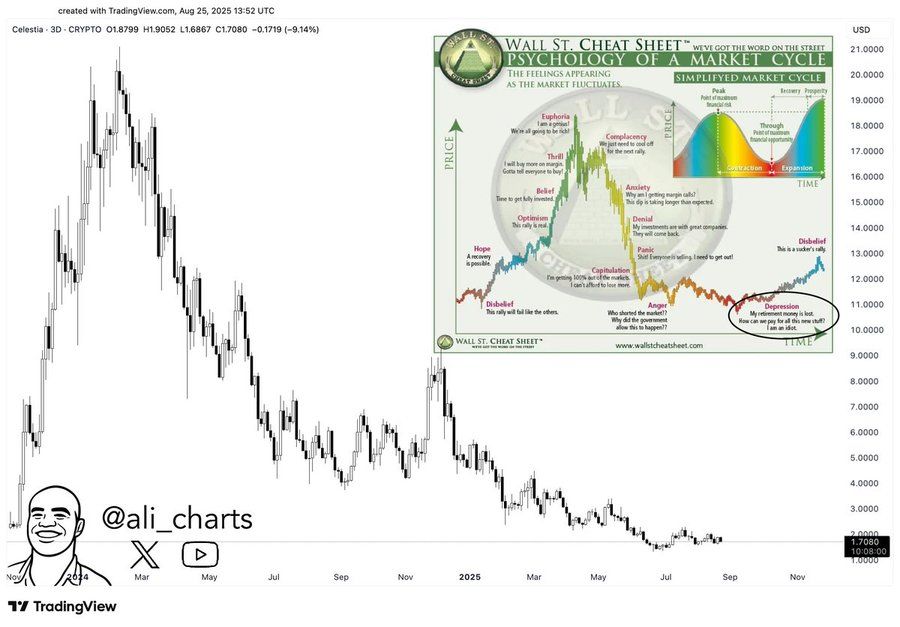
تلاشى التفاؤل المحيط بالتوكن ودخل في اتجاه هبوطي طويل الأمد. يشير المحللون إلى أن العديد من الحائزين ينتقلون من التفاؤل إلى اليأس. تتجه معنويات المستثمرين نحو الاستسلام وعدم التصديق، وهي مرحلة غالبًا ما ترتبط بقاع السوق.
قارن المحلل علي حركة السعر الحالية بمخططات الدورات الكلاسيكية. وأشار إلى أن حاملي Celestia قد يعيشون أصعب مرحلة. وتتميز هذه المرحلة بالإرهاق العاطفي، حيث غالبًا ما يستسلم المتداولون مقتنعين بأن التعافي لن يأتي.
 المصدر: X
لقد أدى الانخفاض المطول إلى سحب السعر بالقرب من مستويات دعم رئيسية. يُنظر إلى مستوى 1 دولار على أنه دعم نفسي وفني في آن واحد. إذا تمكن التوكن من الثبات، فقد يصبح قاعدة للتجميع. ومع ذلك، فإن الانهيار الحاسم قد يؤدي إلى المزيد من البيع والدخول في مناطق مجهولة.
Celestia تواجه مقاومة قوية وزخم ضعيف
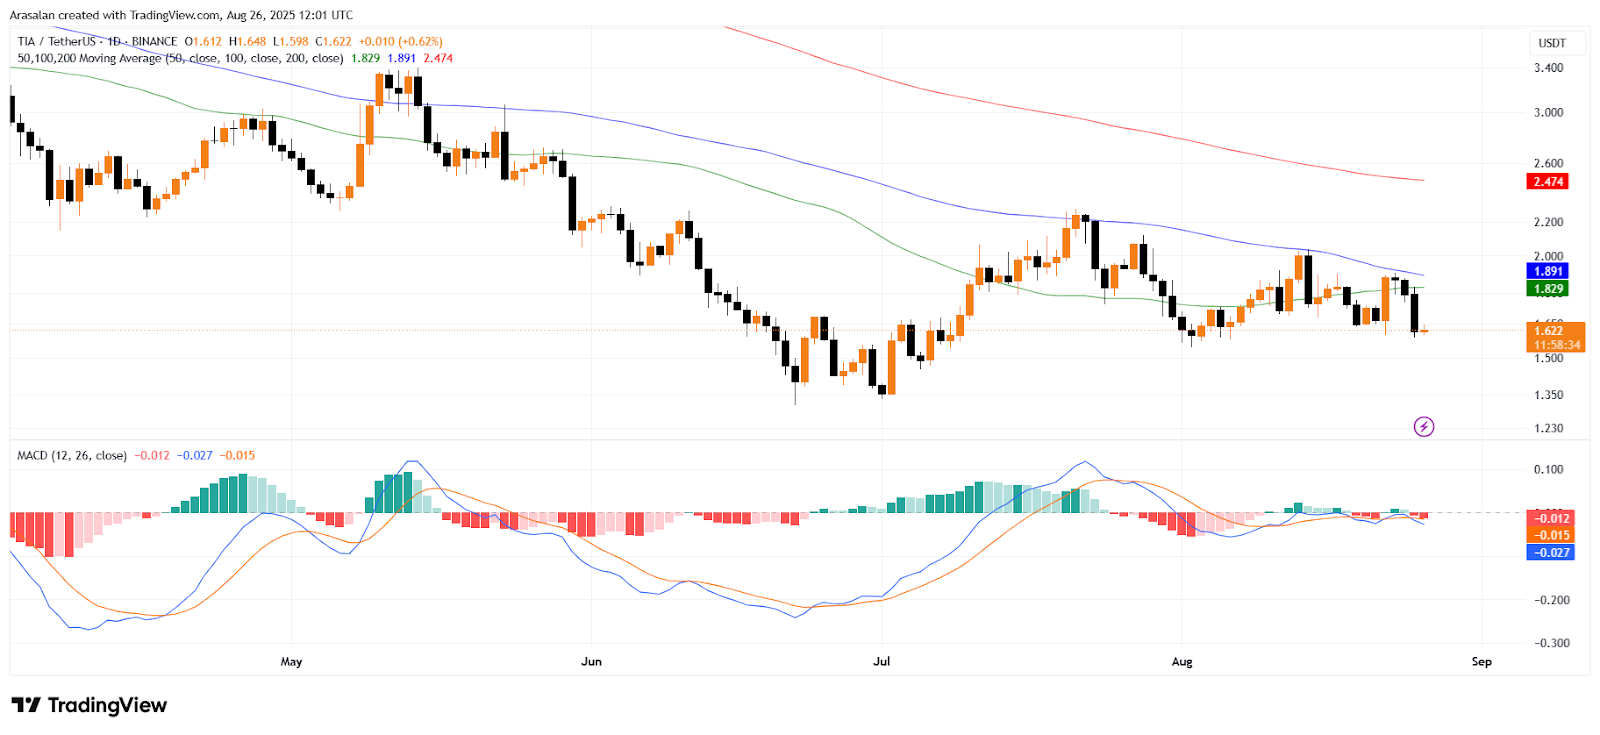
يُظهر الرسم البياني اليومي فشلًا متكررًا في الارتفاع. توقفت حركة السعر دون مستويات المقاومة المهمة. لا يزال البائعون يسيطرون على الزخم. وتوضح المتوسطات المتحركة الصورة بشكل أوضح. المتوسط المتحرك لـ 50 يومًا عند 1.82 دولار. والمتوسط المتحرك لـ 100 يوم عند 1.89 دولار. وكلاهما يشكلان حواجز على المدى القريب. أما المتوسط المتحرك لـ 200 يوم فهو أعلى بكثير عند 2.47 دولار. وهذا يوضح المسافة التي يجب أن تقطعها Celestia قبل أن يتشكل أي انعكاس حقيقي للاتجاه.
كما تُظهر مؤشرات الزخم صورة هبوطية. خط MACD عند -0.027. وخط الإشارة عند -0.015. والهيستوجرام ثابت عند -0.012. وتبرز هذه القيم غياب ضغط الشراء. ويقول المحللون إنه لا توجد إشارات انعكاس قوية حاليًا.
 المصدر: TradingView
يوجد الدعم بالقرب من 1.50 دولار. وكسر هذا المستوى قد يسرع من الخسائر. ويتطلب التعافي إغلاق السعر فوق 1.90 دولار مع حجم تداول مرتفع. وحتى ذلك الحين، يظل التوجه العام هبوطيًا.
ذو صلة: Stellar XLM يستعد للانخفاض الأخير قبل استهداف اختراق 1 دولار
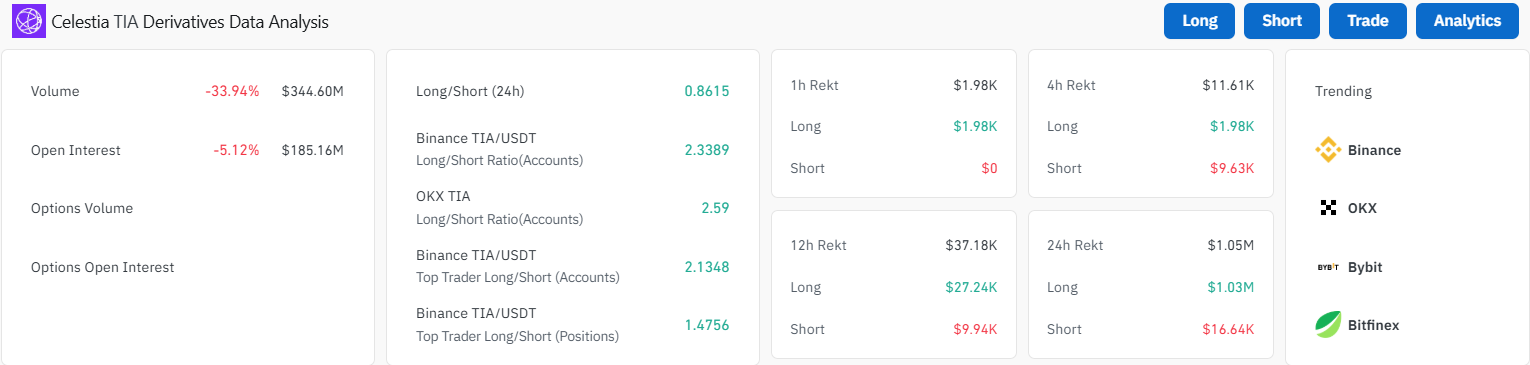
تُظهر بيانات السوق تباطؤًا واضحًا، حيث انخفض حجم التداول بنسبة 33.94% إلى 344.60 مليون دولار. كما تراجعت الفائدة المفتوحة بنسبة 5.12% إلى 185.16 مليون دولار. وتعكس هذه الأرقام انخفاض المشاركة مع انسحاب المتداولين من المراكز النشطة.
خلال الـ24 ساعة الماضية، بلغت إجمالي التصفية 1.05 مليون دولار. وشكلت تصفيات الشراء الطويلة 1.03 مليون دولار، بينما بلغت تصفيات البيع القصير 16.64 ألف دولار فقط. وهذا يشير إلى أن المتداولين ذوي النظرة الصعودية يواجهون خسائر أكبر.
 المصدر: Coinglass
يعتمد مستقبل Celestia حاليًا على قدرة التوكن على الثبات عند مستويات الدعم. الدعم الرئيسي الذي يراقبه المتداولون هو عند 1.50 دولار و1.00 دولار. وقد تولد هذه المناطق ارتدادًا يخلق تفاؤلًا جديدًا. ومع ذلك، فإن الانهيار دونها سيزيد من سوء الدورة. في هذه المرحلة، تتراجع ثقة السوق والمعنويات ضعيفة. وسيكون من الصعب على Celestia استعادة قيمتها.
ظهر هذا المقال أولاً على Cryptotale بعنوان Celestia (TIA) Faces 90% Decline: Will Support Hold or Further Losses Loom?
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
كشفت التقارير المالية لشركة Delta Air Lines (DAL.US) كيف أن صناعة الطيران "تلتهم الأرباح بسبب الطاقة"! إيرادات الربع الثالث تسجل رقماً قياسياً، لكن ارتفاع أسعار النفط يقلل من آفاق الأرباح
ارتفعت نفقات الوقود المعدلة لشركة دلتا إيرلاينز في الربع الثالث بنسبة 62% مقارنة بالعام الماضي، وانخفض هامش الربح التشغيلي المعدل من 11.1% إلى 9.4%. تعكس هذه النتائج والتوقعات المستقبلية مرونة الشركة العملاقة في مواجهة أسعار النفط المرتفعة، لكنها لم تظهر بعد إشارات على إعادة توسيع هامش الربح.
مورغان ستانلي يتوقع ارتفاع SpaceX: إمكانيات "Tera’Merica" تم التقليل من شأنها، توسع الذكاء الصناعي المؤسسي وقوة الحوسبة يفتحان مجالاً للنمو
تعتقد مورغان ستانلي أن منطق نمو SpaceX يمتد الآن من الفضاء والاتصالات عبر الأقمار الصناعية إلى الذكاء الاصطناعي المؤسسي وبنية الحوسبة التحتية، في حين أن إعادة بناء التصنيع المتقدم في الولايات المتحدة قد يفتح آفاقًا واسعة طويلة الأجل. يُشكل تسويق الذكاء الاصطناعي في الشركات وتوسيع القدرات الحسابية دعمًا مباشرًا للنمو، بينما تمثل الفرص التصنيعية التي ترمز إليها "Tera’Merica" إضافة لإمكانات النمو طويل الأمد للشركة.
خفضت شركة دلتا إيرلاينز توقعاتها للأرباح بسبب ارتفاع تكاليف الوقود بشكل أكبر من ارتفاع أسعار التذاكر
خفضت شركة Delta Air Lines توقعاتها لأرباحها السنوية بسبب زيادة تكاليف الوقود بمقدار 6 مليارات دولار، وارتفاع أسعار التذاكر يشكل اختبارًا لقدرة المسافرين على التحمل. من المتوقع أن تحقق أعمال التكرير ربحًا قدره 700 مليون دولار، لتخفيف أثر الارتفاع في تكاليف الوقود. قامت شركة Delta Air Lines يوم الجمعة بتخفيض متوسط توقعاتها لأرباحها السنوية بنسبة تقارب الربع، بعد أن أدى ارتفاع تكاليف الوقود إلى تقليص الأثر الإيجابي لزيادة الطلب على السفر وارتفاع أسعار التذاكر. يبرز هذا التخفيض التحديات المتزايدة التي تواجه شركات الطيران الأمريكية: إذا استمرت أسعار الوقود في الارتفاع، فهل سيكون الركاب مستعدين لدفع المزيد مقابل التذاكر؟ وقد رفعت شركات الطيران بالفعل أسعار التذاكر بشكل كبير هذا العام، وحذر المحللون من أن زيادات أخرى قد تختبر رغبة المسافرين في الاستمرار بالإنفاق. تتوقع الشركة، التي يقع مقرها في أتلانتا، أن ترتفع نفقات الوقود هذا العام بنحو 6 مليارات دولار مقارنة بالعام الماضي. وقفزت نفقات الوقود في الربع الثالث بنسبة 62% عن العام السابق، لتصل إلى 4.1 مليار دولار، وهي أعلى بأكثر من 500 مليون دولار من التوقعات في يوليو الماضي. قال المدير المالي لشركة Delta Air Lines، إريك سنيل، للصحفيين إن سبب خفض التوقعات هو "كله بسبب الوقود"، مشيرًا إلى أن أسعار الخام ووقود الطيران المكرر ارتفعت منذ الصيف. تتوقع الشركة حاليًا أن يتراوح العائد المعدل للسهم الواحد هذا العام بين 5.10 و5.60 دولار، انخفاضًا من التوقعات في يوليو التي كانت بين 6.50 و7.50 دولار. وأظهرت بيانات مجموعة بورصة لندن (LSEG) أن المتوسط الجديد البالغ 5.35 دولار جاء أقل من متوسط توقعات المحللين البالغ 5.46 دولار. كما تتوقع الشركة أن يصل ربحها قبل الضرائب لعام 2026 إلى 4.5 مليار دولار. بلغ العائد المعدل للسهم في الربع الثالث 1.72 دولار، أقل قليلًا من متوسط توقعات المحللين البالغ 1.76 دولار. وانخفض الهامش التشغيلي المعدل من 11.1% إلى 9.4%. تعد Delta Air Lines أولى شركات الطيران الأمريكية الكبرى التي تعلن عن نتائج الربع الثالث، حيث ستعلن شركات United Airlines وAmerican Airlines وSouthwest Airlines عن نتائجها في وقت لاحق من الشهر الجاري. ارتفاع أسعار التذاكر وفقًا لمكتب الإحصاء الأمريكي للنقل، بلغت نفقات الوقود للرحلات المجدولة لشركات الطيران الأمريكية في الأشهر الثمانية الأولى من عام 2026 حوالي 42.9 مليار دولار، بزيادة قدرها حوالي 13.2 مليار دولار عن نفس الفترة من العام السابق، رغم انخفاض كمية الوقود المستهلك قليلًا. ساعد الطلب القوي والنمو المحدود للمقاعد شركات الطيران في تحميل المسافرين جزءًا أكبر من تكاليف الوقود المرتفعة. وبحسب مؤشر أسعار المستهلك الذي يصدره مكتب إحصاءات العمل الأمريكي، ارتفعت أسعار تذاكر الطيران في الولايات المتحدة بنسبة 25% في المتوسط خلال الشهور الخمسة حتى أغسطس مقارنة بالعام السابق. وبالنظر إلى استمرار أسعار الوقود عند مستويات مرتفعة، وتسارع خطط نمو السعة التشغيلية للقطاع في الربع الرابع مقارنة بالربع الثالث، يراقب المحللون عن كثب مدى قدرة شركات الطيران، بما في ذلك Delta Air Lines، على مواصلة رفع أسعار التذاكر دون التأثير سلبًا على الطلب على السفر. ويتوقع محللو دويتشه بنك أن نسبة استرداد تكاليف الوقود عبر الإيرادات ستنخفض في الربع الرابع للقطاع، ويتوقعون أن يستغرق الاسترداد الكامل حتى أوائل 2027. أكدت Delta Air Lines أن الطلب ما يزال قويًا، وقال سنيل إن معدل حجز التذاكر في الربع الرابع وصل بالفعل إلى حوالي 60%، وتتوقع الشركة أن تنمو الإيرادات بنسبة 20% على أساس سنوي. وبحسب بيانات مجموعة بورصة لندن (LSEG)، تتوقع الشركة أن يبلغ العائد المعدل للسهم في الربع الرابع بين 1.15 و1.65 دولار، مع متوسط يبلغ 1.40 دولار، وهو ما يتوافق تقريبًا مع متوسط توقعات المحللين. ميزة التكرير تمتلك Delta Air Lines ميزة على بقية شركات الطيران الأمريكية الكبيرة، فهي تملك مصفاة تكرير في ضواحي فيلادلفيا من المتوقع أن تحقق 700 مليون دولار أرباحًا هذا العام، بحسب سنيل. وقال: "نحن نمتلك مصفاة تكرير، وهو ما يوفر لنا وسيلة تحوط جزئية ضد أسعار الوقود، وهي ميزة لا تتوفر لأي شركة أخرى". اشترت الشركة مصفاة مونرو عام 2012، وتعمل على تكرير النفط الخام إلى وقود الطيران ومنتجات أخرى. وعلى الرغم من أن شركة الخطوط الجوية مازالت تدفع أسعار السوق للوقود المستخدم في عمليات الطيران، إلا أن أرباح التكرير تبقى داخل الشركة. وعندما يتسع الفارق بين أسعار النفط الخام والمنتجات النهائية، فإن ذلك يساعد على تخفيف ضغط التكاليف على شركات الطيران التي تشتري الوقود من الموردين الخارجيين. إلا أن هذه الحماية تعتمد على هوامش أرباح التكرير، والتي قد تتراجع أو تتسبب في خسائر عندما تنخفض. ومع ذلك، لا تستطيع المصفاة إلا أن تحد جزئيًا فقط من تأثير ارتفاع أسعار الوقود. حتى مع توقع أرباح تبلغ 40 سنتًا للجالون من المصفاة، لا تزال Delta Air Lines تتوقع ارتفاع تكلفة الوقود من 3.61 دولار للجالون في الربع الثالث إلى 4.25 دولار للجالون في الربع الرابع. وقال سنيل إن تكاليف الوقود ستبقى مرتفعة لبعض الوقت. وأضاف: "في نهاية المطاف، ستنخفض أسعار الوقود، لكن متى؟ لا نعرف حتى الآن".
أسعار العملات المشفرة
المزيد


