
العودة إلى "الدفع": من Crypto إلى TradFi، ما هي السردية الأكبر للعملات المستقرة؟

بدأ التجار في ييوو باستخدام العملات المستقرة مثل USDT لإجراء المدفوعات عبر الحدود، مما يحل مشكلة التكاليف العالية والكفاءة المنخفضة في التحويلات البنكية التقليدية. تظهر العملات المستقرة ميزات انخفاض التكلفة وسرعة إتمام المعاملات في المدفوعات عبر الحدود، وتصبح تدريجياً خياراً جديداً للتجارة العالمية الصغيرة والمتوسطة.
يي وو، USDT، هذان المصطلحان اللذان يبدوان غير مرتبطين على الإطلاق، أصبحا الآن يُذكران في نفس السياق.
باعتبارها "عاصمة السلع الصغيرة في العالم"، كان على تجار Yiwu في الماضي بيع بضائعهم إلى الشرق الأوسط وأمريكا اللاتينية وأفريقيا من خلال تحويلات مصرفية عبر عدة وكلاء، مما كان يستغرق وقتًا طويلاً، ويكلف الكثير من الرسوم، وغالبًا ما يواجهون مخاطر تجميد الأموال.
لكن في السنوات الأخيرة، بدأت الأمور تتغير بهدوء. ووفقًا لتقرير بحثي صادر عن Huatai Securities، أصبحت العملات المستقرة أداة مهمة للدفع عبر الحدود في Yiwu، حيث يمكن للمشتري إتمام التحويل عبر الهاتف المحمول، وتصل الأموال في غضون دقائق. وقدرت Chainalysis أنه في عام 2023، تجاوزت تدفقات العملات المستقرة على السلسلة في سوق Yiwu بالفعل 10 مليارات دولار.
على الرغم من أن تقرير المتابعة الصادر عن 21st Century Business Herald أشار إلى أن معظم تجار Yiwu لم يسمعوا عن العملات المستقرة ولا يعرفونها، وأن عددًا قليلاً فقط من التجار يدعمون الدفع بها، إلا أن هذا يوضح أنها لا تزال في مرحلة مبكرة، لكنها بدأت تظهر اتجاهًا للانتشار.
بعبارة أخرى، أصبحت العملات المستقرة "الدولار الجديد" لتحصيل المدفوعات عبر الحدود للتجار الصغار والمتوسطين حول العالم — فالدفع ليس فقط نقطة البداية للعملات المستقرة، بل هو أيضًا المدخل الأكثر مباشرة لها إلى النظام المالي العالمي.
01 من "الدفع" إلى "الدفع العالمي"
تطورت العملات المستقرة حتى اليوم لتشمل العديد من سيناريوهات الاستخدام: يستخدمها البعض في تعدين DeFi، ويستخدمها آخرون لكسب الفوائد، وهناك من يستخدمها كأصول ضمانية. لكن خلف كل هذه الاستخدامات، يظل الدفع هو الوظيفة الأساسية.
خاصة في سيناريو الدفع عبر الحدود، أي "الدفع العالمي"، حيث تشكل العملات المستقرة تباينًا واضحًا مع النظام المالي التقليدي.
كما هو معروف، لطالما كان نظام جمعية الاتصالات المالية العالمية بين البنوك (SWIFT) هو الدعامة الأساسية للمعاملات عبر الحدود، لكن مع متطلبات الاقتصاد الحديث، أصبح عدم كفاءته واضحًا — فعملية تحويل الأموال عبر الحدود غالبًا ما تمر عبر عدة بنوك وسيطة، مع إجراءات معقدة وتسوية بطيئة، وقد تستغرق عدة أيام، وخلال هذه الفترة تتراكم الرسوم لتجعل تكلفة المعاملة مرتفعة للغاية.
بالنسبة للشركات التي تعتمد على التدفق النقدي، أو الأفراد الذين يحتاجون إلى إرسال الأموال إلى الوطن، فإن هذه التأخيرات والتكاليف تكاد تكون غير محتملة. ببساطة، على الرغم من أن SWIFT لا يزال له تأثير عالمي، إلا أنه لم يُصمم لتلبية متطلبات الكفاءة العالية للاقتصاد الرقمي.
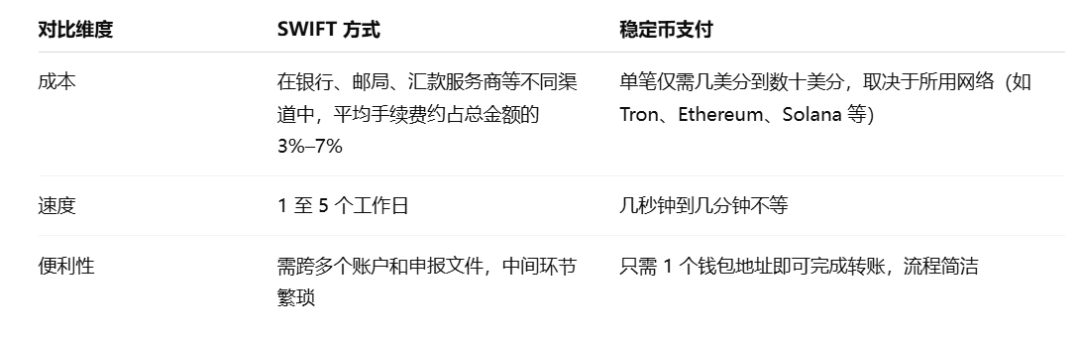
في هذا السياق، توفر العملات المستقرة مسارًا بديلاً سريعًا ومنخفض التكلفة وعابرًا للحدود. فهي بطبيعتها منخفضة التكلفة، وعابرة للحدود، وتصل الأموال في الوقت الفعلي. يمكن إتمام تحويل الأموال عبر الحدود في غضون دقائق دون الحاجة إلى وسطاء متعددين، كما أن الرسوم تنخفض بشكل كبير حسب الشبكة المستخدمة.
على سبيل المثال، في الوقت الحالي، تبلغ تكلفة تحويل العملات المستقرة مثل USDT/USDC على شبكة Ethereum L2 عدة سنتات فقط لكل معاملة، وهي تكلفة يمكن تجاهلها تقريبًا، مما يجعل العملات المستقرة خيارًا عمليًا للدفع العالمي، خاصة في مناطق مثل جنوب شرق آسيا وأمريكا اللاتينية حيث تكون حركة الأموال عبر الحدود نشطة والقنوات التقليدية غير فعالة، لتصبح تدريجيًا الخيار السائد للمدفوعات الصغيرة.
والأهم من ذلك، بالنسبة للدول الأقل تطورًا أو التي تعاني من اضطرابات اقتصادية واجتماعية، فإن العملات المستقرة ليست مجرد "أداة دفع"، بل تلعب أيضًا دورًا في حفظ القيمة على المدى القصير — بالنسبة للمستخدمين الذين يواجهون مخاطر انخفاض قيمة العملة المحلية، فإن الاحتفاظ بالعملات المستقرة يعني ضمان قوة شرائية أكثر استقرارًا.
هذا الدور المزدوج لـ"الدفع + التحوط" هو السبب في أن "العملات المستقرة للدفع العالمي" تستحق مناقشة منفصلة.
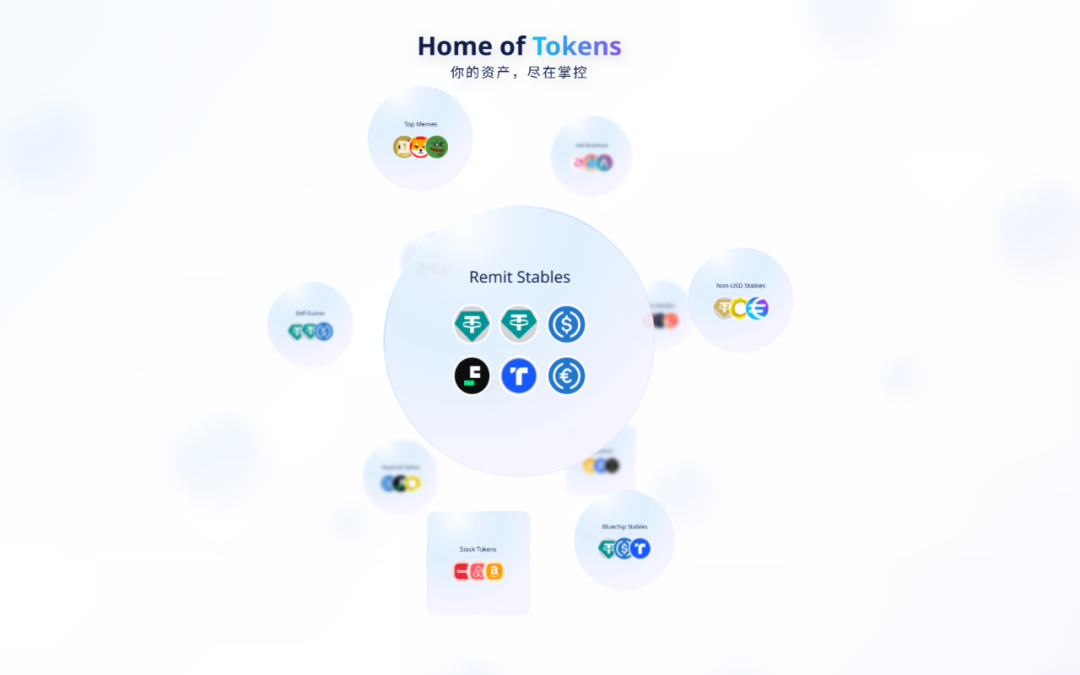
المصدر: imToken Web (web.token.im) "العملات المستقرة للدفع العالمي" (نوع الحوالات)
ومن منظور imToken، لم تعد العملات المستقرة أداة يمكن تلخيصها بسرد واحد، بل أصبحت "مجموعة أصول" متعددة الأبعاد — فالمستخدمون المختلفون واحتياجاتهم المختلفة تتطلب عملات مستقرة مختلفة.
في هذا التصنيف، تُعد "العملات المستقرة للدفع العالمي" (USDT، USDC، FDUSD، TUSD، EURC وغيرها) فئة مستقلة مخصصة للتحويلات عبر الحدود وتدفق القيمة، وأصبح دورها أكثر وضوحًا: فهي ليست فقط طريقًا سريعًا لتدفق الأموال عالميًا، بل أيضًا "الدولار الجديد" للمستخدمين في الأسواق المضطربة.
02 لماذا لا يمكن للأنظمة العالمية تجاوز العملات المستقرة؟
إذا كان "الدفع" هو الأصل في العملات المستقرة، فإن "الدفع العالمي" هو أكثر سيناريوهاتها تنافسية. السبب بسيط: العملات المستقرة تتوافق تقريبًا بشكل طبيعي مع ثلاث مشكلات رئيسية في الدفع عبر الحدود — التكلفة، الكفاءة، والقبول.
أولاً، بالنسبة لسيناريوهات الدفع، فإن التكلفة والكفاءة هما الأساس.
كما ذُكر أعلاه، غالبًا ما تتطلب التحويلات التقليدية عبر الحدود المرور عبر عدة بنوك وسيطة، وتستغرق أيامًا، وتكلف عشرات الدولارات. بالمقارنة، فإن مزايا العملات المستقرة واضحة، حيث أن رسوم التحويل الفردي على شبكة Ethereum L2 عادة ما تكون أقل بكثير من دولار واحد، وأصبحت أداة شائعة للمدفوعات الصغيرة عبر الحدود في جنوب شرق آسيا وأمريكا اللاتينية.
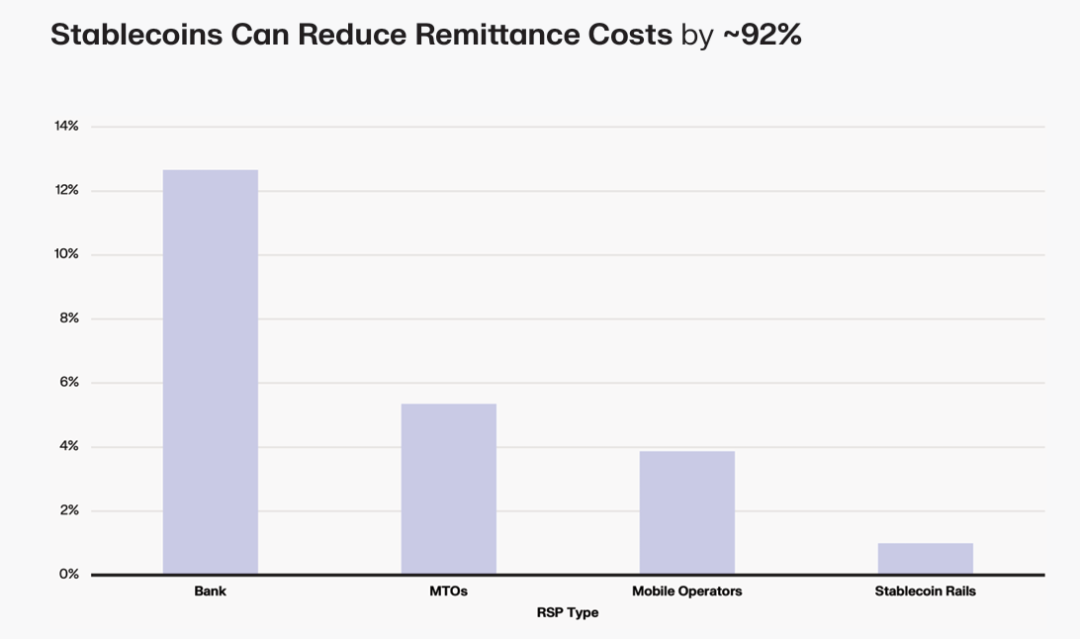
وفقًا لتقرير Keyrock، تبلغ تكلفة تحويل 200 دولار عبر البنوك التقليدية حوالي 12.66%، وعبر مشغلي الحوالات (MTOs) حوالي 5.35%، وعبر مشغلي الهواتف المحمولة حوالي 3.87%، بينما يمكن لمنصات العملات المستقرة خفض تكلفة التحويلات المماثلة إلى أقل من 1%، مما يعزز بشكل كبير كفاءة تدفق الأموال. كما أن تحويل العملات المستقرة على شبكة Ethereum الرئيسية يستغرق عادة بضع ثوانٍ فقط للتأكيد، وفي بعض شبكات L2 أو السلاسل العامة الناشئة يمكن أن يكون وقت التسوية أقصر، وهذه التجربة لا تُقارن أبدًا بنظام SWIFT الذي يعمل بنظام T+N.
ثانيًا، بالإضافة إلى الكفاءة والتكلفة، فإن مدى قبول الدفع يعتمد أيضًا على ما إذا كان الطرف الآخر مستعدًا لاستلامه.
ويرجع ذلك إلى العلاقة المتبادلة بين سوق العملات المشفرة والعملات المستقرة على مدى سنوات — حيث أن USDT، باعتبارها أكبر عملة مستقرة في العالم، استقرت قيمتها السوقية منذ فترة طويلة عند مستوى 10 مليارات دولار، وهي أكثر وسائل الدفع قبولًا، بينما USDC تحظى بشعبية بين المؤسسات بسبب التوافق والشفافية، وتتمتع بنفوذ كبير في النظام المالي الأوروبي والأمريكي.
ومع استمرار الانتشار، أصبحت USDT في دول مثل تركيا والأرجنتين ونيجيريا، حيث تعاني العملات المحلية من انخفاض حاد، بمثابة "عملة ادخار" فعلية؛ بينما تجذب USDC المؤسسات بفضل احتياطياتها الشفافة والتوافق، وتتمتع بنفوذ كبير في الأسواق الأوروبية والأمريكية؛ أما EURC، وعلى الرغم من صغر حجمها، إلا أن لها دورًا لا غنى عنه في التسوية عبر الحدود في منطقة أوروبا.
وأخيرًا، بالنسبة للدفع، فإن السرعة والتكلفة مهمتان، لكن "هل الأموال آمنة حقًا" هو الأهم.
مع دخول قانون GENIUS الأمريكي حيز التنفيذ، وتنفيذ قانون العملات المستقرة في هونغ كونغ، وبدء التجارب في اليابان وكوريا الجنوبية، أصبح الإصدار المتوافق تدريجيًا "جواز المرور" للعملات المستقرة.
وفي المستقبل، من المرجح أن تكون العملات المستقرة التي تدخل النظام العالمي للدفع هي "اللاعبون المدرجون في القائمة البيضاء" على مسار التوافق.
وباختصار، لم تصبح العملات المستقرة "البنية التحتية للدفع العالمي" عن طريق الصدفة، بل لأنها تفوقت على الدفع التقليدي عبر الحدود من حيث الكفاءة والتكلفة والقبول والشفافية.
03 الدفع هو البداية، وهو أيضًا المستقبل الأكبر
ولهذا السبب، بالنسبة للعملات المستقرة التي توسع تدريجيًا من خصائص "الدفع العالمي"، فإن الطلب لم يعد يقتصر على مستخدمي Crypto الأصليين، بل يمتد إلى مجموعات أوسع:
- الأفراد والشركات الذين لديهم احتياجات تحويل أو دفع عبر الحدود؛
- المتداولون في العملات المشفرة الذين يحتاجون إلى نقل الأموال بسرعة بين البورصات المختلفة؛
- المستخدمون الذين يواجهون انخفاض قيمة العملة المحلية ويبحثون عن ملاذ آمن في الدولار أو اليورو أو غيرها من الأصول المستقرة؛
من هذا المنظور، فإن "الدفع العالمي" هو ليس فقط الأصل في العملات المستقرة، بل هو أيضًا أكثر سيناريوهاتها واقعية وإلحاحًا — فهي لا تهدف إلى الإطاحة بالنظام المصرفي التقليدي، بل تقدم بديلاً أكثر كفاءة وأقل تكلفة وأكثر شمولاً، مما يحول التسوية عبر الحدود التي كانت تتطلب المرور عبر عدة بنوك وسيطة وتستغرق أيامًا إلى عملية يمكن إتمامها في "بضع دقائق + بضعة سنتات".
كما أن الاتجاه المستقبلي أصبح أكثر وضوحًا، فمع دخول قانون GENIUS الأمريكي حيز التنفيذ، وسريان قانون العملات المستقرة في هونغ كونغ، وبدء التجارب في اليابان وكوريا الجنوبية، سواء كان الدفع عبر الحدود أو خزينة الشركات أو التحوط الشخصي، ستصبح العملات المستقرة للدفع العالمي جزءًا لا غنى عنه في النظام المالي.
وعندما ننظر مرة أخرى إلى التجربة التجريبية لتجار Yiwu في تلقي USDT، قد نكتشف أن هذه ليست قصة مدينة واحدة، بل صورة مصغرة عالمية — فالعملات المستقرة تنتقل من الهامش إلى التيار الرئيسي، ومن السلسلة إلى الواقع، لتصبح في النهاية البنية التحتية الجديدة لتدفق القيمة عالميًا.
من هذا المنظور، فإن الدفع هو نقطة البداية للعملات المستقرة، وهو أيضًا مستقبلها الأكبر في أن تصبح جزءًا من البنية التحتية المالية العالمية.
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
تتعاون Apple (AAPL.US) مع LG لدخول سوق المنازل الذكية: ستطرح LG علامتها على ملحقات مثل أجراس الأبواب، منظمات الحرارة، والكاميرات
وفقًا لمصادر مطلعة، تستعد شركة Apple لتوسيع مجموعة أجهزتها الذكية المنزلية قريبًا، بما في ذلك أجراس الأبواب، منظمات الحرارة وملحقات أخرى، حيث سيتم تطوير هذه المنتجات من خلال شراكة غير معتادة بين Apple وLG Electronics.
إعادة قراءة التقرير - ROI - بالنسبة لوزارة الخزانة بقيادة ترامب، فإن "النهاية" في المزادات هي الجزء الأكثر صعوبة: ماكيفر
تكرار، لم يتغير محتوى النص. جايمي مكجيفر، رويترز، أورلاندو، فلوريدا، 6 أكتوبر - من المفترض أن تكون مزادات السندات الأمريكية حدثًا روتينيًا، مملًا، ويمكن التنبؤ به وخاليًا من الأخبار. لكن هذه ليست أوقاتًا عادية، إذ تواجه إدارة ترامب الآن خطر تصدّر أنباء ضعف مبيعات السندات العناوين الرئيسية. تخطط وزارة الخزانة الأمريكية هذا الأسبوع لإصدار ما يقارب 120 مليار دولار من السندات، وهو أول إصدار من السندات متوسطة وطويلة الأجل منذ أسبوعين: يوم الثلاثاء إصدار سندات لثلاث سنوات بقيمة 58 مليار دولار، ويوم الأربعاء إصدار سندات لعشر سنوات بقيمة 39 مليار دولار، ويوم الخميس إصدار سندات لثلاثين سنة بقيمة 22 مليار دولار. تعتبر هذه المزادات، في الظروف الطبيعية، أمرًا ثانويًا لا يستحق الذكر، لكنها تحظى الآن باهتمام متزايد بسبب ضعف الأداء في مزادات 22-24 سبتمبر، وخاصة مزاد سندات الخمس سنوات في 23 سبتمبر، الذي أدى إلى أكبر قفزة في عوائد السندات منذ أبريل العام الماضي. منذ ذلك الحين، لم تنخفض العوائد، بل استمرت في الارتفاع عبر معظم الآجال إلى أعلى مستوياتها منذ عقود. ومن الجدير بالذكر أن احتمال "فشل" مزاد السندات الأمريكية شبه معدوم، إذ يشارك دائمًا تجار الدرجة الأولى — أي 26 بنكًا ومؤسسة معتمدة من قبل الاحتياطي الفيدرالي في نيويورك — في المزادات. هؤلاء يتحملون فعليًا مسؤولية الاكتتاب في المبيعات، مما يضمن سير سوق السندات الأمريكية، البالغ حجمه 30 تريليون دولار والأكثر سيولة في العالم، بسلاسة. وهذا بدوره يسمح للنظام المالي العالمي بأكمله بالاستمرار في العمل. تقدر ديون وأصول ومشتقات السوق العالمية بتريليونات الدولارات على أساس سندات الخزانة الأمريكية، وهي أيضًا الضمانات الأساسية لعدة نشاطات مثل اتفاقيات إعادة الشراء والقروض والتمويل بين البنوك. باختصار، طالما بقيت السندات الأمريكية حجر الأساس للنظام المالي العالمي، سيظل هناك دائمًا مشترين في المزادات. المشكلة دائمًا هي بأي سعر ستتم الصفقة. حاليًا، بلغت تكلفة الاقتراض في السوق الثانوية أعلى مستوى منذ منتصف العقد الأول من القرن الحالي، لذلك من المعقول أن تدفع وزارة الخزانة معدلات فائدة أعلى في السوق الأولية. لكن كما أظهرت المزادات الأخيرة، من الممكن حدوث مفاجآت سلبية. "كبيرة جدًا بحيث لا يستطيع السوق استيعابها؟" كان مزاد سندات الخمس سنوات بقيمة 70 مليار دولار في 23 سبتمبر من أكثر المزادات إثارة للقلق في السنوات الأخيرة. كان الطلب على المزاد، مقاسًا بنسبة التغطية، في أدنى مستوياته منذ تسع سنوات. في النهاية، باعت وزارة الخزانة السندات بعائد 5.033%، أي أعلى بأكثر من 3 نقاط أساس من العائد السوقي عند انتهاء تقديم العطاءات. ثلاث نقاط أساس قد لا تبدو كثيرة، لكن بالنسبة لمزاد سندات خمس سنوات، هذا أمر استثنائي. هذه أكبر "ذيل" منذ يونيو 2022. ووفقًا لمحللي JP Morgan، يتعين العودة إلى عام 2011 — أثناء أزمة سقف الديون التي أدت إلى خفض التصنيف الائتماني الأمريكي في أغسطس من ذلك العام — للعثور على مزاد خمس سنوات أحدث "ذيلًا" مماثلًا بفارق 3 نقاط أساس. اليوم، أدت المخاوف بشأن مستقبل المالية الأمريكية إلى رفع تكاليف الاقتراض طويل الأجل. ولذلك يتوقع السوق بشكل عام أن تركز إدارة ترامب تدريجيًا طلبات التمويل الضخمة لوزارة الخزانة على الطرف الأقصر — والأقل تكلفة — من منحنى العوائد. هذا يفسر لماذا أثار مزاد سندات الخمس سنوات قبل أسبوعين هذا القلق الكبير. "ذيل" بثلاث نقاط أساس أمر شائع في مزادات السندات طويلة الأجل، لكنه غير معتاد لسندات تقع في "منتصف" منحنى العوائد. إذا اضطرت وزارة الخزانة إلى دفع علاوة أكبر على هذه السندات لضمان بيعها، فهذا يعني أننا في ورطة. قد يكون اتساع "ذيل" المزاد نتيجة عدة عوامل، منها تقلبات السوق يوم المزاد، أو مشاكل أساسية أعمق — من النوع القادر على تقويض الطلب مع الوقت. غالبًا يصعب التفريق بين هذين العاملين لأنهما ليسا متعارضين. من زاوية متفائلة، لم يصل هذا القلق بعد إلى الطرف القصير من منحنى العائد. على الأقل ليس بعد. عائدات السندات لأجل 3 و10 سنوات ارتفعت حوالي 50 نقطة أساس عن المزاد الأخير قبل شهر، وتدور حول 4.96% و5.32% على التوالي. أما عوائد سندات الثلاثين سنة فارتفعت بحوالي 35 نقطة أساس إلى 5.65%. هذا المستوى يجب أن يكون عاليًا بدرجة تكفي لجذب طلب قوي وضمان بيع سلس، أليس كذلك؟ ربما. لكن إذا حدثت مفاجآت، فقد يمتد التقلب وعدم اليقين إلى السوق بأكمله. سيراقب المستثمرون التطورات عن كثب كما يفعل النسر. (الآراء الواردة تعبر عن رأي الكاتب وحده، الكاتب هو كاتب عمود في رويترز) هل أعجبك هذا العمود؟ مرحبًا بك في "الفائدة المفتوحة" من رويترز، وهو مصدر جديد لا غنى عنه لتعليقات الأسواق المالية العالمية. تابع ROI على LinkedIn وX. يمكنك أيضًا الاستماع يوميًا إلى بودكاست "Morning Bid" عبر Apple، وSpotify أو تطبيق رويترز للاستماع إلى تحليلات عميقة لأهم أخبار الأسواق والمال من مراسلي رويترز. اشترك لتحصل على البرنامج طوال أيام الأسبوع. أكبر "ذيل" في مزاد السندات الأمريكية لأجل 5 سنوات منذ 2022 https://fingfx.thomsonreuters.com/gfx/mkt/dwpkmkzogpm/TAIL.png (لتيسير فهم غير الناطقين بالإنجليزية، قامت رويترز بترجمة هذا التقرير تلقائيًا إلى عدة لغات أخرى. قد تحتوي الترجمة التلقائية على أخطاء أو لا تتضمن السياق المطلوب، ولا تضمن رويترز دقة النص المترجم آليًا ويقدم فقط لراحة القارئ. ولا تتحمل رويترز أي مسؤولية عن أي ضرر أو خسارة تنتج عن استخدام الترجمة الآلية.)
إلغاء سندات الخزانة الأمريكية لأجل 20 سنة قد يأتي بنتائج عكسية؟ بنك BNP Paribas يحذر من احتمال تفاقم عمليات البيع في السوق ويُبقي على توقعاته بارتفاع العائد على السندات لأجل 30 سنة إلى 5.8%
حذرت Banque de Paris الفرنسية من أن وزيرة الخزانة الأمريكية، جانيت يلين، يجب أن تقاوم الدعوات لإلغاء إصدار السندات الأمريكية لأجل 20 سنة، لأن هذه الخطوة، التي تبدو وكأنها تهدف إلى خفض تكلفة التمويل طويل الأجل، قد تأتي بنتائج عكسية، فليس من المرجح أن تستمر في خفض عائدات السندات الأمريكية، بل قد تؤدي إلى ارتفاع تكاليف الاقتراض وتراجع سيولة السوق.
لا تزال آفاق رفع أسعار الفائدة من قبل الاحتياطي الفيدرالي غير مؤكدة، وDaly تركز على استمرارية صدمة التضخم، وBowman يواصل دفع إصلاحات الرقابة المصرفية
يعمل مجلس الاحتياطي الفيدرالي حالياً على دفع تعديلات هامة في كل من سياسة النقدية ورقابة البنوك في الوقت نفسه.

أسعار العملات المشفرة
المزيد


