
حذرت جولدمان ساكس: السوق حالياً هو مجرد "استقرار غير مستقر"، والصراصير الائتمانية أخطر من النفط

في الوقت الذي تعصف فيه تطورات الشرق الأوسط بأسواق السلع الأساسية، تشهد أسواق الائتمان بهدوء ما قصة تباين تستحق المزيد من الحذر. حذرت فريق استراتيجيات الائتمان لدى Goldman Sachs من أن الهدوء الظاهري في الأسواق يخفي تيارات مضطربة، وأن "حالة الاستقرار" هذه في جوهرها غير مستقرة.
وبالمقارنة مع تقلبات أسواق الأسهم والسلع، أظهرت سوق الائتمان خلال الأسابيع الثلاثة الماضية تماسكاً لافتاً—حيث تراجعت الأسهم فقط حوالي 5% من أعلى مستوياتها التاريخية، واتساع هوامش الائتمان كان محدوداً للغاية.
إلا أن استراتيجيّي Goldman Sachs بقيادة Reid Zhou يعتقدون أن السوق ينتقل من مرحلة تسعير "الصدمة" إلى مرحلة تسعير "تأثير الاقتصاد"، والوضع المستقر الحالي أقرب إلى مأزق تكتيكي منه إلى استقرار حقيقي.
ومن الجدير بالذكر أن الضغوط الرئيسية على سوق الائتمان لا تأتي من قطاع الطاقة، بل من القطاع المالي، لا سيما المؤسسات المرتبطة بالائتمان الخاص. وكان أداء السندات المرتبطة مع Blue Owl وFS KKR وصناديق الائتمان الخاص هو الأسوأ هذا العام، حيث اتسعت فروقات سندات القطاع المالي بمقدار 39 نقطة أساس منذ بداية العام.
أثار هذا المؤشر تنبه المستثمرين: خلف ضجيج تقلبات أسعار النفط، ربما يمثل "تأثير الصراصير" في الائتمان الخاص مصدر قلق أعمق للأسواق.
تباين الائتمان: ضغوطات القطاع المالي تفوق الطاقة بكثير
وفقاً لوكالة Bloomberg، فقد بدأ اتساع هوامش الائتمان الأمريكية حتى قبل اندلاع الصراع في الشرق الأوسط، ويمتاز جولة البيع هذه بتسلسلها الواسع عبر الصناعات وفئات التصنيف.
والاستثناء الوحيد ليس قطاع الطاقة، بل القطاع المالي. حيث اتسعت هوامش سندات شركات الخدمات المالية بمقدار 39 نقطة أساس حتى الآن هذا العام، مع أداء ضعيف بشكل خاص للإصدارات المرتبطة بـBlue Owl وFS KKR وصناديق الائتمان الخاصة.
أما قطاع الطاقة فقد كان أداءه الائتماني قوياً نسبياً هذا العام، غير أن هذا التفوق تركز في فبراير—قبل اندلاع الصراع. وهذا يتناقض مع أسواق الأسهم، حيث تفوق قطاع الطاقة بشكل ملحوظ على القطاعات الأخرى منذ اندلاع الأزمة.
تُظهر البيانات التفصيلية أنه في سندات الدولار ذات تصنيف BBB، كان الفارق بين هوامش قطاعي الطاقة والمالي 2.4 نقطة أساس فقط في بداية العام، اتسع إلى 13.5 نقطة أساس قبل اندلاع الأزمة في 26 فبراير، ثم زاد حتى 18.5 نقطة أساس حالياً. استمرار الضغوط على الائتمان الخاص بات أخطر متغير في سوق الائتمان ككل.
مأزق "لعبة TACO": المراقبة المتبادلة بين الأسواق والسياسة
اختصر فريق Goldman Sachs الجمود الحالي في الأسواق بأنه معضلة "الدجاجة أم البيضة".
تستخدم الأسواق مصطلح "TACO" (Trump Always Chickens Out—ترامب يتراجع في النهاية) كنقطة ارتكاز للتوقعات، وبالتالي لم تشهد عمليات بيع كبيرة؛ ومن جهة أخرى، تراقب السياسات الوضع لأن السوق لم تشهد اضطرابات واسعة بعد، ما يدفعها للبقاء متحفظة.
وأشار Goldman Sachs: "نحن في حالة استقرار بالغة الهشاشة، وسط ظروف مشحونة بعدم اليقين، وهذه لعبة من يتحرك أولاً يخسر".
ويرى فريق الاستراتيجية أن حالة التوازن هذه قد تدوم أكثر من المتوقع لكنها انتقالية بطبيعتها. فقد قفز معدل التذبذب في الفائدة من الشريحة العاشرة تاريخياً تقريباً إلى الشريحة السبعين، ما يعكس سرعة امتصاص السوق للصدمة؛ في الوقت ذاته، لا يزال اتساع الهوامش محدوداً وتدفقات الأموال متوازنة نسبياً.
هشاشة الاستقرار: تدفقات الأموال، المواقع ومخاطر الضرر غير القابل للعكس
حللت Goldman Sachs مواطن الضعف الداخلية للاستقرار الحالي من ثلاثة أبعاد.
أولاً، هناك دعم من الأساسيات لكن الضغوط في المراكز تتراكم. لا تزال أسس الائتمان جيدة كدعم للسوق، إذ تُمتص الإصدارات الجديدة بشكل جيد وتظل المحافظ من النوع الكلي نشطة. في الوقت ذاته، تم تقليص استراتيجيات CTA، كما تمت تصفية بعض مراكز التحوط، ما خفف من ازدحام التقييمات والمراكز. لكن ذلك يعني إذا ما ظهرت جولة مخاطر جديدة، ستكون حواجز الحماية لدى المستثمرين أضعف.
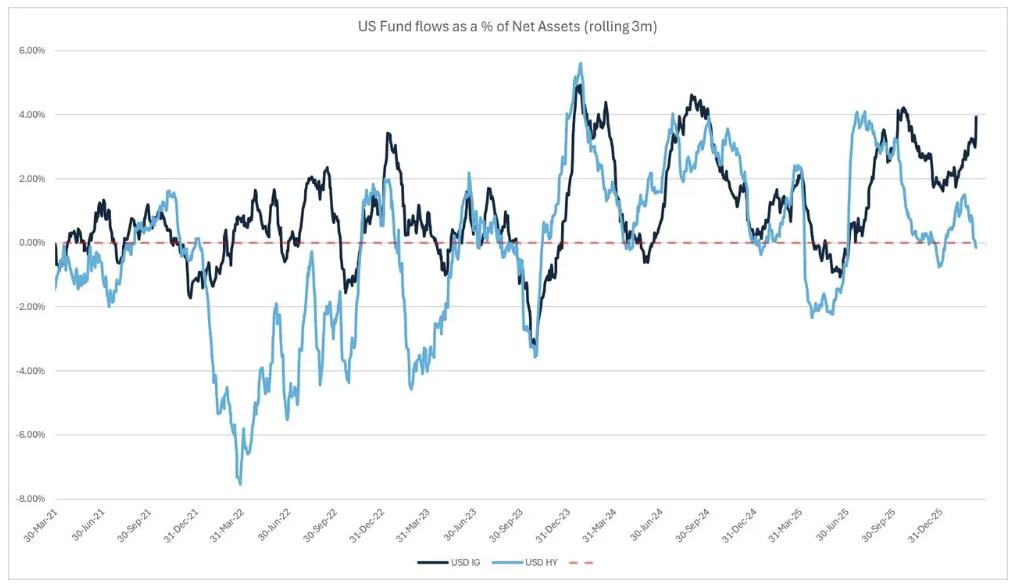
ثانياً، احتمال تصاعد تدفقات الخروج من سندات العائد المرتفع. هناك إشارات على خروج الأموال مؤخراً من هذه السندات، وإذا استمرت التدفقات السلبية سيتسارع تراجع بيتا الائتمان. وتحديداً، بعد تصفية مراكز التحوط السابقة، تزداد هشاشة السوق أمام موجة اتساع جديدة في الهوامش.
ثالثاً، بعض الأضرار أضحت غير قابلة للعكس. حتى مع تراجع السياسات مستقبلاً، لن تعود سوق الائتمان ببساطة إلى حالة ما قبل الأزمة. وترى Goldman Sachs بأن أي انتعاش مؤقت سيتلاشى تدريجياً خلال الأجل المتوسط، برغم أن وتيرة التلاشي ستكون متدرجة ومتحكم بها وليس بانعكاس حاد.
استراتيجية Goldman Sachs: بيع الفارق وبيع التقلبات
استناداً لما سبق، أوصى فريق استراتيجية الائتمان لدى Goldman Sachs بمجموعة من المراكز المحددة.
أولاً، بيع الفارق بين السوق الفوري والعقود الآجلة (الشراء في الآجلة، البيع في الفورية) يُعد خياراً مفضلاً لأكثر من سيناريو: إذا شهد السوق عودة قوية بسبب ضغط الصفقات القصيرة، ستتفوق العقود الآجلة مع استدعاء الرافعة وتضييق الفارق مع الفورية؛ وإذا دخلت هوامش الائتمان في جولة اتساع ثانية، سيضغط البيع الإجباري على السوق الفوري مقارنة بالآجل (ما يضيق الفارق أيضاً).
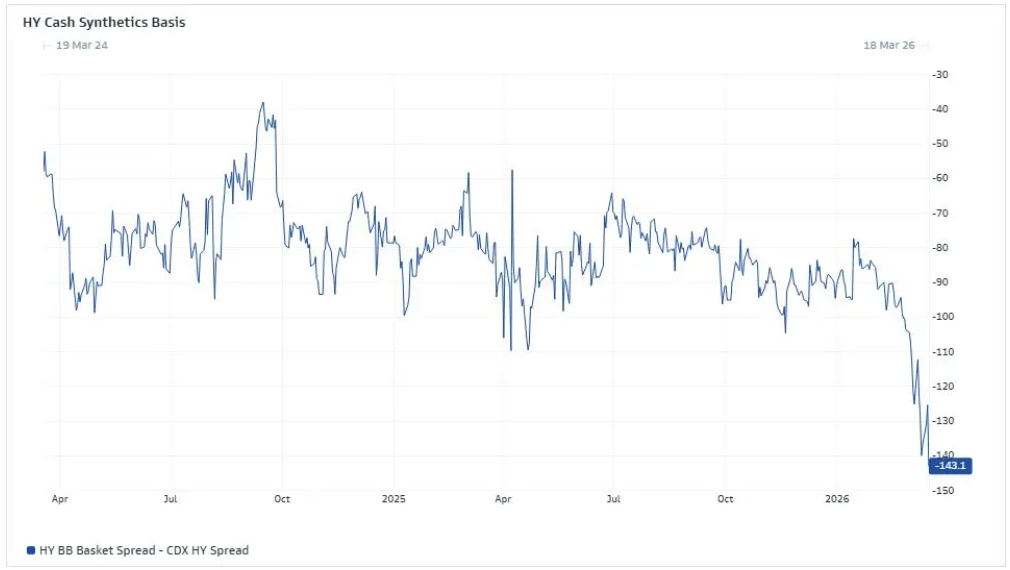
من حيث الأدوات، يفضل Goldman Sachs سندات العائد المرتفع عن نظيراتها ذات التصنيف الاستثماري. من بين التوصيات المرجعية، بيع مقايضة سلة BB ذات العائد المرتفع GS2BATAS، مع شراء CDX HY45. مقارنة ببيع HYG على المكشوف عبر الإقراض، فإن استخدام أدوات السلة أقل تكلفة لبناء المراكز القصيرة.
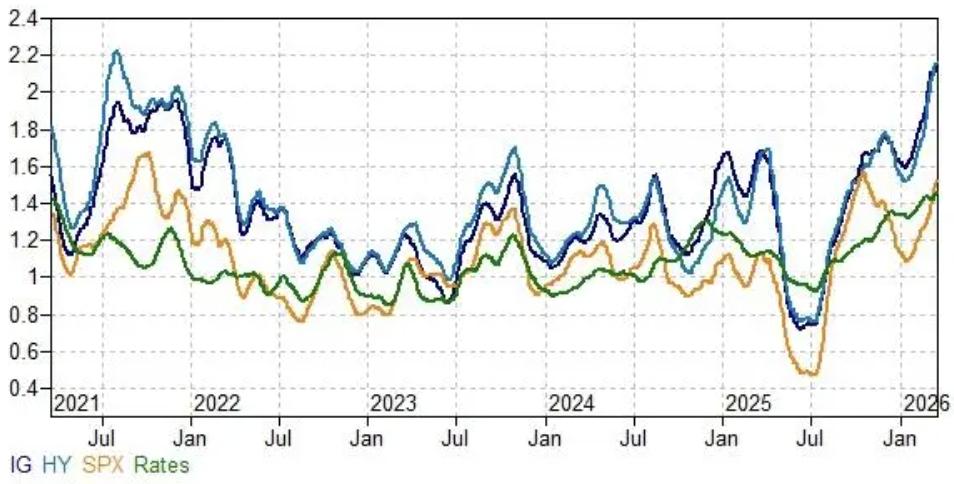
في استراتيجيات التقلب، تواصل Goldman Sachs التوصية ببيع تقلبات سوق الائتمان، من خلال خيارات السترايد المتوازنة أو استراتيجية STS. ومع قفزة التقلبات من أقل من الشريحة 10 إلى ما يقارب الشريحة 70 مؤخراً، يفضل الفريق الجمع بين خيارات أحادية الاتجاه مع صفقات جاما الفورية عوضاً عن السترايد بهدف ضبط التكاليف واقتناص الأرباح غير الخطية.
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
تحليل – الأزمة الأوروبية توفر أسبابًا جديدة لاستمرار التوجه الصعودي للدولار
ارتفع الدولار الأمريكي مقابل اليورو بنسبة 5%، ويتوقع بعض المستثمرين استمرار قوته. تحول سوق الخيارات إلى توقعات هبوطية قوية تجاه اليورو. المخاوف المالية في فرنسا وعدم اليقين السياسي يشكلان نقاط ضغط على منطقة اليورو. في هذا الخريف، ارتفع الدولار إلى أعلى مستوى له خلال 18 شهراً، ويعود هذا الصعود الأخير إلى حالة عدم اليقين في الجهة الأخرى من الأطلسي، مما دفع بعض المستثمرين للمراهنة على مزيد من ارتفاع الدولار. يشير المحللون إلى أن الدولار لا يزال مدعومًا من أسعار الفائدة المرتفعة في الولايات المتحدة التي قد ترتفع أكثر، النمو الاقتصادي القوي، واستمرار مخاطر التضخم. لكن الضغوط الأكبر المرتكزة على عجز الميزانية الضخم في فرنسا والتي قد تمتد إلى إيطاليا ومنطقة اليورو كلها، أصبحت بشكل متزايد محركًا رئيسيًا لتحركات الدولار في الأشهر المقبلة. منذ بداية العام، ارتفع الدولار مقابل اليورو بحوالي 5%، مما عزز مؤشر الدولار .DXY، وهو مؤشر يقيس قوة الدولار مقابل ست عملات رئيسية من بينها اليورو (أعلى وزن نسبي). قال كبير استراتيجيي الاستثمار في شركة إدارة العملات Mesirow، يوتو شينوهارا: "اليورو لا يزال تحت الضغط، وهذا يحد من الخيارات الرئيسية البديلة للدولار". في الأسبوع الماضي، سجل الفارق بين عوائد السندات الفرنسية والألمانية لمدة عشر سنوات أعلى زيادة أسبوعية منذ عقود، بينما سجل الفارق بين إيطاليا وألمانيا أكبر زيادة أسبوعية منذ جائحة كورونا. سجل اليورو EUR= آخر قيمة عند 1.1183، منخفضًا بنسبة 0.67% مقابل الدولار. قال مدير الاستراتيجيات السوقية في شركة Corpay في تورونتو، كارل شاموتا: "يركز السوق بشكل كبير على البلدان غير القادرة على إعادة مسار الميزانية إلى وضع مستدام بسبب العجز السياسي". من بين المخاوف التي أعلنها السوق، أن اليورو لم يعد مدعومًا كثيرًا بإشارات البنك المركزي الأوروبي المتشددة. في سبتمبر، رفع البنك المركزي الأوروبي أسعار الفائدة بمقدار 25 نقطة أساس، وهي المرة الثانية هذا العام لمحاربة التضخم المدفوع بالطاقة، لكن اليورو انخفض بعد الإعلان بسبب المخاوف من تأثير رفع الفائدة على الاقتصاد. ارتفاع عوائد السندات الأوروبية عادة ما يدعم اليورو، لكن ردة فعله هذه المرة كانت ضعيفة، مما يشير إلى أن المستثمرين يزدادون قلقهم بشأن النمو الاقتصادي ومخاطر الميزانية. قد يضيف ارتفاع أسعار الطاقة مزيدًا من الضغوط. قال بنجامين فورد، الباحث في شركة Macro Hive للأبحاث والاستراتيجيات: "من الناحية الهيكلية، أوروبا مستورد رئيسي للطاقة وتعتمد على التصنيع أكثر من الولايات المتحدة. الآثار واضحة: ارتفاع أسعار الطاقة سيبطئ نمو المنطقة". يتوقع فورد أن ينخفض اليورو إلى 1.10 دولار خلال الشهر القادم، أي أقل بنسبة 2% تقريباً عن المستوى الحالي. وأضاف: "الآفاق المتوسطة الأجل للولايات المتحدة تبدو أكثر قوة، بينما أوروبا أكثر عرضة للصدمة". أخطاء السياسة لا يزال المستثمرون يوزنون ما إذا كان البنك المركزي الأوروبي يمكن أن يستمر في مكافحة التضخم دون إلحاق ضرر أكبر بالاقتصاد الذي بدأ يظهر علامات الضعف. ارتفع معدل التضخم في منطقة اليورو (تم الإعلان عنه في سبتمبر) أكثر من المتوقع، ومن المرجح أن يرتفع في الأشهر القادمة بسبب ارتفاع أسعار الطاقة، مما يضغط على البنك المركزي الأوروبي لمواصلة رفع أسعار الفائدة. قال دان توبان، رئيس استراتيجية النقد الأجنبي G10 في مجموعة Citi: "الانحراف الحالي في حركة اليورو واضح وينحاز نحو الهبوط". "وأحد أكبر العوامل التي قد تسبب هذا الوضع هو تشدد البنك المركزي الأوروبي بشكل مفرط، نتيجة لأخطاء السياسة، حتى عندما يصبح السوق غير قادر على تحمل ذلك". سجل مؤشر انعكاس المخاطر لليورو لمدة شهر، الذي يقيس تكلفة التحوط ضد انخفاض اليورو مقارنة بالربح من ارتفاعه، أدنى مستوى هبوطي منذ مارس الماضي، بينما سجل مؤشر الثلاثة أشهر أدنى مستوى له منذ يونيو 2024. أشار مسؤولو الاحتياطي الفيدرالي الأمريكي إلى أن مخاطر التضخم لا تزال مرتفعة، مما دعم أسعار السندات الأمريكية عند أعلى مستوياتها منذ سنوات. قال شينوهارا: "استمرار ارتفاع العوائد يجعل أسعار الفائدة الأمريكية تتمتع بميزة واضحة على معظم الأسواق المتقدمة". تظهر عقود الفيدرالية المستقبلية أن هناك احتمالًا بنسبة 84% لرفع أسعار الفائدة مرة أخرى بمقدار 25 نقطة أساس بحلول ديسمبر. ورغم أن القليل من الاستراتيجيين يتوقعون ارتفاع الدولار بشكل كبير من مستواه الحالي، إلا أنهم يقولون إن مرونة الاقتصاد الأمريكي، ارتفاع العوائد، والمخاطر الخاصة التي تواجه أوروبا تواصل دعم الدولار. قال توبان في Citi: "في الوقت الحالي، يبدو هذا الخلل غير مواتي للغاية لأوروبا". (لتسهيل الأمر على المتحدثين بغير الإنجليزية، توفر وكالة رويترز تقاريرها مترجمة تلقائيًا إلى عدة لغات. نظراً لاحتمال وقوع أخطاء في الترجمة الآلية أو نقص السياق المطلوب، لا تضمن رويترز دقة النص المترجم آليًا، بل تقدمه فقط لتسهيل القراءة. لا تتحمل رويترز أي مسؤولية عن أي ضرر أو خسارة ناجمة عن استخدام الترجمة الآلية.)

ارتفاع جماعي في CDS، و"SpaceX" لا تزال تقترض بجنون! إلى متى ستستمر موجة ديون الذكاء الاصطناعي؟
موجة الديون في مجال البنية التحتية للذكاء الاصطناعي تعيد تشكيل مشهد الائتمان العالمي بسرعة غير مسبوقة، حيث بلغ دين قطاع التكنولوجيا 500 مليار دولار في الأشهر التسعة الأولى من هذا العام. ومع ذلك، يدق سوق مشتقات التخلف عن سداد الائتمان الإنذارات بشكل متكرر، في حين وصل عائد السندات الأمريكية إلى 5.3% في أعلى مستوى له منذ أكثر من عشرين عاماً، ووصف راي داليو هذا الأمر بأنه "فقاعة كلاسيكية ستنفجر بسبب أسعار الفائدة".
هل اقترب التحول الكبير في تخصيص الأسهم والسندات؟ بنك أمريكا يرسل إشارة نادرة: السندات تتنافس مع الأسهم على الأموال لأول مرة منذ عقود، وقد تكون عوائد S&P خلال العقد المقبل أقل من 5%
قالت سافيتا سوبرامانيان، رئيسة استراتيجية الأسهم الأمريكية والاستراتيجيات الكمية في بنك أمريكا، في مقابلة يوم الأربعاء إن سوق السندات أصبح مرة أخرى جذابًا ويشكل لأول مرة منذ عقود منافسًا حقيقيًا لسوق الأسهم.

أسعار العملات المشفرة
المزيد


