
Boss 直聘: البيئة تزداد ضغطاً، وزعيم التوظيف لا يزال يحافظ على الاستقرار


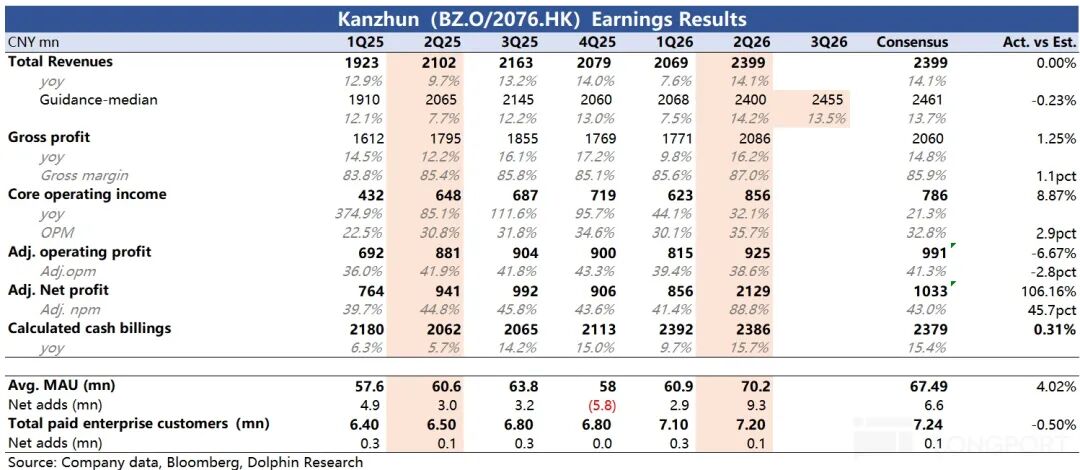
أداء BOSS Zhipin في الربع الثاني كان مستقرًا، حيث تجاوزت الأرباح الأساسية توقعات السوق قليلاً نتيجة لتحسين الكفاءة على نطاق واسع (جاءت الزيادة الملحوظة في صافي الأرباح المعدلة بشكل رئيسي من عوائد الاستثمار بعد إدراج Zhipu). بالرغم من الضغوط الاقتصادية الكلية، شهدت الشركة نموًا عكسيًا بفضل اختلاف توقيت حملة التوظيف الربيعية والتحول الرقمي المتسارع لتوظيف العمالة الزرقاء، حيث استفادت BOSS Zhipin من قوتها التنافسية في المنتجات للاستحواذ على حصة سوقية أكبر.
وفي التفاصيل:
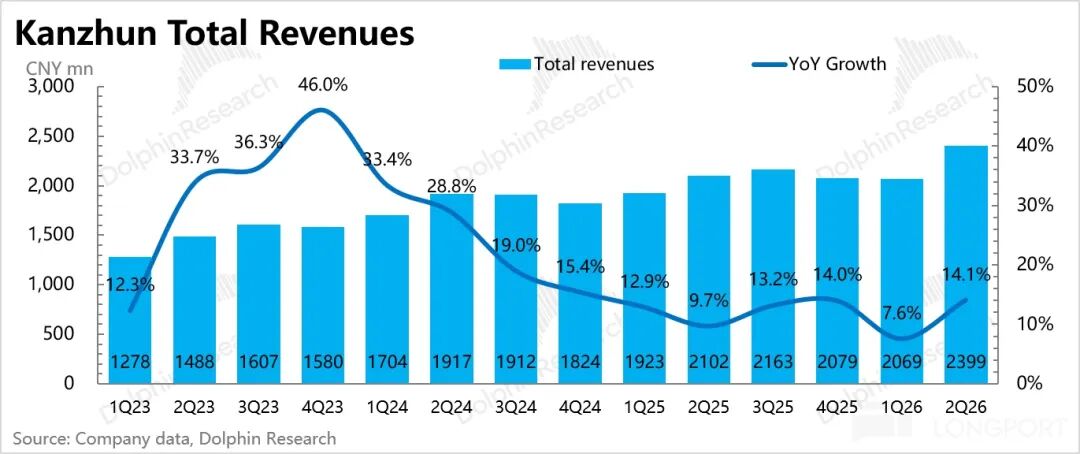
1. ارتداد الإيرادات حسب التوقعات:في الربع الثاني، عاد نمو الحجوزات السنوي للارتفاع ليصل إلى 16%، كما ارتفعت الإيرادات إلى 15%، وذلك ضمن نطاق إرشادات الشركة. وكما أُشير في الربع الماضي، وبسبب فارق توقيت عطلة رأس السنة الصينية (تأخرت رأس السنة، وجرى تأخير موسم التوظيف الربيعي)، ارتفع معدل نمو الإيرادات في الربع الثاني بشكل عكسي كما هو متوقع؛
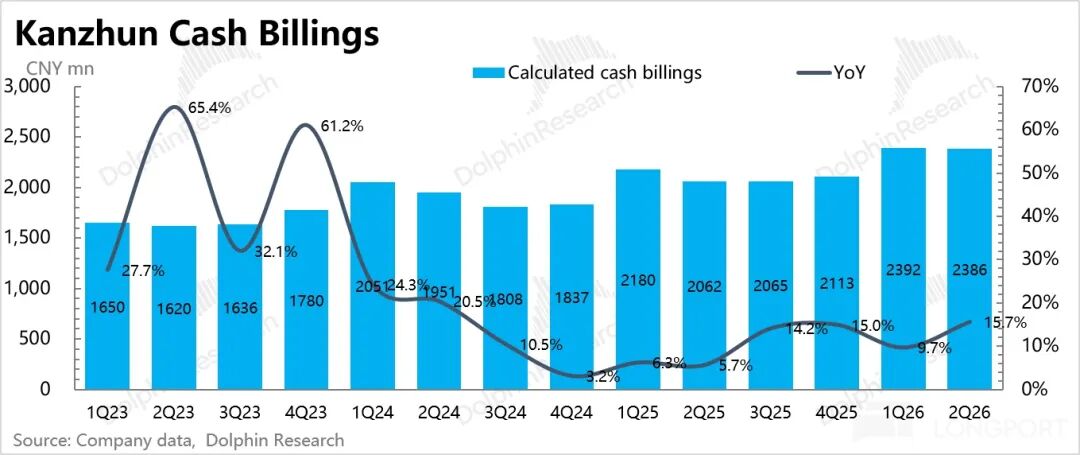
2. توقعات الإيرادات تتماشى مع التوقعات:تتوقع الشركة نمو الإيرادات في الربع الثالث بنحو 11%~15%، مع تباطؤ طفيف على أساس ربعي، ويرجع ذلك بشكل أساسي إلى عودة الأساس إلى المستوى الطبيعي فضلًا عن الضغوط الاقتصادية الكلية، وهي أمور متوقعة مسبقًا من قبل السوق.
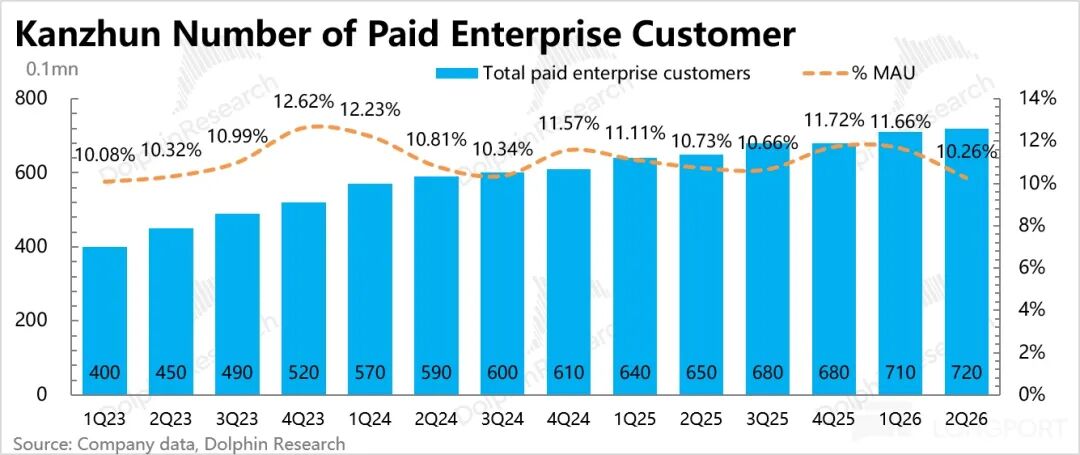
3. استمرار نمو عدد عملاء قطاع الأعمال (B端):باستثناء تأثير نافذة المقارنة السنوية، أضافت الشركة 100,000 عميل الشركة صافياً على أساس ربعي، وكان إجمالي النصف الأول ثابتًا مقارنة بالعام الماضي. هذا يؤكد أن انتعاش الإيرادات في الربع الثاني كان بسبب تعديل الشركات لوتيرة التوظيف بعد عطلة السنة الصينية.
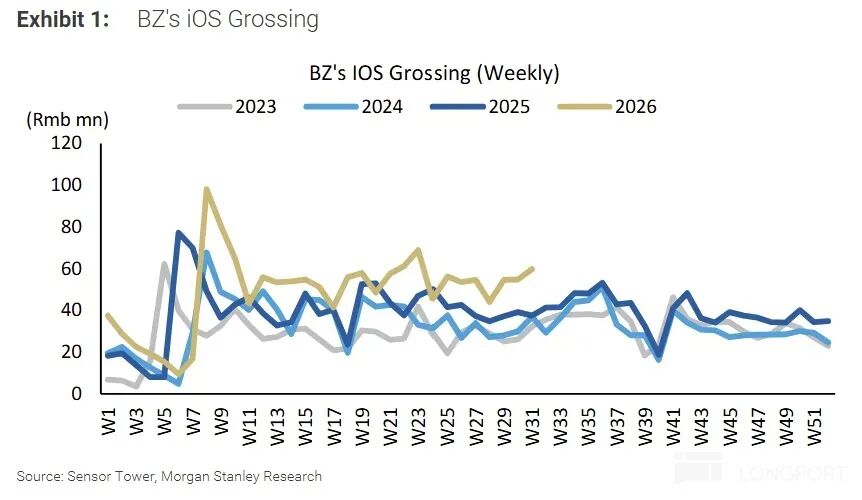
بيانات الإيرادات على iOS التي ترصدها Sensor Tower في الربع الثاني تظهر تسارع النمو إلى 27% مقارنة بـ14% في الربع الأول، وفي يوليو تسارع أكثر ليصل إلى 41%. إجمالاً يعد هذا أعلى من النمو الكلي للإيرادات، مما يشير إلى أن الشركات لا تزال تحت ضغط أو تواجه عدم يقين أكبر في ميزانية التوظيف، فتتحول إلى احتياجات أكثر مرونة "اشترِ عند الحاجة".
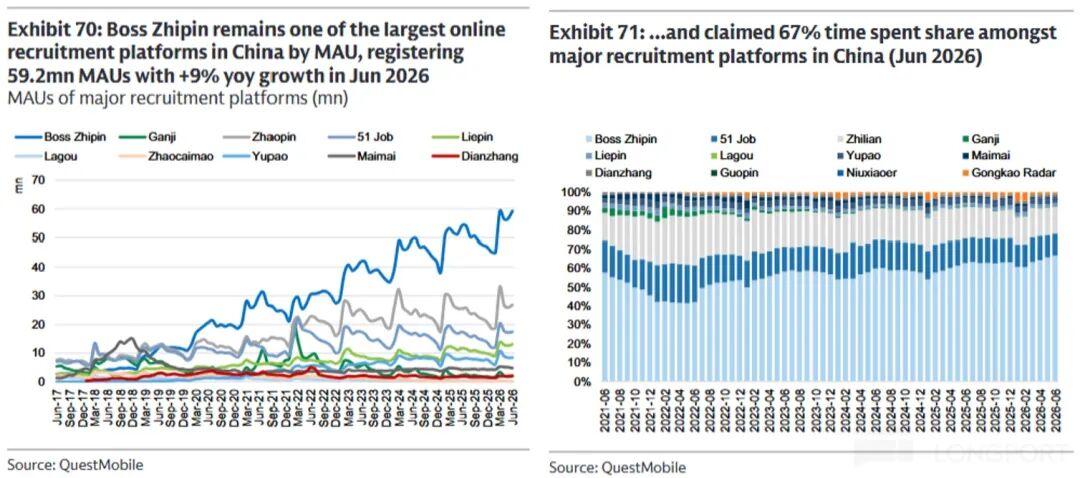
4. تباطؤ نمو المستخدمين النشطين شهريًا لدى الجانب المستهلك (C端):بلغ إجمالي المستخدمين النشطين شهريًا 70 مليونًا في الربع الثاني، مدفوعًا بشكل أساسي بحملة التوظيف الربيعية والإعلانات المصاحبة لكأس العالم، وبلغ صافي الزيادة 9.3 مليون مستخدم. ووفقًا لبيانات QM، لا تزال BOSS Zhipin تتصدر القطاع الرأسي بفارق كبير من حيث الحجم، حيث تحتل المرتبة الأولى في نسبة المستخدمين النشطين الشهرية، كما واصلت حصتها من إجمالي مدة استخدام المستخدمين في القطاع تجاوز 60%.
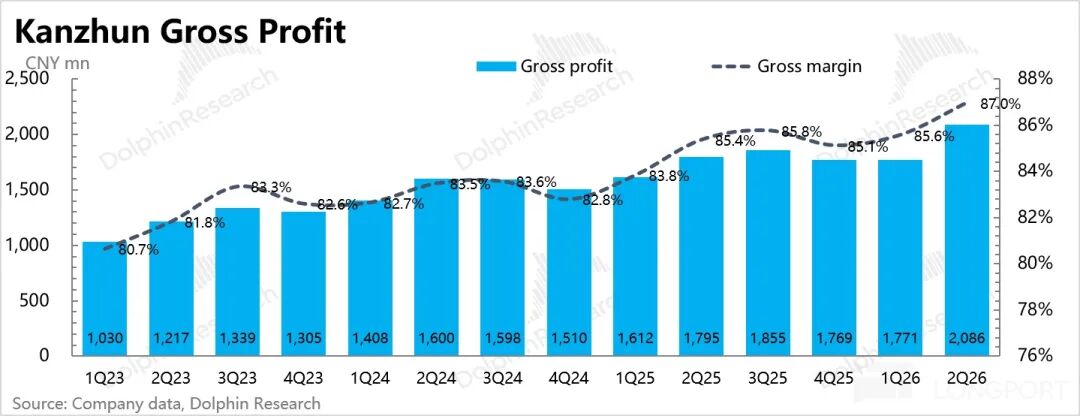
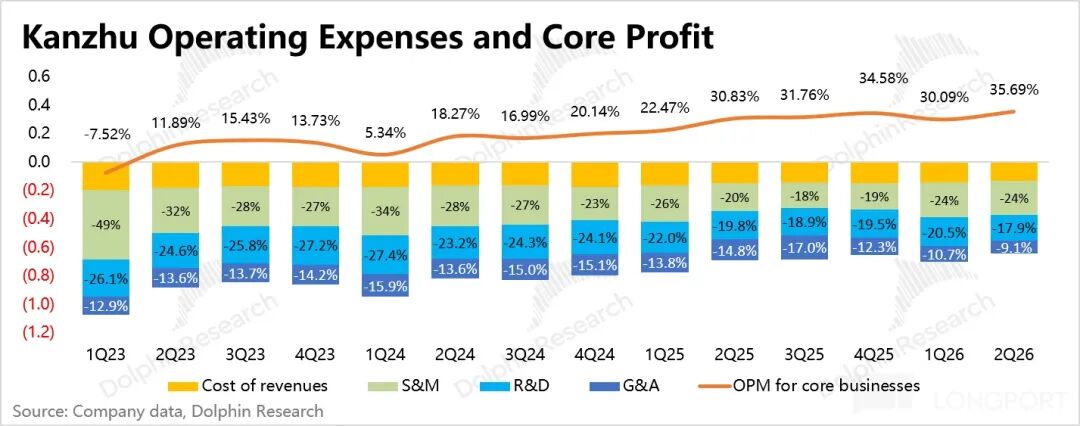
5. استمرار تفعيل الرافعة التشغيلية:بلغت الأرباح التشغيلية الأساسية في الربع الثاني 860 مليون يوان، متجاوزة التوقعات قليلاً، وبلغ هامش الأرباح 35.7%، مرتفعًا بمقدار 5 نقاط مئوية سنويًا، ويرجع ذلك إلى تحسين هيكل التكاليف وتحسين الكفاءة التشغيلية خارج مصروفات المبيعات بفضل الاقتصاد الحجمي.
6. عائدات فائضة للمساهمين:في بداية العام، قررت الإدارة رفع خطة إعادة الشراء لمدة سنتين بقيمة 250 مليون دولار التي أُعلنت في سبتمبر 2025 إلى ميزانية 400 مليون دولار، كما وعدت أنه بدءًا من عام 2026، سيتم تخصيص 50% من صافي الأرباح المعدلة سنويًا لعوائد المساهمين (إعادة الشراء وتوزيع الأرباح).
وبالنظر إلى توزيعات الأرباح السنوية لعام 2025 ومبالغ إعادة الشراء في الربعين الأول والثاني معًا، فإن إجمالي المبالغ تجاوز 100% من الأرباح المعدلة، وبلغ معدل العائد الكلي 7.5%. حاليًا تملك الشركة 2.7 مليار دولار نقدًا، ويظل التدفق النقدي من العمليات سليمًا، وبناءً على قوة إعادة الشراء البالغة 300 مليون دولار خلال النصف الأول، من المتوقع أن تصل معدلات العائد السنوي الكلية إلى 12% في السيناريو المتفائل.
7. مقارنة مؤشرات الأداء الأساسية بتوقعات السوق
وجهة نظر دولفين
بالرغم من الضغوط الاقتصادية الكلية في الربع الثاني، إلا أن تسارع بيانات الإيرادات الرقمية التي ترصدها جهات خارجية في يوليو، إضافة إلى الميزة كملاذ آمن مقابل مخاطر نمو الذكاء الاصطناعي، جعلت سهم BOSS Zhipin يشهد انتعاشًا واضحًا في يوليو بعد فترة ركود خلال الربع الثاني.
ويُظهر تقرير نتائج الربع الثاني أيضًا التغيرات الدورية في الإيرادات، حيث يؤكد مجددًا أن منصة BOSS Zhipin"تتمتع بالنمو المستقر + كفاءة الحجم المُحسنة + تحقيق عوائد مجزية للمساهمين" في صورة منصة قطاعية صغيرة ومرنة، وتتمثل جوهرها في أن حواجزها التنافسية لم تتضرر وأن إدارتها موثوقة.
على الرغم من أن BOSS Zhipin تعتبر منصة تقليدية لإنترنت الهاتف المحمول، إلا أن وجود قاعدة بيانات السير الذاتية واستمرار بعض إجراءات التوظيف خارج الإنترنت يجعلها في المرحلة الحالية تستفيد من الذكاء الاصطناعي بدلاً من أن تتعرض للتقويض بسببه.
ومع ذلك، وبالنظر للضغوط الاقتصادية الكلية وإمكانية توسع تأثير الذكاء الاصطناعي مستقبلاً على علاقة العرض والطلب في سوق العمل، فإن نظرتنا المستقبلية لا تزال حذرة نسبيًا.
لذا، رغم أن BOSS Zhipin لا تزال تستفيد من التحول الرقمي لتوظيف العمالة الزرقاء وطلبات الوظائف الجديدة في مجال الذكاء الاصطناعي، وحتى إن تأخرت تأثيرات الظروف الاقتصادية العامة على نتائج الأعمال، فإن هذا ما يزال "سيف ديموقليس"يقيّد الشركة من التمتع بمضاعفات تقييم مرتفعة كما في السابق. بالمقابل، فإن عائد المساهمين بنسبة 7.5% إلى 12% هو نقطة القوة عند إعادة تقييم السعر نزولًا.
- النهاية -
/// إعادة نشرKaibai
المقال ليس سهلاً، اضغط على“مشاركة”، وأعطني بعض الدعم ~
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
كشفت التقارير المالية لشركة Delta Air Lines (DAL.US) كيف أن صناعة الطيران "تلتهم الأرباح بسبب الطاقة"! إيرادات الربع الثالث تسجل رقماً قياسياً، لكن ارتفاع أسعار النفط يقلل من آفاق الأرباح
ارتفعت نفقات الوقود المعدلة لشركة دلتا إيرلاينز في الربع الثالث بنسبة 62% مقارنة بالعام الماضي، وانخفض هامش الربح التشغيلي المعدل من 11.1% إلى 9.4%. تعكس هذه النتائج والتوقعات المستقبلية مرونة الشركة العملاقة في مواجهة أسعار النفط المرتفعة، لكنها لم تظهر بعد إشارات على إعادة توسيع هامش الربح.
مورغان ستانلي يتوقع ارتفاع SpaceX: إمكانيات "Tera’Merica" تم التقليل من شأنها، توسع الذكاء الصناعي المؤسسي وقوة الحوسبة يفتحان مجالاً للنمو
تعتقد مورغان ستانلي أن منطق نمو SpaceX يمتد الآن من الفضاء والاتصالات عبر الأقمار الصناعية إلى الذكاء الاصطناعي المؤسسي وبنية الحوسبة التحتية، في حين أن إعادة بناء التصنيع المتقدم في الولايات المتحدة قد يفتح آفاقًا واسعة طويلة الأجل. يُشكل تسويق الذكاء الاصطناعي في الشركات وتوسيع القدرات الحسابية دعمًا مباشرًا للنمو، بينما تمثل الفرص التصنيعية التي ترمز إليها "Tera’Merica" إضافة لإمكانات النمو طويل الأمد للشركة.
خفضت شركة دلتا إيرلاينز توقعاتها للأرباح بسبب ارتفاع تكاليف الوقود بشكل أكبر من ارتفاع أسعار التذاكر
خفضت شركة Delta Air Lines توقعاتها لأرباحها السنوية بسبب زيادة تكاليف الوقود بمقدار 6 مليارات دولار، وارتفاع أسعار التذاكر يشكل اختبارًا لقدرة المسافرين على التحمل. من المتوقع أن تحقق أعمال التكرير ربحًا قدره 700 مليون دولار، لتخفيف أثر الارتفاع في تكاليف الوقود. قامت شركة Delta Air Lines يوم الجمعة بتخفيض متوسط توقعاتها لأرباحها السنوية بنسبة تقارب الربع، بعد أن أدى ارتفاع تكاليف الوقود إلى تقليص الأثر الإيجابي لزيادة الطلب على السفر وارتفاع أسعار التذاكر. يبرز هذا التخفيض التحديات المتزايدة التي تواجه شركات الطيران الأمريكية: إذا استمرت أسعار الوقود في الارتفاع، فهل سيكون الركاب مستعدين لدفع المزيد مقابل التذاكر؟ وقد رفعت شركات الطيران بالفعل أسعار التذاكر بشكل كبير هذا العام، وحذر المحللون من أن زيادات أخرى قد تختبر رغبة المسافرين في الاستمرار بالإنفاق. تتوقع الشركة، التي يقع مقرها في أتلانتا، أن ترتفع نفقات الوقود هذا العام بنحو 6 مليارات دولار مقارنة بالعام الماضي. وقفزت نفقات الوقود في الربع الثالث بنسبة 62% عن العام السابق، لتصل إلى 4.1 مليار دولار، وهي أعلى بأكثر من 500 مليون دولار من التوقعات في يوليو الماضي. قال المدير المالي لشركة Delta Air Lines، إريك سنيل، للصحفيين إن سبب خفض التوقعات هو "كله بسبب الوقود"، مشيرًا إلى أن أسعار الخام ووقود الطيران المكرر ارتفعت منذ الصيف. تتوقع الشركة حاليًا أن يتراوح العائد المعدل للسهم الواحد هذا العام بين 5.10 و5.60 دولار، انخفاضًا من التوقعات في يوليو التي كانت بين 6.50 و7.50 دولار. وأظهرت بيانات مجموعة بورصة لندن (LSEG) أن المتوسط الجديد البالغ 5.35 دولار جاء أقل من متوسط توقعات المحللين البالغ 5.46 دولار. كما تتوقع الشركة أن يصل ربحها قبل الضرائب لعام 2026 إلى 4.5 مليار دولار. بلغ العائد المعدل للسهم في الربع الثالث 1.72 دولار، أقل قليلًا من متوسط توقعات المحللين البالغ 1.76 دولار. وانخفض الهامش التشغيلي المعدل من 11.1% إلى 9.4%. تعد Delta Air Lines أولى شركات الطيران الأمريكية الكبرى التي تعلن عن نتائج الربع الثالث، حيث ستعلن شركات United Airlines وAmerican Airlines وSouthwest Airlines عن نتائجها في وقت لاحق من الشهر الجاري. ارتفاع أسعار التذاكر وفقًا لمكتب الإحصاء الأمريكي للنقل، بلغت نفقات الوقود للرحلات المجدولة لشركات الطيران الأمريكية في الأشهر الثمانية الأولى من عام 2026 حوالي 42.9 مليار دولار، بزيادة قدرها حوالي 13.2 مليار دولار عن نفس الفترة من العام السابق، رغم انخفاض كمية الوقود المستهلك قليلًا. ساعد الطلب القوي والنمو المحدود للمقاعد شركات الطيران في تحميل المسافرين جزءًا أكبر من تكاليف الوقود المرتفعة. وبحسب مؤشر أسعار المستهلك الذي يصدره مكتب إحصاءات العمل الأمريكي، ارتفعت أسعار تذاكر الطيران في الولايات المتحدة بنسبة 25% في المتوسط خلال الشهور الخمسة حتى أغسطس مقارنة بالعام السابق. وبالنظر إلى استمرار أسعار الوقود عند مستويات مرتفعة، وتسارع خطط نمو السعة التشغيلية للقطاع في الربع الرابع مقارنة بالربع الثالث، يراقب المحللون عن كثب مدى قدرة شركات الطيران، بما في ذلك Delta Air Lines، على مواصلة رفع أسعار التذاكر دون التأثير سلبًا على الطلب على السفر. ويتوقع محللو دويتشه بنك أن نسبة استرداد تكاليف الوقود عبر الإيرادات ستنخفض في الربع الرابع للقطاع، ويتوقعون أن يستغرق الاسترداد الكامل حتى أوائل 2027. أكدت Delta Air Lines أن الطلب ما يزال قويًا، وقال سنيل إن معدل حجز التذاكر في الربع الرابع وصل بالفعل إلى حوالي 60%، وتتوقع الشركة أن تنمو الإيرادات بنسبة 20% على أساس سنوي. وبحسب بيانات مجموعة بورصة لندن (LSEG)، تتوقع الشركة أن يبلغ العائد المعدل للسهم في الربع الرابع بين 1.15 و1.65 دولار، مع متوسط يبلغ 1.40 دولار، وهو ما يتوافق تقريبًا مع متوسط توقعات المحللين. ميزة التكرير تمتلك Delta Air Lines ميزة على بقية شركات الطيران الأمريكية الكبيرة، فهي تملك مصفاة تكرير في ضواحي فيلادلفيا من المتوقع أن تحقق 700 مليون دولار أرباحًا هذا العام، بحسب سنيل. وقال: "نحن نمتلك مصفاة تكرير، وهو ما يوفر لنا وسيلة تحوط جزئية ضد أسعار الوقود، وهي ميزة لا تتوفر لأي شركة أخرى". اشترت الشركة مصفاة مونرو عام 2012، وتعمل على تكرير النفط الخام إلى وقود الطيران ومنتجات أخرى. وعلى الرغم من أن شركة الخطوط الجوية مازالت تدفع أسعار السوق للوقود المستخدم في عمليات الطيران، إلا أن أرباح التكرير تبقى داخل الشركة. وعندما يتسع الفارق بين أسعار النفط الخام والمنتجات النهائية، فإن ذلك يساعد على تخفيف ضغط التكاليف على شركات الطيران التي تشتري الوقود من الموردين الخارجيين. إلا أن هذه الحماية تعتمد على هوامش أرباح التكرير، والتي قد تتراجع أو تتسبب في خسائر عندما تنخفض. ومع ذلك، لا تستطيع المصفاة إلا أن تحد جزئيًا فقط من تأثير ارتفاع أسعار الوقود. حتى مع توقع أرباح تبلغ 40 سنتًا للجالون من المصفاة، لا تزال Delta Air Lines تتوقع ارتفاع تكلفة الوقود من 3.61 دولار للجالون في الربع الثالث إلى 4.25 دولار للجالون في الربع الرابع. وقال سنيل إن تكاليف الوقود ستبقى مرتفعة لبعض الوقت. وأضاف: "في نهاية المطاف، ستنخفض أسعار الوقود، لكن متى؟ لا نعرف حتى الآن".
"نظرية نهاية SaaS" تنهار؟ أوتوديسك (ADSK.US) و Intuit (INTU.US) يتصدران الارتفاع خلافاً للاتجاه، وول ستريت تعيد تسعير رواية "الذكاء الاصطناعي يلتهم البرمجيات"
هذا الأسبوع، من المتوقع أن تحقق Autodesk و Intuit أقوى ارتفاع أسبوعي منذ عدة أشهر، حيث تبرز بقوة وسط الضغط العام على قطاع التكنولوجيا، مما يعكس تجدد التفاؤل في السوق بشأن آفاق نمو قطاع SaaS (البرمجيات كخدمة).
أسعار العملات المشفرة
المزيد


