
أبرز نتائج التقرير المالي للربع الثاني من السنة المالية 2027 لشركة Marvel: الإيرادات 2.74 مليار دولار بارتفاع سنوي بنسبة 37٪، رفع التوقعات المالية للسنتين الحاليتين والقادمتين، لكن السهم يواصل التراجع بنحو 8٪ بعد الإغلاق
 2026/08/28 02:54
وجهة النظر الأساسية
بلغت إيرادات شركة مايول للربع الثاني من السنة المالية 2027 (حتى 1 أغسطس 2026) 2.7393 مليار دولار أمريكي، بنمو سنوي بحوالي 36.5%–37% ونمو ربع سنوي بنسبة 13%. وهي أعلى بـ 39 مليون دولار من متوسط التوجيه الذي تم تقديمه في 27 مايو، وأعلى أيضًا بقليل من توقعات السوق التي تراوحت بين حوالي 2.71–2.72 مليار دولار. بلغت ربحية السهم المخففة غير المحاسبية (NON-GAAP) 0.94 دولار بنمو سنوي 40%، أعلى من 0.67 دولار لنفس الفترة من العام السابق، وأعلى بقليل من توقعات السوق التي تراوحت بين 0.92–0.93 دولار. الأرباح الصافية وفق المعايير المحاسبية (GAAP) بلغت 308 مليون دولار، وربحية السهم المخففة وفق GAAP بلغت 0.33 دولار. بلغت إيرادات مراكز البيانات 2.1715 مليار دولار، بنمو سنوي 46% ونمو ربع سنوي 18%، وبنسبة تمثل 79% من إجمالي الإيرادات. هامش الربح الإجمالي غير المحاسبي بلغ 58.9% منخفضًا 0.5 نقطة مئوية عن العام الماضي.
قامت الشركة برفع التوقعات لإيرادات السنة المالية 2027 إلى حوالي 12 مليار دولار (بنمو سنوي حوالي +45%، مقارنة بـ 11.5 مليار دولار سابقة)، ورفعت توقعات إيرادات 2028 إلى نحو 18 مليار دولار (بنمو سنوي حوالي +50%، مقارنة بـ 16.5 مليار دولار سابقة)، وتوقعت نمو مراكز البيانات في 2028 بـ 60% سنويًا تقريبًا. التوجيه المتوسط للإيرادات في الربع الثالث بلغ 3.15 مليار دولار (±5%)، وقيمة متوسط ربحية السهم غير المحاسبية 1.10 دولار (±0.05 دولار)، وكلاهما أعلى من توقعات وول ستريت آنذاك.
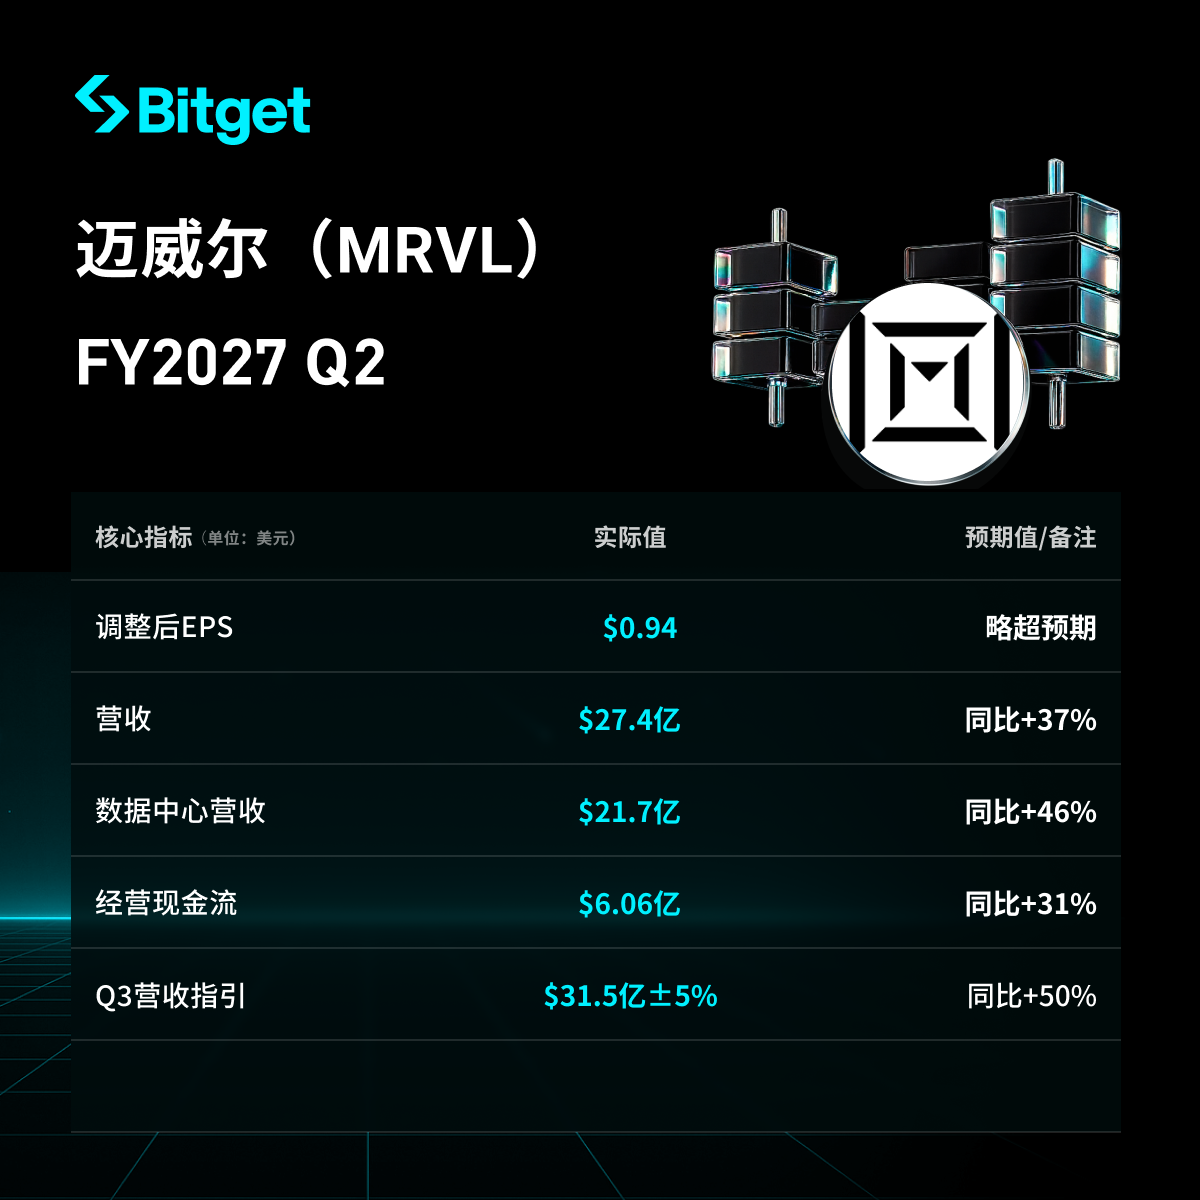
رغم تحسن الأرقام عمومًا، انخفض سعر السهم بعد الإغلاق بنحو 7.8% ليصل إلى حوالي 222.62 دولار، حيث تحول تركيز السوق إلى أن: زيادة الطلب على المنتجات المخصصة سوف تبدأ في النصف الثاني من السنة، وأن مساهمة العقد الضخم المتعلق مع Google ستظهر في الإيرادات بشكل أكبر في السنة المالية 2029 وما بعدها.
1. الأداء العام للإيرادات والأرباح
- إيرادات 2.7393 مليار دولار، بنمو سنوي +36.5%–37%، ونمو ربع سنوي +13%؛ وهي الأعلى في تاريخ الشركة للربع الواحد، وأعلى من توجيه الشركة للربع الثاني بـ39 مليون دولار.
- ربحية السهم المخففة غير المحاسبية 0.94 دولار، بنمو سنوي +40% (0.67 دولار للفترة نفسها من العام الماضي)، ونمو ربع سنوي من 0.80 دولار في الربع الأول إلى 0.94 دولار.
- ربحية السهم المخففة وفق GAAP 0.33 دولار، وصافي أرباح GAAP 308 مليون دولار؛ وصافي أرباح غير محاسبية 865.9 مليون دولار.
- هامش الربح الإجمالي وفق GAAP 53.1%، هامش الربح الإجمالي غير المحاسبي 58.9% (وكان هامش الربح غير المحاسبي في الفترة نفسها 59.4%).
- الأرباح التشغيلية وفق GAAP 459.7 مليون دولار، وهامش الأرباح التشغيلية 16.8%؛ الأرباح التشغيلية غير المحاسبية 1.0032 مليار دولار، وهامش الأرباح التشغيلية 36.6% (زيادة سنوية 180 نقطة أساس، وزيادة ربع سنوية 160 نقطة أساس).
- التدفق النقدي التشغيلي 605.5 مليون دولار؛ الإنفاق الرأسمالي حوالي 126.7 مليون دولار، بما يعادل تدفق نقدي حر بنحو 479 مليون دولار.
- النقد وما يعادله 3.9328 مليار دولار (حتى 1 أغسطس 2026). إعادة شراء أسهم بقيمة 200 مليون دولار وتوزيع أرباح بنحو 53.9 مليون دولار خلال الربع.
مقارنة مالية أساسية (المصدر الرسمي)
| الإيرادات | 2.7393 مليار دولار | 2.4178 مليار دولار | 2.0061 مليار دولار | +13% | +37% |
| إيرادات مركز البيانات | 2.1715 مليار دولار | 1.8327 مليار دولار | 1.4905 مليار دولار | +18% | +46% |
| هامش الربح الإجمالي GAAP | 53.1% | — | — | — | — |
| هامش الربح غير المحاسبي | 58.9% | — | 59.4% | — | -0.5 نقطة |
| صافي الأرباح GAAP | 308 مليون دولار | 34.5 مليون دولار | 194.8 مليون دولار | ارتفاع كبير | +58% |
| ربحية السهم المخففة GAAP | 0.33 دولار | 0.04 دولار | 0.22 دولار | — | +50% |
| صافي الأرباح غير المحاسبية | 865.9 مليون دولار | — | — | — | — |
| ربحية السهم المخففة غير المحاسبية | 0.94 دولار | 0.80 دولار | 0.67 دولار | +18% | +40% |
2. أداء مركز البيانات (النشاط الرئيسي)
- إيرادات مركز البيانات 2.1715 مليار دولار، بنمو سنوي +46%، وربع سنوي +18%، وتشكل 79% من إجمالي الإيرادات (مقابل 74% للفترة نفسها من العام الماضي و76% للربع السابق)، أعلى من توقع LSEG البالغ حوالي 2.13 مليار دولار.
- أفاد الرئيس التنفيذي Matt Murphy بأن النمو جاء من الطلب الواسع على مجموعة منتجات مركز البيانات: الطلب على الاتصال قوي، وستتسارع أعمال المنتجات المخصصة بشكل ملحوظ بدءًا من النصف الثاني من السنة المالية 2027.
- تتوقع الشركة أن تحقق شرائح مركز البيانات المخصصة زيادة حادة في النصف الثاني من السنة المالية 2027، وأن ترتفع إيراداتها بأكثر من الضعف سنويًا في 2028؛ مع الزخم من نطاق XPU وما حوله، بما في ذلك CXL ومنتجات الشبكات المخصصة.
- تم التأكيد في المؤتمر الهاتفي: وفق الإفصاحات الأخيرة Form 8-K، وقعت الشركة اتفاقية تجارية موسعة وخيار شراء أسهم مع عميل ضخم، وأشار المحللون إلى Google. أفاد Murphy بأن الاتفاقية تغطي المشاريع المنفذة والتصميمات الجديدة والمشاريع المحتملة مستقبلاً، وتشمل منتجات مثل مسرعات الذكاء الاصطناعي، وحدات تحكم التخزين، بطاقات الشبكة، وحدات تحكم واجهة الذاكرة، ومنتجات حوسبة الذاكرة القريبة المرتبطة بنظام TPU.
- أوضح Murphy أن هذه الاتفاقية والمشروعات الجديدة الأخرى تعزز قناعة الإدارة بأن الإيرادات من الشرائح المخصصة ستكون "أكبر بكثير بشكل واضح" في السنة المالية 2029 وما بعدها. التفاصيل الطويلة الأجل ستعلن في يوم المستثمر في 6 أكتوبر 2026.
3. أداء الأقسام الأخرى
- إيرادات الاتصالات وغيرها بلغت 567.8 مليون دولار، بنمو سنوي +10%، وتراجع ربع سنوي -3%، وتمثل 21% من الإيرادات الإجمالية (مقابل 26% للفترة نفسها من العام الماضي).
- لم يعد هذا القطاع المحرك الرئيسي للنمو، حيث يتراجع لصالح مراكز البيانات.
- تعتبر توسعة ذاكرة CXL من قبل الإدارة تقنية محورية لتطبيقات الذكاء الاصطناعي؛ وأعلنت الشركة عن عقود تصميم جديدة حيث يعدل العملاء هندستهم استجابة لشح إمدادات الذاكرة.
4. توزيع رأس المال والخطط المستقبلية
- بلغ التدفق النقدي التشغيلي في الربع 605.5 مليون دولار؛ وتمت إعادة شراء أسهم بـ 200 مليون دولار، وتوزيع أرباح بنحو 53.9 مليون دولار.
- في نهاية الربع: إجمالي الأصول 27.5546 مليار دولار، الديون طويلة الأجل 4.9629 مليار دولار، حقوق المساهمين 18.5316 مليار دولار.
- تم رفع توجيه إيرادات السنة المالية 2027 إلى نحو 12 مليار دولار (+45% سنويًا)، أعلى من التوجيه السابق (11.5 مليار دولار).
- تم رفع توجيه إيرادات السنة المالية 2028 إلى حوالي 18 مليار دولار (+50% سنويًا) أعلى من التوجيه السابق (16.5 مليار دولار)؛ منها مراكز البيانات مرشحة للنمو +60% سنويًا.
- المنتجات المخصصة: تسارع ملحوظ في النصف الثاني من السنة المالية 2027، ومضاعفة سنوية على الأقل في 2028؛ والاتفاق الموسع مع العميل الضخم سيظهر أثره الإيرادي بشكل أساسي في 2029 وما بعدها.
- يوم المستثمر: 6 أكتوبر 2026 في نيويورك، مع التركيز على استراتيجية البنية التحتية للذكاء الاصطناعي على المدى الطويل.
5. توجيهات الربع القادم (الربع الثالث من السنة المالية 2027 حتى 31 أكتوبر 2026)
- إيرادات 3.15 مليار دولار ±5%، بزيادة متوسطة مقارنة بالربع الثاني بحوالي +15% ونمو سنوي حوالي +50%؛ أعلى من توقعات LSEG/FactSet البالغة 3.00–3.04 مليار دولار تقريبًا.
- ربحية السهم غير المحاسبية 1.10 دولار ±0.05 دولار؛ ربحية السهم وفق GAAP 0.53 دولار ±0.05 دولار.
- هامش الربح الإجمالي GAAP 52.9%–53.9%؛ هامش الربح غير المحاسبي 57.5%–58.5%، فيما القيمة المتوسطة أقل من 58.9% في الربع الثاني.
- المصروفات التشغيلية GAAP حوالي 1.015 مليار دولار؛ المصروفات التشغيلية غير المحاسبية حوالي 655 مليون دولار.
- عدد الأسهم الموزونة الأساسي حوالي 900 مليون سهم، والمخلوطة حوالي 921 مليون سهم.
جدول التوجيه المقارن
| إيرادات الربع الثالث | 3.15 مليار دولار ±5% | حوالي 3.00–3.04 مليار دولار | المتوسط أعلى من التوقعات بنسبة حوالي 4%–5% |
| ربحية السهم غير المحاسبية Q3 | 1.10 دولار ±0.05 | حوالي 1.07–1.08 دولار | أعلى قليلاً من المتوقع |
| هامش الربح غير المحاسبي Q3 | 57.5%–58.5% | — | أقل من 58.9% في الربع الثاني |
| إيرادات FY27 | حوالي 12 مليار دولار (+45%) | الشركة في السابق أشارت إلى حوالي 11.5 مليار دولار | زيادة بنحو 500 مليون دولار |
| إيرادات FY28 | حوالي 18 مليار دولار (+50%) | الشركة في السابق أشارت إلى حوالي 16.5 مليار دولار | زيادة بنحو 1.5 مليار دولار |
| توقيت تسارع المنتجات المخصصة | تسارع بدءًا من النصف الثاني لسنة 2027 | السوق يرغب في انعكاس أسرع في التوجيه القريب الأجل | مساهمة محدودة على المدى القريب، السبب الرئيسي لانخفاض التقييم بعد الإغلاق |
6. خلفية السوق ومخاوف المستثمرين
- التناقض الأساسي ليس "هل تجاوزت التوقعات هذا الربع"، بل "أن مقدار تجاوز التوقعات ضئيل وتعديلات المستقبل لم تقترب بالقدر الكافي". شهد السهم ارتفاعًا يقارب الضعف ثلاث مرات منذ بداية العام ضمن تداولات الذكاء الاصطناعي، ويريد المستثمرون المنتجات المخصصة في التوجيه فورًا وليس بعد نصف عام أو عامين.
- انخفض السهم بعد الإغلاق بنحو 7.8%: تجاوز محدود للتوقعات في الربع الثاني، تراجع سنوي في هامش الربح، وتراجع هامش الربح المتوقع للربع الثالث عوض عن رفع التوجيهات للإيرادات والنتائج السنوية.
- الاتفاقيات المتعلقة بـGoogle وصفتها وسائل الإعلام بأنها محتملة تصل إلى نحو 120 مليار دولار بحلول السنة المالية 2033 وقد يصاحبها حصة ملكية بمقدار 12.2 مليار دولار، لكن الإدارة أكدت أن الإيرادات الأساسية من المنتجات المخصصة ستكون بشكل أكبر في السنة المالية 2029 وما بعدها، وهو ما اعتبره السوق "بعيد الأمد لا يحل المشاكل الحالية".
- نمو الإيرادات ما زال معتمدًا بشكل كبير على مراكز البيانات (تمثل 79%). أعمال الربط أكثر وضوحًا حاليًا، بينما المنتجات المخصصة محور السرد ولكن التأخير في ظهورها؛ وقسم الاتصالات وغيرها يتراجع ولا يمكنه تعويض هذا الفارق الزمني.
- من حيث جودة الأرباح، هناك فجوة كبيرة بين GAAP وغير المحاسبية (ربحية السهم غير المحاسبية Q2: 0.94 دولار مقابل GAAP: 0.33 دولار)، والسبب الرئيسي هو تعويضات الأسهم واستهلاك الأصول غير الملموسة الناتجة عن الاستحواذات. السوق يتداول بالنسبة للأرباح غير المحاسبية، لكن مصاريف التعويض والاستهلاك ستستمر.
- يعد يوم المستثمر في 6 أكتوبر النقطة القادمة للمراقبة: إذا لم تتمكن الشركة من توضيح مسار تسارع المنتجات المخصصة وجدولة الإيرادات ومصير هامش الربح الخاص بمشروع Google بمزيد من السرعة والدقة، سيظل امتصاص التقييم بطيئًا.
الخلاصة في جملة واحدة: هذا تقرير أرباح "تفوق رقمي نسبي وتعديلات تصاعدية، لكن تفعيل المنتجات المخصصة والعقود الكبرى مع Google لا يزال مؤجلًا". وستعتمد تقييمات المدى القصير على مدى أهمية رفع التوجيهات إلى 12 و18 مليار مقابل قيمة الوقت المهدور بعد التوقعات السابقة المرتفعة.
عروض الأسهم متوفرة لفترة محدودة:عرض خاص لشهر أغسطس للمستخدمين الجدد: اشترِ الأسهم الأمريكية واحصل على أسهم Nvidia مجانًا صفقات التداول الآن أكثر ربحية!
إذا كنت مبتدئًا في الأسهم rtoken وتكتشف الأسهم لأول مرة؟ هذه الفيديوهات التعليمية ستوضح لك كل شيء بوضوح!
"ما هي الأسهم الفورية، وما الفرق بينها وبين الأسهم الأمريكية التقليدية"
"كيف تختار رمز السهم الفائز في UEX أو ETF؟ مؤشرين رئيسيين لمساعدتك على تجنب الفخاخ"
إخلاء مسؤولية
محتوى هذا المقال للمرجعية فقط ولا يمثل أي نصيحة استثمارية.
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
كشفت التقارير المالية لشركة Delta Air Lines (DAL.US) كيف أن صناعة الطيران "تلتهم الأرباح بسبب الطاقة"! إيرادات الربع الثالث تسجل رقماً قياسياً، لكن ارتفاع أسعار النفط يقلل من آفاق الأرباح
ارتفعت نفقات الوقود المعدلة لشركة دلتا إيرلاينز في الربع الثالث بنسبة 62% مقارنة بالعام الماضي، وانخفض هامش الربح التشغيلي المعدل من 11.1% إلى 9.4%. تعكس هذه النتائج والتوقعات المستقبلية مرونة الشركة العملاقة في مواجهة أسعار النفط المرتفعة، لكنها لم تظهر بعد إشارات على إعادة توسيع هامش الربح.
مورغان ستانلي يتوقع ارتفاع SpaceX: إمكانيات "Tera’Merica" تم التقليل من شأنها، توسع الذكاء الصناعي المؤسسي وقوة الحوسبة يفتحان مجالاً للنمو
تعتقد مورغان ستانلي أن منطق نمو SpaceX يمتد الآن من الفضاء والاتصالات عبر الأقمار الصناعية إلى الذكاء الاصطناعي المؤسسي وبنية الحوسبة التحتية، في حين أن إعادة بناء التصنيع المتقدم في الولايات المتحدة قد يفتح آفاقًا واسعة طويلة الأجل. يُشكل تسويق الذكاء الاصطناعي في الشركات وتوسيع القدرات الحسابية دعمًا مباشرًا للنمو، بينما تمثل الفرص التصنيعية التي ترمز إليها "Tera’Merica" إضافة لإمكانات النمو طويل الأمد للشركة.
خفضت شركة دلتا إيرلاينز توقعاتها للأرباح بسبب ارتفاع تكاليف الوقود بشكل أكبر من ارتفاع أسعار التذاكر
خفضت شركة Delta Air Lines توقعاتها لأرباحها السنوية بسبب زيادة تكاليف الوقود بمقدار 6 مليارات دولار، وارتفاع أسعار التذاكر يشكل اختبارًا لقدرة المسافرين على التحمل. من المتوقع أن تحقق أعمال التكرير ربحًا قدره 700 مليون دولار، لتخفيف أثر الارتفاع في تكاليف الوقود. قامت شركة Delta Air Lines يوم الجمعة بتخفيض متوسط توقعاتها لأرباحها السنوية بنسبة تقارب الربع، بعد أن أدى ارتفاع تكاليف الوقود إلى تقليص الأثر الإيجابي لزيادة الطلب على السفر وارتفاع أسعار التذاكر. يبرز هذا التخفيض التحديات المتزايدة التي تواجه شركات الطيران الأمريكية: إذا استمرت أسعار الوقود في الارتفاع، فهل سيكون الركاب مستعدين لدفع المزيد مقابل التذاكر؟ وقد رفعت شركات الطيران بالفعل أسعار التذاكر بشكل كبير هذا العام، وحذر المحللون من أن زيادات أخرى قد تختبر رغبة المسافرين في الاستمرار بالإنفاق. تتوقع الشركة، التي يقع مقرها في أتلانتا، أن ترتفع نفقات الوقود هذا العام بنحو 6 مليارات دولار مقارنة بالعام الماضي. وقفزت نفقات الوقود في الربع الثالث بنسبة 62% عن العام السابق، لتصل إلى 4.1 مليار دولار، وهي أعلى بأكثر من 500 مليون دولار من التوقعات في يوليو الماضي. قال المدير المالي لشركة Delta Air Lines، إريك سنيل، للصحفيين إن سبب خفض التوقعات هو "كله بسبب الوقود"، مشيرًا إلى أن أسعار الخام ووقود الطيران المكرر ارتفعت منذ الصيف. تتوقع الشركة حاليًا أن يتراوح العائد المعدل للسهم الواحد هذا العام بين 5.10 و5.60 دولار، انخفاضًا من التوقعات في يوليو التي كانت بين 6.50 و7.50 دولار. وأظهرت بيانات مجموعة بورصة لندن (LSEG) أن المتوسط الجديد البالغ 5.35 دولار جاء أقل من متوسط توقعات المحللين البالغ 5.46 دولار. كما تتوقع الشركة أن يصل ربحها قبل الضرائب لعام 2026 إلى 4.5 مليار دولار. بلغ العائد المعدل للسهم في الربع الثالث 1.72 دولار، أقل قليلًا من متوسط توقعات المحللين البالغ 1.76 دولار. وانخفض الهامش التشغيلي المعدل من 11.1% إلى 9.4%. تعد Delta Air Lines أولى شركات الطيران الأمريكية الكبرى التي تعلن عن نتائج الربع الثالث، حيث ستعلن شركات United Airlines وAmerican Airlines وSouthwest Airlines عن نتائجها في وقت لاحق من الشهر الجاري. ارتفاع أسعار التذاكر وفقًا لمكتب الإحصاء الأمريكي للنقل، بلغت نفقات الوقود للرحلات المجدولة لشركات الطيران الأمريكية في الأشهر الثمانية الأولى من عام 2026 حوالي 42.9 مليار دولار، بزيادة قدرها حوالي 13.2 مليار دولار عن نفس الفترة من العام السابق، رغم انخفاض كمية الوقود المستهلك قليلًا. ساعد الطلب القوي والنمو المحدود للمقاعد شركات الطيران في تحميل المسافرين جزءًا أكبر من تكاليف الوقود المرتفعة. وبحسب مؤشر أسعار المستهلك الذي يصدره مكتب إحصاءات العمل الأمريكي، ارتفعت أسعار تذاكر الطيران في الولايات المتحدة بنسبة 25% في المتوسط خلال الشهور الخمسة حتى أغسطس مقارنة بالعام السابق. وبالنظر إلى استمرار أسعار الوقود عند مستويات مرتفعة، وتسارع خطط نمو السعة التشغيلية للقطاع في الربع الرابع مقارنة بالربع الثالث، يراقب المحللون عن كثب مدى قدرة شركات الطيران، بما في ذلك Delta Air Lines، على مواصلة رفع أسعار التذاكر دون التأثير سلبًا على الطلب على السفر. ويتوقع محللو دويتشه بنك أن نسبة استرداد تكاليف الوقود عبر الإيرادات ستنخفض في الربع الرابع للقطاع، ويتوقعون أن يستغرق الاسترداد الكامل حتى أوائل 2027. أكدت Delta Air Lines أن الطلب ما يزال قويًا، وقال سنيل إن معدل حجز التذاكر في الربع الرابع وصل بالفعل إلى حوالي 60%، وتتوقع الشركة أن تنمو الإيرادات بنسبة 20% على أساس سنوي. وبحسب بيانات مجموعة بورصة لندن (LSEG)، تتوقع الشركة أن يبلغ العائد المعدل للسهم في الربع الرابع بين 1.15 و1.65 دولار، مع متوسط يبلغ 1.40 دولار، وهو ما يتوافق تقريبًا مع متوسط توقعات المحللين. ميزة التكرير تمتلك Delta Air Lines ميزة على بقية شركات الطيران الأمريكية الكبيرة، فهي تملك مصفاة تكرير في ضواحي فيلادلفيا من المتوقع أن تحقق 700 مليون دولار أرباحًا هذا العام، بحسب سنيل. وقال: "نحن نمتلك مصفاة تكرير، وهو ما يوفر لنا وسيلة تحوط جزئية ضد أسعار الوقود، وهي ميزة لا تتوفر لأي شركة أخرى". اشترت الشركة مصفاة مونرو عام 2012، وتعمل على تكرير النفط الخام إلى وقود الطيران ومنتجات أخرى. وعلى الرغم من أن شركة الخطوط الجوية مازالت تدفع أسعار السوق للوقود المستخدم في عمليات الطيران، إلا أن أرباح التكرير تبقى داخل الشركة. وعندما يتسع الفارق بين أسعار النفط الخام والمنتجات النهائية، فإن ذلك يساعد على تخفيف ضغط التكاليف على شركات الطيران التي تشتري الوقود من الموردين الخارجيين. إلا أن هذه الحماية تعتمد على هوامش أرباح التكرير، والتي قد تتراجع أو تتسبب في خسائر عندما تنخفض. ومع ذلك، لا تستطيع المصفاة إلا أن تحد جزئيًا فقط من تأثير ارتفاع أسعار الوقود. حتى مع توقع أرباح تبلغ 40 سنتًا للجالون من المصفاة، لا تزال Delta Air Lines تتوقع ارتفاع تكلفة الوقود من 3.61 دولار للجالون في الربع الثالث إلى 4.25 دولار للجالون في الربع الرابع. وقال سنيل إن تكاليف الوقود ستبقى مرتفعة لبعض الوقت. وأضاف: "في نهاية المطاف، ستنخفض أسعار الوقود، لكن متى؟ لا نعرف حتى الآن".
"نظرية نهاية SaaS" تنهار؟ أوتوديسك (ADSK.US) و Intuit (INTU.US) يتصدران الارتفاع خلافاً للاتجاه، وول ستريت تعيد تسعير رواية "الذكاء الاصطناعي يلتهم البرمجيات"
هذا الأسبوع، من المتوقع أن تحقق Autodesk و Intuit أقوى ارتفاع أسبوعي منذ عدة أشهر، حيث تبرز بقوة وسط الضغط العام على قطاع التكنولوجيا، مما يعكس تجدد التفاؤل في السوق بشأن آفاق نمو قطاع SaaS (البرمجيات كخدمة).
أسعار العملات المشفرة
المزيد


