
【أسهم الميم الأمريكية】rGTLB: طبقة التنفيذ لكتابة الشيفرة بواسطة الذكاء الاصطناعي، التحقق بعد إغلاق السوق الليلة!
 2026/09/01 09:36
١: لماذا نركز حاليًا على GTLB؟ ما هي قصة السوق؟
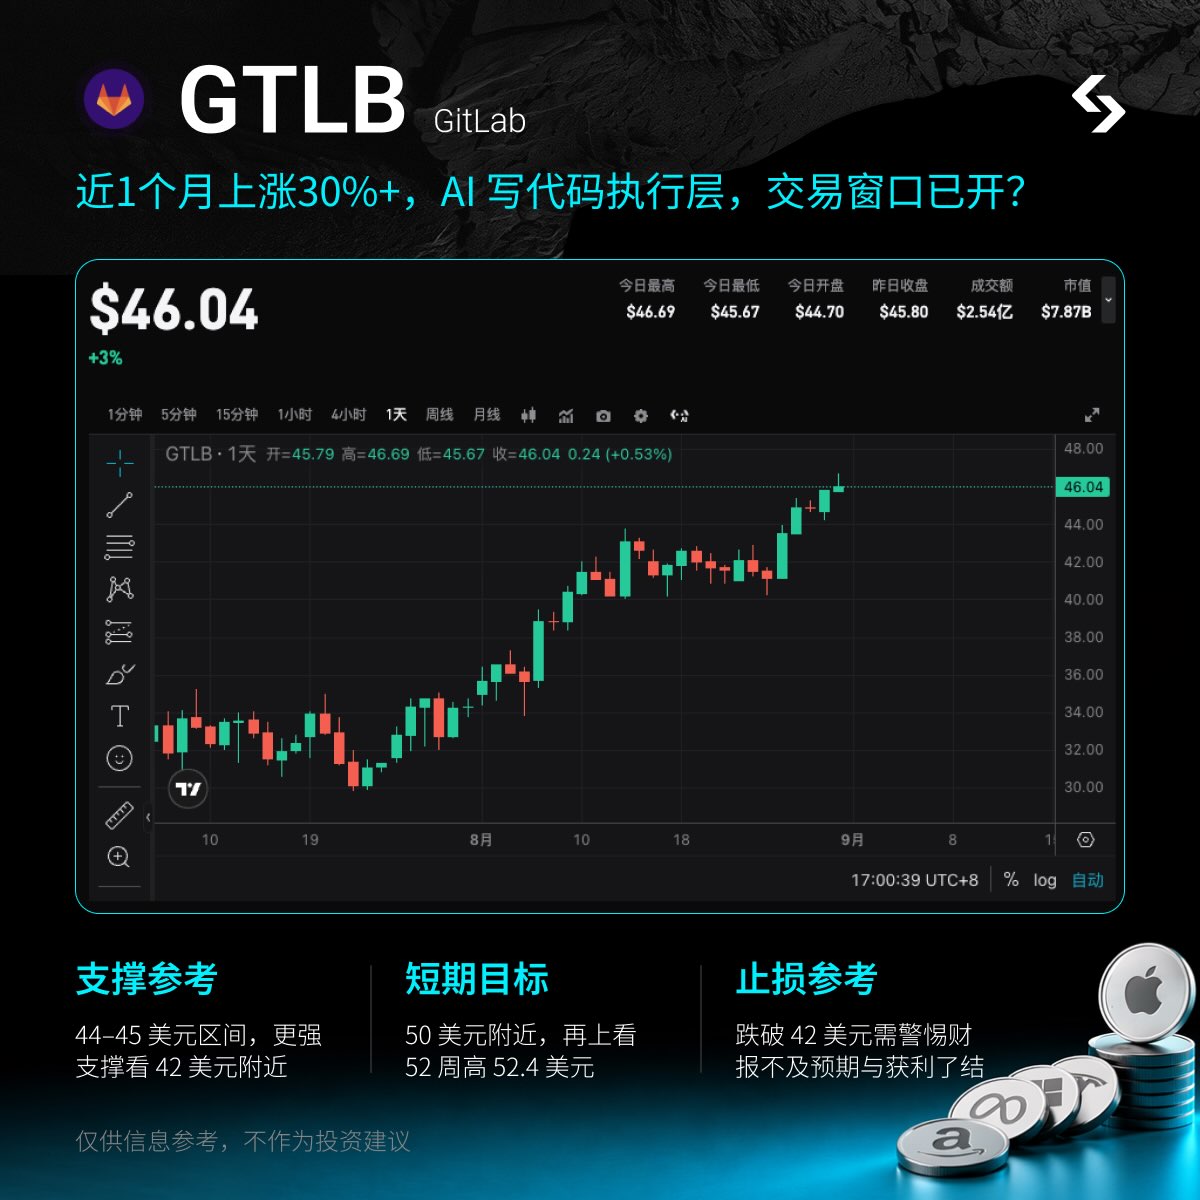
-
نظرة سريعة على الأساسيات
منصة متكاملة DevSecOps، تغطي كل عمليات التخطيط، البرمجة، الأمان، والتشغيل. المقر الرئيسي ليس مهمًا، ما يهتم به السوق: أنها تسيطر على مرحلة "انتقال الكود من الإنشاء إلى الإنتاج"، وكلما أصبح Agent أسرع في الكتابة زادت قيمة المنصة.
- منصة GitLab: استضافة الشيفرة + CI/CD + فحص الأمان، مجموعة متكاملة تغني عن استخدام عدة أدوات مشتتة.
- GitLab Duo / Duo Agent Platform: مساعد AI تمت ترقيته ليصبح وكيل برمجة يمكن تنسيقه، يغطي كتابة الأكواد، إصلاح العيوب، اجتياز التدقيق، والتسليم.
- Agent Catalog: إضافة وكلاء مخصصين، وكذلك دمج Claude، OpenAI، Gemini وغيرها من الوكلاء الخارجيين.
- Dedicated / سحابة الحكومة: حالات الاستخدام للمؤسسات الكبيرة والمتطلبات التنظيمية والحكومية.
- في آخر ربع (Q1 السنة المالية ٢٧)، الإيرادات تقريبًا ٢٦٤ مليون دولار أمريكي، على أساس سنوي تقريبا +٢٣٪.
- الإيرادات في آخر ١٢ شهر تقريبًا في حدود مليار دولار، هامش الربح لا زال مرتفعًا (حوالي ٨٥٪).
- في Q1 أجرت الشركة إعادة هيكلة: تم تسريح حوالي ١٤٪، والانسحاب من حوالي ٢٢ دولة، لتحويل التكاليف للاستثمار في AI.
- توقعات السوق Q2 الليلة: الإيرادات تقريبًا ٢٧٣ مليون دولار، وربحية السهم حوالي ٠.١٨ دولار.
- نسبة البيع على المكشوف حوالي ٩٪ من الأسهم المتداولة، لو كانت النتائج أعلى من المتوقع الليلة، سيكون هناك مرونة كبيرة.
- تحليل اختلاف التوقعات الإدراك السائد في السوق:
- ارتفع السعر بنسبة ٣٠٪ تقريبًا في الشهر الأخير، مؤشر RSI مرتفع، تقرير الأرباح هو "تحقيق" وليس "بداية".
- الهدف السعري الإجماعي حوالي ٣٩ دولار، أقل من السعر الحالي، ولا يوجد اندفاع لشراء في وول ستريت.
- النمو حوالي أكثر قليلاً من ٢٠٪، مقابل تقييم Agents، إذا كان الأداء أضعف يُقال أن "القصة أقوى من الأرقام".
- القدرة على التنفيذ بعد إعادة الهيكلة، وتجديد عملاء المؤسسات الكبرى، وقدرة تحقيق رسوم إضافية من AI لم تُثبت بعد.
- موقع المنصة متقدم عن "مجرد إضافة AI أخرى": الكود المُنتج من الوكلاء يجب أن يدخل المستودع، ويمرر عبر pipeline وفحص الأمان، وGitLab تدفع كرسوم عبور في طبقة التنفيذ.
- إذا تم إعطاء مؤشرات كمية لـDuo Agent في المكالمة (معدل الاعتماد، المساهمة في الإيرادات، اختراق العملاء الكبار)، قد يتحول اختلاف التوقعات من "سهم أدوات" إلى "سهم منصة Agents".
- عملية إعادة الهيكلة أُنجزت دفعة واحدة، المصاريف التالية واضحة، مرونة الربحية والإرشادات أكبر من الإيرادات.
- مع PATH في نفس الأسبوع تعلن الأرقام، القطاع فيه beta؛ GitLab تعطي النموذج الليلة.
- المحفزات
- حدث بالفعل: نمو Q1 استقر + إعادة الهيكلة والتركيز على AI + توسيع خطوط إنتاج Duo Agent / Agent Catalog.
- الليلة (١/٩ بعد إغلاق سوق الأسهم الأمريكي) Q2: سرعة نمو الإيرادات/ARR، معدل الاحتفاظ الصافي، تفاصيل Duo/Agent، التوجيهات للربع القادم والسنة كاملة. هذا هو المحفز الأساسي للأسبوع.
- متابعة قريبة: عروض منصة Agent ودراسات حالة العملاء (عدة عروض توضيحية في سبتمبر)، صفقات العملاء الكبار والحكومات.
- تقرير الربع القادم تقريبًا أوائل ديسمبر. يوم الخميس هناك rDOCU في نفس الليل، مشاعر قطاع البرمجيات ستتأثر ببعضها البعض، لكن لا يجب أن يكون هناك تداخل كبير.
- نقاط التداول الرئيسية منطق واضح: قصة طبقة تنفيذ Agents + تحقق الأرباح الليلة + حجم متوسط، مناسبة لتداول الحدث. في آخر شهر ارتفع جزء كبير، تقييم الأداء حسب الأسعار المرتفعة، وليس على أساس "تضاعف من القاع".
- دعم مرجعي: ٤٤–٤٥ دولار (حول منصة ما قبل التقرير)؛ دعم أقوى عند ٤٢ دولار، ثم ٤٠ دولار.
- الهدف قصير المدى: إذا ثبت عند المستوى، النظر عند ٥٠ دولار، ثم الأعلى في ٥٢ أسبوع ٥٢.٤ دولار.
- وقف الخسارة المرجعي: إذا هبط دون ٤٢ دولار بوضوح، اعتبره تصحيحًا للمشاعر وفشل لتأكيد الارتفاع، لا تصر على القصة بحجر الزاوية.
- بناء مركز في أي وقت: لا داعي لانتظار افتتاح البورصة الأمريكية، امسك التقلبات بعد الإغلاق أو في الليل مباشرة
- تتبع الأسعار: مرتبط بالسهم الأمريكي الأساسي، التداول يتم فور صدور الأرقام بعد الإغلاق
- التداول على الحدث: لا داعي لانتظار افتتاح البورصة الأمريكية في اليوم التالي عند نافذة مكالمة الليلة
- تنبيه المخاطر أكبر خطر هو أن الارتفاع جاء قبل الأرقام الفعلية. إذا جاء التوجيه ضعيفًا الليلة، أو لم تكن هناك أرقام كمية للوكلاء، فإن نسبة +٣٠٪ في الشهر dernier يمكن أن تنهار في يوم واحد. أيضًا هدف السعر لدى المحللين أقل من السعر الحالي، ولا يوجد حماية رفع جماعي من المؤسسات. بالإضافة: ميزانية البرمجة AI يمكن أن تذهب لـCursor أو GitHub Copilot بدلاً من GitLab، تركيز العملاء الكبار، أو عدم استقرار التسليم بعد إعادة الهيكلة. السهم عالي التقلب، إدارة المركز ووقف الخسارة أهم من القصة.
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
استئناف صادرات النفط الخام من الشرق الأوسط إلى ما قبل الحرب بنسبة 98%! تقرير JPMorgan يكشف تراجع تداولات "نقص النفط" لكن التضخم في قطاع الطاقة يصعب اختفاؤه
قال فريق التحليل في JPMorgan، بما في ذلك ناتاشا كانيفا، في تقرير بتاريخ 29 سبتمبر: "شريان تصدير النفط في الشرق الأوسط يعيد فتحه." وأضافوا أن هذه "استعادة ملحوظة" لمنطقة لا تزال في حالة حرب، على الرغم من أن التعافي لا يبدو متوازنًا.
الاكتتاب العام لـ Anthropic بقيمة 2 تريليون دولار يكشف عن نقطة ضعف: 47% من الإيرادات تعتمد على Amazon وGoogle، و16 سنتًا من كل دولار تذهب لهما
تكشف نشرة الاكتتاب لشركة Anthropic أن 47% من إيراداتها في عام 2025 ستتدفق عبر منصات Amazon وGoogle Cloud، مقارنة بـ 11% في عام 2023، مما يمثل ارتفاعًا كبيرًا. لكل دولار واحد من الإيرادات عبر منصات الحوسبة السحابية، يجب دفع حوالي 16 سنت للمنصة كرسوم توزيع، ليصل الإجمالي السنوي إلى نحو 351 مليون دولار. بالإضافة إلى ذلك، تلعب هاتان الشركتان العملاقتان أدوار مستثمرين ومزودي قدرة حسابية وموزعين وفي الوقت نفسه منافسين مباشرين لـ Anthropic.
تصاعد حرب التنافس على قوة الحوسبة للذكاء الاصطناعي! شركة Anthropic تكشف عن صفقة بقيمة 84.5 مليار دولار، وهي أعلى بكثير من تقديرات مايو. محرك نمو الذكاء الاصطناعي في SpaceX (SPCX.US) يزداد تسارعاً من جديد.
أفادت التقارير أن شركة Anthropic وافقت على دفع رسوم قوة الحوسبة لـ SpaceX بقيمة تقارب ضعف التقديرات السابقة.
أسعار العملات المشفرة
المزيد


