
Kraftvolles Comeback! Deutsche Bank (DB.US) kehrt nach sieben Jahren in den Euro Stoxx 50 Index zurück

Wie von Jinse Finance berichtet, kehrt die Deutsche Bank (DB.US) nach sieben Jahren, in denen sie aus dem Kern-Benchmark-Index der Eurozone ausgeschlossen war, endlich in den Euro Stoxx 50 Index zurück. Der Indexanbieter ISS Stoxx gab am Montag bekannt, dass die traditionsreiche deutsche Bank zusammen mit Siemens Energy und dem belgischen Biotechnologieunternehmen Argenx SE (ARGX.US) in den Index aufgenommen wird und damit Nokia (NOK.US), Stellantis NV (STLA.US) und Pernod Ricard ersetzt. Diese Anpassung ist auf die Auswirkungen der US-Zollpolitik auf die Gewinne einiger Unternehmen sowie auf die starke Performance der europäischen Energie- und Finanzbranche zurückzuführen.
Die Deutsche Bank wurde 2018 aufgrund von Leistungsdruck aus dem Index entfernt und kehrt nun nach sieben Jahren des Auf und Ab zurück. Der derzeitige CEO Christian Sewing trat sein Amt nur wenige Monate vor der Indexanpassung an. Erst als sich die europäischen Bankaktien im Jahr 2025 insgesamt erholten und der Aktienkurs der Deutschen Bank sich in den letzten 12 Monaten verdoppelte, erhielt sie wieder die Anerkennung des Indexanbieters.
Abbildung 1
Bemerkenswert ist, dass die europäischen Bankaktien derzeit vor mehreren Herausforderungen stehen, obwohl sie seit 2009 die stärkste Rallye verzeichnen. Die Stimmung am Markt hat sich zuletzt deutlich abgekühlt. Der Stoxx 600 Bankenindex fiel in der vergangenen Woche um 4,5 % und verzeichnete damit den größten Wochenverlust seit April. Commerzbank, die dänische Sydbank, die britische NatWest Group und die französische Société Générale gehörten zu den am stärksten betroffenen Instituten.
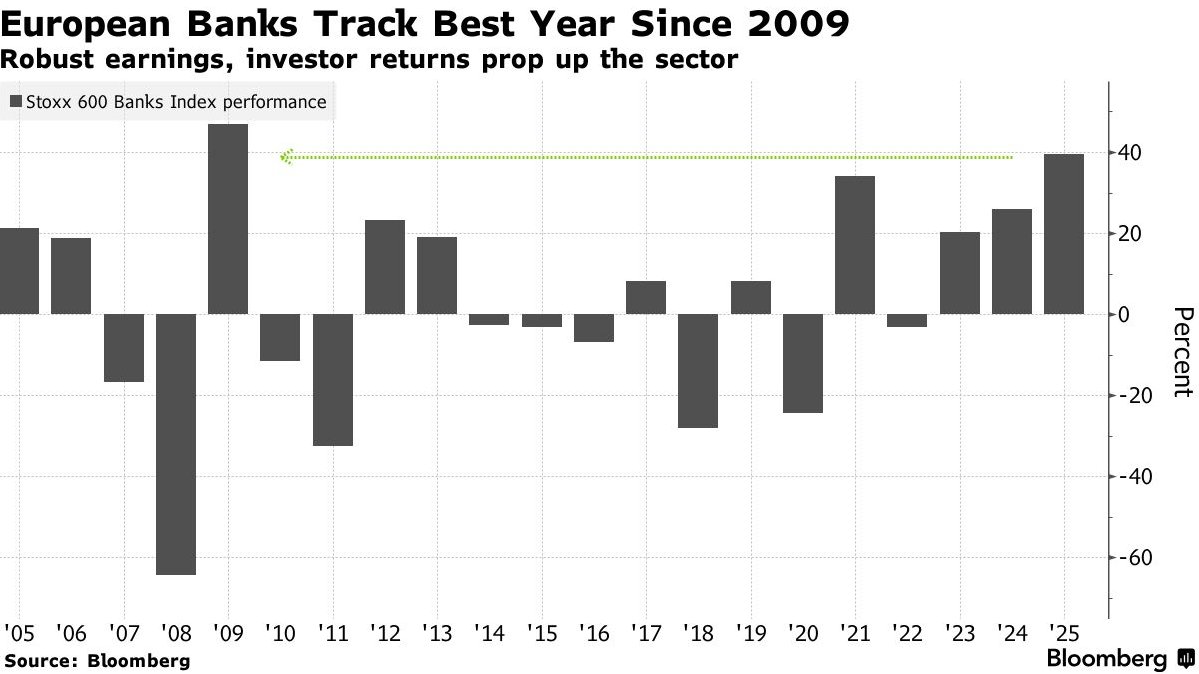
Abbildung 2
Der jüngste Rückgang ist auf eine Kombination mehrerer negativer Faktoren zurückzuführen: Die politische Instabilität in Frankreich hat das Risiko von Staatsschulden erhöht, in Großbritannien wird erneut über eine Übergewinnsteuer für Banken diskutiert, und in Italien gibt es Bedenken hinsichtlich möglicher Steueranpassungen. All dies hat das Vertrauen der Investoren in die nachhaltige Ertragskraft des europäischen Bankensektors erschüttert.
Trotz der Korrektur glauben einige Marktteilnehmer weiterhin, dass die europäischen Banken dank ihrer soliden Kapitalbasis und der positiven Geschäftsentwicklung in den USA und Europa in der Lage sein werden, dem Anstieg der Staatsschuldenrisiken zu widerstehen. Maximilian Uleer, Stratege der Deutschen Bank, betont, dass abgesehen von kurzfristigen Faktoren wie der politischen Lage in Frankreich die fundamentale Stärke des Bankensektors weiterhin gegeben sei und er diesen Sektor nach wie vor zu den aussichtsreichsten zähle.
Allerdings nehmen die Meinungsverschiedenheiten am Markt deutlich zu. Strategen der Bank of America warnen, dass eine globale Konjunkturabschwächung, sinkende Anleiherenditen und steigende Risikoprämien die Finanzwerte belasten könnten. Historische Daten zeigen, dass dieser Sektor in solchen Umfeldern oft schwach abschneidet.
Derzeit senden die Daten zur Geschäftstätigkeit in den USA und Europa jedoch weiterhin positive Signale aus. Solange es keine größeren externen Schocks gibt, könnte die Rallye der Bankaktien weiter unterstützt werden. Daniel Murray, CEO des Asset Managements bei Julius Bär, ist der Ansicht, dass Übergewinnsteuern und ähnliche Maßnahmen zwar die Ertragsaussichten schmälern könnten, die Kreditnachfrage und die Zinsmargen jedoch weiterhin robust seien. Entscheidend für die Attraktivität der Banken sei ihre Fähigkeit, mit steuerlichen Herausforderungen umzugehen.
Bemerkenswert ist, dass der europäische Bankenindex derzeit immer noch etwa 45 % unter seinem Höchststand vor der Finanzkrise 2007 liegt. Die Rallye, die nun das dritte Jahr in Folge anhält, hat noch nicht die historischen Höchststände erreicht. Diese Bewertungslücke und das Wechselspiel zwischen politischen Risiken und Sorgen um Staatsschulden werden zu entscheidenden Faktoren für die weitere Entwicklung des Sektors.
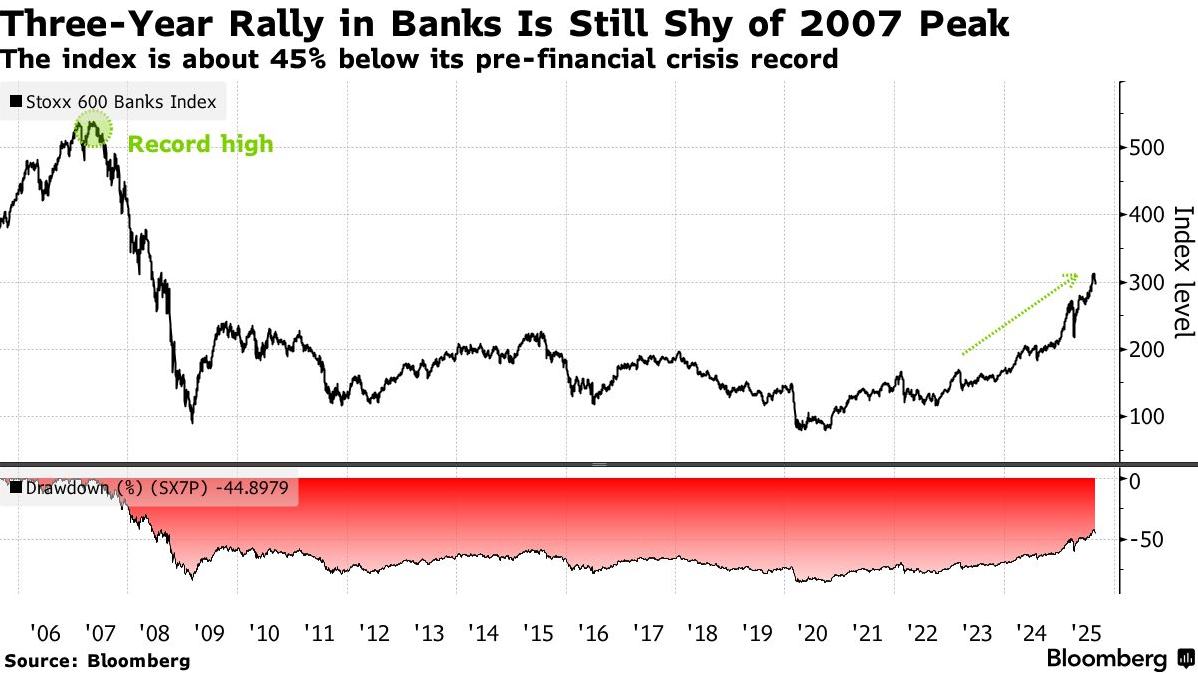
Abbildung 3
Siemens Energy ist ein weiterer Profiteur: Der Aktienkurs des Unternehmens ist seit September letzten Jahres um mehr als 200 % gestiegen, was es zu einem Starunternehmen vor dem Hintergrund der steigenden Stromnachfrage in Europa macht. Das Unternehmen gab kürzlich bekannt, dass die Bestellungen für Gasturbinen und Netzwerkausrüstung deutlich gestiegen sind und die Jahresergebnisse voraussichtlich das obere Ende der Erwartungen erreichen werden.
Die Aufnahme von Argenx ist auf die positiven Fortschritte bei der Entwicklung von Medikamenten gegen Krebs und Autoimmunerkrankungen zurückzuführen. Die Aktie des belgischen Pharmaunternehmens ist im vergangenen Jahr um 30 % gestiegen und erhält weiterhin Analystenbewertungen mit "Kaufen". Der Markt geht davon aus, dass das Unternehmen noch weiteres Aufwärtspotenzial besitzt.
Im Gegensatz dazu stehen die drei Unternehmen, die aus dem Index entfernt wurden, vor unterschiedlichen Herausforderungen: Nokia verzeichnete aufgrund der US-Zollpolitik und der Schwäche des US-Dollars im vergangenen Jahr einen Kursrückgang von 7 % und senkte im Juli die Gewinnerwartungen; der Aktienkurs von Stellantis fiel innerhalb von 12 Monaten um 46 %, der Wechsel des CEO und schwache Verkaufszahlen in den USA und Europa verschärften die Probleme; Pernod Ricard litt unter den globalen Handelskonflikten und der Aktienkurs fiel seit der letzten Bewertung um 24 %, übertraf jedoch im August die Erwartungen.
Diese Anpassung ist nach der schnellen Aufnahme des deutschen Rüstungskonzerns Rheinmetall im Juni eine weitere bedeutende Änderung im Stoxx 50 Index. Auch der Stoxx 600 Index wurde gleichzeitig angepasst: Das französische Biotechnologieunternehmen Abivax (Aktienkurs im Juli um 850 % gestiegen) und die Fraport AG gehören nun dazu, während Unternehmen wie Gerresheimer ausgeschlossen wurden. Alle Änderungen treten am 22. September nach Handelsbeginn an den europäischen Börsen offiziell in Kraft.
Mit dem Wachstum passiver Investmentfonds wird die Bedeutung der Indexzugehörigkeit für die Liquidität von Aktien immer größer. Diese Anpassung spiegelt nicht nur das wiedererstarkte Vertrauen des Marktes in den europäischen Finanz- und Energiesektor wider, sondern unterstreicht auch die tiefgreifenden Auswirkungen globaler Handelspolitik auf die Bewertung multinationaler Unternehmen.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Das "Schuldenloch" hinter dem rasanten Wachstum der KI: In den nächsten fünf Jahren könnten 1,2 Billionen US-Dollar externe Finanzierung benötigt werden.
Das rasante Wachstum von KI schafft ein beispielloses „Schuldenloch“: laut Berechnungen von Bank of America werden die gesamten Investitionsausgaben für den Bau von KI-Rechenzentren zwischen 2025 und 2030 bis zu 5 Billionen US-Dollar erreichen. Allein der externe Finanzierungsbedarf der führenden Cloud-Konzerne liegt bei 1,2 bis 1,5 Billionen US-Dollar. Bei Amazon und Meta ist der freie Cashflow bereits knapp; Nvidia und Broadcom übernehmen stillschweigend die Rolle "impliziter Bürgen". Ein kapitalintensives Glücksspiel, das die globalen Kreditmärkte neu gestaltet, hat bereits begonnen.
Analysten treffen kühne Prognose: Micron (MU.US) könnte im Geschäftsjahr 2027 einen höheren Gewinn als Microsoft (MSFT.US) erzielen – Speicherpreise werden zum entscheidenden Faktor
Ein Quartal könnte einen Nettogewinn von 35 Milliarden US-Dollar bringen – wird der Gewinn von Micron (MU.US) den von Microsoft (MSFT.US) übertreffen?
Vorboten eines erneuten Börsencrashs wie 2018 und 2022? Während sich die Marktbreite verschlechtert, treffen Fed-Strafmaßnahmen und das Angebot an US-Staatsanleihen zusammen - Eine Liquiditätskrise könnte unmittelbar bevorstehen.
Der Liquiditätsdruck ist möglicherweise noch nicht auf der Oberfläche des Marktes sichtbar, aber mit der weiterhin verschlechternden Marktbreite bei Aktien- und Anleihemärkten stauen sich diese Drucke zunehmend im Inneren des Marktes an.
Intel arbeitet mit AUO an fortschrittlicher Micro-LED-Packaging-Technologie und zielt auf den CPO- und den Markt für hochintegrierte Rechenleistung ab.
Laut Berichten hat Intel das neueste Patent erhalten und ist der Erste, der Micro-LEDs in Glas-Substrate integriert, um eine tiefgreifende optoelektronische Fusion zu erreichen. Um Engpässe bei der AI-Interkonnektivität zu überwinden und Aufträge für ausgelagerte CoWoS-Prozesse von TSMC zu gewinnen, soll Intel Berichten zufolge eine enge Partnerschaft mit AU Optronics eingehen, die über umfassendes Prozess-Know-how im Bereich Glas verfügt. Sollte die Kooperation zustande kommen, würde dies Intel dabei unterstützen, sich im Bereich der AI-Computing-Packaging-Lösungen durch Differenzierung einen Wettbewerbsvorteil zu verschaffen und gleichzeitig AU Optronics den entscheidenden Wandel von Display-Panels hin zu hochwertigen Advanced-Packaging-Lösungen ermöglichen.
Krypto-Preise
Mehr


