Bitget App
Trade smarter
Krypto kaufenMärkteTradenFuturesStocksEarnInstitutionKI und mehr
Dogecoin Kursausblick: Goldenes Kreuz, Wal-Ansammlung und $1-Ziel am Horizont

Dogecoin Kursausblick: Goldenes Kreuz, Wal-Ansammlung und $1-Ziel am Horizont

CoinjournalCoinjournal2025/10/02 12:41
Original anzeigen
Von:Coinjournal
Dogecoin Kursausblick: Goldenes Kreuz, Wal-Ansammlung und $1-Ziel am Horizont image 0
  • Dogecoin (DOGE) bildet ein Goldenes Kreuz, nachdem die wichtige Unterstützung bei 0,22 $ verteidigt wurde.
  • Wale akkumulieren 450 Millionen DOGE, während der bärische Druck nachlässt.
  • Analysten sehen Kursziele zwischen 0,33 $ und 0,37 $, mit einem möglichen Anstieg auf 1 $ bis 2026.

Dogecoin (DOGE) steht nach mehreren Wochen der Konsolidierung wieder im Rampenlicht, wobei technische Signale und On-Chain-Aktivitäten ein bullisches Bild für die beliebte Memecoin zeichnen.

Wurde DOGE einst nur als spielerischer digitaler Token betrachtet, so verfügt er heute über eine Marktkapitalisierung von fast 39 Milliarden US-Dollar und zieht weiterhin sowohl Privatanleger als auch institutionelle Investoren an.

Golden Cross weckt Optimismus

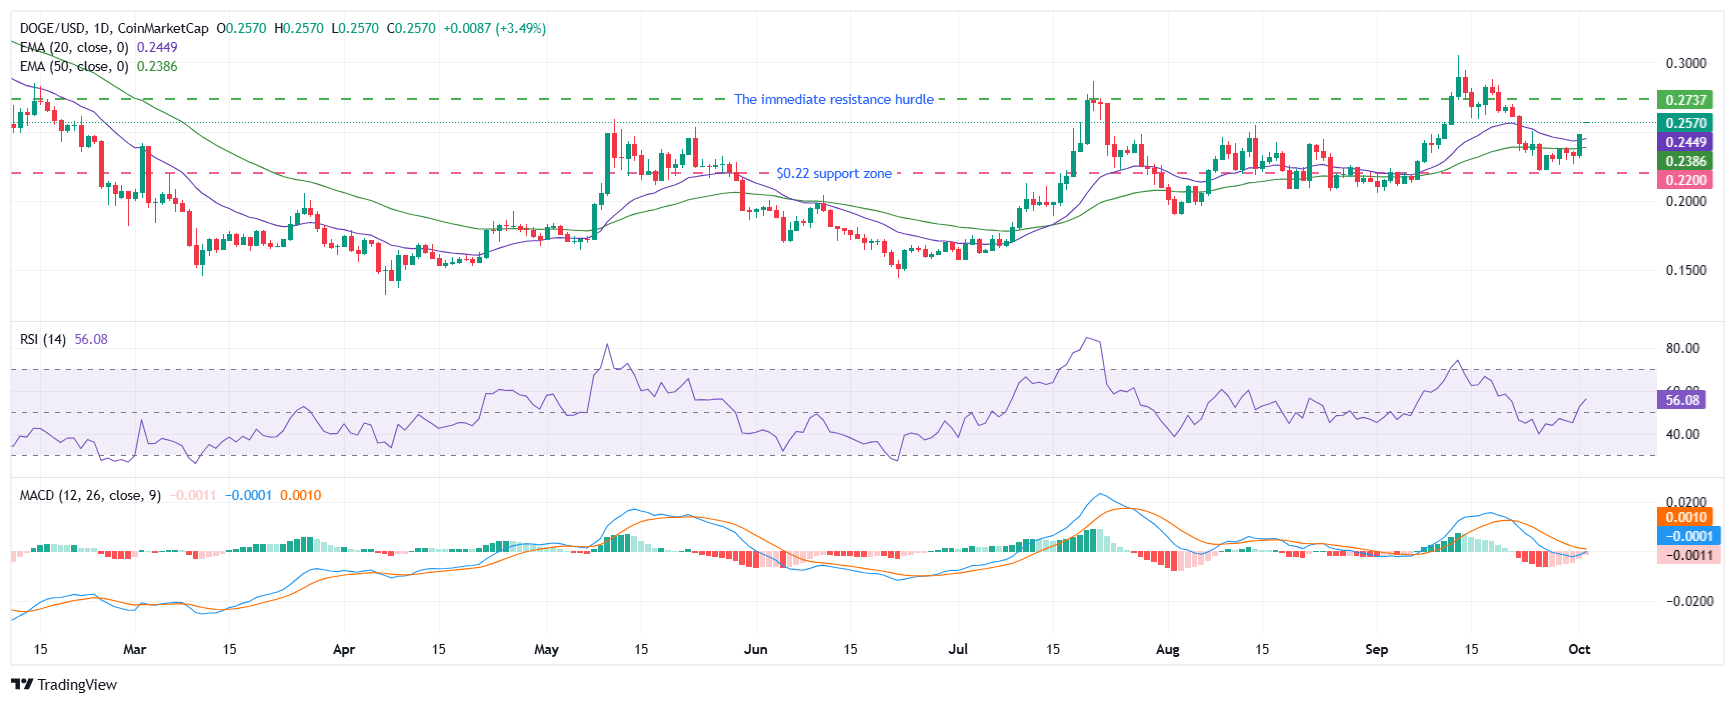
Einer der auffälligsten Entwicklungen im Dogecoin-Chart ist die Bildung eines Goldenen Kreuzes, eines technischen Musters, das entsteht, wenn ein kurzfristiger gleitender Durchschnitt über einen längerfristigen steigt.

Historisch gesehen ging eine solche Formation sowohl bei Dogecoin als auch im breiteren Altcoin-Markt starken Kursanstiegen voraus.
Dogecoin Kursausblick: Goldenes Kreuz, Wal-Ansammlung und $1-Ziel am Horizont image 1 Quelle: CoinMarketCap

Darüber hinaus hat DOGE kürzlich seine Unterstützungszone bei 0,22 $ verteidigt, wo das 0,618 Fibonacci-Retracement-Level mit dem Point of Control zusammenfällt, und befindet sich seither in einem Aufwärtstrend.

Auch Momentum-Indikatoren unterstützen diesen Ausblick: Eine versteckte bullische Divergenz wurde im Relative Strength Index (RSI) bestätigt, während die MACD-Linien kurz vor einem bullischen Crossover stehen.

Diese Signale deuten darauf hin, dass die Käufer langsam wieder die Kontrolle über den Markt gewinnen und eine Fortsetzung des Aufwärtstrends folgen könnte.

Das unmittelbare Hindernis bleibt der Widerstand um 0,2737 $, wobei ein erfolgreicher Ausbruch kurzfristig den Weg zu 0,37 $ ebnen könnte.

Wale akkumulieren DOGE, während der Druck nachlässt

On-Chain-Daten zeigen, dass große Inhaber während der jüngsten Rücksetzer Dogecoin still und leise akkumuliert haben.

Die Supply-Distribution-Zahlen von Santiment zeigen, dass Wallets mit 100.000 bis 1 Million DOGE sowie jene im Bereich von 10 Millionen bis 100 Millionen Ende September etwa 450 Millionen Token akkumuliert haben.

Gleichzeitig haben mittlere Inhaber ihre Positionen reduziert, was darauf hindeutet, dass einige kapituliert haben, während stärkere Hände die Gelegenheit nutzten, zu niedrigeren Preisen zu kaufen.

Diese Akkumulation wurde von einer Stimmungsänderung auf den Derivatemärkten begleitet.

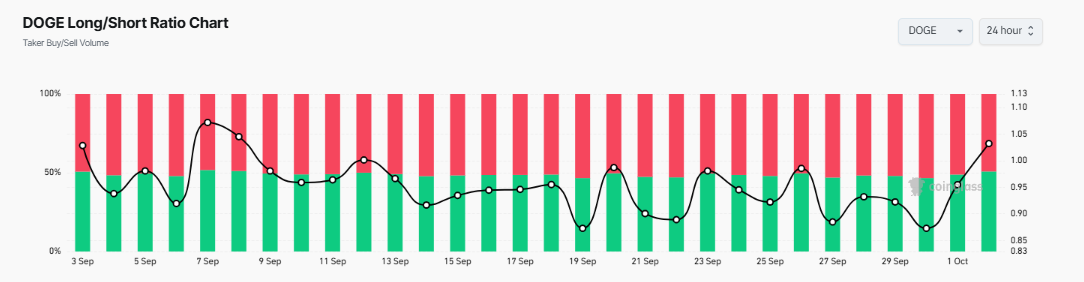
Das Long-zu-Short-Verhältnis auf Coinglass ist über eins gestiegen, was darauf hindeutet, dass mehr Trader auf steigende Kurse setzen als auf weitere Rückgänge.
Dogecoin Kursausblick: Goldenes Kreuz, Wal-Ansammlung und $1-Ziel am Horizont image 2 Quelle: Coinglass

Dogecoin Kursausblick: Wichtige Levels im Blick

Nach Monaten des Drucks und einem Rückgang um 23 % seit dem September-Hoch scheint Dogecoin (DOGE) sich stabilisiert zu haben und gewinnt wieder an Dynamik.

Da der bärische Druck nachlässt und Käufer einsteigen, erscheinen die Marktbedingungen günstiger für einen Ausbruch.

Die bullischen technischen Signale, die On-Chain-Akkumulation durch Wale und die verbesserte Stimmung am Derivatemarkt deuten alle auf einen bullischen Ausblick hin.

Und obwohl das Risiko von Volatilität bestehen bleibt, hat die Übereinstimmung bullischer Indikatoren die Debatte darüber neu entfacht, ob Dogecoin einen weiteren Ausbruch erleben könnte.

Ein entscheidender Schlusskurs über 0,256 $ würde Stärke bestätigen und die Chancen auf eine Rallye in Richtung der Widerstandszone bei 0,311 $ erhöhen.

Und sollte die Dynamik anhalten, könnte ein Durchbruch über 0,2737 $ den Weg für höhere Ziele ebnen, die Analysten hervorgehoben haben, darunter 0,37 $.

Auf der Unterseite könnte ein Scheitern, die aktuellen Levels zu halten, dazu führen, dass DOGE erneut 0,22 $ testet, und bei einer tieferen Korrektur könnte der Preis auf 0,18 $ zurückfallen.

Positive Werte des Chaikin Money Flow (CMF) Index deuten jedoch darauf hin, dass der Verkaufsdruck nicht überwältigend ist, was die Wahrscheinlichkeit eines signifikanten Einbruchs verringert.

0
0

Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.

PoolX: Locked to Earn
APR von bis zu 10%. Mehr verdienen, indem Sie mehr Lockedn.
Jetzt Lockedn!

Das könnte Ihnen auch gefallen

Delta Air Lines (DAL.US) Finanzbericht enthüllt „Energie verschlingt Gewinne“ der Luftfahrtbranche! Q3 Umsatz erreicht Rekordhöhe, aber hohe Ölpreise drücken die Gewinnperspektiven

Die angepassten Treibstoffausgaben von Delta Air Lines sind im dritten Quartal im Vergleich zum Vorjahr um 62 % gestiegen, während die bereinigte operative Gewinnmarge von 11,1 % auf 9,4 % gesunken ist. Entsprechend zeigt dieses Ergebnis- und Ausblicksdokument die Widerstandsfähigkeit dieses Luftfahrtgiganten unter hohen Ölpreisen, deutet jedoch noch nicht auf eine erneute Ausweitung der Gewinnmarge hin.

智通财经•2026/10/09 11:41

Morgan Stanley bleibt bei SpaceX optimistisch: Das Potenzial von “Tera’Merica” wird unterschätzt, Unternehmens-KI und Ausbau der Rechenleistung eröffnen Wachstumsmöglichkeiten

Morgan Stanley ist der Ansicht, dass sich das Wachstumspotenzial von SpaceX von Raumfahrt und Satellitenkommunikation auf Unternehmens-KI und Rechenleistungsinfrastruktur ausdehnt. Der Wiederaufbau der fortschrittlichen US-amerikanischen Fertigungsindustrie könnte zudem größere langfristige Perspektiven eröffnen. Die Kommerzialisierung von Unternehmens-KI und die Ausweitung der Rechenleistung bieten eine unmittelbare Wachstumstütze, während die von „Tera’Merica“ repräsentierten Fertigungschancen dem Unternehmen zusätzliches langfristiges Wachstumspotenzial verschaffen.

华尔街见闻•2026/10/09 11:26

Delta Air Lines senkt Gewinnprognose, da die Treibstoffkosten stärker steigen als die Ticketpreise

Delta Air Lines senkt aufgrund eines um 6 Milliarden US-Dollar gestiegenen Treibstoffpreises die Jahresgewinnprognose – Deutliche Ticketpreiserhöhungen belasten die Zahlungsbereitschaft der Passagiere – Raffineriegeschäft soll 700 Millionen US-Dollar Gewinn erwirtschaften und Treibstoffpreisschocks abfedern Rajesh Kumar Singh, Reuters, Chicago, 9. Oktober – Delta Air Lines (DAL.N) hat am Freitag den mittleren Wert ihrer Jahresgewinnprognose um nahezu ein Viertel gesenkt. Grund ist, dass gestiegene Treibstoffkosten den positiven Effekt der starken Reiselust und höheren Ticketpreise ausgleichen. Diese Korrektur unterstreicht die wachsenden Herausforderungen für US-Fluggesellschaften: Es bleibt fraglich, ob Passagiere weitere Ticketerhöhungen akzeptieren, sollte der Treibstoffpreis hoch bleiben. Die Airlines haben ihre Preise dieses Jahr bereits stark angehoben, Analysten warnen, weitere Steigerungen könnten die Konsumfreudigkeit der Passagiere auf die Probe stellen. Die in Atlanta ansässige Fluggesellschaft erwartet, dass ihre jährlichen Treibstoffausgaben im Vergleich zum Vorjahr um rund 6 Milliarden US-Dollar steigen. Im dritten Quartal kletterte der Treibstoffaufwand um 62 % auf 4,1 Milliarden US-Dollar und lag damit über 500 Millionen US-Dollar höher als noch im Juli prognostiziert. Auf die Frage nach den Gründen für die Prognosesenkung erklärte Finanzvorstand Erik Snell: „Das ist ein reines Treibstoffproblem,“ und wies darauf hin, dass die Preise für Rohöl und raffinierten Flugtreibstoff seit Sommer gestiegen seien. Delta erwartet nun einen bereinigten Jahresgewinn je Aktie von 5,10 bis 5,60 US-Dollar, nach einer Juli-Prognose von 6,50 bis 7,50 US-Dollar. Laut Daten der London Stock Exchange Group (LSEG) liegt der neue Median von 5,35 US-Dollar unter dem Analystendurchschnitt von 5,46 US-Dollar. Für das Jahr 2026 prognostiziert Delta einen bereinigten Vorsteuergewinn von 4,5 Milliarden US-Dollar. Ebenso meldet LSEG einen bereinigten Gewinn pro Aktie von 1,72 US-Dollar für das dritte Quartal – etwas weniger als der Analystendurchschnitt von 1,76 US-Dollar. Die bereinigte operative Marge fiel von 11,1 % auf 9,4 %. Als erstes der großen US-Luftfahrtunternehmen legte Delta Air Lines Quartalszahlen vor, während United Airlines (UAL.O), American Airlines (AAL.O) und Southwest Airlines (LUV.N) später im Monat berichten werden. Ticketpreiserhöhungen Nach Angaben des US Bureau of Transportation Statistics gaben US-Fluggesellschaften in den ersten acht Monaten 2026 rund 42,9 Milliarden US-Dollar für Treibstoff aus, ein Plus von fast 13,2 Milliarden US-Dollar im Vergleich zum Vorjahreszeitraum, obwohl der Treibstoffverbrauch leicht zurückging. Starke Nachfrage und begrenztes Sitzplatzwachstum erlaubten es den Airlines, gestiegene Treibstoffkosten an Passagiere weiterzugeben. Laut Verbraucherpreisindex stiegen die Ticketpreise in den USA in den fünf Monaten bis August durchschnittlich um etwa 25 % gegenüber dem Vorjahr. https://www.reuters.com/graphics/USA-AIRLINES/FUEL/lbpgdnbzwvq/chart.png Da die Treibstoffpreise weiterhin hoch sind und die Kapazitätsausweitung der Branche im vierten Quartal gegenüber dem dritten weiter beschleunigen wird, beobachten Analysten genau, ob Unternehmen wie Delta Air Lines Ticketpreise weiter anheben können, ohne die Nachfrage zu dämpfen. Laut Analysten der Deutschen Bank wird der Anteil der durch Einnahmenmaßnahmen kompensierten Treibstoffkosten im vierten Quartal sinken und erst Anfang 2027 vollständig aufgeholt sein. Delta Air Lines berichtet, dass die Nachfrage weiterhin stark ist. Snell zufolge liegt die Buchungsrate für das vierte Quartal bereits bei nahezu 60 %, und der Umsatz soll gegenüber dem Vorjahr um rund 20 % steigen. Nach LSEG-Daten erwartet das Unternehmen für das vierte Quartal einen bereinigten Gewinn je Aktie von 1,15 bis 1,65 US-Dollar, wobei der Mittelwert von 1,40 US-Dollar ungefähr dem Analystendurchschnitt von 1,39 US-Dollar entspricht. Vorteil Raffinerie Delta Air Lines hat im Vergleich zu anderen US-Fluggesellschaften einen Vorteil: Sie besitzt eine Raffinerie (Monroe) bei Philadelphia, die laut Snell dieses Jahr 700 Millionen US-Dollar Gewinn abwerfen soll. „Wir verfügen über eine Raffinerie und damit über eine Art Absicherung gegen hohe Treibstoffpreise – zumindest teilweise. Kein anderes Unternehmen hat diese Möglichkeit“, sagte er. Die 2012 erworbene Monroe-Raffinerie verarbeitet Rohöl zu Flugtreibstoff und anderen Produkten. Delta zahlt zwar an die eigene Flugsparte Marktpreise für Treibstoff, die Raffineriegewinne verbleiben jedoch im Unternehmen. Wenn sich die Schere zwischen Rohöl- und Endproduktpreisen öffnet, senkt das die Kostendrücke der Airlines beim Treibstoffbezug, doch diese Absicherung hängt von der Raffineriemarge ab, und bei sinkender Marge kann die Raffinerie auch Verluste machen. Allerdings kann diese Raffinerie die Belastung durch steigende Treibstoffpreise nur teilweise abfedern. Selbst wenn die Raffinerie einen Gewi

路透社•2026/10/09 10:37