

Autor: Sanqing, Foresight News
TL;DR
Am 12. November kündigte Dromos auf der New Horizon-Konferenz an, Aerodrome und Velodrome zu einem einheitlichen Zugang namens Aero zu integrieren. Damit soll in einer Multi-Chain-Umgebung ein zentrales Hub für kettenübergreifende geteilte Liquidität entstehen.
Der neue Plan umfasst Base, Optimism, das Ethereum Mainnet und die institutionelle Chain Arc. Dromos positioniert Aero als zentrale Steuerungsschicht mit einheitlicher Governance, einheitlichen Anreizen und einheitlichem Routing.
AERO und VELO werden zu einem einzigen Token zusammengeführt, wobei die Anteile der ursprünglichen Community entsprechend der bisherigen Gewichtung abgebildet werden. Der neue Token repräsentiert die zukünftigen Einnahmen des gesamten kettenübergreifenden Systems.
MetaDEX 03 ist das zentrale Upgrade und koordiniert die Emissionen und echten Einnahmen über zwei Engines. Zudem werden interne MEV-Auktionen, dynamische Gebühren und kettenübergreifendes Routing eingeführt, um ein wiederverwendbares Multi-Chain-Liquiditätsbetriebssystem zu schaffen.
Dromos plant, Aero im zweiten Quartal 2026 gleichzeitig auf dem Ethereum Mainnet und Arc zu starten.
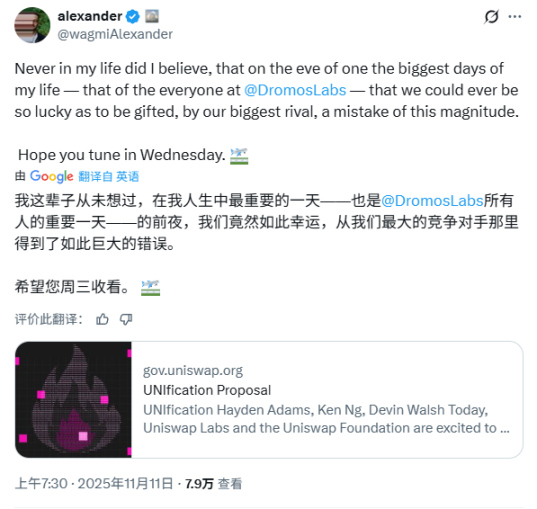
Am 12. November veranstaltete Dromos die New Horizon-Konferenz. Am Tag zuvor hatte der Gründer Alexander den UNIfication-Vorschlag von Uniswap (Einführung eines Gebührenmechanismus, rückwirkende Tokenverbrennung... Wird der neue Vorschlag Uniswap wieder an die Spitze bringen?) weitergeleitet und erklärt, dass der Konkurrent in einem entscheidenden Moment einen schweren Fehler gemacht habe, und die Diskussion auf die Konferenz gelenkt. Auf der Konferenz stellte Dromos zwei Kernpunkte vor: Erstens werden Aerodrome und Velodrome zu einem einheitlichen Liquiditätszugang namens Aero zusammengeführt, der als zentrales Hub für die zukünftige Expansion auf weitere Ethereum-basierte Chains dient; zweitens wurde das neue MetaDEX 03-Paket vorgestellt, das die Einnahmenstruktur auf Protokollebene, das LP-Anreizsystem und das Liquiditätsmanagement zwischen Chains verbessert. Der Schwerpunkt der gesamten Präsentation lag darauf, das zuvor fragmentierte DEX-System zu einem skalierbaren Liquiditätsbetriebsnetzwerk zusammenzuführen.
Dromos’ bestehende doppelte Implementierung auf Base/Optimism
Bevor das neue AERO eingeführt wird, fasste Dromos die Erfahrungen der letzten zwei Jahre auf Base und Optimism zusammen. Aerodrome und Velodrome verwenden exakt denselben Mechanismus: denselben MetaDEX-Kern, dasselbe ve-Modell, dasselbe Gauge-Gewichtungssystem und denselben Bribe-Markt. Sie sind zwei Implementierungen desselben Systems auf zwei Chains, mit nahezu identischer Funktionsweise.
On-Chain betrachtet konzentriert sich Aerodrome vollständig auf Base und hat dort eine langfristig stabile Führungsposition erreicht. Laut DeFiLlama lag das TVL zum Zeitpunkt der Veröffentlichung bei etwa 467 Millionen US-Dollar, die jährlichen Gebühreneinnahmen überstiegen 170 Millionen US-Dollar, und das 30-Tage-Handelsvolumen betrug 18.6 Milliarden US-Dollar. Unter den DEXs auf Base bleibt Aerodrome das Kernprotokoll. Im Vergleich dazu liegt der Schwerpunkt von Velodrome weiterhin auf dem OP Mainnet, hat sich aber mit der Expansion des OP Stack-Ökosystems bereits auf neue Chains wie Ink, Soneium und Unichain ausgedehnt. Das aktuelle gesamte TVL über alle Chains beträgt etwa 57.79 Millionen US-Dollar, wobei das OP Mainnet fast zwei Drittel ausmacht. Das 30-Tage-Handelsvolumen liegt bei etwa 1.386 Milliarden US-Dollar, womit Velodrome im DEX-System des OP Mainnet dauerhaft aktiv bleibt. Beide Protokolle gehören in ihren jeweiligen Ökosystemen zu den volumenstärksten, wobei die Unterschiede auf die Größe der Chains, die Nutzerstruktur und den Reifegrad des Ökosystems zurückzuführen sein könnten.
Das Kernsystem beider Protokolle ist ein kontinuierlicher Anreizkreislauf. Das zugrundeliegende AMM und Routing werden von MetaDEX gesteuert, das ve-Modell bindet LP-Erträge, Anreizgewichtung und langfristiges Locking zusammen. Token-Emittenten, die die Liquidität ihres Pools erhöhen möchten, stellen im Bribe-Markt Anreize zur Verfügung, um ve-Stimmen zu gewinnen. ve-Inhaber stimmen entsprechend der Bribe-Erträge ab, das Abstimmungsergebnis bestimmt das Gauge-Gewicht des Pools. Je höher das Gewicht, desto mehr AERO/VELO-Emissionen erhält der Pool wöchentlich. Mit steigenden Emissionen steigt der APR des Pools, LPs migrieren, um Liquidität bereitzustellen, und es entsteht ein geschlossener Kreislauf aus "Projektanreizen, ve-Verteilung der Anreize, LPs folgen den Erträgen".
Dromos fasst die branchenüblichen Herausforderungen als das "DEX-Trilemma" zusammen: Trader benötigen Tiefe und stabile Ausführung, LPs brauchen risikoarme Erträge, das Protokoll benötigt nachhaltige Anreizstrukturen. In den letzten zwei Jahren haben Aerodrome und Velodrome mit demselben Mechanismus auf zwei Chains dieses Playbook stabil validiert – durch die Aufnahme von Kernliquidität, die Koordination der Anreize über ve+bribe und die kontinuierliche Erweiterung des Ökosystems wurde aus dem DEX ein grundlegendes On-Chain-Infrastrukturprodukt. Interne Daten zeigen, dass allein die Gebühreneinnahmen stabile Bereiche sichern, die TVL-Effizienz zu den besten der Branche gehört und der Großteil des Werts über veAERO/veVELO an Locker und LPs zurückfließt, sodass Anreize und langfristiger Wert im Einklang stehen.
Auf dieser Grundlage positioniert Dromos das neue Aero als einheitliche Abbildung der gesamten DEX-Produktivität und nicht als Single-Chain-DEX-Token.
Warum das Upgrade zu Aero: Kettenübergreifende Liquidität braucht eine einheitliche Steuerungsschicht
Nach dem Rückblick auf die bisherigen Implementierungen richtete die Konferenz den Fokus wieder auf Aero. Dieses Upgrade ist nicht einfach eine Fusion zweier DEX-Marken, sondern soll strukturelle Probleme lösen, die nach der Multi-Chain-Entwicklung im Ethereum-Ökosystem entstanden sind.
Das Ethereum-Ökosystem hat sich vom frühen "L1 + wenige Skalierungschains" zu einem Netzwerk aus L1, mehreren L2, App-Chains und institutionellen Chains entwickelt. Für Nutzer bedeuten verschiedene Chains unterschiedliche Interfaces und Gebühren; für Projekte und LPs bedeutet es, dass derselbe Vermögenswert auf mehreren Chains Pools und Anreizstrukturen benötigt, wodurch die Liquidität fragmentiert wird.
Dromos betonte im Livestream, dass die Fortsetzung des Modells "jede Chain hat ihren eigenen DEX" nur zu einer ständigen Wiederholung alter Muster führt und die Fragmentierung der kettenübergreifenden Liquidität nicht löst. Das Hauptziel von Aero ist daher, eine einheitliche Liquiditätssteuerungsschicht über mehrere Chains zu schaffen, einschließlich einheitlichem Routing, einheitlicher Anreizverteilung, einheitlicher Governance-Struktur und einem kettenübergreifend geteilten Wirtschaftsmodell.
Ein weiterer wichtiger Faktor, der auf der Konferenz erwähnt wurde, ist Arc, die von Circle, dem USDC-Emittenten, eingeführte Chain. Arc ist eine neue L1 für Institutionen, verwendet Stablecoins als Gas und konzentriert sich auf Settlement und tokenisierte Vermögenswerte. Arc bietet eine vollständige Suite von Compliance- und Verifizierungs-APIs (einschließlich Adressverifizierung, Risikobewertung, KYC/KYB-Nachweis, Herkunftsnachweis der Mittel usw.), die externe Protokolle nach Bedarf nutzen können. Dromos betonte, dass Aero in der Lage sein wird, diese Schnittstellen zu integrieren, um sowohl DeFi- als auch institutionelle Szenarien zu unterstützen.
Auf der einen Seite stehen öffentliche L2 wie Base und Optimism, auf der anderen Seite institutionelle Chains wie Arc. Dazwischen positioniert Dromos Aero als "central liquidity hub": Nach oben hin eine einheitliche Netzwerk-Liquiditäts- und Routing-Schicht, nach unten hin identische Logik für Handel und Anreize auf verschiedenen Chains, und gleichzeitig Kompatibilität mit den Verifizierungssystemen der institutionellen Chains.
Die Struktur von Aero: Protokollintegration, Token-Merge und Rollout-Plan
Nach der Festlegung der Rolle präsentierte die Konferenz den Strukturplan von Aero, der die Integration auf Protokollebene, die Token-Zusammenführung und den zukünftigen Rollout umfasst.
Auf Protokollebene wird Dromos Aerodrome auf Base und Velodrome auf OP Stack in ein einheitliches Framework zusammenführen. Die Frontend-Interaktion wird schrittweise auf Aero vereinheitlicht, während im Backend vollständig auf MetaDEX 03 umgestellt wird, um Handel, Routing, Liquidität und Settlement zu steuern. Während der Übergangsphase laufen beide Plattformen weiter, aber Governance, Anreizverteilung und kettenübergreifendes Routing werden schrittweise auf die einheitlichen Regeln von Aero migriert.
Auf Token-Ebene kündigte Dromos die Fusion von AERO und VELO zu einem einzigen AERO-Token an, ohne zusätzliche Emissionen, wobei das gesamte Angebot auf die bestehende Community abgebildet wird. Die Verteilung erfolgt entsprechend dem aktuellen TVL und den Einnahmen der beiden Protokolle, wobei laut Präsentation Aerodrome etwa 94,5 % und Velodrome etwa 5,5 % erhält. Der neue AERO ist nicht mehr an ein Single-Chain-Protokoll gebunden, sondern repräsentiert die zukünftigen Erträge und Cashflows des gesamten Aero-Systems. Das ve-Modell bleibt erhalten, Nutzer können den neuen AERO in veAERO sperren, an Abstimmungen und Anreizverteilungen teilnehmen und Protokolleinnahmen teilen. Im Livestream wurde dies als "single economic system merge" beschrieben, wobei die Vereinheitlichung von Mechanismus und Wirtschaftsstruktur betont wurde.
Beim Rollout teilt Dromos die Arbeit in mehrere Phasen. Kurzfristig werden auf Base und Optimism schrittweise die Aero-Marke und die Kernfunktionen von MetaDEX 03 eingeführt, um einen reibungslosen Übergang für bestehende Nutzer und Projekte zu gewährleisten. Im zweiten Quartal 2026 wird Aero auf dem Ethereum Mainnet implementiert, wobei die wichtigsten Handelspaare und institutionell sensible Vermögenswerte in Mainnet-Pools platziert werden. Gleichzeitig beginnt die Implementierung im Arc-Netzwerk, wobei verifizierte Pools mit Adressverifizierung und Whitelisting aktiviert werden. Aero wird die von Arc bereitgestellten Identitäts- und Compliance-Module nach Bedarf nutzen, um institutionelle Szenarien zu unterstützen und gleichzeitig die Offenheit auf anderen Chains beizubehalten.
In der zweiten Hälfte der Konferenz präsentierten mehrere bereits in MetaDEX 02 integrierte Protokolle, darunter Lending-Protokolle, Derivateprotokolle und kettenübergreifende Infrastrukturen. Diese Teams betonten, dass Aero für sie entscheidend ist, um eine einheitliche und vorhersehbare Liquiditätsgrundlage zu schaffen. MetaDEX bietet externen Protokollen stabiles Routing und Tiefe, was Liquidationen, Closings oder kettenübergreifende Ausführungen besser steuerbar macht; die einheitliche Anreizschicht reduziert die Kosten für mehrfaches Pooling und Voting, sodass kettenübergreifende Vermögenswerte auf verschiedenen Chains einheitliche Anreizstrukturen behalten. Für diese Protokolle bündelt Aero Governance, Anreize und Routing auf einer kettenübergreifenden Koordinationsschicht, sodass sie ohne Änderungen an ihrer Produktstruktur stabilere Liquiditätsquellen erhalten – ein Grund, warum sie sich frühzeitig anpassen.
MetaDEX 03: Vom AMM zum "Liquidity Operating System"
2017 brachte Bancor erstmals das Konzept des Constant Function Market Makers in die Praxis, 2018 wurde Uniswap mit seinem minimalistischen Modell und den extrem niedrigen Integrationskosten zur Standardtauschschicht für DeFi. Sushi führte Liquidity Mining ein, Curve optimierte die Kurve für Stablecoins und Long-Tail-Assets, aber AMMs konnten wirtschaftlich nie alle drei Parteien gleichzeitig zufriedenstellen. Trader brauchen Tiefe und stabile Ausführung, LPs risikoarme Erträge, das Protokoll nachhaltige positive Nettoeinnahmen. Die meisten DEXs müssen zwischen diesen Zielen abwägen.
MetaDEX 1 definierte das grundlegende AMM und Routing, sodass Velodrome auf Optimism die führende Liquidität aufnehmen konnte. MetaDEX 2 ergänzte das ve-Modell, Gauge-Gewichte und den Bribe-Markt, wodurch Aerodrome und Velodrome LP-Anreize und Projektbudgets kombinierten und einen nachhaltigen Wirtschaftskreislauf im Single-Chain-Umfeld schufen. Mit diesem Upgrade positioniert Dromos MetaDEX 03 als ein kettenübergreifend wiederverwendbares "Liquidity OS" – nicht nur ein AMM auf einer Chain, sondern ein einheitliches System für Market Making, Routing und Anreize.
Die Wirtschaftsstruktur von MetaDEX 03 besteht aus dem AER-Engine und dem REV-Engine. Erstere steuert die Anreizemissionen, legt die Emissionsmenge pro Zyklus fest und verteilt die Anreize nach ve-Voting auf die Pools; letztere sammelt und verteilt die Protokolleinnahmen, einschließlich Gebühren, Slipstream MEV und Batch-Matching-Erträgen. Ein interner "Auto-Stabilisator" koordiniert beide Engines, indem er die Emissionsrate automatisch an die tatsächlichen Protokolleinnahmen anpasst, sodass das Token-Angebotswachstum möglichst mit dem Einnahmenwachstum des Protokolls Schritt hält. Im Livestream wurden Wochendaten gezeigt, die belegen, dass MetaDEX nach Abzug von LP-Anreizen und Bribes weiterhin einen positiven Überschuss von über 1 Million US-Dollar erzielt. Laut Modellierung von MetaDEX 03 kann dieser Überschuss ohne Erhöhung der Inflation um etwa das 2,8-fache gesteigert werden. Das Gesamtziel ist, dass LPs eine Gesamtrendite über den Gebühren hinaus erzielen, während das Protokoll in jedem Zyklus einen positiven Nettogewinn beibehält.
Das technische Kernupgrade kommt von Slipstream V3. Derzeit wird der Großteil des MEV von Dritten auf der Sortierschicht abgeschöpft, DEXs und LPs nehmen nicht an der Gewinnverteilung teil. Slipstream V3 integriert eine interne MEV-Auktion und Batch-Matching-Mechanismen ins AMM, sodass ein Teil der Arbitrage- und Matching-Erträge im Protokoll verbleibt und nach festen Regeln an LPs, veAERO-Inhaber und die Protokollkasse verteilt wird, ohne die Nutzerkosten zu erhöhen – im Idealfall werden sie sogar gesenkt. Ergänzt wird dies durch eine feinere dynamische Gebührenstruktur: Pools mit hoher Tiefe und geringer Volatilität zahlen automatisch niedrigere Gebühren, risikoreiche Pools zahlen in extremen Marktphasen höhere Gebühren, um das Risiko durch höhere Einnahmen zu decken. In Kombination mit Gauge Cap und dynamischer Gebührenmechanik verbessert MetaDEX 03 die Anpassungsfähigkeit der Kapitaleffizienz erheblich.
Rund um Handelswege und Betriebstools integriert MetaDEX 03 außerdem MetaSwaps, Autopilot, den Solver-Markt und verifizierte Pools. MetaSwaps richtet sich an Nutzer und bietet eine einheitliche kettenübergreifende Swap-Oberfläche. Nutzer wählen nur Asset und Ziel-Chain, das Backend splittet und routet automatisch zwischen Base, Optimism, Ethereum Mainnet und Arc, um den günstigsten Gesamtweg zu finden. Es baut keine eigene Cross-Chain-Bridge, sondern arbeitet mit Multi-Chain-Messaging-Infrastrukturen wie Hyperlane zusammen. Autopilot richtet sich an LPs und Projekte, unterstützt das Einrichten komplexer Positionen mit einem Klick, automatisches Reinvestieren, Bribe-Budget-Management und kettenübergreifende Anreizstrukturen. Der Solver-Markt richtet sich an professionelle Market Maker und MEV-Teilnehmer, Aero bietet einheitliche Schnittstellen und Abrechnungsregeln, sodass diese Teilnehmer eigene Algorithmen für Batch-Matching und MEV-Auktionen einbringen und externe Rechenleistung in interne Protokolldienste umwandeln können.
Für Institutionen gibt es die verifizierten Pools. Aero kann in Arc und ähnlichen Umgebungen Pools mit KYC- und Whitelisting-Regeln aktivieren und bei Bedarf die von Arc bereitgestellten Compliance-Module nutzen, sodass Institutionen unter Einhaltung regulatorischer Anforderungen Market Making und Handel betreiben können. MetaDEX 03 ist auch für die Integration externer Identitätssysteme wie Coinbase und World ID vorbereitet, um für große oder sensible Gelder zusätzliche Sicherheitsschichten und fortschrittlichere Analysetools bereitzustellen.
Nach Dromos’ Vorstellung verschiebt sich die Regulierung zunehmend in Richtung Stablecoins und tokenisierte Assets. Mit MetaDEX 03 will Aero ein skalierbares, einheitliches Kernsystem für offene und institutionelle Liquidität schaffen, ohne die native Offenheit von DeFi zu opfern.


