
Das Krypto-Risikokapital erholt sich mit einem Finanzierungsanstieg von 4,65 Milliarden Dollar im dritten Quartal.

Schnelle Zusammenfassung
- Die Finanzierung durch Krypto-Risikokapital erreichte im dritten Quartal 4,65 Milliarden US-Dollar und markierte damit das zweitstärkste Quartal seit dem Zusammenbruch von FTX.
- Sieben große Deals, darunter Revolut und Kraken, vereinten fast die Hälfte aller Mittel auf sich.
- US-Unternehmen dominierten die Aktivitäten, da Investoren ihren Fokus auf ETPs und digitale Asset-Treasuries richteten, anstatt auf Frühphasen-Risikokapitalwetten.
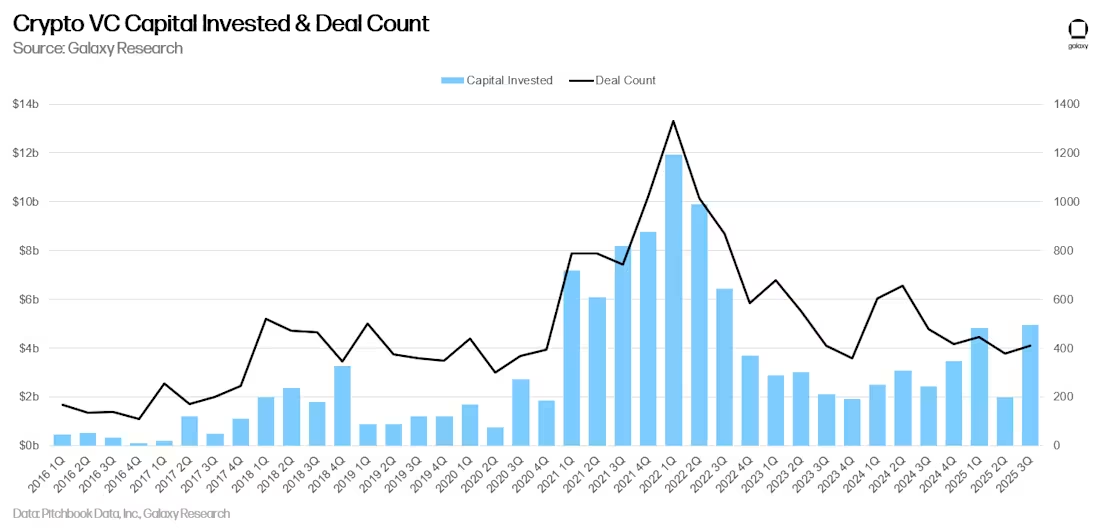
Alex Thorn, Forschungsleiter bei Galaxy Digital, sagte in einem Bericht am Montag, dass das Investitionsniveau im dritten Quartal einen Anstieg von 290 % gegenüber dem Vorquartal verzeichnete und nur von den 4,8 Milliarden US-Dollar im ersten Quartal übertroffen wurde. Obwohl das Niveau weiterhin unter dem Hype des Bullenmarktes 2021–2022 liegt, stellte Thorn fest, dass die VC-Aktivität nun „aktiv und gesund“ erscheine, unterstützt durch wachsendes Interesse an Stablecoins, KI, Blockchain-Infrastruktur und Handelstechnologie.
 Source : Galaxy Digital
Die Aktivitäten im Bereich Krypto-Risikokapital erholten sich im dritten Quartal deutlich und verzeichneten Investitionen in Höhe von 4,65 Milliarden US-Dollar – das zweithöchste Niveau seit dem Zusammenbruch von FTX Ende 2022, der das Vertrauen erschütterte und die Finanzierung im gesamten Sektor verlangsamte.
Große Summen konzentrieren sich auf wenige Deals
Obwohl im dritten Quartal 414 Deals abgeschlossen wurden, entfielen fast die Hälfte aller eingesammelten Mittel auf nur sieben Transaktionen. Die größten darunter waren Revolut (1 Milliarde US-Dollar), Kraken (500 Millionen US-Dollar) und Erebor, eine auf Krypto spezialisierte US-Bank (250 Millionen US-Dollar).
Der Großteil der Finanzierung ging an Unternehmen, die um 2018 gegründet wurden, während Startups aus dem Jahr 2024 die meisten Deals abschließen konnten – ein Zeichen dafür, dass das Vertrauen der Investoren, wenn auch vorsichtig, zurückkehrt.
Thorn merkte an, dass mit der Reifung der Branche die Aktivitäten bei Pre-Seed-Deals stetig zurückgegangen sind. Da traditionelle Akteure zunehmend Krypto übernehmen und viele von VC unterstützte Startups nun Product-Market-Fit erreichen, deutete er an, dass die „goldene Ära“ der Frühphasen-Krypto-Investitionen möglicherweise zu Ende geht.
VC-Aktivität stagniert, während ETFs und Treasuries Priorität erhalten
Trotz steigender Kryptopreise in den letzten zwei Jahren hat das Risikokapital diesen Anstieg nicht widergespiegelt – ein Bruch mit der starken Korrelation während der Bullenmärkte 2017 und 2021.
Thorn führt diese Entkopplung auf das nachlassende Interesse an zuvor angesagten Sektoren wie NFTs, Gaming und Web3 zurück, auf die Konkurrenz durch boomende KI-Startups sowie auf höhere globale Zinssätze, die die Risikobereitschaft dämpfen.
Er fügte hinzu, dass sich der Fokus der Investoren zunehmend auf Spot Bitcoin ETPs und digitale Asset-Treasury-Produkte verlagert, wobei Pensionsfonds und Hedgefonds eher auf hochliquide Engagements setzen, anstatt Frühphasen-Krypto-Startups zu unterstützen.
Die Vereinigten Staaten behaupteten ihre Position als Top-Ziel für Krypto-Risikokapital und zogen 47 % aller vierteljährlichen Mittel an, wobei sie 40 % der abgeschlossenen Deals ausmachten. Das Vereinigte Königreich folgte mit 28 % des eingesammelten Kapitals, während Singapur 3,8 % verzeichnete. Das Deal-Volumen zeigte ein ähnliches Muster, wobei Singapur (7,3 %) und das Vereinigte Königreich (6,8 %) hinter den USA lagen.
Übernehmen Sie die Kontrolle über Ihr Krypto-Portfolio mit MARKETS PRO, der Analysesuite von DeFi Planet.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Die Bank of England plant angeblich, den Verkauf von Langzeit-Anleihen auszusetzen – der radikalste „Bilanzkürzer“ in der globalen Anleihenkrise tritt auf die Bremse.
Einmal verkaufen, die Hälfte verlieren: Die Bank of England tritt beim Quantitative Tightening auf die Bremse.

Die Zinserhöhung der US-Notenbank am Donnerstag gilt fast als Konsens, warum weigert sich Standard Chartered, „aufzugeben“?
Standard Chartered ist der Ansicht, dass der Kerninflationsdruck möglicherweise überschätzt wird und Zinserhöhungen weiterhin die „falsche politische Entscheidung“ sind: Zölle treiben den PCE-Index um etwa 0,7 Prozentpunkte nach oben, aber der Einfluss dürfte nachlassen; der „Super Core“-CPI ist bereits in den normalen Bereich zurückgekehrt, und der Druck auf der Verbraucherseite ist begrenzt. Im Juli unterstützten nur drei stimmberechtigte Mitglieder eine Zinserhöhung, bislang reichen die aktuellen Daten nicht aus, um mehr Mitglieder zum Umdenken zu bewegen. Eine vernünftigere Vorgehensweise wäre, abzuwarten, bis die Auswirkungen der Zölle und die Datenrevisionen nachlassen, bevor man den Inflationstrend beurteilt.
Die Rendite der 10-jährigen US-Staatsanleihen überschreitet 5 %, während die japanischen Staatsanleihen auch die 3 % Marke unterschreiten. Der Druck auf die globalen Anleihemärkte nimmt stark zu!
Die weltweiten Anleihemärkte schlagen Alarm, die Rendite der US-Staatsanleihen steigt auf über 5% und erreicht ein neues Hoch seit 2007, während japanische Staatsanleihen ein 30-Jahreshoch erzielen. Steigende Ölpreise, hohe Inflation und enorme Schuldenlast führen zu einer Verkaufswelle. Institutionen warnen: 5% ist keineswegs das Ende, 6% ist bereits im Blickfeld! In dieser Woche stehen die Entscheidungen der Zentralbanken von USA und Japan bevor – ein noch heftigerer Sturm auf den Märkten könnte gerade erst beginnen.
AI-Handel verliert an Fahrt! Goldman Sachs warnt vor der größten Divergenz von Momentum-Trades seit fünf Jahren – Mittel fließen von Chips zu Software.
Goldman Sachs warnt davor, dass KI-Handel derzeit einer strukturellen Prüfung unterliegt; die Divergenz zwischen 3-Monats- und 12-Monats-Momentum hat ein Fünfjahreshoch erreicht, der KI-Index ist gegenüber seinem Höchststand um fast 45 % zurückgegangen. Gleichzeitig fließen Gelder von Halbleitern zu Software und treiben die beschleunigte Differenzierung des Momentum-Faktors voran. Goldman Sachs meint, dass bei einer Fortsetzung dieser dynamischen Entwicklungen die bisherige enge Korrelation zwischen KI und Momentum langfristig allmählich nachlassen könnte.
Krypto-Preise
Mehr


