
Neuer ICO-Test
Dieser Artikel untersucht eingehend, wie die Emissionen von TROVE und RNGR die Entwicklungstrends der Krypto-Finanzierung widerspiegeln und welche Vertrauensmechanismen Investoren im Zuteilungsprozess nutzen.
Autor: Prathik Desai
Übersetzung: Block unicorn
Schon zu Beginn dieses Jahres ereigneten sich mehrere bedeutende Vorfälle im Bereich der Kryptowährungen. Ein neuer Zyklus von Zollstreitigkeiten zwischen den USA und Europa rückte die Unsicherheit erneut in den Mittelpunkt. Kurz darauf kam es in der vergangenen Woche zu einer bisher beispiellosen Liquidationswelle.
Zölle sind jedoch nicht die einzige negative Nachricht zu Jahresbeginn. Auch einige Krypto-Finanzierungsereignisse der letzten Woche geben Anlass, ein einst heiß diskutiertes Thema der Krypto-Community von vor fast zehn Jahren erneut zu überdenken.
Wer mit der Geschichte der Kryptowährungen vertraut ist, könnte meinen, dass die Branche die Finanzierungsära von 2017 hinter sich gelassen hat. Zwar hat sich die Krypto-Finanzierung seither in vielerlei Hinsicht verändert, doch die beiden Finanzierungsereignisse der vergangenen Woche warfen viele wichtige Fragen auf – einige davon sind altbekannt, andere wiederum vollkommen neu.
Die Finanzierungen von Trove und Ranger waren beide überzeichnet, aber es gab kein massives Countdown-Marketing à la Telegram wie 2017. Dennoch haben diese Ereignisse die Community daran erinnert, dass die Fairness des Zuteilungsprozesses von entscheidender Bedeutung ist.
In der heutigen Analyse gehe ich darauf ein, wie die Emissionen von TROVE und RNGR die Entwicklungstrends der Krypto-Finanzierung widerspiegeln und welche Vertrauensmechanismen Investoren im Zuteilungsprozess nutzen.
Kommen wir zur Sache.
Die Finanzierung von Trove fand kürzlich vom 8. bis 11. Januar statt und erzielte schließlich über 11,5 Millionen US-Dollar – mehr als das 4,5-fache des ursprünglichen Ziels von 2,5 Millionen US-Dollar. Die Überzeichnung verdeutlicht das Vertrauen und die Unterstützung der Investoren für das als Perpetuals-Börse positionierte Projekt.
Trove plante ursprünglich, das Projekt auf Hyperliquid aufzubauen, um die permanente Infrastruktur und die Vorteile der dortigen Community zu nutzen. Doch nur wenige Tage nach Abschluss der Finanzierung – und kurz vor der Token-Generation-Event (TGE) – änderte Trove plötzlich den Kurs und kündigte an, das Projekt auf Solana statt auf Hyperliquid zu starten. Dies enttäuschte Investoren, die Trove gerade wegen des Rufs von Hyperliquid vertraut hatten.
Dieser Schritt verunsicherte die Investoren und führte zu Verwirrung. Als dann noch ein weiteres Detail bekannt wurde, verschärfte sich das Chaos: Trove gab an, etwa 9,4 Millionen US-Dollar aus den eingesammelten Mitteln für das neu entworfene Konzept zu behalten und nur die verbleibenden Millionen zurückzuerstatten. Das war ein weiteres Warnsignal.
Schließlich sah sich Trove gezwungen zu reagieren.
„Wir werden nicht einfach mit dem Geld weglaufen“, so das Statement auf X.
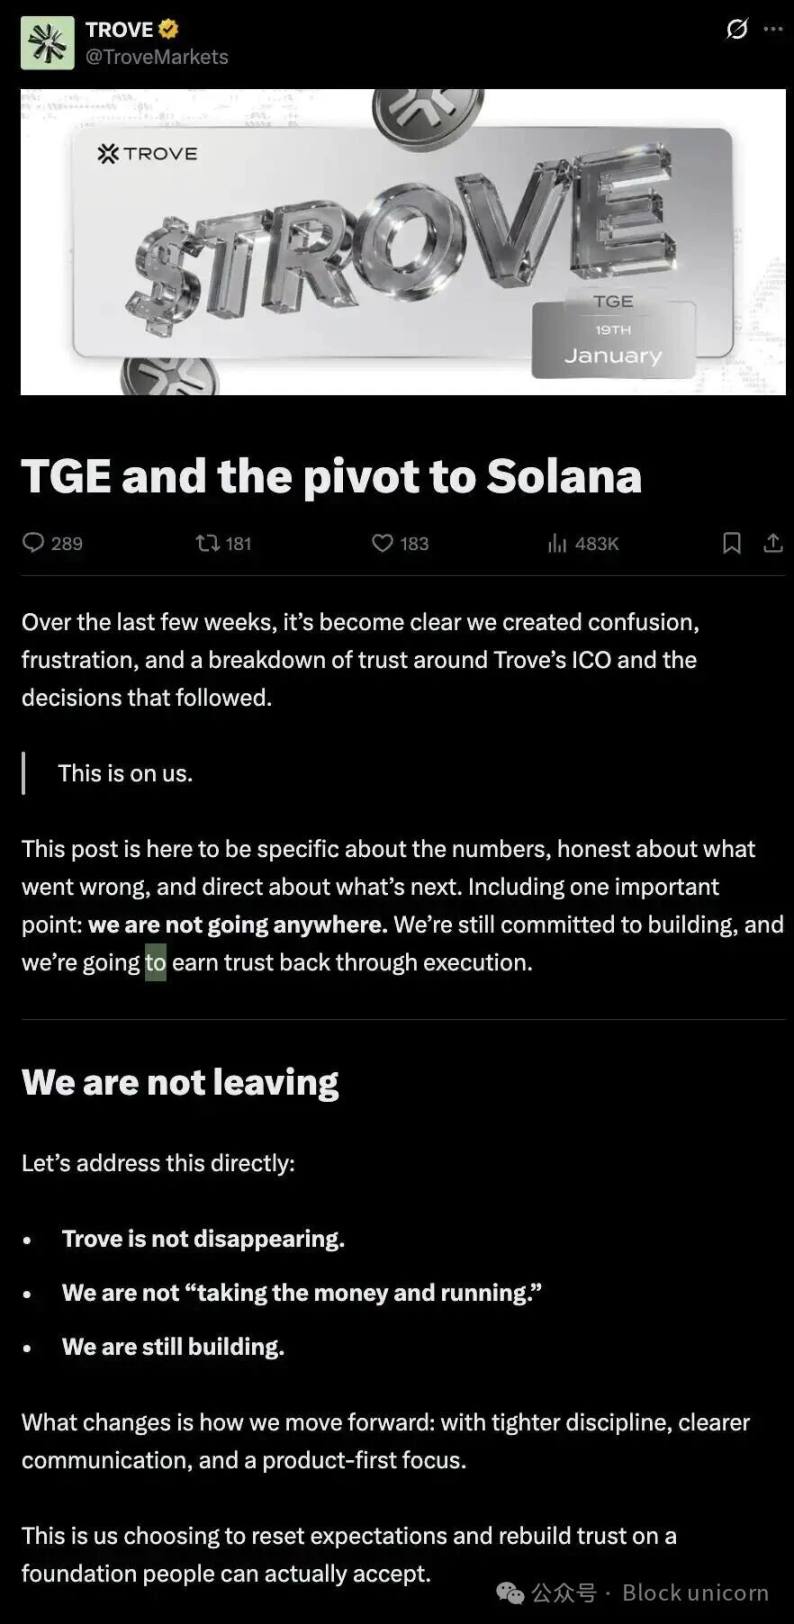
Das Team betonte, das Projekt bleibe weiterhin auf die Entwicklung fokussiert, lediglich der Ansatz habe sich geändert.
Auch ohne Annahmen ist eines offensichtlich: Es ist schwer vorstellbar, dass die Investoren nicht auf unfaire, nachträgliche Weise behandelt wurden. Die Mittel waren ursprünglich für ein Ökosystem – Hyperliquid –, einen technischen Pfad und ein bestimmtes Risikoprofil vorgesehen. Der neue Plan verlangte nun, dass sie unter anderen Voraussetzungen investieren, ohne die Teilnahmebedingungen erneut zu öffnen.
Es ist, als würde mitten im Spiel plötzlich für einen Spieler die Spielregeln geändert.
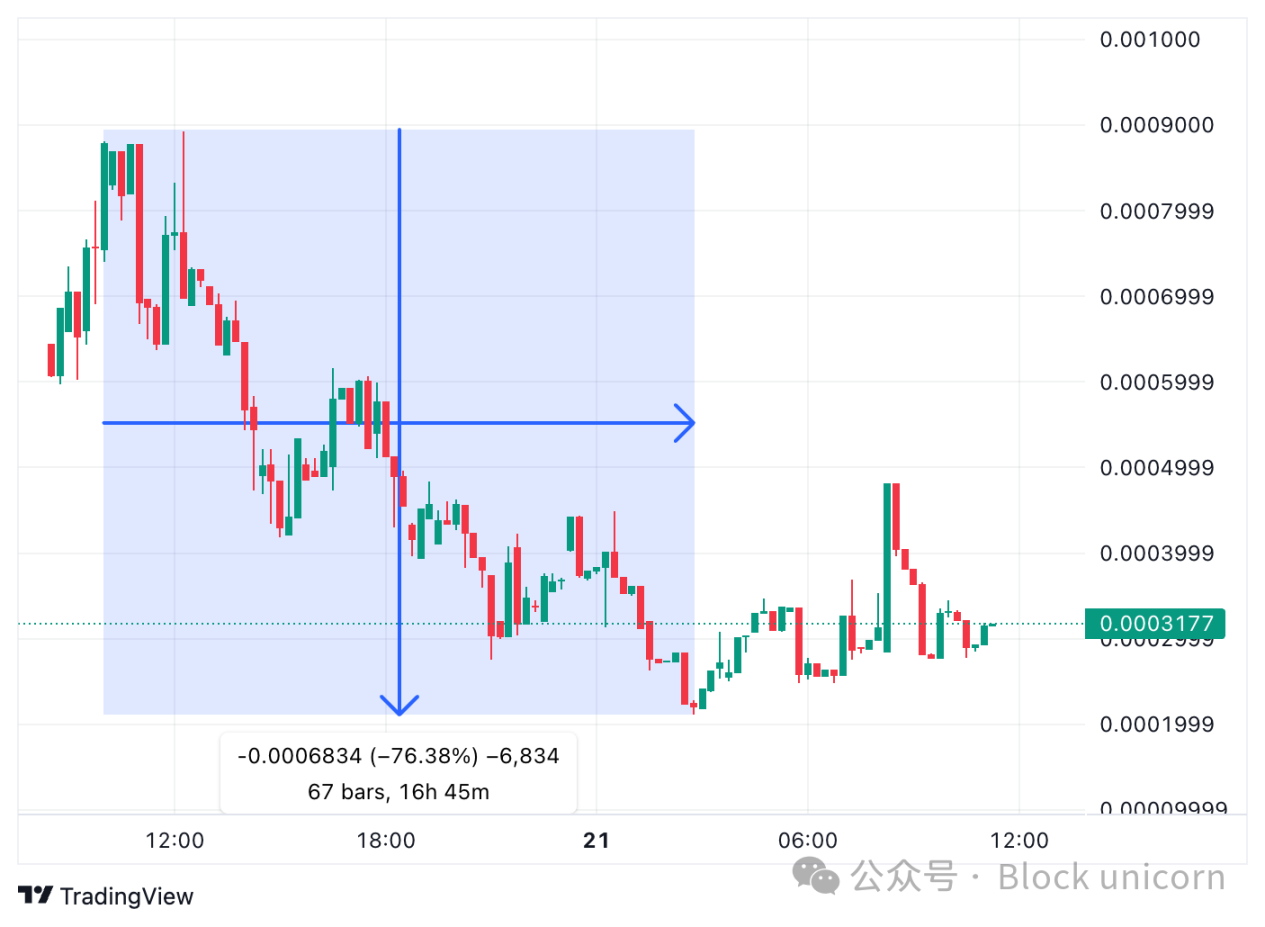
Doch zu diesem Zeitpunkt war der Schaden bereits angerichtet, und der Markt bestrafte den Vertrauensverlust. Der TROVE-Token verlor innerhalb von 24 Stunden nach dem Listing mehr als 75 % an Wert und büßte damit fast die gesamte implizite Bewertung ein.
Einige Community-Mitglieder begannen, das On-Chain-Verhalten systematisch zu analysieren, anstatt sich allein auf ihr Bauchgefühl zu verlassen. Der Krypto-Detektiv ZachXBT entdeckte, dass etwa 45.000 USDC aus der Angel-Runde auf Plattformen wie Prediction Markets und sogar auf eine Adresse mit Bezug zu einem Casino gelangten.
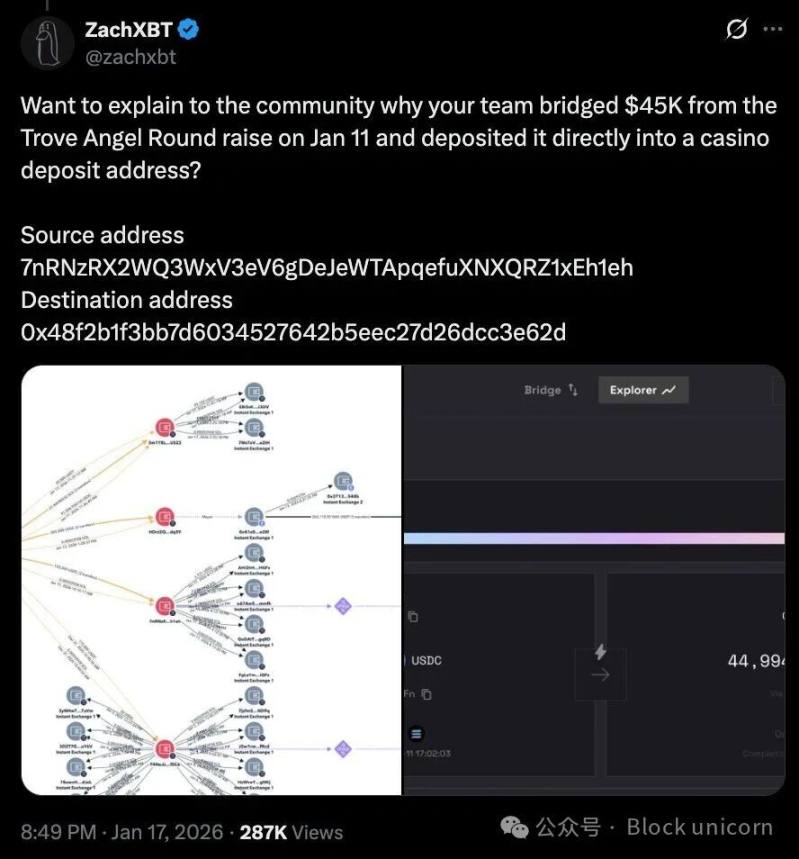
Ob es sich hierbei um einen Buchhaltungsfehler, schlechtes Finanzmanagement oder ein echtes Sicherheitsrisiko handelt, ist noch unklar. Viele Nutzer kritisierten den Rückerstattungsprozess und wiesen darauf hin, dass nur ein kleiner Teil der berechtigten Nutzer ihr Geld rechtzeitig zurückerhielt.
All dies führte dazu, dass Troves Stellungnahme die enttäuschten Investoren nicht beruhigen konnte. Obwohl das Statement betonte, dass das Projekt – nun auf Solana als Perpetuals-Börse – fortgeführt werde, wurden die wirtschaftlichen Bedenken durch die Umstellung nicht ausreichend adressiert. Es gab keine aktualisierten Details zur Verwendung und Verwaltung der zurückbehaltenen Mittel und keinen weiteren Zeitplan für Rückerstattungen.
Auch wenn es keine eindeutigen Beweise für ein Fehlverhalten des Teams gibt, zeigt dieser Vorfall: Sobald das Vertrauen in den Fundraising-Prozess sinkt, werden alle weiteren Informationen mit größerem Misstrauen betrachtet.
Was die Sache noch fragwürdiger macht, ist die Art und Weise, wie das Team nach Abschluss der Finanzierungsrunde mit der Situation umging.
Eine Überzeichnung verlagert tatsächlich sowohl Kapital als auch Entscheidungsmacht in die Hände der Entwickler. Sobald das Team umschwenkt, bleibt Investoren praktisch nur noch der Exit am Sekundärmarkt oder öffentlicher Druck.
In mancher Hinsicht ähnelt Troves Finanzierungsmodell vielen früheren Krypto-Finanzierungen. Obwohl die Mechanismen heute transparenter und die Infrastruktur ausgereifter ist, gibt es in beiden Zyklen ein zentrales Problem: das Vertrauen. Investoren müssen weiterhin auf das Urteil des Teams vertrauen – ein klarer Prozess fehlt.
Das wenige Tage zuvor durchgeführte Fundraising von Ranger bietet hierbei einen deutlichen Kontrast.
Die Token-Emission von Ranger fand vom 6. bis 10. Januar auf der MetaDAO-Plattform statt. Diese Plattform verlangt vom Team, dass es vor Beginn des Verkaufs die wichtigsten Fundraising- und Zuteilungsregeln definiert. Nach dem Launch können diese Regeln nicht mehr geändert werden.
Ranger strebte mindestens 6 Millionen Dollar an und verkaufte im Rahmen des Public Sales rund 39 % des Gesamtangebotes. Wie bei Trove war auch diese Emission überzeichnet. Anders als bei Trove reagierte das Team jedoch dank der MetaDAO-Vorgaben frühzeitig auf die Überzeichnung und traf entsprechende Vorkehrungen.
Bei Überzeichnung werden die Einnahmen aus dem Verkauf in einen Tresor eingezahlt, der von den Token-Inhabern verwaltet wird. Die Regeln von MetaDAO sehen außerdem vor, dass das Team monatlich nur einen festen Betrag von 250.000 US-Dollar aus dem Tresor entnehmen darf.
Auch die Zuteilungsstruktur ist deutlich klarer definiert: Teilnehmer am Public Sale erhalten beim Token Generation Event komplett liquide Token, während Presale-Investoren einer 24-monatigen linearen Sperrfrist unterliegen. Die meisten dem Team zugeteilten Token werden erst dann freigegeben, wenn der RNGR-Token bestimmte Preismeilensteine erreicht. Diese Meilensteine – das 2-, 4-, 8-, 16- und 32-fache des Emissionspreises – werden als gleitender Durchschnitt über drei Monate gemessen, wobei die Mindestwartezeit bis zur Freischaltung 18 Monate beträgt.
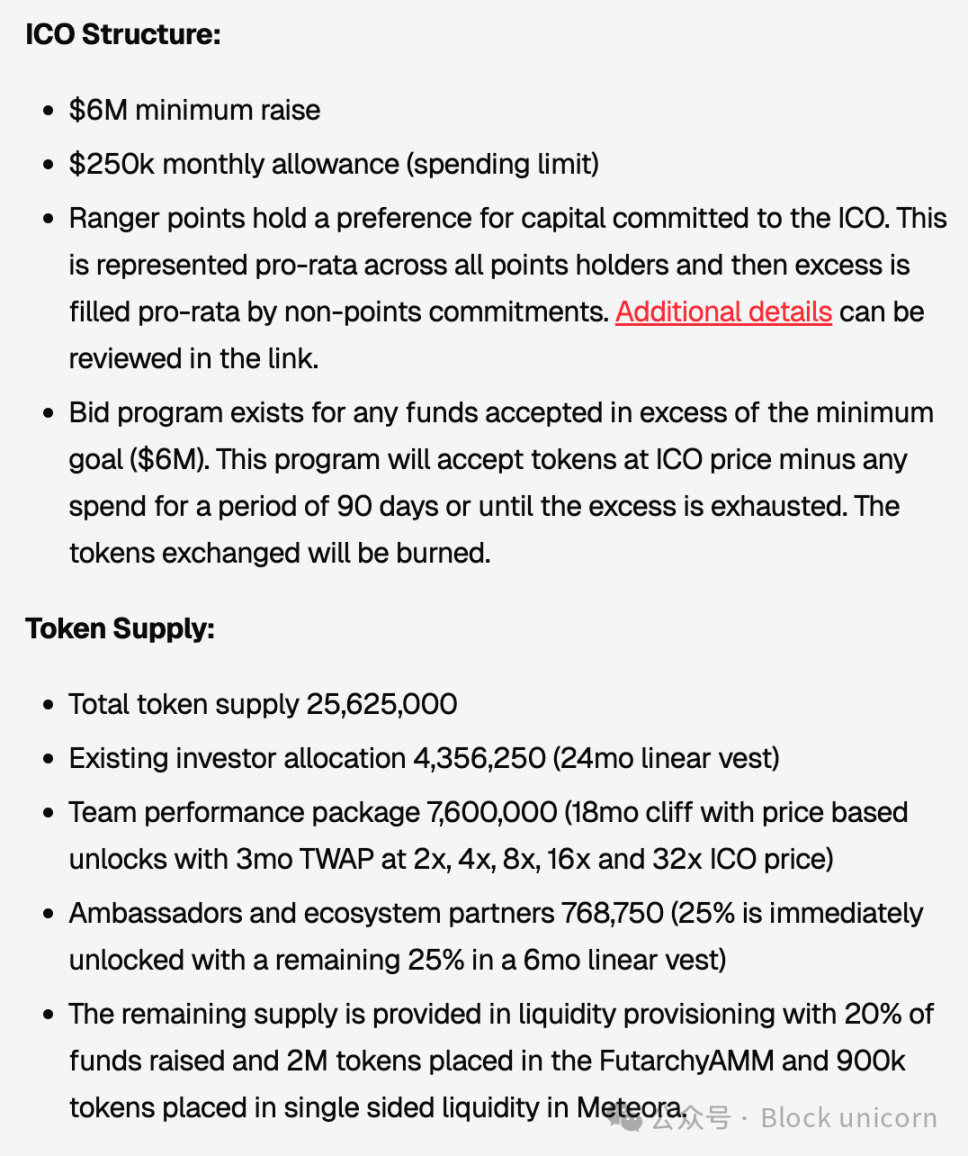
Diese Maßnahmen zeigen: Das Team hat Beschränkungen bereits in die Fundraising-Struktur eingebaut, anstatt darauf zu setzen, dass Investoren nach der Finanzierung auf das freie Ermessen des Teams vertrauen. Die Kontrolle über die Mittel wird teilweise auf die Governance-Regeln übertragen, und etwaige Gewinne des Teams sind an die langfristige Performance am Markt geknüpft. Das schützt Investoren vor dem Risiko frühzeitigen Kapitalabflusses beim Projektstart.
Trotzdem gibt es weiterhin Bedenken hinsichtlich der Fairness.
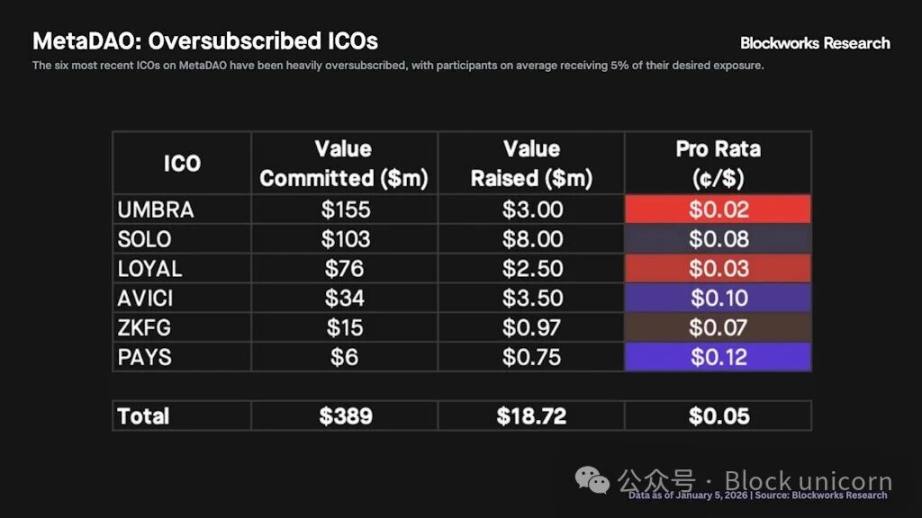
Wie viele moderne Krypto-Finanzierungsprojekte arbeitet Ranger bei Überzeichnung mit einer proportionalen Zuteilung der Token. Das bedeutet, jeder sollte gemäß seines Beitrags Token erhalten – zumindest theoretisch. Untersuchungen von Blockworks zeigen jedoch, dass dieses Modell oft jenen zugutekommt, die besonders hohe Beiträge leisten können. Kleinere Anleger erhalten meist eine verhältnismäßig geringere Zuteilung.
Dafür gibt es jedoch keine einfache Lösung.
Ranger versucht, das Problem zu entschärfen, indem ein separater Pool für User reserviert wird, die bereits vor dem Launch Teil des Ökosystems waren. Das mildert die Auswirkungen, beseitigt aber nicht völlig das Dilemma zwischen breiter Token-Vergabe und tatsächlichem Token-Besitz.
Die Daten zu Trove und Ranger zeigen gemeinsam: Auch knapp zehn Jahre nach dem ersten Boom ist die Krypto-Finanzierung weiterhin von vielen Einschränkungen geprägt. Frühere Modelle stützten sich stark auf Telegram-Ankündigungen, Narrative und Markthype.
Neuere Modelle setzen auf strukturierte Mechanismen wie Vesting-Pläne, Governance-Rahmen, Regeln zur Mittelverwaltung und Zuteilungsformeln. Diese Werkzeuge werden häufig von Plattformen wie MetaDAO vorgeschrieben und helfen, den Entscheidungsspielraum der Emissionsteams einzuschränken. Sie können das Risiko reduzieren, aber nicht vollständig eliminieren.
Diese Ereignisse werfen entscheidende Fragen auf, die jedes Krypto-Projektteam künftig beantworten muss: „Wer entscheidet, wann ein Team Pläne ändern darf?“, „Wer kontrolliert das Kapital nach Abschluss der Finanzierung?“, „Welche Mechanismen stehen Beitragenden zur Verfügung, wenn Erwartungen nicht erfüllt werden?“
Diese Ereignisse werfen einige zentrale Fragen auf, die jedes Krypto-Projektteam in Zukunft beantworten muss: „Wer entscheidet, wann das Team Pläne ändern darf?“, „Wer kontrolliert die Mittel nach Abschluss der Finanzierung?“, „Welche Abhilfemaßnahmen haben Geber, wenn Erwartungen nicht erfüllt werden?“
Allerdings muss der Fall Trove tatsächlich korrigiert werden. Die Entscheidung, welche Blockchain für den Projektstart genutzt wird, kann nicht über Nacht gefallen sein. Der beste Weg, den Schaden wiedergutzumachen, ist, dass Trove die Beziehung zu den Investoren angemessen handhabt. Das könnte in diesem Fall eine vollständige Rückerstattung und einen erneuten Verkauf unter den neuen Voraussetzungen bedeuten.
Auch wenn dies die beste Lösung wäre, steht Trove vor erheblichen Hürden. Die Mittel könnten bereits verwendet, Betriebskosten angefallen und teilweise Rückerstattungen ausgezahlt worden sein. Ein Rückabwickeln in dieser Phase könnte zu rechtlichen, logistischen und rufschädigenden Komplikationen führen. Doch all dies sind die Kosten, um die gegenwärtige chaotische Situation zu beheben.
Die nächsten Schritte von Trove könnten einen Präzedenzfall für die Krypto-Projektfinanzierung in diesem Jahr schaffen. Der Markt kehrt zu einer vorsichtigeren Phase zurück, in der Überzeichnungen nicht mehr als Konsens missverstanden und Teilnahme nicht mehr mit Schutz der Investoren gleichgesetzt wird. Nur ausgereifte Systeme können eine vertrauenswürdige – wenn auch nicht völlig risikofreie – Crowdfunding-Erfahrung bieten.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Delta Air Lines (DAL.US) Finanzbericht enthüllt „Energie verschlingt Gewinne“ der Luftfahrtbranche! Q3 Umsatz erreicht Rekordhöhe, aber hohe Ölpreise drücken die Gewinnperspektiven
Die angepassten Treibstoffausgaben von Delta Air Lines sind im dritten Quartal im Vergleich zum Vorjahr um 62 % gestiegen, während die bereinigte operative Gewinnmarge von 11,1 % auf 9,4 % gesunken ist. Entsprechend zeigt dieses Ergebnis- und Ausblicksdokument die Widerstandsfähigkeit dieses Luftfahrtgiganten unter hohen Ölpreisen, deutet jedoch noch nicht auf eine erneute Ausweitung der Gewinnmarge hin.
Morgan Stanley bleibt bei SpaceX optimistisch: Das Potenzial von “Tera’Merica” wird unterschätzt, Unternehmens-KI und Ausbau der Rechenleistung eröffnen Wachstumsmöglichkeiten
Morgan Stanley ist der Ansicht, dass sich das Wachstumspotenzial von SpaceX von Raumfahrt und Satellitenkommunikation auf Unternehmens-KI und Rechenleistungsinfrastruktur ausdehnt. Der Wiederaufbau der fortschrittlichen US-amerikanischen Fertigungsindustrie könnte zudem größere langfristige Perspektiven eröffnen. Die Kommerzialisierung von Unternehmens-KI und die Ausweitung der Rechenleistung bieten eine unmittelbare Wachstumstütze, während die von „Tera’Merica“ repräsentierten Fertigungschancen dem Unternehmen zusätzliches langfristiges Wachstumspotenzial verschaffen.
Delta Air Lines senkt Gewinnprognose, da die Treibstoffkosten stärker steigen als die Ticketpreise
Delta Air Lines senkt aufgrund eines um 6 Milliarden US-Dollar gestiegenen Treibstoffpreises die Jahresgewinnprognose – Deutliche Ticketpreiserhöhungen belasten die Zahlungsbereitschaft der Passagiere – Raffineriegeschäft soll 700 Millionen US-Dollar Gewinn erwirtschaften und Treibstoffpreisschocks abfedern Rajesh Kumar Singh, Reuters, Chicago, 9. Oktober – Delta Air Lines (DAL.N) hat am Freitag den mittleren Wert ihrer Jahresgewinnprognose um nahezu ein Viertel gesenkt. Grund ist, dass gestiegene Treibstoffkosten den positiven Effekt der starken Reiselust und höheren Ticketpreise ausgleichen. Diese Korrektur unterstreicht die wachsenden Herausforderungen für US-Fluggesellschaften: Es bleibt fraglich, ob Passagiere weitere Ticketerhöhungen akzeptieren, sollte der Treibstoffpreis hoch bleiben. Die Airlines haben ihre Preise dieses Jahr bereits stark angehoben, Analysten warnen, weitere Steigerungen könnten die Konsumfreudigkeit der Passagiere auf die Probe stellen. Die in Atlanta ansässige Fluggesellschaft erwartet, dass ihre jährlichen Treibstoffausgaben im Vergleich zum Vorjahr um rund 6 Milliarden US-Dollar steigen. Im dritten Quartal kletterte der Treibstoffaufwand um 62 % auf 4,1 Milliarden US-Dollar und lag damit über 500 Millionen US-Dollar höher als noch im Juli prognostiziert. Auf die Frage nach den Gründen für die Prognosesenkung erklärte Finanzvorstand Erik Snell: „Das ist ein reines Treibstoffproblem,“ und wies darauf hin, dass die Preise für Rohöl und raffinierten Flugtreibstoff seit Sommer gestiegen seien. Delta erwartet nun einen bereinigten Jahresgewinn je Aktie von 5,10 bis 5,60 US-Dollar, nach einer Juli-Prognose von 6,50 bis 7,50 US-Dollar. Laut Daten der London Stock Exchange Group (LSEG) liegt der neue Median von 5,35 US-Dollar unter dem Analystendurchschnitt von 5,46 US-Dollar. Für das Jahr 2026 prognostiziert Delta einen bereinigten Vorsteuergewinn von 4,5 Milliarden US-Dollar. Ebenso meldet LSEG einen bereinigten Gewinn pro Aktie von 1,72 US-Dollar für das dritte Quartal – etwas weniger als der Analystendurchschnitt von 1,76 US-Dollar. Die bereinigte operative Marge fiel von 11,1 % auf 9,4 %. Als erstes der großen US-Luftfahrtunternehmen legte Delta Air Lines Quartalszahlen vor, während United Airlines (UAL.O), American Airlines (AAL.O) und Southwest Airlines (LUV.N) später im Monat berichten werden. Ticketpreiserhöhungen Nach Angaben des US Bureau of Transportation Statistics gaben US-Fluggesellschaften in den ersten acht Monaten 2026 rund 42,9 Milliarden US-Dollar für Treibstoff aus, ein Plus von fast 13,2 Milliarden US-Dollar im Vergleich zum Vorjahreszeitraum, obwohl der Treibstoffverbrauch leicht zurückging. Starke Nachfrage und begrenztes Sitzplatzwachstum erlaubten es den Airlines, gestiegene Treibstoffkosten an Passagiere weiterzugeben. Laut Verbraucherpreisindex stiegen die Ticketpreise in den USA in den fünf Monaten bis August durchschnittlich um etwa 25 % gegenüber dem Vorjahr. https://www.reuters.com/graphics/USA-AIRLINES/FUEL/lbpgdnbzwvq/chart.png Da die Treibstoffpreise weiterhin hoch sind und die Kapazitätsausweitung der Branche im vierten Quartal gegenüber dem dritten weiter beschleunigen wird, beobachten Analysten genau, ob Unternehmen wie Delta Air Lines Ticketpreise weiter anheben können, ohne die Nachfrage zu dämpfen. Laut Analysten der Deutschen Bank wird der Anteil der durch Einnahmenmaßnahmen kompensierten Treibstoffkosten im vierten Quartal sinken und erst Anfang 2027 vollständig aufgeholt sein. Delta Air Lines berichtet, dass die Nachfrage weiterhin stark ist. Snell zufolge liegt die Buchungsrate für das vierte Quartal bereits bei nahezu 60 %, und der Umsatz soll gegenüber dem Vorjahr um rund 20 % steigen. Nach LSEG-Daten erwartet das Unternehmen für das vierte Quartal einen bereinigten Gewinn je Aktie von 1,15 bis 1,65 US-Dollar, wobei der Mittelwert von 1,40 US-Dollar ungefähr dem Analystendurchschnitt von 1,39 US-Dollar entspricht. Vorteil Raffinerie Delta Air Lines hat im Vergleich zu anderen US-Fluggesellschaften einen Vorteil: Sie besitzt eine Raffinerie (Monroe) bei Philadelphia, die laut Snell dieses Jahr 700 Millionen US-Dollar Gewinn abwerfen soll. „Wir verfügen über eine Raffinerie und damit über eine Art Absicherung gegen hohe Treibstoffpreise – zumindest teilweise. Kein anderes Unternehmen hat diese Möglichkeit“, sagte er. Die 2012 erworbene Monroe-Raffinerie verarbeitet Rohöl zu Flugtreibstoff und anderen Produkten. Delta zahlt zwar an die eigene Flugsparte Marktpreise für Treibstoff, die Raffineriegewinne verbleiben jedoch im Unternehmen. Wenn sich die Schere zwischen Rohöl- und Endproduktpreisen öffnet, senkt das die Kostendrücke der Airlines beim Treibstoffbezug, doch diese Absicherung hängt von der Raffineriemarge ab, und bei sinkender Marge kann die Raffinerie auch Verluste machen. Allerdings kann diese Raffinerie die Belastung durch steigende Treibstoffpreise nur teilweise abfedern. Selbst wenn die Raffinerie einen Gewi
Krypto-Preise
Mehr


