Bitget App
Trade smarter
Krypto kaufenMärkteTradenFuturesStocksEarnInstitutionKI und mehr
SoftBank verzeichnet einen Gewinn von ¥248,6 Mrd., verfehlt jedoch die Schätzung von ¥336,7 Mrd. aufgrund gemischter Quartalsergebnisse

SoftBank verzeichnet einen Gewinn von ¥248,6 Mrd., verfehlt jedoch die Schätzung von ¥336,7 Mrd. aufgrund gemischter Quartalsergebnisse

CryptopolitanCryptopolitan2026/02/12 12:46
Original anzeigen
Von:Cryptopolitan

SoftBank meldete einen Quartalsgewinn von 248,6 Milliarden Yen und blieb damit hinter den erwarteten 336,7 Milliarden Yen zurück. Obwohl die Zahl immer noch hoch ist, sorgte das Verfehlen der Erwartungen für Aufsehen.

Die Gruppe verzeichnete in einigen Bereichen Gewinne, wurde aber in anderen Bereichen belastet. Es war kein klarer Sieg. Die Performance wirkte insgesamt durchwachsen, trotz des Schlagzeilengewinns.

Für den Zeitraum von neun Monaten von April bis Dezember erreichte der Nettoumsatz 5,72 Billionen Yen, ein Anstieg von 7,9 % gegenüber den 5,3 Billionen Yen des Vorjahres. Das Einkommen vor Steuern sprang um 228 % auf 4,17 Billionen Yen, während der Nettogewinn um fast 400 % auf 3,17 Billionen Yen stieg, verglichen mit 636,2 Milliarden Yen im Vorjahr.

Die Gewinne aus Investitionen verdoppelten sich von 2,17 Billionen Yen auf 4,22 Billionen Yen, aber das Investmentgeschäft der Gruppe außerhalb der Vision Funds brach um 91,9 % auf nur 163,4 Milliarden Yen ein. Dieser Geschäftsbereich brachte früher über 2 Billionen Yen ein.

Vision Funds kehrt nach dem Einbruch im vergangenen Jahr zurück

Die Einheit SoftBank Vision Funds schaffte eine massive Trendwende und erzielte einen Gewinn von 3,6 Billionen Yen, ein großer Sprung im Vergleich zum Verlust von 309,9 Milliarden Yen im Vorjahr.

In den Vision Funds befindet sich der Großteil des OpenAI-Engagements. SoftBank hat im Laufe des Jahres 2025 Milliarden investiert, um von der AI-Welle zu profitieren.
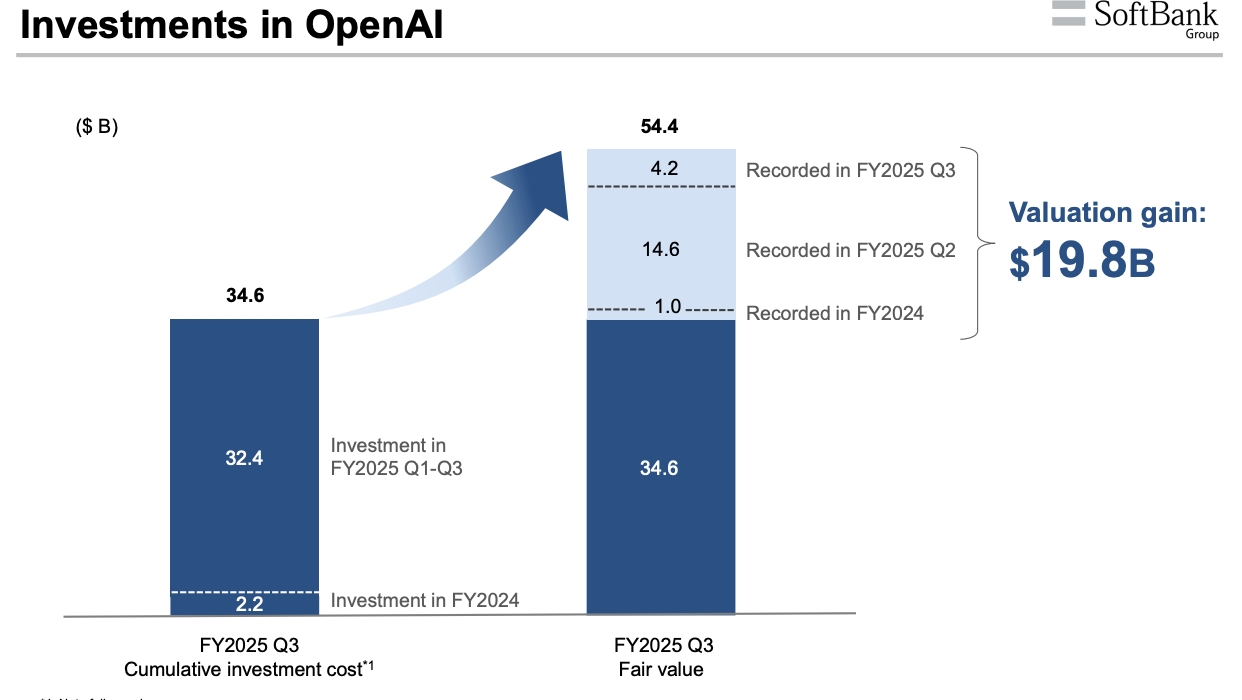
SoftBank verzeichnet einen Gewinn von ¥248,6 Mrd., verfehlt jedoch die Schätzung von ¥336,7 Mrd. aufgrund gemischter Quartalsergebnisse image 0 Quelle: SoftBank

Die Gruppe verpflichtete sich im März 2025 offiziell zu einer Investition von 40 Milliarden US-Dollar in OpenAI, wobei davon 30 Milliarden US-Dollar das eigene Exposure von SoftBank waren. Das Geld wurde über SVF2, den zweiten Vision Fund, investiert. Im April 2025 wurde die erste Runde über 10 Milliarden US-Dollar abgeschlossen, davon stammten 7,5 Milliarden US-Dollar von SVF2.

Bis Dezember wurde dann eine zweite Runde über 31 Milliarden US-Dollar abgeschlossen, wobei SVF2 weitere 22,5 Milliarden US-Dollar beisteuerte. Insgesamt stieg SoftBanks Anteil auf 34,6 Milliarden US-Dollar, was etwa 11 % Eigentum an OpenAI entspricht.

Der erste Teil floss in OpenAI Global LLC, während der zweite Teil nach einer im Oktober abgeschlossenen Rekapitalisierung in die OpenAI Group PBC ging.

Die Pre-Money-Bewertung lag bei 260 Milliarden US-Dollar, und Co-Investoren steuerten weitere 11 Milliarden US-Dollar bei, sodass sich die gesamte Syndizierung auf 41 Milliarden US-Dollar belief. SoftBank hält seine OpenAI-Anteile nun direkt über SVF2.

Vermögensverkäufe und neue Wetten zeigen, wohin das Geld fließt

Hinter den Kulissen hat SoftBank andere Beteiligungen verkauft, um die OpenAI-Schecks weiter fließen zu lassen.

Zwischen Juni und Dezember wurden T-Mobile-Aktien im Wert von 12,73 Milliarden US-Dollar abgestoßen. Außerdem wurde im Oktober die gesamte Nvidia-Beteiligung für 5,83 Milliarden US-Dollar verkauft, obwohl Nvidia eine Rolle bei AI-Chips spielt. Das Unternehmen hat auch Kredite auf seinen Arm-Anteil und andere Beteiligungen aufgenommen, um liquide zu bleiben.

Die Ausgaben sind jedoch nicht gestoppt worden. Im Dezember 2025 gab SoftBank bekannt, DigitalBridge, eine Investmentfirma für Rechenzentren mit Sitz in Florida, für 4 Milliarden US-Dollar einschließlich Schulden zu übernehmen. Bereits im Oktober wurde die Übernahme der Robotiksparte von ABB für 5,4 Milliarden US-Dollar vereinbart. Beide Schritte zielten darauf ab, das Engagement in AI-verknüpfter Infrastruktur auszubauen.

SoftBanks CFO Yoshimitsu Goto sagte diese Woche, dass nun 60 % der Vermögenswerte des Unternehmens mit AI oder ASI (Artificial Superintelligence) zusammenhängen, wobei er auf die künstliche Superintelligenz verwies, von der Gründer Masayoshi Son einst behauptete, sie sei „10.000-mal intelligenter als Menschen“. Der Fokus auf ASI ist nicht länger nur Gerede. Es ist klar, dass darauf nun alles gesetzt wird.

Goto wurde während des Earnings Calls des Unternehmens mehrfach zu OpenAI befragt. Als er gefragt wurde, warum SoftBank weiterhin so stark in das AI-Unternehmen investiert, obwohl es einige Rückschläge gab, antwortete er:

„Wir gehen davon aus, dass OpenAI in der Lage sein wird, diese Branche und diese Ära anzuführen, und wir sind davon überzeugt. Deshalb investieren wir in dieses Unternehmen.“

Das Unternehmen glaubt, dass OpenAI erst am Anfang steht, seine Technologie zu monetarisieren. Eine nahestehende Person sagte, dass künftige Umsätze aus Enterprise-Deals, Hardware und Werbung stammen könnten, auch wenn das Unternehmen noch nicht profitabel ist.

SoftBank-Aktien sind im bisherigen Verlauf von 2026 um 9,5 % gestiegen, nachdem sie sich 2025 fast verdoppelt hatten. Investoren bekamen diese Woche einen weiteren Grund zum Kauf nach dem Wahlsieg von Premierministerin Takaichi Sanae am Wochenende.

Takaichi-sans Vorstoß für höhere Ausgaben in den Bereichen AI und Halbleiter gab den Märkten einen Schub. Die große Frage ist jedoch, ob SoftBank seine AI-Offensive weiter finanzieren kann, ohne die Bilanz zu gefährden.

0
0

Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.

PoolX: Locked to Earn
APR von bis zu 10%. Mehr verdienen, indem Sie mehr Lockedn.
Jetzt Lockedn!

Das könnte Ihnen auch gefallen

Aktualisierte Version 4 – Delta Air Lines warnt, dass sich die Flugkapazitäten weiter verknappen werden, da steigende Treibstoffpreise die Gewinne belasten.

Delta Air Lines senkt ihre Gewinnprognose für das Jahr, da die erwarteten Treibstoffkosten auf 6 Milliarden US-Dollar steigen. Der CEO erklärte, dass die Ticketpreise dieses Jahr um etwa 20 % gestiegen seien und die Widerstände der Passagiere begrenzt sind. Analysten warnen, dass es entscheidend für die Profitabilität ist, auch im Jahr 2027 hohe Ticketpreise aufrechterhalten zu können. Im Artikel wurden Aussagen aus der Bilanz-Telefonkonferenz und Kommentare von Analysten ergänzt. Rajesh Kumar Singh/Shivansh Tiwary, Reuters Chicago, 9. Oktober – Delta Air Lines (DAL.N) teilte am Freitag mit, dass das Unternehmen angesichts der stark gestiegenen Treibstoffkosten – trotz starker Reisednachfrage und erhöhter Ticketpreise – gezwungen sei, seine Prognose für den Gewinn im Jahr 2026 um fast ein Viertel zu senken. Die Branche müsse möglicherweise im nächsten Jahr das Wachstum der Flugangebote weiter einschränken, um die Rentabilität zu sichern. Diese Warnung unterstreicht die zunehmend schwierigen Herausforderungen, denen die US-Fluggesellschaften gegenüberstehen. Die starke Nachfrage und das begrenzte Wachstum der Sitzplatzkapazität ermöglichten ihnen deutliche Preiserhöhungen, um die höheren Treibstoffkosten auszugleichen, aber ein zu starkes Angebot könnte den Wettbewerb unter den Passagieren verschärfen und es erschweren, hohe Preise und Gewinne zu halten. Das Unternehmen mit Sitz in Atlanta erwartet nun, dass seine jährlichen Treibstoffausgaben im Vergleich zum Vorjahr um etwa 6 Milliarden US-Dollar steigen werden—20 Milliarden mehr als die Prognose im Juli—da der Iran-Konflikt (Link) die Preise für Flugzeugtreibstoff weltweit stark steigen ließ. Fluggesellschaften weltweit bereiten sich auf einen lang anhaltenden Treibstoffschock vor. Michael O’Leary, CEO der Ryanair Group RYA.I, sagte am Donnerstag, dass hohe Flugtreibstoffpreise möglicherweise noch 12 bis 18 Monate anhalten könnten (Link), was den Druck auf Preissteigerungen und Kostenkontrolle erhöht. https://www.reuters.com/graphics/AUTOMATED-20261008/A4A-JET-FUEL-DAILY-1Y/xmpjwjnmbvr/chart.png „In einem Hochkostenumfeld kann man sich nicht allein durch Wachstum retten,“ sagte Delta Air Lines CEO Ed Bastian in der Telefonkonferenz zu den Geschäftszahlen. Er erklärte, dass die Branche bereits Maßnahmen zur Kapazitätsbeschränkung ergriffen habe, aber im nächsten Jahr seien weitere Schritte erforderlich, um die Rentabilität zu verbessern. Bastian sagte, Delta habe die Ticketpreise dieses Jahr um etwa 20 % angehoben, die Widerstände der Passagiere seien begrenzt. Er zeigte sich zuversichtlich, dass diese höheren Preise auch bei sinkenden Treibstoffkosten bestehen bleiben können. Delta Air Lines senkte ihre bereinigte jährliche Gewinnprognose pro Aktie von der Juli-Prognose von 6,50–7,50 US-Dollar auf 5,10–5,60 US-Dollar. Laut LSEG liegt der Mittelwert der neuen Spanne unter dem Analystendurchschnitt von 5,46 US-Dollar. Der bereinigte Gewinn pro Aktie im dritten Quartal lag bei 1,72 US-Dollar, vier Cent unter dem Analystendurchschnitt. Im Nachmittagshandel fiel die Delta-Aktie um 1,7 %, United Airlines UAL.O verlor 1,4 %. American Airlines AAL.O und Southwest Airlines LUV.N fielen jeweils um etwa 1 %. Delta Air Lines hat durch den Besitz einer Raffinerie am Stadtrand von Philadelphia (Link) teilweise einen Puffer gegen die steigenden Treibstoffkosten und erwartet durch diese Raffinerie dieses Jahr über 700 Millionen US-Dollar Gewinn. Trotzdem erwartet das Unternehmen, dass die Treibstoffkosten im vierten Quartal von 3,61 US-Dollar pro Gallone im dritten Quartal auf 4,25 US-Dollar steigen werden. Delta prognostiziert für das vierte Quartal einen bereinigten Gewinn pro Aktie zwischen 1,15 und 1,65 US-Dollar, wobei der Mittelwert von 1,40 US-Dollar ungefähr dem Analystendurchschnitt von 1,39 US-Dollar entspricht. Ticketpreiserhöhungen Regierungsdaten zeigen, dass die Treibstoffausgaben der US-Fluggesellschaften in den ersten acht Monaten des Jahres 2026 42,9 Milliarden US-Dollar erreichten – 13,2 Milliarden US-Dollar mehr als im gleichen Zeitraum des Vorjahres, trotz leicht gesunkenem Verbrauch. Laut US Bureau of Labor Statistics stiegen die durchschnittlichen Ticketpreise der US-Fluglinien von April bis August um etwa 25 % gegenüber dem Vorjahr, bedingt durch die starke Nachfrage und das begrenzte Sitzangebot. https://www.reuters.com/graphics/USA-AIRLINES/FUEL/lbpgdnbzwvq/chart.png Laut Analysten von Melius Research helfen Delta Air Lines die Preissteigerungen, ihre Gewinne in der zweiten Jahreshälfte weitgehend stabil zu halten, trotz der gestiegenen Treibstoffkosten. Die Analysten warnen jedoch, dass die Profitabilität des Unternehmens seit Jahren schwer zu verbessern ist. Sie schreiben in ihrem Bericht: „Ob Delta im Jahr 2027 die Ticketpreise halten oder sogar steigern kann, ist der entscheidende Schlüssel zur Verbesserung der Gewinnmargen.“ Mit dem erwarteten Kapazitätsanstieg im vierten Quartal könnte diese Herausforderung noch größer werd

路透社•2026/10/09 17:36

Die Quartalsberichte der großen Wall-Street-Banken werden nächste Woche veröffentlicht: Die Einnahmen aus dem Aktienhandel werden voraussichtlich auf 19 Milliarden US-Dollar steigen, das Motto „Jeder ist ein Gewinner“ könnte der Vergangenheit angehören.

Laut von Bloomberg zusammengestellten Analystenerwartungen werden die fünf größten US-Banken im dritten Quartal zusammen einen Aktienhandelsertrag von nahezu 19 Milliarden US-Dollar erzielen, während die Einnahmen aus dem Handel mit festverzinslichen Wertpapieren voraussichtlich auf ein Jahrestief sinken und auch die M&A-Aktivitäten nachlassen. Gleichzeitig könnten KI-gesteuerte Cash-Optimierungs-Tools zu Einlagenabflüssen führen und Sorgen über Bankaktien auslösen. Analysten sind der Meinung, dass sich die Erträge der einzelnen Banken weiter auseinanderentwickeln könnten, aber die Marktängste vor dem Einfluss von KI seien möglicherweise bereits übertrieben.

华尔街见闻•2026/10/09 16:11

Delta Air Lines (DAL.US) Finanzbericht enthüllt „Energie verschlingt Gewinne“ der Luftfahrtbranche! Q3 Umsatz erreicht Rekordhöhe, aber hohe Ölpreise drücken die Gewinnperspektiven

Die angepassten Treibstoffausgaben von Delta Air Lines sind im dritten Quartal im Vergleich zum Vorjahr um 62 % gestiegen, während die bereinigte operative Gewinnmarge von 11,1 % auf 9,4 % gesunken ist. Entsprechend zeigt dieses Ergebnis- und Ausblicksdokument die Widerstandsfähigkeit dieses Luftfahrtgiganten unter hohen Ölpreisen, deutet jedoch noch nicht auf eine erneute Ausweitung der Gewinnmarge hin.

智通财经•2026/10/09 11:41