
Die Aktien des europäischen Stromriesen Ceres Power steigen um 1000 %! Das Narrativ „Am Ende von KI steht Strom“ verschiebt sich hin zu Brennstoffzellen.

Das in Großbritannien ansässige führende Unternehmen für Brennstoffzellen, Ceres Power Holdings Plc, setzte in dieser Woche seinen jüngsten starken Kursanstieg fort. Die Aktie erreichte, getrieben durch die zunehmend optimistische Stimmung am Aktienmarkt gegenüber Brennstoffzellentechnologien, ein Mehrjahreshoch und verzeichnete eine beeindruckende Zunahme von 1.000 % innerhalb eines Jahres. Das in Horsham, West Sussex, ansässige Energieunternehmen konnte in dieser Woche einen Kurszuwachs von 22 % verbuchen und steuert nun auf eine dritte Woche mit zweistelligem Wachstum zu, wodurch die Marktkapitalisierung von zuvor fast verschmähten Bereichen auf etwa 1,2 Milliarden Pfund (ca. 1,6 Milliarden US-Dollar) gestiegen ist.
Nachdem der US-Brennstoffzellen-Konkurrent Bloom Energy Corp. (BE.US) außerordentlich starke Ergebnisse gemeldet und seine Jahresprognose auf ein deutlich höheres Wachstumsniveau angehoben hatte, stieg die Zuversicht hinsichtlich der wichtigsten Stromversorgungsketten für die globale AI-Welle. Fast gleichzeitig hob der Wall-Street-Gigant Goldman Sachs auf der Basis besserer Umsatzprognosen und verbesserter Produktionsannahmen das Kursziel auf das höchste an der Wall Street – 670 Pence.
Dass Brennstoffzellen zu den größten Profiteuren der AI-Stromversorgungskette geworden sind, liegt daran, dass sie das seltenste Problem der AI-Rechenzentren lösen: time-to-power – also die Fähigkeit, Strom schnell bereitzustellen und gleichzeitig stabil und effizient zu laufen. Dadurch wird deutlich, wie unter der Welle des Ausbaus von AI-Rechenzentren die Bewertung von „stabilen, schnell bereitstellbaren, vor Ort erzeugbaren“ Brennstoffzellen-Stromanlagen neu definiert wird. Solche groß angelegten AI-Rechenzentren, vergleichbar mit einem „Stargate“, sind keine gewöhnlichen Geschäftsgebäude, sondern benötigen kurzfristig schnelle Lieferungen und kontinuierliche, stabile, hochverfügbare 24/7-Stromversorgung. Die riesigen AI-GPU/ASIC-Cluster für KI-Schwellen- und Inferenzaufgaben sind extrem empfindlich gegenüber Stromausfällen, Spannungsschwankungen, Versorgungsoverhead und Kühlstabilität.
Vom AI-GPU-Wettrüsten zum Wettrüsten bei Stromanlagen
Dieser Anstieg spiegelt die breite starke Erholung von Clean Energy-Aktien wider – ausgelöst durch erneute Konflikte zwischen Iran und anderen Akteuren im Nahen Osten, was die Aufmerksamkeit auf Energiesicherheit erhöht. Hinzu kommt die gewaltige Nachfrage aus AI und Elektrifizierung, die zu nie dagewesenen Investitionen in Stromnetze und Energieinfrastruktur weltweit führt – der Grund, warum das Narrativ „AI’s Ende ist Strom“ immer beliebter wird. Der von UBS Group AG zusammengestellte Korb europäischer erneuerbarer Energieaktien ist dieses Jahr bereits um 30 % gestiegen.
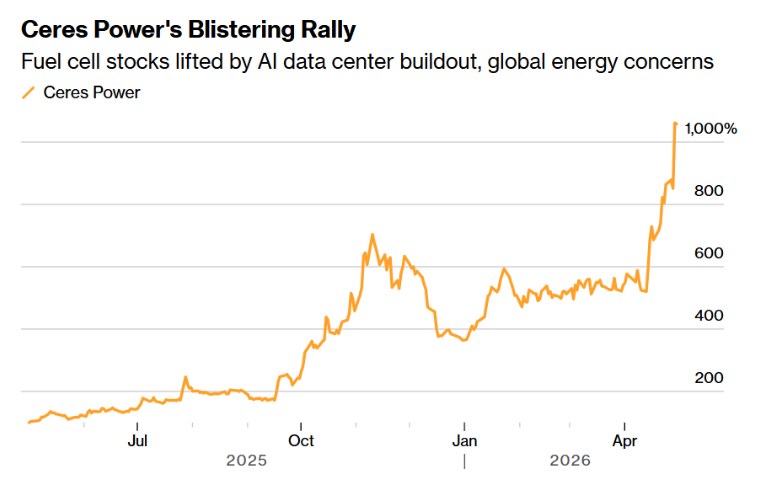
Wie im obigen Diagramm gezeigt, steigt der Aktienkurs von Ceres Power stark an – Brennstoffzellen-Aktien profitieren doppelt von der beispiellosen Bauwelle von AI-Rechenzentren und den globalen Energieängsten.
Der starke Kursanstieg dieser Woche hat die Bewertung von Ceres auf etwa das 20-fache des voraussichtlichen Jahresumsatzes gebracht – vergleichbar mit dem US-Brennstoffzellen-Führer Bloom Energy, aber deutlich höher als der Korb der erneuerbaren Energieaktien, der mit dem 1,7-fachen bewertet wird.
Der erfahrene Analyst Michele Della Vigna von Goldman Sachs hob hervor, dass Weichai Power Co. ein unerwartet schnelles Hochfahren der Kapazität für Festoxid-Brennstoffzellen signalisiert hat; Weichai Power besitzt die exklusiven Produktionsrechte für die Festoxid-Brennstoffzellentechnologie (SOFC) von Ceres auf dem chinesischen Markt. Er betonte zudem das Abkommen zwischen Bloom Energy und dem US-Cloud- und AI-Technologiepionier Oracle: Brennstoffzellen werden zur Hauptstromquelle für große AI-Rechenzentren von Oracle und ersetzen damit Gaskraftwerke – ein weiteres starkes Indiz für die exponentiell steigende Nachfrage nach Brennstoffzellen und zentraler Stromausstattung in Rechenzentren.
Der Kurs von Ceres wurde in diesem Monat bereits von der Endura-Veröffentlichung gestützt; Endura ist eine neue Festoxid-Plattform zum Strom- und Grünen Wasserstoff-Erzeugung. Jefferies – eines von sieben von Instituten verfolgten Top-Brokern an der Wall Street mit „Buy“-Bewertung – äußerte, dass dieses Produkt die kommerziellen Wachstumsaussichten des Unternehmens erheblich stärkt.
Short covering könnte ebenfalls die beispiellose Kursrallye antreiben. Nach Angaben von S&P Global Market Intelligence lag der verliehene Aktienbestand – der Kernindikator für Short-Positionen – am Donnerstag bei 5,8 %. Anfang des Monats lag dieser Wert noch über 10 %.
Allerdings bewerten einige Strategen an der Wall Street die Bewertung von Ceres als zu hoch; beispielsweise stufte Peel Hunt LLP die Aktie mit „Verkauf“ – der negativsten Bewertung – ein. Analyst Sam Wahab kommentierte per E-Mail: „Aus unserer Sicht spiegelt der Aktienkurs immer stärker Erwartungen hinsichtlich Skalierung, Lizenzgebühren-Umsatz und beschleunigter Cash-Generierung wider, die die zuletzt sichtbare Umsetzung des Unternehmens übersteigen.“
Das Narrativ „AI’s Ende ist Strom“ wird immer heißer – Brennstoffzellen stehen im Mittelpunkt
Da das von Nvidia AI GPU und Google TPU geführte Cluster-System für AI-Infrastruktur immer wichtiger wird, wird Strom zur vordergründigen Schlüsselressource – wer schnell stabile Stromlieferungen sichern kann, entscheidet über den Takt des Rechenzentrumsausbaus. Brennstoffzellen wurden deshalb am Kapitalmarkt neu als Bestandteil der AI-Infrastruktur bewertet, nicht mehr als Randläufer im Bereich Clean Energy.
Google, Microsoft und Facebooks Muttergesellschaft Meta treiben die Neu- und Ausbaumaßnahmen globaler AI-Rechenzentren massiv voran – mit jedem Schritt wird die Bedeutung der Stromversorgung deutlich, weswegen das Investmenttheme „AI’s Ende ist Strom“ immer beliebter wird. Noch wichtiger: Wird das Modell der „Eigenversorgung“ in den USA und Europa institutionalisiert, verlagern sich erhebliche Teile der AI-Investitionen systematisch in Stromanlagen und Netztechnologien.
Die US-Regierung propagiert derzeit einen Politikansatz der „Eigenversorgung“, wodurch von Microsoft, Google und anderen Tech-Giganten gebaute große AI-Rechenzentren vom Stromverbraucher zum Investor in Energieinfrastruktur werden. Damit erweitert sich die Nachfrage vom bloßen Netzanschluss auf „eigene Stromerzeugungsanlagen + Super-Netzanbindung + Eigenes Verteilnetz“ und umfasst das vollständige CAPEX eines Rechenzentrums. Das bedeutet, dass AI als „Strom-Großverbraucher“ eine nie dagewesene Superhausse bei Stromaktien auslöst.
Die Trump-Regierung hat mit dem „Ratepayer Protection Pledge“ angeordnet, dass große Cloud- und AI-Unternehmen sämtliche Kosten für Energie und Infrastruktur ihrer Rechenzentren selbst tragen müssen, dürfen diese also nicht auf Privathaushalte abwälzen. Das fordert von den großen Tech-Unternehmen den Eigenbau von Kraftwerken für ihre Rechenzentren – nicht mehr nur eine abstrakte politische Forderung, sondern treibt alle, die große AI-Rechenzentren neu bauen oder ausbauen, direkt in das „Bring Your Own Power“-Modell.
Microsoft verhandelt bereits exklusiv mit Chevron und Engine No. 1 für ein 2.500-Megawatt-Gaskraftwerk am Rechenzentrumscampus in Texas; Oracle hat mit Bloom einen Vertrag über bis zu 2,8 Gigawatt Brennstoffzellen-Strom geschlossen; Googles Cloud-Plattform unterzeichnete in Texas Langzeit-Stromliefer- und Co-Lokierungsverträge mit AES, TotalEnergies u. a.
Das Investment-Narrativ „AI’s Ende ist Strom“ verlagert sich aktuell mit starker Neigung auf Brennstoffzellen. Die Stromnachfrage von AI-Rechenzentren ist zu groß, zu dringend und zu kontinuierlich, sodass der Markt gleichzeitig Gasturbinen, Kernkraft, modulare Reaktoren, Netztechnik, Speicher, Flüssigkühlung, Energiemanagement und Brennstoffzellen neu bewertet. Brennstoffzellen haben den Vorteil, als verteilte, modulare und vor Ort installierbare Hauptstromquelle oder Brückenstromquelle eingesetzt werden zu können – insbesondere bei unzureichender Netzkapazität oder langen Anschlusszeiten.
Der jüngste Kursanstieg von Bloom Energy und Ceres Power begründet sich genau darin, dass AI-Rechenzentren „stabile, schnell bereitstellbare und vor Ort erzeugbare“ Stromanlagen neu bewertet werden. Dabei handelt es sich nicht um konventionelle Clean Energy-Aktien mit bloßer Sektorerholung, sondern um harte Beschränkungen beim AI-Ausbau – Netzanschluss, Übertragungskapazität, Lieferzeiten von Gasturbinen, Zuverlässigkeit von Reservekraftwerken. Brennstoffzellen, insbesondere Festoxid-Brennstoffzellen, können im Campus modular installiert werden, Erdgas, Wasserstoff oder andere Brennstoffe direkt zu Strom umwandeln, Warteschleifen und Übertragungsengpässe umgehen sowie Mischstrukturen mit Netz, Speicher und Reservebildung ermöglichen. Oracle betonte, dass AI-Rechenzentren auf hochzuverlässige Stromversorgung angewiesen sind, Brennstoffzellen schnell vor Ort installiert werden können und den Bedarf großer AI-Rechenzentren vollständig decken sowie zuverlässige, resiliente Betriebs- und Deployment-Fähigkeiten ermöglichen.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Delta Air Lines (DAL.US) Finanzbericht enthüllt „Energie verschlingt Gewinne“ der Luftfahrtbranche! Q3 Umsatz erreicht Rekordhöhe, aber hohe Ölpreise drücken die Gewinnperspektiven
Die angepassten Treibstoffausgaben von Delta Air Lines sind im dritten Quartal im Vergleich zum Vorjahr um 62 % gestiegen, während die bereinigte operative Gewinnmarge von 11,1 % auf 9,4 % gesunken ist. Entsprechend zeigt dieses Ergebnis- und Ausblicksdokument die Widerstandsfähigkeit dieses Luftfahrtgiganten unter hohen Ölpreisen, deutet jedoch noch nicht auf eine erneute Ausweitung der Gewinnmarge hin.
Morgan Stanley bleibt bei SpaceX optimistisch: Das Potenzial von “Tera’Merica” wird unterschätzt, Unternehmens-KI und Ausbau der Rechenleistung eröffnen Wachstumsmöglichkeiten
Morgan Stanley ist der Ansicht, dass sich das Wachstumspotenzial von SpaceX von Raumfahrt und Satellitenkommunikation auf Unternehmens-KI und Rechenleistungsinfrastruktur ausdehnt. Der Wiederaufbau der fortschrittlichen US-amerikanischen Fertigungsindustrie könnte zudem größere langfristige Perspektiven eröffnen. Die Kommerzialisierung von Unternehmens-KI und die Ausweitung der Rechenleistung bieten eine unmittelbare Wachstumstütze, während die von „Tera’Merica“ repräsentierten Fertigungschancen dem Unternehmen zusätzliches langfristiges Wachstumspotenzial verschaffen.
Delta Air Lines senkt Gewinnprognose, da die Treibstoffkosten stärker steigen als die Ticketpreise
Delta Air Lines senkt aufgrund eines um 6 Milliarden US-Dollar gestiegenen Treibstoffpreises die Jahresgewinnprognose – Deutliche Ticketpreiserhöhungen belasten die Zahlungsbereitschaft der Passagiere – Raffineriegeschäft soll 700 Millionen US-Dollar Gewinn erwirtschaften und Treibstoffpreisschocks abfedern Rajesh Kumar Singh, Reuters, Chicago, 9. Oktober – Delta Air Lines (DAL.N) hat am Freitag den mittleren Wert ihrer Jahresgewinnprognose um nahezu ein Viertel gesenkt. Grund ist, dass gestiegene Treibstoffkosten den positiven Effekt der starken Reiselust und höheren Ticketpreise ausgleichen. Diese Korrektur unterstreicht die wachsenden Herausforderungen für US-Fluggesellschaften: Es bleibt fraglich, ob Passagiere weitere Ticketerhöhungen akzeptieren, sollte der Treibstoffpreis hoch bleiben. Die Airlines haben ihre Preise dieses Jahr bereits stark angehoben, Analysten warnen, weitere Steigerungen könnten die Konsumfreudigkeit der Passagiere auf die Probe stellen. Die in Atlanta ansässige Fluggesellschaft erwartet, dass ihre jährlichen Treibstoffausgaben im Vergleich zum Vorjahr um rund 6 Milliarden US-Dollar steigen. Im dritten Quartal kletterte der Treibstoffaufwand um 62 % auf 4,1 Milliarden US-Dollar und lag damit über 500 Millionen US-Dollar höher als noch im Juli prognostiziert. Auf die Frage nach den Gründen für die Prognosesenkung erklärte Finanzvorstand Erik Snell: „Das ist ein reines Treibstoffproblem,“ und wies darauf hin, dass die Preise für Rohöl und raffinierten Flugtreibstoff seit Sommer gestiegen seien. Delta erwartet nun einen bereinigten Jahresgewinn je Aktie von 5,10 bis 5,60 US-Dollar, nach einer Juli-Prognose von 6,50 bis 7,50 US-Dollar. Laut Daten der London Stock Exchange Group (LSEG) liegt der neue Median von 5,35 US-Dollar unter dem Analystendurchschnitt von 5,46 US-Dollar. Für das Jahr 2026 prognostiziert Delta einen bereinigten Vorsteuergewinn von 4,5 Milliarden US-Dollar. Ebenso meldet LSEG einen bereinigten Gewinn pro Aktie von 1,72 US-Dollar für das dritte Quartal – etwas weniger als der Analystendurchschnitt von 1,76 US-Dollar. Die bereinigte operative Marge fiel von 11,1 % auf 9,4 %. Als erstes der großen US-Luftfahrtunternehmen legte Delta Air Lines Quartalszahlen vor, während United Airlines (UAL.O), American Airlines (AAL.O) und Southwest Airlines (LUV.N) später im Monat berichten werden. Ticketpreiserhöhungen Nach Angaben des US Bureau of Transportation Statistics gaben US-Fluggesellschaften in den ersten acht Monaten 2026 rund 42,9 Milliarden US-Dollar für Treibstoff aus, ein Plus von fast 13,2 Milliarden US-Dollar im Vergleich zum Vorjahreszeitraum, obwohl der Treibstoffverbrauch leicht zurückging. Starke Nachfrage und begrenztes Sitzplatzwachstum erlaubten es den Airlines, gestiegene Treibstoffkosten an Passagiere weiterzugeben. Laut Verbraucherpreisindex stiegen die Ticketpreise in den USA in den fünf Monaten bis August durchschnittlich um etwa 25 % gegenüber dem Vorjahr. https://www.reuters.com/graphics/USA-AIRLINES/FUEL/lbpgdnbzwvq/chart.png Da die Treibstoffpreise weiterhin hoch sind und die Kapazitätsausweitung der Branche im vierten Quartal gegenüber dem dritten weiter beschleunigen wird, beobachten Analysten genau, ob Unternehmen wie Delta Air Lines Ticketpreise weiter anheben können, ohne die Nachfrage zu dämpfen. Laut Analysten der Deutschen Bank wird der Anteil der durch Einnahmenmaßnahmen kompensierten Treibstoffkosten im vierten Quartal sinken und erst Anfang 2027 vollständig aufgeholt sein. Delta Air Lines berichtet, dass die Nachfrage weiterhin stark ist. Snell zufolge liegt die Buchungsrate für das vierte Quartal bereits bei nahezu 60 %, und der Umsatz soll gegenüber dem Vorjahr um rund 20 % steigen. Nach LSEG-Daten erwartet das Unternehmen für das vierte Quartal einen bereinigten Gewinn je Aktie von 1,15 bis 1,65 US-Dollar, wobei der Mittelwert von 1,40 US-Dollar ungefähr dem Analystendurchschnitt von 1,39 US-Dollar entspricht. Vorteil Raffinerie Delta Air Lines hat im Vergleich zu anderen US-Fluggesellschaften einen Vorteil: Sie besitzt eine Raffinerie (Monroe) bei Philadelphia, die laut Snell dieses Jahr 700 Millionen US-Dollar Gewinn abwerfen soll. „Wir verfügen über eine Raffinerie und damit über eine Art Absicherung gegen hohe Treibstoffpreise – zumindest teilweise. Kein anderes Unternehmen hat diese Möglichkeit“, sagte er. Die 2012 erworbene Monroe-Raffinerie verarbeitet Rohöl zu Flugtreibstoff und anderen Produkten. Delta zahlt zwar an die eigene Flugsparte Marktpreise für Treibstoff, die Raffineriegewinne verbleiben jedoch im Unternehmen. Wenn sich die Schere zwischen Rohöl- und Endproduktpreisen öffnet, senkt das die Kostendrücke der Airlines beim Treibstoffbezug, doch diese Absicherung hängt von der Raffineriemarge ab, und bei sinkender Marge kann die Raffinerie auch Verluste machen. Allerdings kann diese Raffinerie die Belastung durch steigende Treibstoffpreise nur teilweise abfedern. Selbst wenn die Raffinerie einen Gewi
Krypto-Preise
Mehr


