
Die Fed-Premiere von Waller: Die vier großen Szenarien für die US-Aktienmärkte am Mittwoch auf einen Blick!

Die Frage, ob die Zinsen erhöht werden, ist nur die erste Ebene. Entscheidend für die Richtung der US-Aktienmärkte ist, ob er andeutet, dass es noch eine zweite und dritte Erhöhung geben könnte.
Bis Dienstag zeigte CME FedWatch, dass die Wahrscheinlichkeit einer unveränderten Zinspolitik am Mittwoch bei 69,5% liegt, während die Wahrscheinlichkeit einer Erhöhung um 25 Basispunkte bei 30,5% liegt.
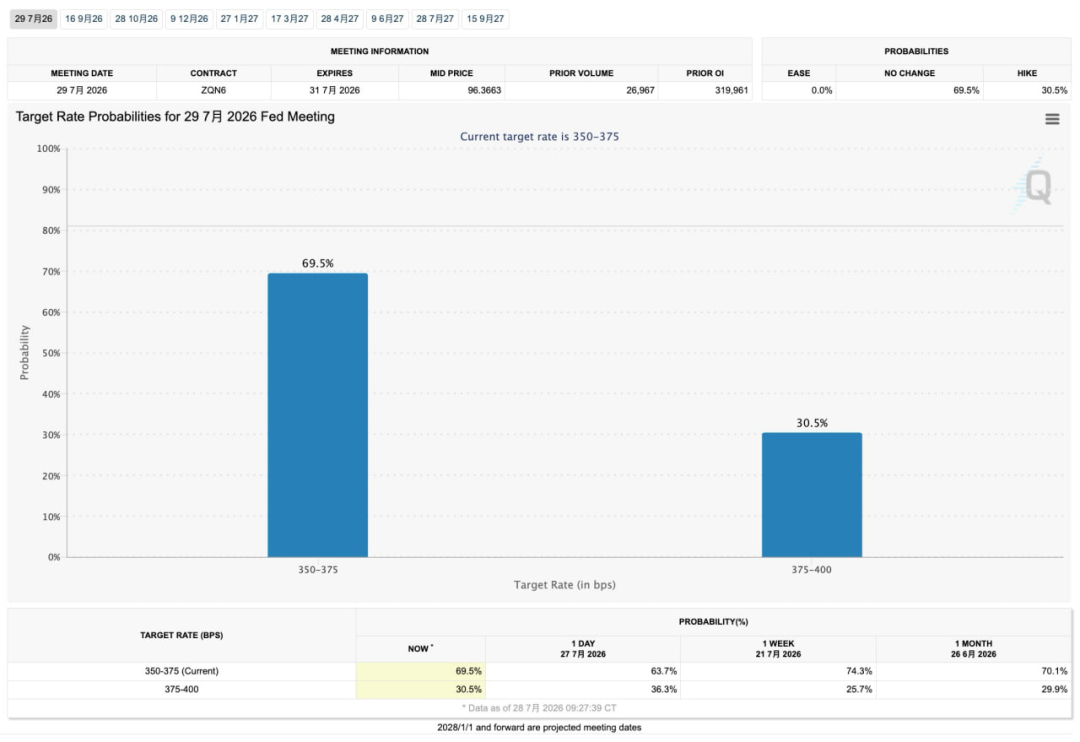
US-Aktien Investmentportal geht davon aus, dass Warshs wichtigstes Anliegen darin besteht, sich als ernsthaft gegen Inflation kämpfend zu präsentieren, ohne am ersten Tag selbst einen Marktrutsch auszulösen.
 Am Mittwochnachmittag sind grundsätzlich vier Szenarien denkbar.
Das erste und wahrscheinlichste Szenario: Keine Zinserhöhung, aber eine eher hawkishe Rede, Wahrscheinlichkeit etwa 45%.
Warsh könnte betonen, dass die Inflation weiterhin über dem Ziel liegt, die finanziellen Bedingungen sich gelockert haben und die zukünftigen Maßnahmen von Sitzung zu Sitzung getroffen werden, wobei er mehrfach wiederholt: „Die Politik hat keinen vorgezeichneten Weg.“
Marktsprache übersetzt: Heute ist eine Zinserhöhung nicht nötig, aber für die nächste Sitzung bleibt Handlungsspielraum.
In diesem Szenario könnten die US-Aktien zunächst wegen der „Nicht-Zinserhöhung“ ansteigen, aber mit Warshs hawkishen Signalen könnten die kurzfristigen US-Staatsanleiherenditen und der Dollar erneut zulegen, der Nasdaq und der Halbleitersektor könnten auf die Hochs zurückfallen und die Märkte in weiten Schwankungen verbleiben.
Das zweite Szenario: Zinserhöhung um 25 Basispunkte, aber Hinweis auf einmalige Anpassung, Wahrscheinlichkeit ca. 25%.
Warsh könnte die Zinserhöhung als „Wahrung der Inflationsglaubwürdigkeit“ oder „politische Neuausrichtung“ darstellen und gleichzeitig betonen, dass das Wirtschaftswachstum weiterhin robust ist, Nachfolgeentscheidungen datenabhängig bleiben und keine neue dauerhafte Straffungsrunde eingeleitet wird.
Die erste Reaktion der US-Aktien dürfte negativ ausfallen, insbesondere AI-Hardware, hochbewertete Tech-Werte und Small Caps geraten stärker unter Druck. Sollte bei der Pressekonferenz jedoch klar werden, dass „keine fortlaufende Zinserhöhungsrunde“ folgt, könnte der Markt innerhalb einer halben Stunde die Verluste zurückholen oder sogar eine Erholungsrallye starten.
Das dritte Szenario: Keine Zinserhöhung, auch eine eher dovishe Rede, Wahrscheinlichkeit ca. 19%.
Betont Warsh, dass die Inflation sich verbessert, die aktuellen Zinssätze bereits restriktiv wirken und keine Eile für weitere Schritte besteht, könnten die US-Anleiherenditen sinken, der Dollar schwächer werden und der Nasdaq sowie der zuletzt stark überverkaufte Halbleitersektor werden voraussichtlich stark korrigieren.
Da Warsh gerade erst antritt und seine Antiinflations-Glaubwürdigkeit schnell etablieren muss, ist ein vollumfänglicher Kurswechsel Richtung Taube zu seinem ersten Auftritt eher unwahrscheinlich.
Das vierte und vom Markt gefürchtete Extremszenario: Zinserhöhung um 25 Basispunkte, gleichzeitig Hinweis auf weitere mögliche Straffung, Wahrscheinlichkeit ca. 11%.
Die wirkliche Belastung für den Markt ist nicht die Erhöhung um 25 Basispunkte, sondern die plötzliche Erkenntnis der Investoren: Dies ist nicht eine einzelne Zinserhöhung, sondern der Beginn einer Erhöhungsrunde.
US-Aktien Investmentportal beurteilt das Basisszenario wie folgt:
Bei keiner Zinserhöhung wird der zuletzt schwer getroffene Halbleitersektor voraussichtlich technisch zurückprallen, ob er sich hält, hängt davon ab, ob Warsh die Zinserwartungen für die nächste Sitzung senkt.
Im Falle einer Zinserhöhung ist die erste Reaktion der US-Aktien sicherlich negativ; aber solange er klarstellt, dass keine fortlaufende Straffungsrunde begonnen wird, könnten die „am stärksten ausgelasteten Deleveraging-Deals“ nach der Panik ans Ende kommen.
Am Mittwochnachmittag ist das Wichtigste, nicht Warshs Wiederholung von „datenabhängig“ zu hören, sondern drei Schlüsselsignale zu erkennen:
Beschreibt er die Inflation als „weiterhin zu hoch“ oder „im Besserungsprozess“;
Definiert er die aktuelle Maßnahme als „einmalige Anpassung“ oder als „Teil der laufenden Straffung“.
Die ersten zwei Minuten nach der Zinserhebung bestimmen die erste Kerzenlinie. Die folgenden dreißig Minuten der Pressekonferenz entscheiden die eigentliche Richtung der US-Aktienmärkte.
Die obigen Inhalte werden exklusiv präsentiert vonUS-Aktien Big Data StockWe.com.
Möchten Sie schneller erkennen, was die Wall-Street-Gelder handeln, die neuesten Meinungen der Institutionen, Optionsveränderungen und Marktdaten verfolgen – dies alles finden Sie bei StockWe.com.
QR-Code scannen +US-Aktien AI Quantitative Analyse Tool nutzen
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Metas zukünftige Ausgabeverpflichtungen steigen auf 825 Milliarden US-Dollar, Kreditrisikoindikator erreicht historischen Höchststand
Meta hat offengelegt, dass ihre zugesagten zukünftigen Ausgaben bis Ende September bei etwa 825 Milliarden US-Dollar liegen, was einen deutlichen Anstieg gegenüber den 700 Milliarden im Juli darstellt. Diese umfassen Mietverträge für Rechenzentren im Wert von 355,7 Milliarden sowie weitere Verträge für Cloud-Computing-Leistungen im Wert von 454,5 Milliarden US-Dollar. Die Ausfallversicherungsprämien (CDS) mit fünfjähriger Laufzeit stiegen auf etwa 119,3 Basispunkte – der höchste Wert seit dem Börsengang des Unternehmens – und die Anleihen schwächen sich im Vergleich zu US-Staatsanleihen deutlich ab. Auch die CDS von Oracle, Microsoft und Broadcom sind parallel gestiegen. Die Marktteilnehmer bleiben wachsam gegenüber den Schuldnerisiken im Technologiebereich.

Nomura warnt: Das aktuelle KI-Kreditrisiko ähnelt dem der Internetblase und der Zeit vor der Lehman-Krise auf erstaunliche Weise – alles hängt vom Ölpreis ab
Nomura entwickelt einen „Zehnjahres-Kreditzyklus“-Rahmen und stuft die aktuelle AI-Technologie zusammen mit den französischen Staatsschulden-Turbulenzen als „zweite Schockwelle“ ein – historisch tritt nach diesem Stadium in etwa 1-2 Jahren die „dritte Schockwelle“ auf, die eine Rezession auslöst. Die zentrale Variable ist der Ölpreis: Steigen die Preise aufgrund überhitzter Nachfrage, gerät die Federal Reserve in ein Stagflationsdilemma und kann die Zinsen nicht senken, wodurch eine Eskalation der Krise kaum vermeidbar ist. Liegen die Ursachen jedoch hauptsächlich in geopolitischen Spannungen, bleibt für politische Anpassungen noch Spielraum.

Krypto-Preise
Mehr


