
Makroökonomische Analyse für Juli: K-förmige Entwicklung setzt sich fort

Mein neues Buch „Die natürliche Zinsschranke überwinden“ ist jetzt veröffentlicht, Einführung siehehier,hier. Farbbilder aus dem Buch siehehier.Ich empfehle den Kauf der Originalausgabe bei Tmall und JD.com.
Am 17. August 2026 um 15:00 Uhr (UTC+8) hat das Nationale Statistikamt die Daten zu Industrie, Konsum und Immobilien für den Juli veröffentlicht. Hier eine kurze Analyse.
I. Fortsetzung des K-förmigen Industriewachstums
Die Wertschöpfung der Industrieunternehmen mit einer bestimmten Mindestgröße im Jahresvergleich und kumuliert ist in Abbildung 1 dargestellt. Das Wachstum lag im Juli monatlich bei 4,5% und kumulativ bei 5,3%; der Trend zeigt nach unten.
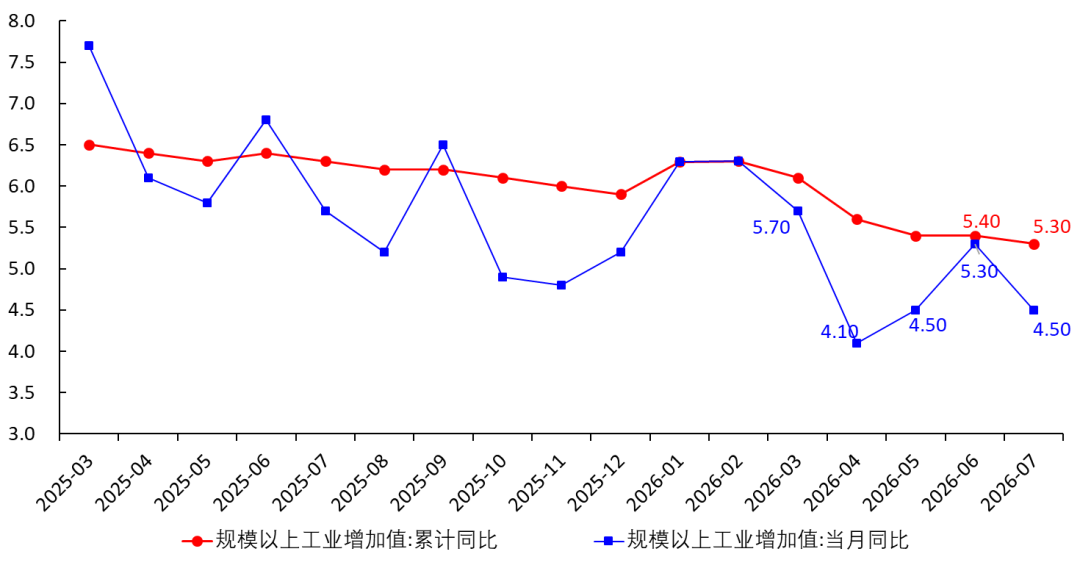
Abbildung 1 Wachstum der Industrie-Wertschöpfung
Werden die Daten von Januar 2021 bis Juli 2026 saisonal bereinigt, ergibt sich Abbildung 2. Das saisonbereinigte Wachstum im Juli liegt bei 4,89% und unterschreitet damit bereits seit vier Monaten den Trendwert (grüne Linie). Das bedeutet, dass die industrielle Produktion schwach bleibt und PPIRM sowie das PPI-Wachstum im Jahresvergleich folglich sinken (was derzeit auch der Fall ist).
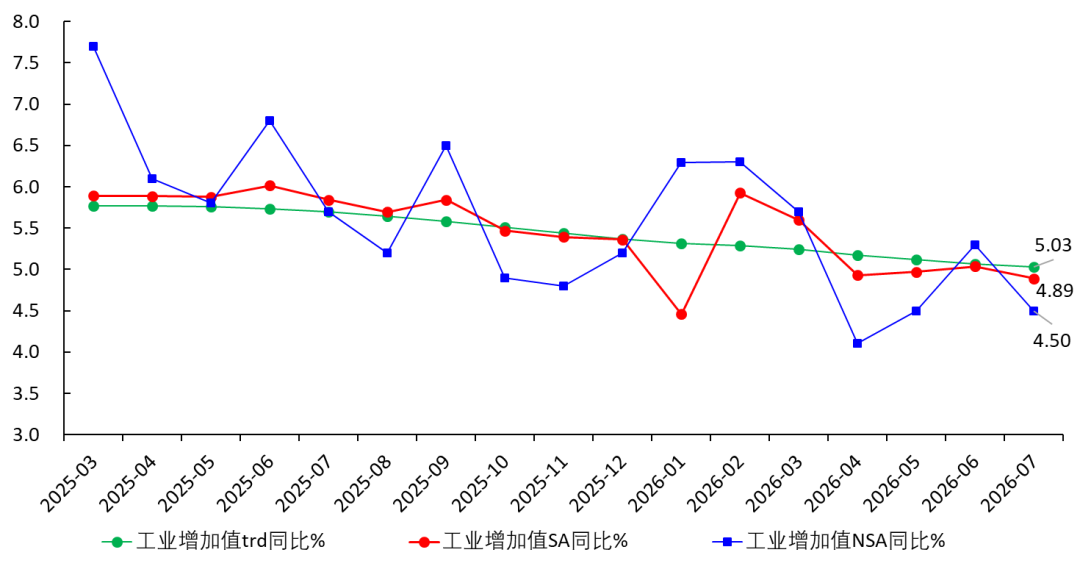
Abbildung 2 Saisonbereinigtes Wachstum der Industrie-Wertschöpfung
Während das Gesamtwachstum der Industrie-Wertschöpfung weiter zurückgeht, wächst die traditionelle Industrie nur langsam, die Bergbauindustrie verzeichnet negatives Wachstum (Abbildung 3). Gleichzeitig wächst der Bereich der Ausrüstungsherstellung relativ schnell (im Juli +12,3% gegenüber dem Vorjahr), wobei Elektronik, Eisenbahn-, Schiff-, Luft- und Raumfahrt-, Messgeräte- und Spezialgeräte-Branchen alle zweistellige Wachstumsraten erzielen. Die Wertschöpfung der High-Tech-Industrie wuchs im Juli um 16,9%. Ausrüstungsindustrie, High-Tech-Industrie und traditionelle Industrie formen somit deutlich eine K-förmige Entwicklung. Je schneller diese Branchen die traditionellen Industrien ersetzen und zur tragenden Säule der Wirtschaft werden, desto eher stabilisieren sich Wirtschaftswachstum und Beschäftigung.
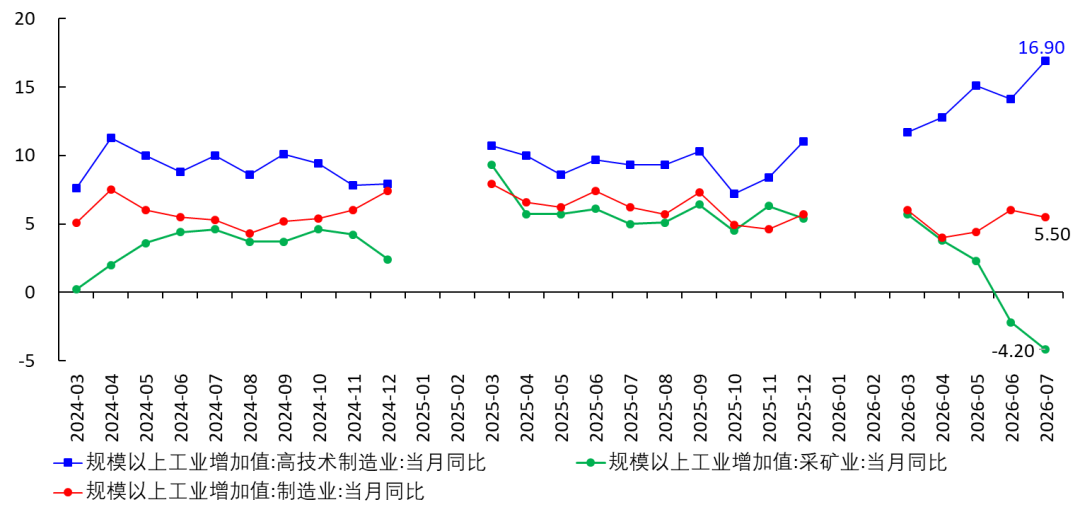
Abbildung 3 K-förmiges Wachstum der Industrie-Wertschöpfung im Jahresvergleich (%)
II. Kumulatives Wachstum der Investitionen in Anlagevermögen im Jahresvergleich
Das kumulierte Wachstum der abgeschlossenen Investitionen in verschiedene Arten von Anlagevermögen sieht aus, als ob man beim Spielen auf Wasserrutschen im Maya-Wasserpark Dove-Schokolade genießt.
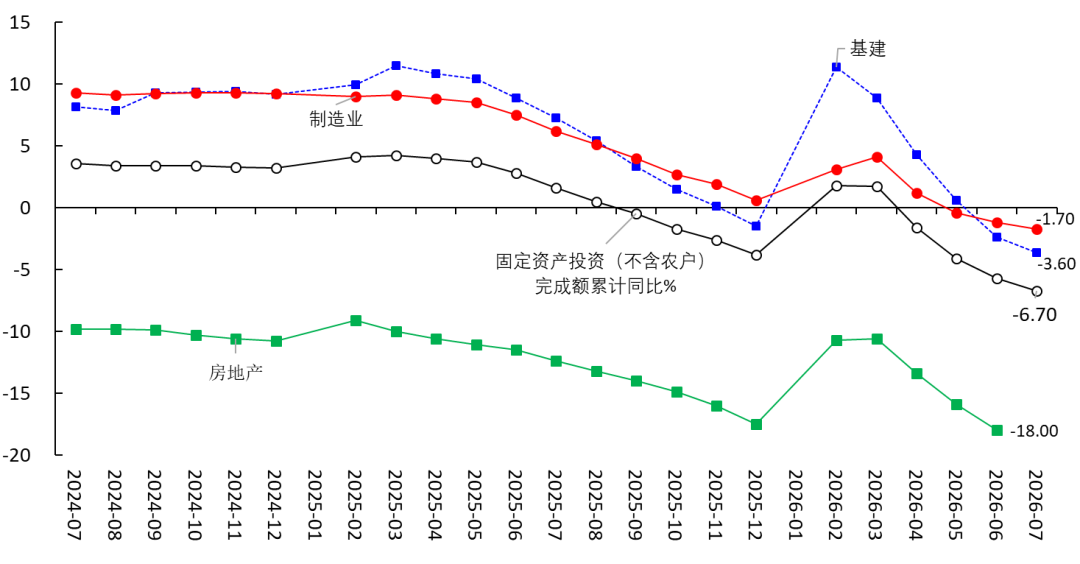
Abbildung 4 Kumulatives Wachstum der abgeschlossenen Investitionen in Anlagevermögen (nominal, %)
Das ist eigentlich normal. Schätzungsweise beträgt derzeit der natürliche Zinssatz (Grenzertrag des Sachkapitals) etwa 1,2-1,3%, während der aktuelle effektive Zinssatz für Unternehmen (gewichteter durchschnittlicher Zins auf Kredite minus CPI) bei über 2% liegt. Mit Rückkehr der jährlichen CPI-Veränderung in den Bereich von 0% wird der tatsächliche Zinssatz weiter ansteigen – die Finanzierungskosten liegen also über der Investitionsrendite.
Unter solchen Bedingungen ist es für die meisten Unternehmen, besonders für traditionelle Branchen, unwirtschaftlich, in Anlagevermögen zu investieren. Die rationale Wahl ist es, Investitionen zu vermindern und das Kapital an Branchen mit höherem Grenzrückfluss, insbesondere Hochtechnologie, zu verleihen. Diese Zusammenhänge habe ich in meinem Buch „Die natürliche Zinsschranke überwinden“ ausführlich erklärt.
Das heißt: Ein zu hoher effektiver Zinssatz drängt Unternehmen mit niedriger Eigenkapitalrendite (ROE) aus dem Markt und beschleunigt Marktbereinigung; nur Unternehmen mit hoher ROE überleben. Mit anderen Worten verstärkt ein hoher effektiver Zinssatz das K-förmige Wirtschaftswachstum und fördert objektiv die wirtschaftliche Transformation.
III. Konsum
Abbildung 5 zeigt: Das Wachstum des Einzelhandelsumsatzes von Konsumgütern im Juli lag monatlich bei 0,62% und kumulativ bei 1,23%; das Wachstum des Einzelhandelsumsatzes von Unternehmen über der Schwelle lag bei -3,43% – der Abwärtstrend hält an.
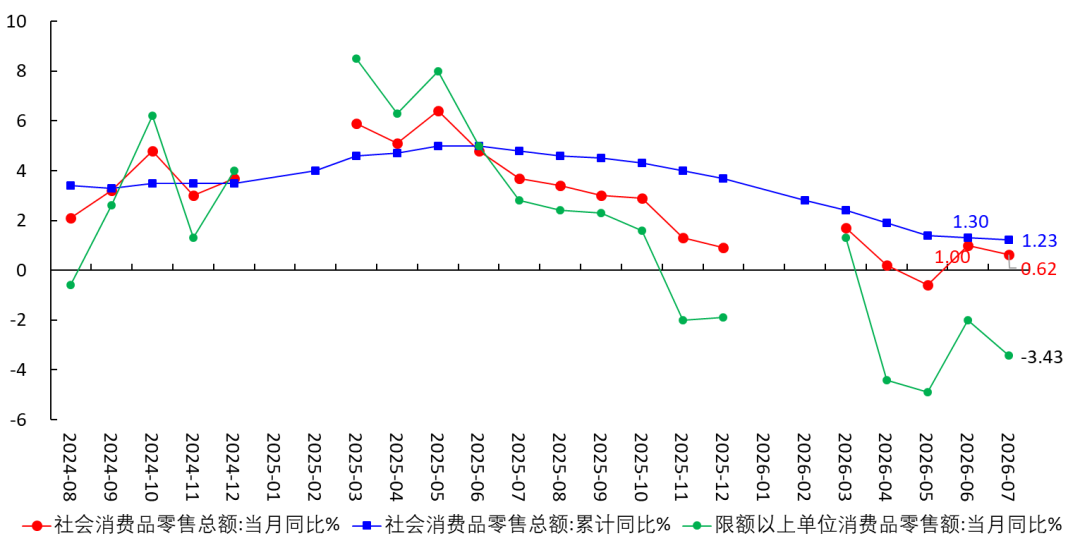
Abbildung 5 Wachstum des Einzelhandelsumsatzes von Konsumgütern
Wird der nominale Einzelhandel mit Konsumgütern durch den CPI deflationiert, ergibt sich Abbildung 6: Das tatsächliche Wachstum bleibt weiterhin nahe 0.
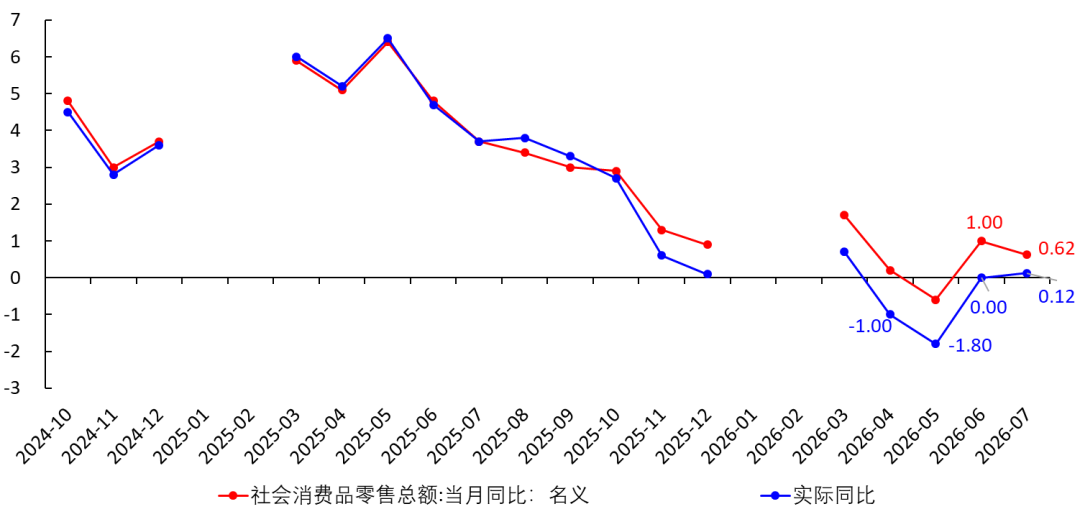
Abbildung 6 Wachstum des tatsächlichen Einzelhandelsumsatzes
Wenn die Auswirkungen von Autos aus dem Einzelhandel entfernt werden, zeigt Abbildung 7 folgendes Bild:
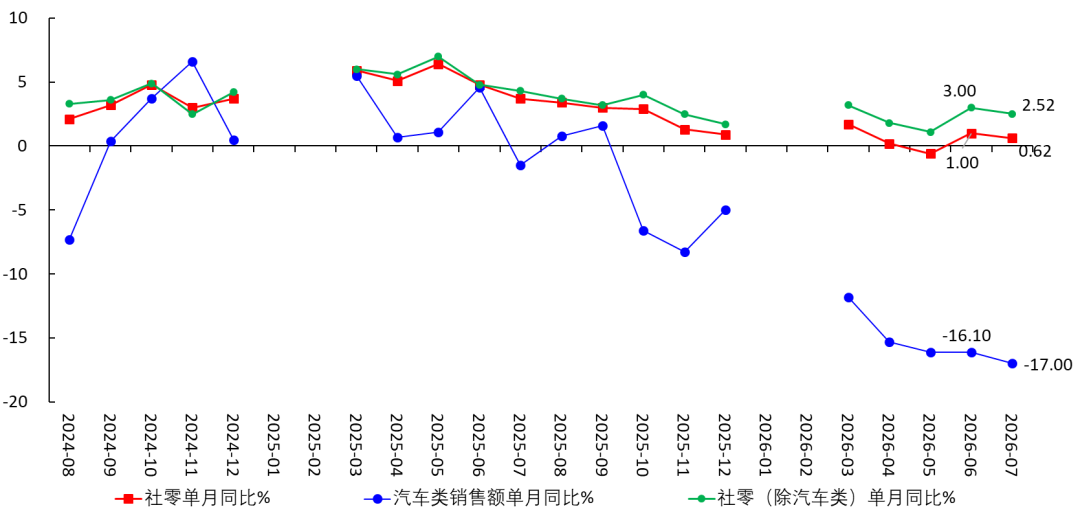
Abbildung 7 Wachstum des Einzelhandelsumsatzes ohne Autos
Abbildung 8 zeigt das monatliche Wachstum des Einzelhandelsumsatzes der Hauptwarengruppen. [1] Der Bereich Telekommunikationsgeräte wächst relativ schnell – vermutlich wegen niedriger Basis im Juni und Juli 2025 sowie Kauf von Handys durch angehende Studenten; [2] alle immobilienbezogenen Bereiche (Automobil, Haushaltsgeräte, Möbel, Gebäudeverkleidung) verzeichnen negatives Wachstum.
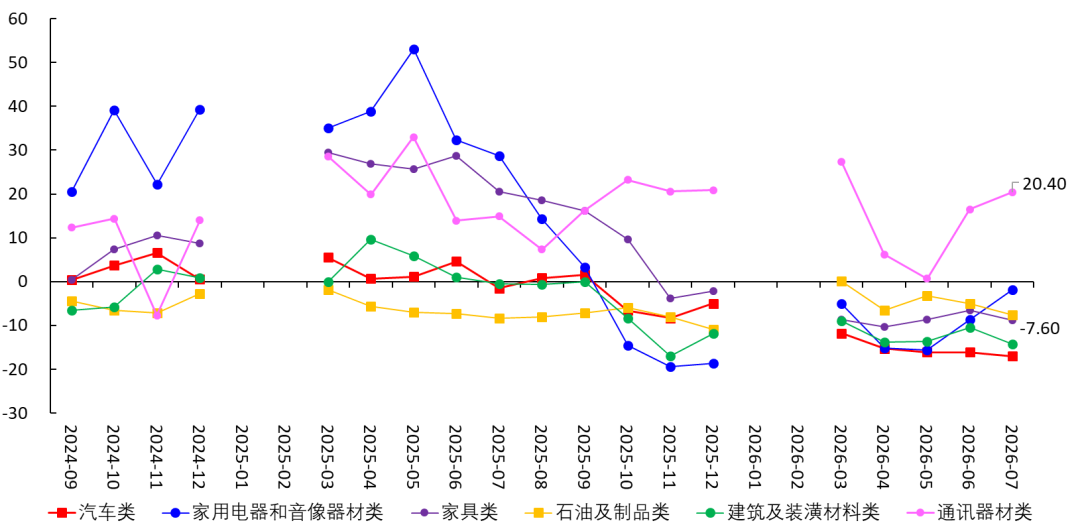
Abbildung 8 Monatliches Wachstum des Einzelhandelsumsatzes in den Hauptwarengruppen
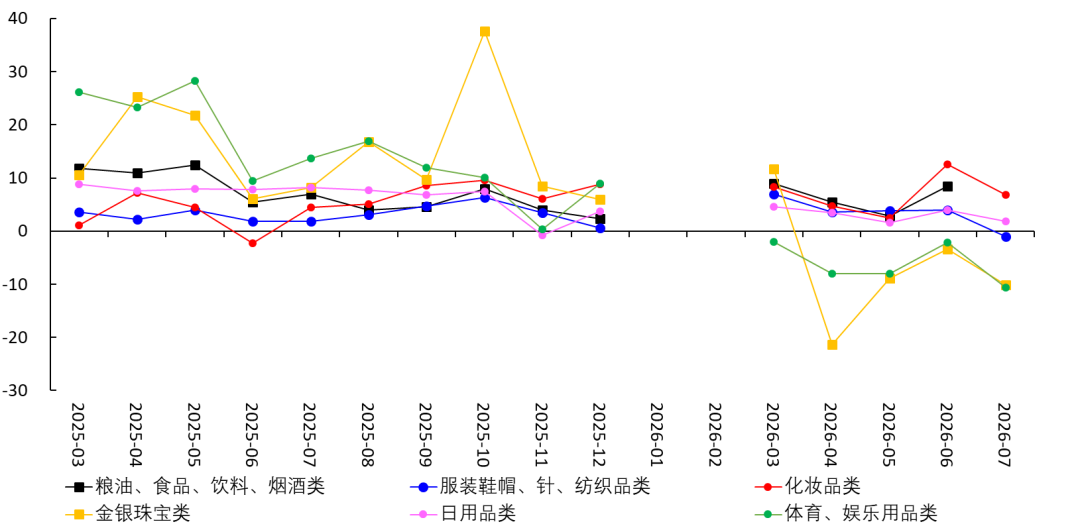
Abbildung 9 Monatliches Wachstum des Einzelhandelsumsatzes in den Hauptwarengruppen
Das Wachstum des Einzelhandelsumsatzes für Kosmetikprodukte ist relativ hoch. Meiner Meinung nach gibt es dafür zwei Gründe: Erstens sind die Ausgaben der einkommensstarken Schichten nicht gesunken, ihr Konsum von Kosmetika ebenfalls nicht; zweitens gilt für viele Menschen, dass sie trotz Härten nicht auf Make-up verzichten – an anderer Stelle wird der Konsum zwar reduziert, aber nicht bei Kosmetika.
Ich ging zuvor davon aus, dass das Konsumwachstum schwächer wird und der CPI weiter sinkt und sich auf 0% zubewegt. Das wird nun bestätigt.
IV. Die Stärke der Bilanzverkürzung im Haushaltssektor
In meinem Artikel vom 17. Juli empfahl ich, die Stärke der Bilanzverkürzung im Haushaltssektor wie folgt zu messen:
Stärke der Bilanzverkürzung = Bilanzverkürzungsvolumen/Konsumvolumen (1)
Dabei gilt:
Bilanzverkürzungsvolumen = Zuwachs von Haushalts-Einlagen minus Kredite (in- und ausländische Währung) laufende Periode (2)
Konsumvolumen = Einzelhandelsumsatz von Konsumgütern laufende Periode (3)
Nach den bereits veröffentlichten Daten kann die Stärke der monatlichen Bilanzverkürzung wie in Tabelle 1 berechnet werden:
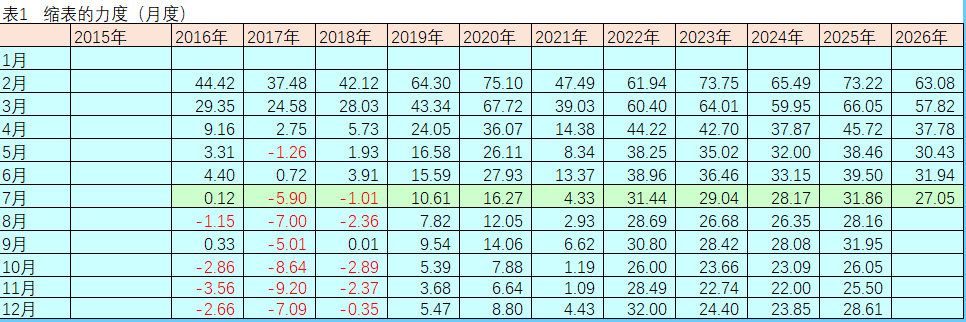
Die Grafik dazu zeigt Abbildung 10. Daraus geht hervor, dass die Kurve für die Bilanzverkürzung 2026 der von 2025 sehr nahekommt, aber etwas darunter liegt.
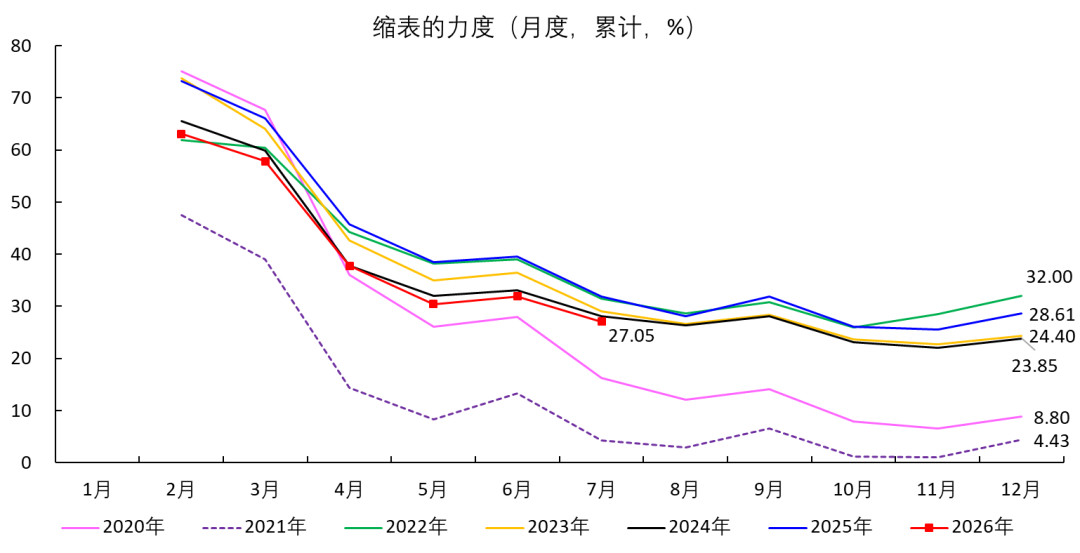
Abbildung 10 Stärke der Bilanzverkürzung
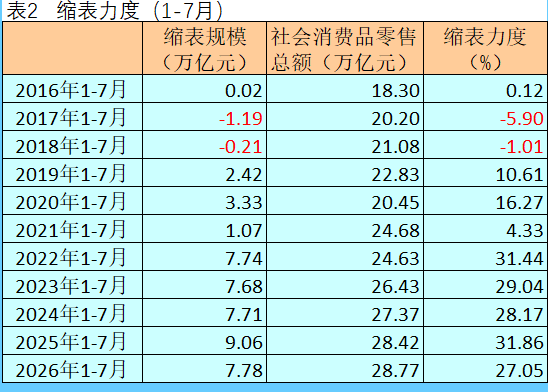
Am 15. August erwähnte ich im Artikel „Einlagen schwach, Kredite noch schwächer“ (wurde gelöscht), dass die Einlagen des Haushaltssektors von Januar bis Juli 2026 um 6,96 Billionen Yuan stiegen – weniger als in den gleichen Zeiträumen von 2022 bis 2025; die Kredite fielen noch stärker, von Januar bis Juli 2026 gab es erstmals einen negativen Zuwachs von Krediten (-0,83 Billionen Yuan). Die Differenz beträgt für den Zeitraum Januar bis Juli 2026 7,78 Billionen Yuan, mehr als in den Vorjahren (außer 2025).
Da aber der Einzelhandelsumsatz von Konsumgütern von Januar bis Juli 2026 positiv ist, ist die nach Formel (1) berechnete Stärke der Bilanzverkürzung geringer als in den Vorjahren. Wenn der Konsum künftig negativ wird, steigt die nach Formel (1) berechnete Stärke der Bilanzverkürzung.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Die Protokolle der US-Notenbank zeigen eine "hawkische" Haltung! Die Mehrheit der Beamten unterstützt eine weitere Zinserhöhung in diesem Jahr, der US-Dollar setzt seinen Aufwärtstrend fort.
Das neueste Sitzungsprotokoll der US-Notenbank zeigt, dass alle 19 Mitglieder eine Zinserhöhung im September befürworten. Die Mehrheit der Teilnehmer ist der Ansicht, dass bis zum Jahresende möglicherweise weitere Zinserhöhungen erforderlich sind.
Die hohen Renditen von US-Staatsanleihen beginnen Käufer anzuziehen – Starke Nachfrage bei Auktion von 39 Milliarden Dollar an 10-jährigen Staatsanleihen, langfristige Renditen geben Gewinne wieder ab.
Die US-Staatsanleihen entwickelten sich am Mittwoch uneinheitlich, nachdem die Auktion von 39 Milliarden Dollar zehnjähriger US-Staatsanleihen eine starke Nachfrage verzeichnete. Dies zeigt, dass einige große Investoren angesichts der jahrzehntehohen Renditen wieder einzusteigen beginnen.
Übernachtaktienmarkt | Fed-Beamte erwarten weitere Zinserhöhung bis Jahresende, drei große Indizes schließen im Minus, Micron Technology (MU.US) steigt um 4%
Zum Handelsschluss fiel der Dow Jones Index um 341,41 Punkte oder 0,66 % auf 51.179,87 Punkte; der S&P 500 Index sank um 17,20 Punkte oder 0,22 % auf 7.801,73 Punkte; der Nasdaq Composite Index verlor 61,20 Punkte oder 0,22 % und schloss bei 27.538,69 Punkten.
Protokoll der Fed-Sitzung: Alle 19 Entscheidungsträger unterstützen eine Zinserhöhung im September, aber die Gründe sind unterschiedlich. Die Mehrheit erwartet weitere Erhöhungen in diesem Jahr und deutet an, dass es im Oktober keine Eile gibt.
Die Mehrheit der Beamten sieht eine Zinserhöhung im September als „Versicherung“ gegen hartnäckige Inflation; eine Minderheit hält sie für eine notwendige Maßnahme zur Eindämmung der Inflation. Insgesamt gibt es keinen Hinweis auf die Absicht, mehrfache aufeinanderfolgende Zinserhöhungen durchzuführen. Die „neue Fed-Kommunikation“ betont die Aussage des Protokolls: „Die Mehrheit der Teilnehmer hält eine weitere Zinserhöhung vor Jahresende für angemessen.“ Fast alle Beamten sind der Ansicht, dass die Inflation weiterhin hoch ist und der Arbeitsmarkt nahezu Vollbeschäftigung erreicht hat. Viele Beamte äußern, dass trotz steigender langfristiger US-Staatsanleihenrenditen die finanziellen Bedingungen weiterhin dem Wirtschaftswachstum förderlich sind. Einige Beamte glauben, dass KI die Investitionen erhöhen und die Produktivität steigern wird, aber auch die Inflation anheizen könnte. Das Protokoll zeigt, dass die im Juli gemeinsam von den USA und Japan unternommenen Interventionen zur Stützung des Yen vom US-Finanzministerium durchgeführt wurden, ohne dass Mittel der Federal Reserve verwendet wurden.
Krypto-Preise
Mehr


