
Die außer Kontrolle geratene US-Anleihemärkte und das rapide Wachstum der Verschuldung begrenzen den Spielraum für Zinserhöhungen erheblich und unterstreichen den langfristigen fundamentalen Wert von Gold.

Huizhong Web, 14. September—— Die Erwartung einer Zinserhöhung der Federal Reserve um 25 Basispunkte in dieser Woche setzt den Goldpreis kurzfristig unter Druck. Die USA stehen vor schweren Risiken wie Kontrollverlust am Anleihemarkt und Schuldenkrise: Das US-Finanzministerium konnte durch Rückkäufe von Langzeitstaatsanleihen die Renditen nicht senken, die Rendite der 10-jährigen US-Staatsanleihe erreichte ein 3-Jahres-Hoch; das US-Schuldenvolumen überschritt 40 Billionen US-Dollar, die jährlichen Zinszahlungen liegen bei über einer Billion US-Dollar. Hinzu kommen neue staatliche Subventionspolitik, die die Schulden wohl nochmals um eine Billion US-Dollar erhöhen wird. Die fiskalische Verschlechterung schränkt den Spielraum der Federal Reserve für Zinserhöhungen erheblich ein. Verglichen mit kurzfristigen Zinsbewegungen ist das Risiko der enormen Schulden das Kernargument für den langfristigen Wert von Gold.
Die Märkte handelten letzte Woche allgemein mit der Möglichkeit einer Zinserhöhung der Federal Reserve um 25 Basispunkte in dieser Woche. Die Zinserhöhungserwartungen drücken weiterhin den Goldpreis, aber im längeren Zeitraum betrachtet stehen die USA vor tiefgreifenderen Problemen als kurzfristige Zinsveränderungen – die Kontrolle der Bundesregierung über den Anleihemarkt nimmt ab.
Das Finanzministerium griff ein und kaufte Langzeitstaatsanleihen zurück, konnte die Renditen jedoch nicht senken. Die Bundesverschuldung überschritt die Marke von 40 Billionen US-Dollar, der enorme Zinsdruck kombiniert mit Zusagen zu fiskalischen Anreizen verändert die langfristige Bewertung von Dollar-Vermögenswerten durch Investoren grundlegend.
Rückkäufe zeigen wenig Wirkung, Langfristzinsen steigen entgegen der Erwartungen
Letzte Woche investierte das US-Finanzministerium 5,1 Milliarden US-Dollar in den Rückkauf von Langzeit-US-Staatsanleihen. Ziel war es, den Markt für diese Anleihen zu stützen und die langfristigen Renditen zu senken. Doch die Reaktion des Marktes widersprach den Erwartungen: Die Renditen dieser Anleihen stiegen weiter, die Rendite der 10-jährigen US-Staatsanleihe schloss am Wochenende bei 4,97 % – ein Drei-Jahres-Hoch. Viele Analysten prognostizieren, dass ein Überschreiten der 5% lediglich eine Frage der Zeit sei. Sobald diese Schwelle erreicht wird, könnte dies der US-Wirtschaft neue große Herausforderungen bringen.
Derzeit liegt das Hauptaugenmerk der Marktteilnehmer auf der anstehenden Zinsentscheidung der Federal Reserve, während das immense Problem der US-Fiskalausgaben zum Teil übersehen wird. Kürzlich überschritt die US-Staatsverschuldung offiziell die Marke von 40 Billionen US-Dollar. Der jährliche Zinsaufwand allein liegt bereits bei über einer Billion US-Dollar und steigt weiter. Am Tag vor dem enttäuschenden Anleihenrückkauf des Finanzministeriums gab Präsident Trump ein Versprechen ab: Sollte die Republikanische Partei die Zwischenwahlen gewinnen und den Senat behalten, werde jeder erwachsene US-Bürger eine Subvention von 5.000 US-Dollar erhalten. Dieses Programm würde das Schuldenvolumen der Regierung um eine weitere Billion US-Dollar erhöhen.
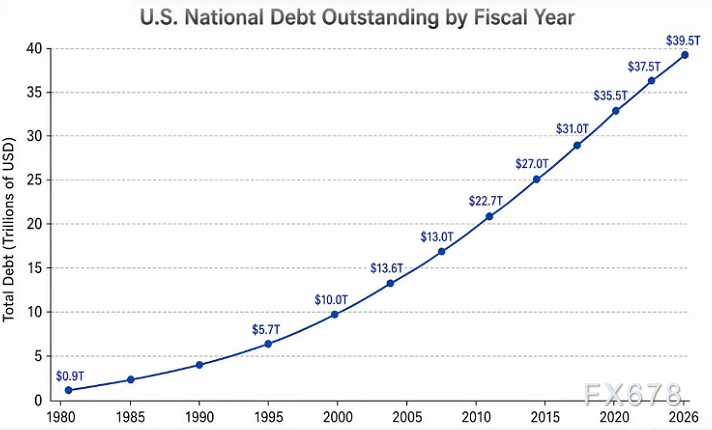
Abbildung: Trendgrafik der US-Staatsverschuldung im Haushaltsjahr
Zinserhöhungsspielraum durch Fiskalpolitik limitiert, Politik in der Zwickmühle
Angesichts dieser schweren fiskalischen Ausgangslage müssen Investoren neu denken, wie viel Spielraum der Federal Reserve für Zinserhöhungen wirklich bleibt. Analysten weisen darauf hin, dass die Federal Reserve zwar durch Zinserhöhungen die Inflation bekämpfen kann, aber die sich verschlechternde Fiskalsituation den Zinserhöhungsspielraum ihres Vorsitzenden äußerst begrenzt. Je höher die Zinsen, desto größer die jährlichen Zinszahlungen der Regierung; hohe Zinsen und hoher Schuldenstand verstärken sich dabei gegenseitig negativ. Bei fortgesetzten Zinserhöhungen steigt der fiskalische Druck weiter und könnte sogar die Stabilität des US-Anleihemarkts gefährden.
Auf der einen Seite besteht der Bedarf, durch Zinserhöhungen die Inflation zu dämpfen; auf der anderen Seite lastet der fiskalische Druck durch die enormen Schulden. Die politischen Optionen der Federal Reserve sind zwischen diesen beiden Polen gefangen. Eine kurzfristige Zinserhöhung um 25 Basispunkte mag den Goldpreis vorübergehend drücken, doch das langfristige Risiko aufgrund der Schuldenexpansion verändert die Strategien zur Kapitalallokation zunehmend.
Perspektivwechsel am Markt: Weg vom Basispunkte-Spiel, Fokus auf Schuldenzuwachs in Billionenhöhe
Viele Marktteilnehmer konzentrieren sich übermäßig auf die Einzelentscheidung der Federal Reserve bezüglich einer Zinserhöhung um 25 Basispunkte und machen kurzfristige Zinsbewegungen zum Kern ihrer Prognose für den Goldmarkt, während sie den weiter wachsenden US-Schuldenstand als viel wichtigeren Faktor ausblenden. Im Vergleich zu jeder einzelnen kleinen Zinserhöhung sind die langfristigen Auswirkungen einer zusätzlichen Billion US-Dollar Schulden auf das globale Währungssystem und den Wert von Dollar-Vermögenswerten viel gravierender.
Gold selbst generiert keine Zinsen und steht daher in Zeiten steigender Zinsen unter Druck – dies ist eine Regel aus der kurzfristigen Handelsperspektive. Aber
Fazit
Kurzfristig bleibt die Zinserhöhungserwartung der Federal Reserve der direkte Faktor, der den Goldpreis drückt, und auch die Schwankungen am Anleihemarkt bringen wiederholte markttechnische Bewegungen. Der gescheiterte US-Anleiherückkauf und das anhaltende Wachstum des Schuldenvolumens decken fundamentale Probleme im US-Fiskalsystem auf. Für Investoren ist es wichtiger, das Wachstumstempo der US-Schulden zu verfolgen als jede Einzelentscheidung über 25 Basispunkte.
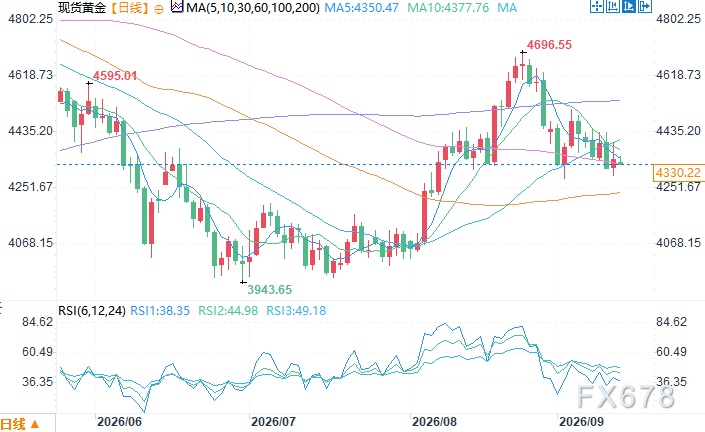
Spot-Gold Tageschart Quelle: EasyExchange
Am 14. September um 13:30 Uhr MEZ lag der Spot-Gold-Preis bei 4330,22 US-Dollar pro Unze
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Die Rohölexporte des Nahen Ostens haben sich auf 98 % des Vorkriegsniveaus erholt! Ein Bericht von JP Morgan zeigt, dass der „Oil Scarcity Trade“ abkühlt, aber die Energieinflation bleibt hartnäckig.
Das Analystenteam von JPMorgan, darunter Natasha Kaneva, erklärte in einem Bericht vom 29. September: "Die zentrale Lebensader für Ölexporte im Nahen Osten wird wieder durchlässig." Für eine Region, die sich immer noch im Kriegszustand befindet, sei dies "eine bedeutende Erholung", auch wenn die Wiederherstellung nicht gleichmäßig verlaufe.
Anthropic enthüllt Schwächen beim 2-Billionen-Dollar-Börsengang: 47 % des Umsatzes abhängig von Amazon und Google, von jedem verdienten Dollar gehen 16 Cent an andere
Die Prospektauskunft von Anthropic zeigt, dass im Jahr 2025 etwa 47% seines Umsatzes über die Cloud-Plattformen von Amazon und Google abgewickelt werden, was einen deutlichen Anstieg gegenüber 11% im Jahr 2023 darstellt. Für jeden Dollar Cloud-Umsatz muss Anthropic etwa 16 Cent Vertriebsgebühr an die Plattformen zahlen, was sich im Jahr auf insgesamt rund 351 Millionen US-Dollar summiert. Darüber hinaus fungieren diese beiden Technologieriesen zugleich als Investoren, Anbieter von Rechenleistung, Vertriebspartner und direkte Konkurrenten von Anthropic.
Der Wettkampf um KI-Rechenleistung verschärft sich! Anthropic legt Verträge in Höhe von 84,5 Milliarden US-Dollar offen, deutlich mehr als die Schätzung im Mai. SpaceX (SPCX.US) beschleunigt sein KI-Wachstumsmodell weiter.
Berichten zufolge hat Anthropic zugestimmt, SpaceX nahezu das Doppelte der zuvor geschätzten Gebühren für Rechenleistung zu zahlen.
Krypto-Preise
Mehr


