
Die Verbraucherschichtung verschärft sich, aber Costco bleibt weiterhin „fest auf seinem Posten“.

Der weltweite Discount-Einzelhandelsriese Costco hat am 24. September nach Börsenschluss in den USA den Quartalsbericht zum 4. Quartal des Geschäftsjahres 2026 (16 Wochen, bis zum 30. August) veröffentlicht. Insgesamt bleiben die Ergebnisse äußerst solide, sowohl Umsatz als auch Gewinn liegen leicht über den Erwartungen. Zudem hat das Unternehmen den Großteil der erhaltenen Zollerstattung als Preisnachlässe an die Mitglieder weitergegeben und damit das Versprechen „nicht an Zollerstattungen verdienen“ eingehalten. Konkret:
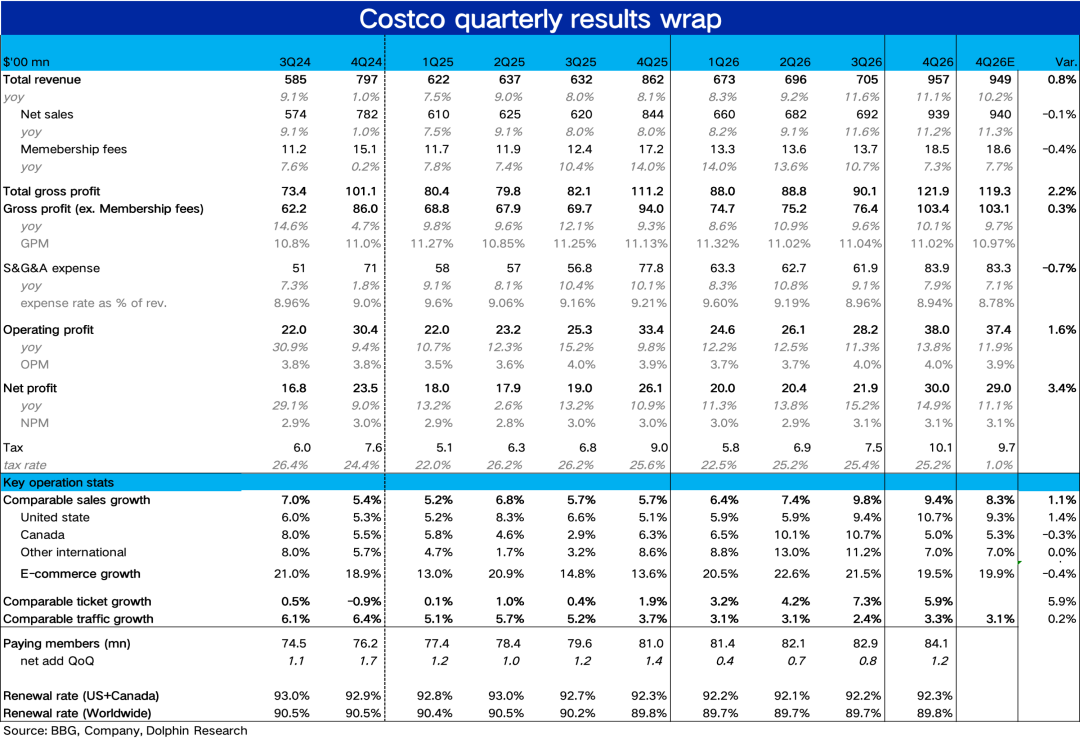
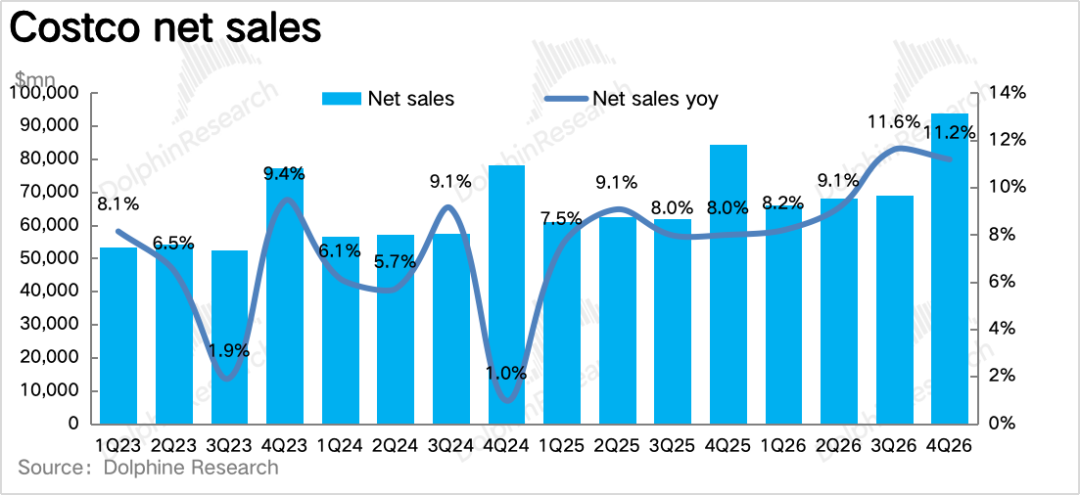
1. Zollerstattung verbucht, insgesamt solide Ergebnisse. In puncto Umsatz betrug der Gesamtumsatz im Quartal 95,7 Mrd. US-Dollar, ein Plus von 11,1 % gegenüber dem Vorjahr, und blieb somit zum zweiten Mal in Folge im zweistelligen Bereich (leicht über den Markterwartungen von 94,9 Mrd.).
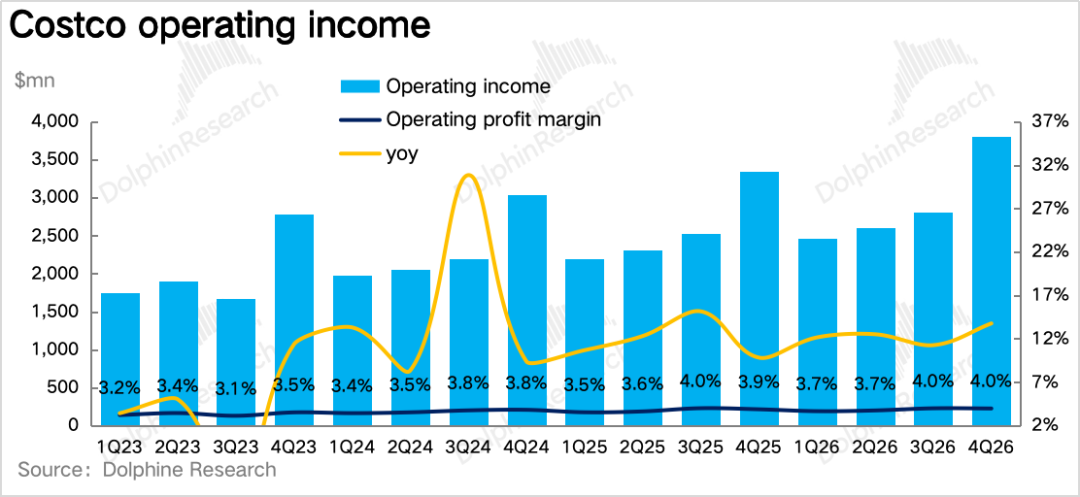
Der operative Gewinn lag bei 3,8 Mrd. US-Dollar, ein Anstieg um 13,8 % gegenüber dem Vorjahr, einschließlich eines einmaligen Nettoertrags von 90 Mio. US-Dollar aus der Zollerstattung. Bereinigt um diesen Effekt stieg der operative Gewinn um ca. 11%, die Gewinnmarge blieb im Vergleich zum Vorjahr praktisch unverändert; wie im letzten Quartal gibt es keine Anzeichen für Umsatzwachstum ohne Gewinnsteigerung. Insgesamt also eine überzeugende Leistung.
2. Flächenumsatzwachstum überwiegend preisgetrieben, aber Kundenfrequenz steigt wieder. Das Wachstum des flächenbereinigten Umsatzes (Same Store Sales) lag im Quartal bei 9,4 % gegenüber dem Vorjahr, gegenüber dem letzten Quartal leicht abgeschwächt. Bereinigt um Treibstoff und Wechselkurs lag das Wachstum bei 6,7 %, wobei etwa 3 Prozentpunkte durch den Anstieg der Benzinpreise zustande kamen.
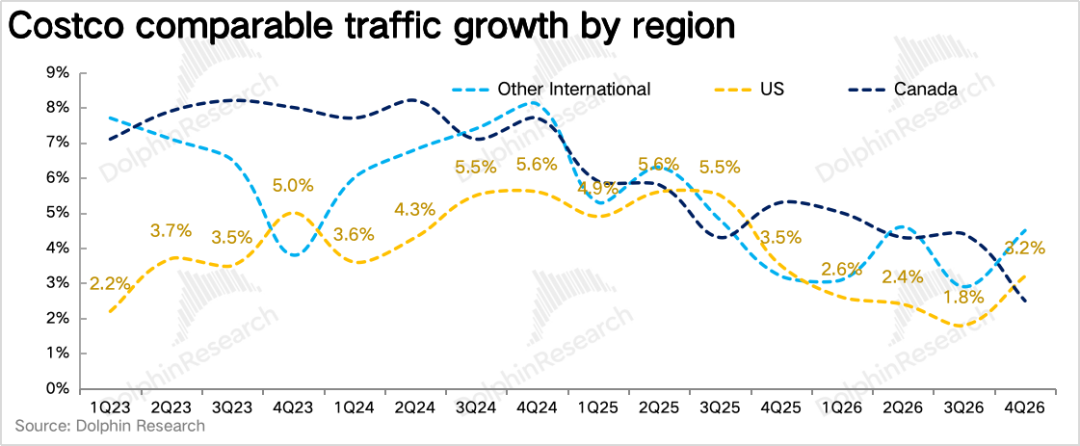
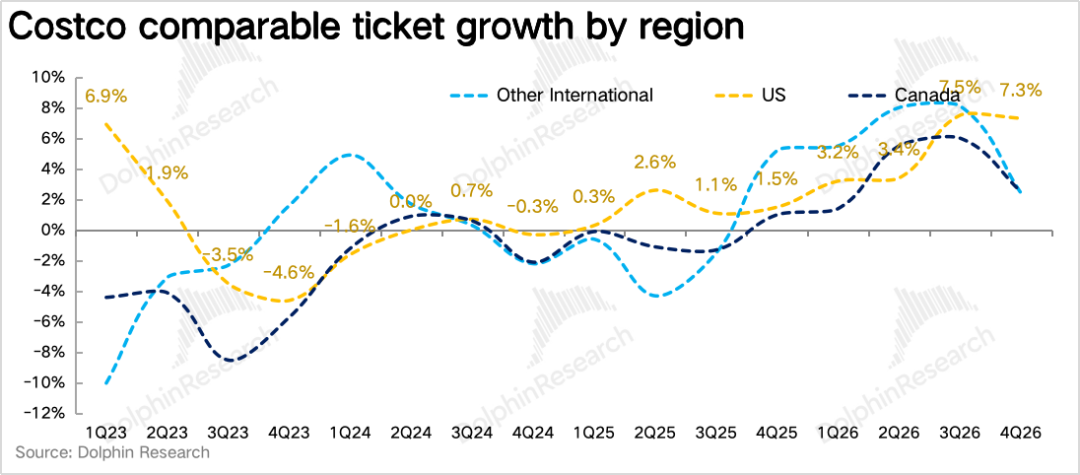
Bei Aufschlüsselung nach Mengen und Preisen: Die Kundenfrequenz im Same Store stieg um 3,3 % gegenüber dem Vorjahr—deutlich stärker als die 2,4 % im Vorquartal und erstmals seit fünf Quartalen wieder beschleunigt; Der durchschnittliche Kassenbon abzüglich Treibstoff/Wechselkurs stieg um 3,3 % und war damit etwas schwächer als im Vorquartal. Die Erholung der Kundenfrequenz ist laut Dolphin Research teilweise ein Effekt des Zuflusses durch die Tankstellen (Benzinverkauf auf Rekordhoch), doch selbst dann bleibt die Umkehr ein positives Signal dieser Bilanz.
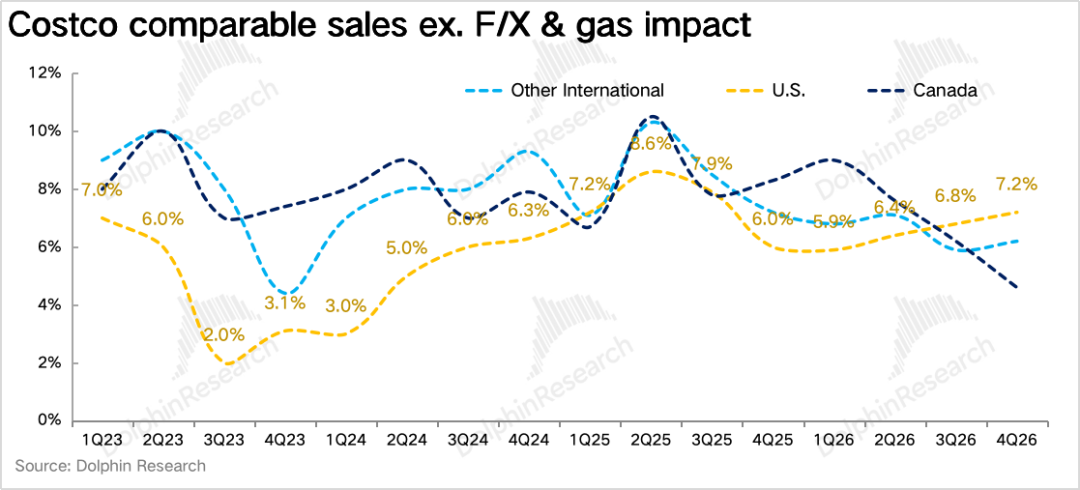
3. USA weiterhin robust, Kanada durch Handelsverhandlungen gebremst. Regionale Betrachtung, bereinigt um Treibstoff und Wechselkurs: US-Same Store Sales stiegen um 7,2 %, gegenüber 6,8 % im Vorquartal nochmal beschleunigt und bleiben das stärkste Marktsegment (Same Store Kundenfrequenz +3,2 %, deutlich mehr als die 1,8 % des Vorquartals; Kassenbon (abzüglich Treibstoff/Wechselkurs) +3,9 %).
Kanada verzeichnete ein Wachstum von 4,6 % bei Same Store Sales, deutlich langsamer als die 6,2 % des Vorquartals – vermutlich eine Folge der angespannten Handelsgespräche im August zwischen Kanada und den USA. Andere internationale Märkte legten mit 6,2 % etwas zu gegenüber dem Vorquartal (5,9 %).
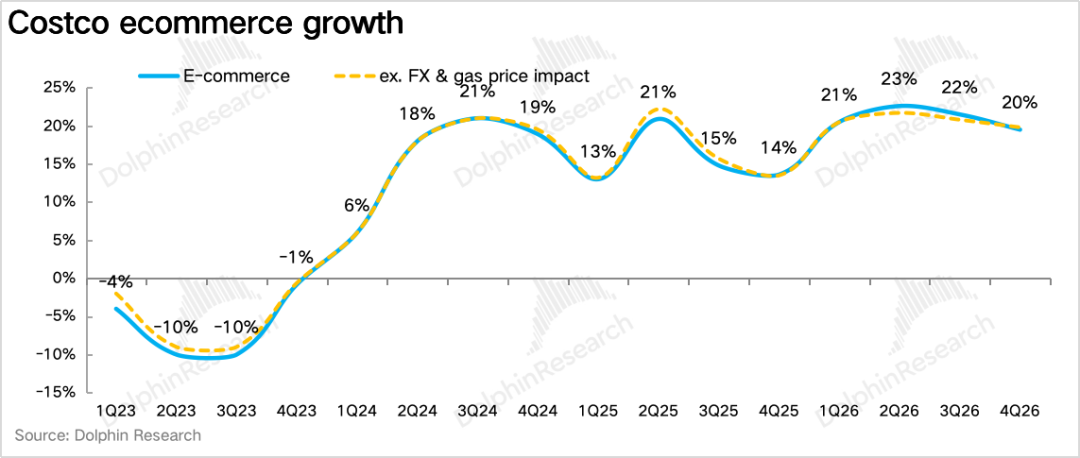
4. Onlinewachstum verlangsamt, bleibt aber deutlich vor stationärem Handel. E-Commerce-Umsatz von Costco stieg im Quartal um 19,5 % gegenüber dem Vorjahr (bereinigt um Wechselkurs 19,8 %), leicht langsamer als das Vorquartalswachstum von 21 %. Website- und App-Traffic stiegen um 30 %.
Bemerkenswert ist, dass im Quartal die Uber Eats Sofortlieferung von 17 Bundesstaaten auf landesweite Abdeckung ausgedehnt und DoorDash komplett eingeführt wurde; laut Management sind die Umsätze durch Drittanbieter-Lieferungen „größtenteils zusätzliche Mengen, haben wenig Einfluss auf das stationäre Lebensmittelsortiment und die Nutzer sind deutlich jünger“. Diese Vertriebserweiterung sollte als potenzieller Umsatztreiber im Auge behalten werden.
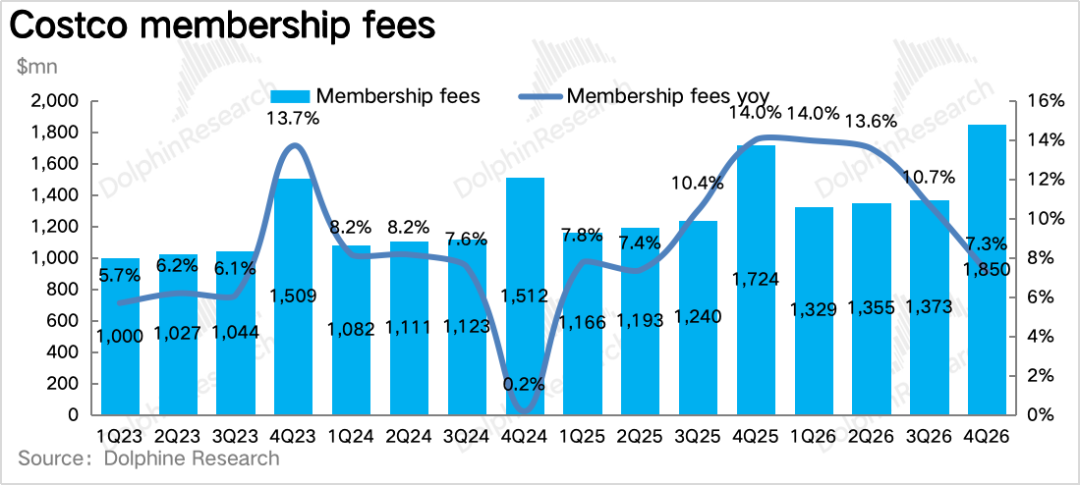
5. Preiserhöhungsbonus läuft aus, Mitgliederpenetration steigt: Mit 1,85 Mrd. US-Dollar Mitgliedsbeiträgen ergibt sich ein Wachstum von 7,3 % gegenüber dem Vorjahr (abzüglich Wechselkurs 7,7 %) – im Vergleich zum Vorquartal (10,7 %) natürlich rückläufig, da dies das letzte Quartal mit Preissteigerungsanteil ist, und dieser weniger als 1 Prozentpunkt beträgt.
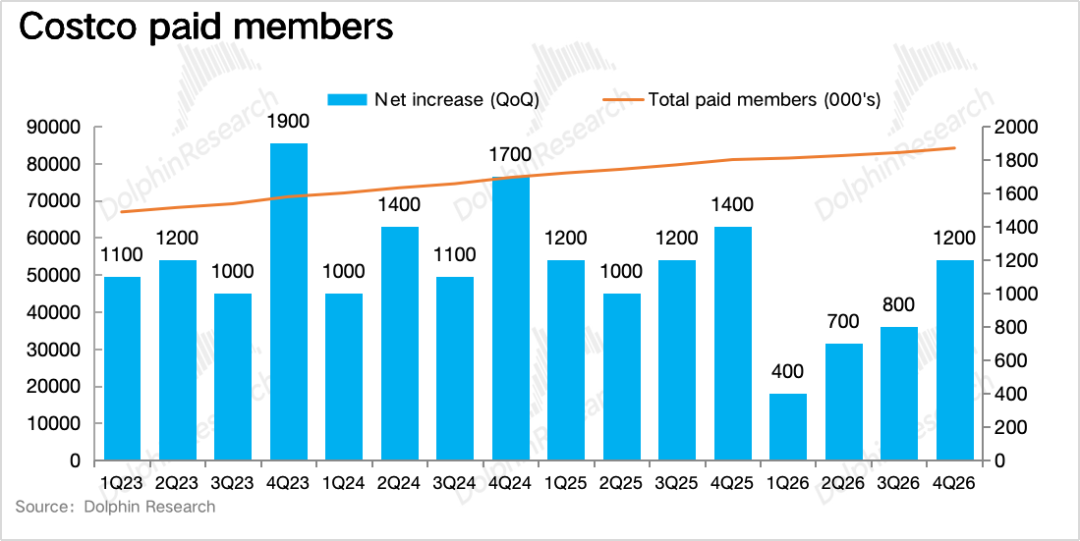
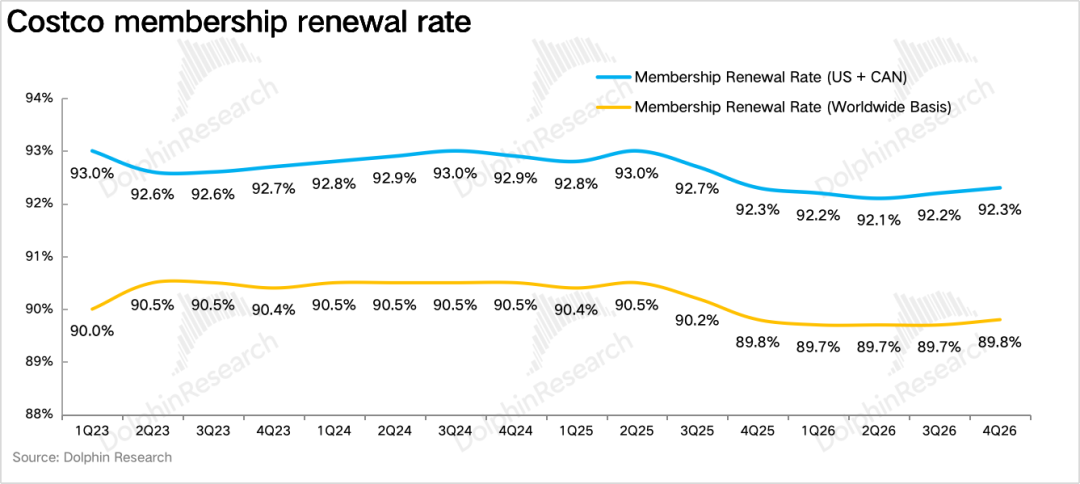
Bei den Mitgliederdaten gab es im Quartal rund 1,2 Millionen neue zahlende Mitglieder, insgesamt 84,1 Millionen – die Steigerung ist deutlich stärker als die 800.000 im Vorquartal (Premium-Mitglieder 42,3 Mio., Penetration bei 75,6 %, neues Rekordhoch). Außerdem steigt die Verlängerungsrate weltweit und in Nordamerika, zum zweiten Mal in Folge verbessert – insgesamt solide Entwicklung.
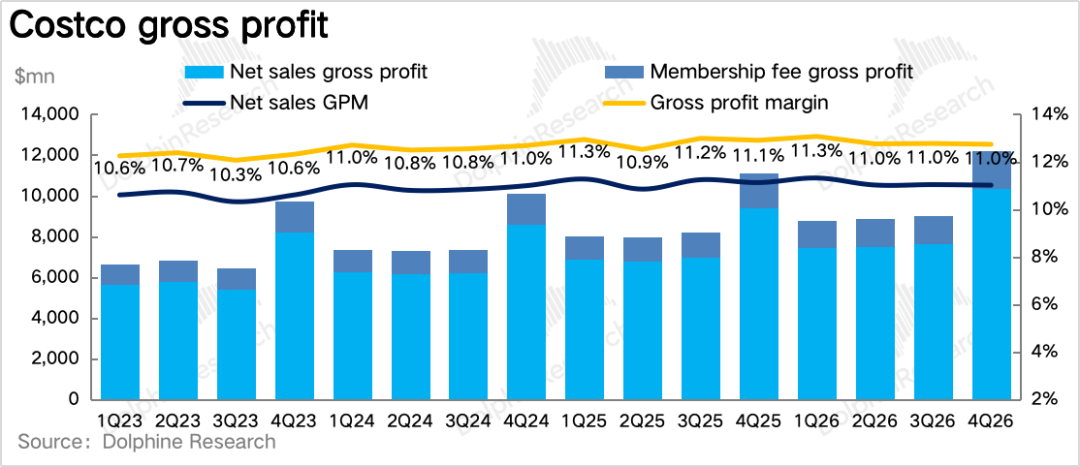
6. Margendruck durch Preisnachlässe aus Zollerstattungen, Gewinnmarge praktisch konstant: Durch die Preisrückgabe aus der Zollerstattung sank die Bruttomarge im Quartal auf 11 %, ein Rückgang um 11 Basispunkte gegenüber dem Vorjahr; bereinigt um Zollerstattung und Rückgabe stieg die Kernproduktbruttomarge um 18 Basispunkte, frische Produkte, Non-Food und Lebensmittelgeschäft verbesserten sich allesamt.
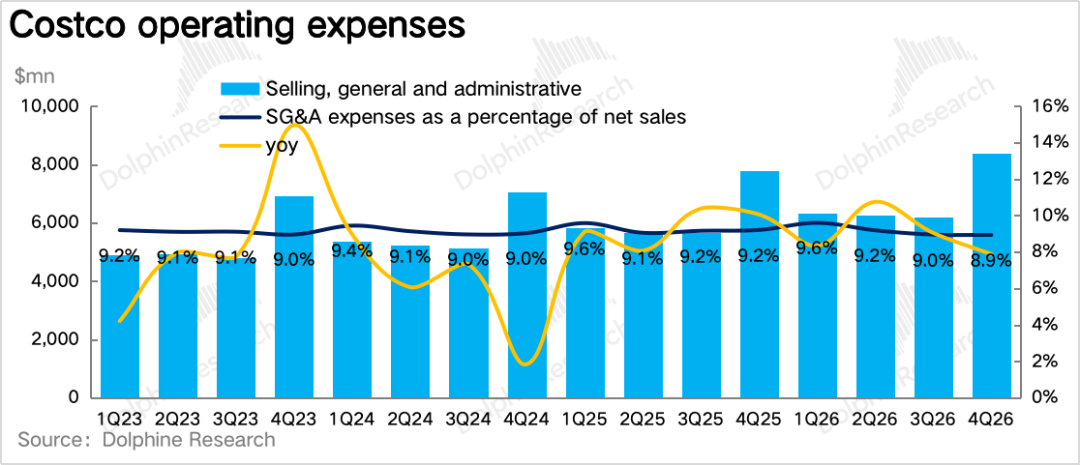
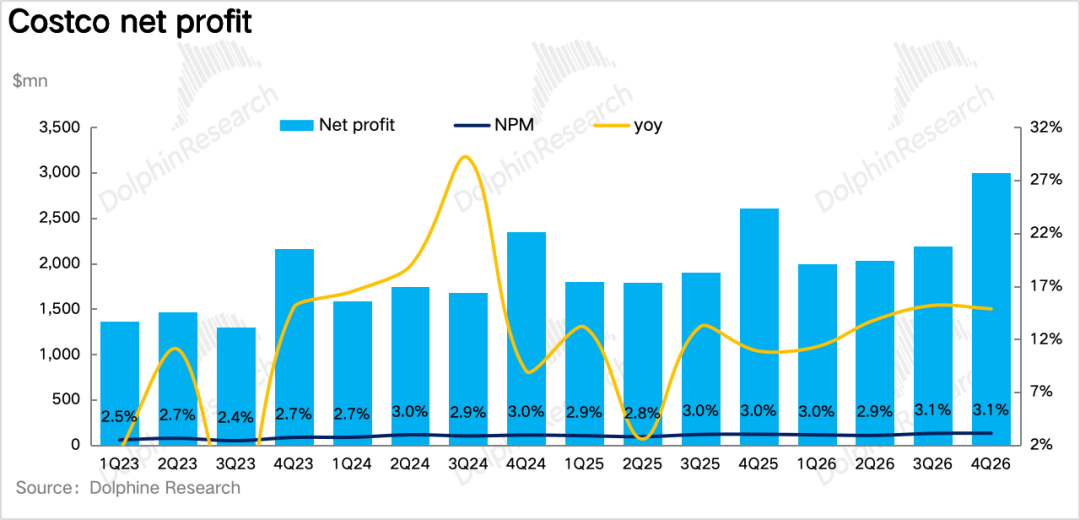
Die Kostenquote sank um 27 Basispunkte gegenüber dem Vorjahr; wird der Effekt des niedrigen Benzinpreises herausgerechnet, sinkt sie nur um 2 Basispunkte, was auf sinkende Marge bei Kosteneinsparungen hindeutet. Am Ende stieg die operative Gewinnmarge um 9 Basispunkte gegenüber dem Vorjahr, nach Bereinigung um Nettoertrag aus Zollerstattung praktisch konstant; Nettogewinn 3,0 Mrd. US-Dollar, ein Plus von 14,9 % gegenüber dem Vorjahr.
Dolphin Research Meinung:
Wie oben bereits angedeutet, präsentiert sich die Bilanz von Costco weiterhin sehr stabil: Der Anstieg der Benzinpreise treibt das nominelle Wachstum, Zollerstattungen werden größtenteils nicht als Gewinn verbucht, Mitgliederzahlen und Verlängerungsraten steigen wieder, die Kernprodukt-Bruttomarge bleibt nach Bereinigung im Aufwärtstrend.
Vergleicht man die Berichte von Costco und Walmart: Costcos flächenbereinigtes Wachstum (ohne Treibstoff/Wechselkurs) bleibt seit einem Jahr stabil im Bereich von 6–7 %, während Walmart im US-Geschäft von 4,6 % im Vorjahr auf 2,6 % gefallen ist – der Abstand ist von 2–3 Prozentpunkten auf fast 5 gewachsen. Hinzu kommt die Aussage des Walmart-Managements, dass der Marktanteilsgewinn hauptsächlich von Haushalten mit höherem Einkommen getrieben wird; das Kernsegment – die Kunden mit niedrigeren bis mittleren Einkommen – schwächelt deutlich.
Bei Costco steigen Kundenfrequenz, Kassenbon und Non-Food-Kategorien gleichzeitig – Non-Food ist die stärkste Kategorie, was zeigt, dass die mittleren und höheren Einkommensschichten weiterhin expandieren und sogar große Anschaffungen tätigen. Das Fazit lautet also: Die Schichtung des US-Konsums verschärft sich – mittlere und höhere Einkommen konsumieren normal, je weiter unten, desto vorsichtiger.
Für Costco selbst ist aus aktueller Sicht zu beobachten, ob die Erholung der Kundenfrequenz auch ohne Benzinstrend anhält (Costcos Benzinpreise sind die günstigsten landesweit, oft Dutzende US-Cent unter der Umgebung).
Außerdem werden etwa zwei Drittel der bereits erhaltenen Zollerstattungen im ersten Halbjahr des FY27 verbucht. Das Unternehmen hat klar kommuniziert, weiterhin den Großteil als Preisnachlässe weiterzugeben, wodurch die Kernproduktbruttomarge im ersten Halbjahr FY27 weiterhin unter Druck bleibt und die ausgewiesene Bruttomarge mit hoher Wahrscheinlichkeit leicht weiter sinken wird.
Nachfolgend die detaillierte Analyse
I. Die gesteigerte Kundenfrequenz ist das positivste Signal
1. Flächenumsatzwachstum noch immer preisgetrieben, Kundenfrequenz steigt jedoch wieder
Der Kernwert für den operativen Erfolg: Overall Same Store Sales stiegen im Quartal um 9,4 % im Jahresvergleich und blieben damit zum zweiten Mal in Folge im hohen einstelligen Bereich. Bereinigt um Treibstoff und Wechselkurs lag das Wachstum bei nur 6,7 %, wie im Vorquartal (6,6 %) konstant – wobei etwa 3 Prozentpunkte des Anstiegs immer noch aus den höheren Benzinpreisen stammen (Benzinabsatz auf Rekordhoch), der Wechselkurs dagegen um etwa 0,3 Prozentpunkte drückte.
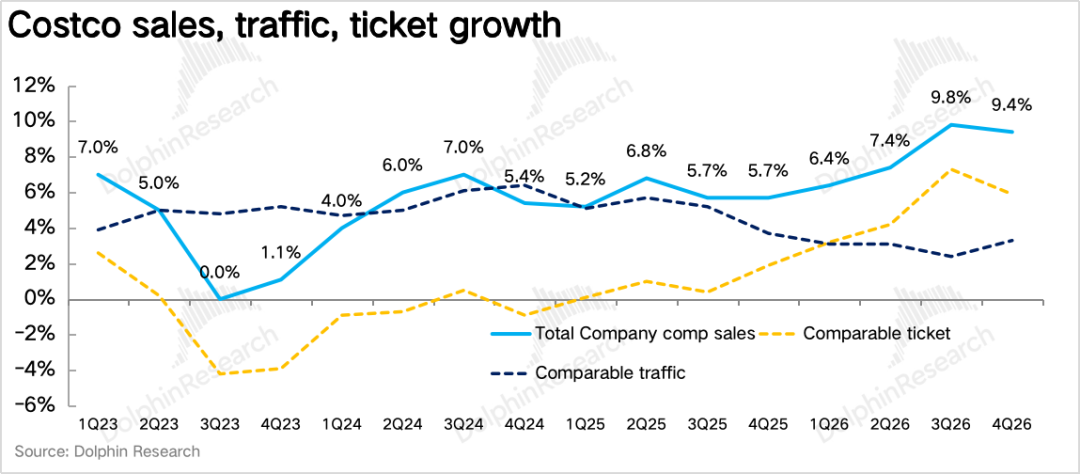
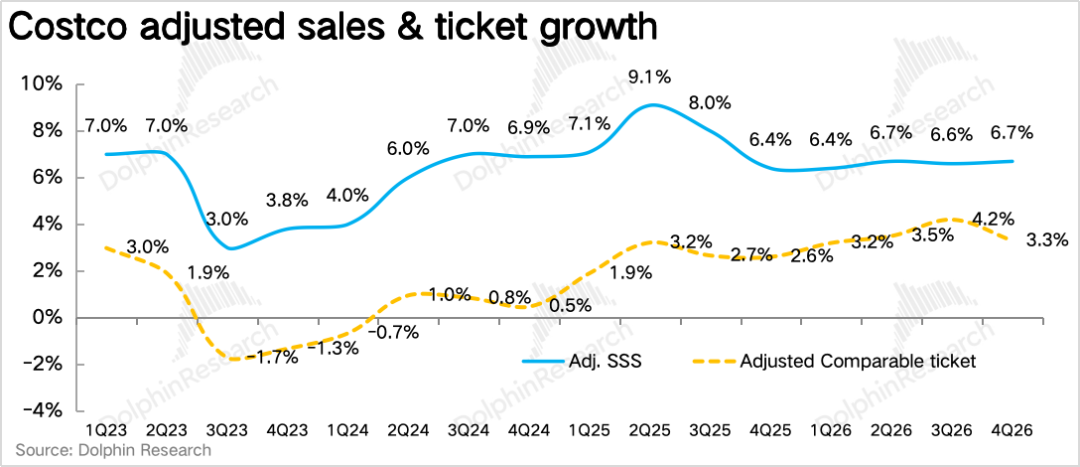
Die Aufteilung zeigt: Die globale Same Store Kundenfrequenz stieg um 3,3 % im Vorjahresvergleich – deutlich mehr als die 2,4 % aus dem Vorquartal und erstmals seit fünf Quartalen beschleunigt; Kassenbon (inklusive Treibstoff/Wechselkurs) +5,9 %, bereinigt +3,3 %, etwas niedriger als im Vorquartal. Dolphin Research glaubt, auch wenn die Erholung im Quartal teilweise durch Benzinpreise getrieben ist, hat sich die Besuchshäufigkeit der US-Mittelschicht bei Costco zumindest nicht weiter verschlechtert – das wichtigste positive Signal dieser Bilanz.
Bei den Kategorien war Non-Food im Quartal die stärkste Kategorie, Goldschmuck, Heimtextilien, Haushaltskleingeräte und Kosmetik führten; Frischware wurde im mittleren einstelligen Bereich gesteigert (eigene Backwaren wuchsen um über 100 %, günstiges Geflügel, Hackfleisch und Premiumsegment wie Prime oder Wagyu ebenfalls im Plus); Lebensmittel leicht bis im mittleren einstelligen Bereich, mit Schwerpunkt auf proteinreiche und ballaststoffreiche Gesundheitsprodukte.
Außerdem bleibt die Inflation im Quartal insgesamt niedrig; bei Non-Food trieb sie Speicherchips und Ölprodukte, in Food wurde Inflation bei Rindfleisch durch Deflation bei Eier und Milch ausgeglichen.
2. USA am stabilsten, internationale Märkte mit ansteigender Penetration
Regional betrachtet: Ohne Wechselkurs und Treibstoff stiegen die US-Same Store Sales um 7,2 % (Vorquartal 6,8 %), weiterhin die stärkste Region; Kanada legte mit 4,6 % deutlich langsamer zu (Vorquartal 6,2 %), hauptsächlich wegen angespannter US-Kanada-Handelsverhandlungen im August.
Andere internationale Märkte verzeichneten ein Wachstum von 6,2 %, praktisch stabil gegenüber dem Vorquartal; Zusammensetzung: Kundenfrequenz +4,5 %, Kassenbon +1,7 % – als einziges Segment weitgehend von Kundenfrequenz getrieben, weil Kundendichte und Filialversorgung noch nicht voll durchdrungen sind.
3. Onlinewachstum leicht abgeschwächt, Sofortlieferungen als neuer Wachstumsbereich
E-Commerce-Umsatz stieg im Quartal um 19,5 %, etwas langsamer als die 21 % im Vorquartal; Apotheke, Heimtextilien, Haushaltskleingeräte, Baumarkt, Heimwaren sind die am schnellsten wachsenden Online-Kategorien, Apothekengeschäft +20 %, zweistelliger Anstieg bei verschreibungspflichtigen Medikamenten.
Außerdem dieses Quartal neu: flächendeckende Sofortlieferungen durch Drittanbieter: Uber Eats landesweit, DoorDash vollständig verfügbar, Instacart deckt weiterhin USA und Kanada ab, Lieferzeiten meist unter 45 Minuten. Das Management sagt, dass diese Umsätze „größtenteils neu sind, kaum Einfluss auf das stationäre Lebensmittelgeschäft haben und die Nutzer deutlich jünger sind“ – Dolphin Research sieht hierin einen Weg für Costco, die jüngere Zielgruppe zu erreichen, ohne das Lagerhaus-Mitglieder-Modell zu verändern.
Zusammengefasst: Warenumsatz im Quartal 93,0 Mrd. US-Dollar, ein Plus von 11,2 % gegenüber dem Vorjahr; Gesamtumsatz 95,72 Mrd. US-Dollar, ein Plus von 11,1 %, leicht über Markterwartung.
II. Preiserhöhungsbonus ausgelaufen, Mitglieder- und Verlängerungsrate steigen wieder
Abo-Geschäft: Mitgliedsbeiträge 1,85 Mrd. US-Dollar, +7,3 % jährlich (bereinigt um Wechselkurs 7,7 %), Wachstum weiter deutlich langsamer als 10,7 % im Vorquartal, aber höher als die Markterwartung (6,3 %). Management stellt klar: dies ist das letzte Quartal mit Preiserhöhungsanteil, der weniger als 1 Prozentpunkt ausmacht, Haupttreiber sind höhere Premium-Mitglieder-Penetration und Basismitglieder-Wachstum.
Bei Betriebsdaten gab es ca. 1,2 Mio. neue zahlende Mitglieder, auf 84,1 Mio. insgesamt, deutlich mehr als die 800.000 im Vorquartal, ein Anstieg von 3,8 % jährlich; Premium-Mitglieder 42,3 Mio., +9,4 % gegenüber Vorjahr, Penetration und Anteil neuer Mitglieder mit Premium-Status auf Rekordhoch.
Die Verlängerungsrate stieg global um 0,1 Prozentpunkte auf 89,8 % und in Nordamerika um 0,1 Prozentpunkte auf 92,3 %, damit zum zweiten Mal in Folge verbessert.
III. Zollerstattungsrabatt belastet Bruttomarge, operative Gewinnmarge stabil
1. Bruttomarge: Bereinigt um Zoll und Treibstoff, Verbesserung bei Kernprodukten
Die Einzelhandelsbruttomarge lag im Quartal bei 11 %, 11 Basispunkte niedriger als im Vorjahr; bereinigt um Benzin (mehr niedrige Benzinmarge) tatsächlich ein Anstieg um 20 Basispunkte. Bruttomarge für Kernprodukte sank um 32 Basispunkte (abzüglich Benzin -9 Basispunkte), vor allem wegen Rückgabe aus Zollerstattung – im Quartal wurden 184 Mio. US-Dollar Erstattungen verbucht (174 Mio. Zoll + 10 Mio. Zins), etwa die Hälfte wurde bereits in Form von Preisnachlässen weitergegeben, Kirkland-Produkte wie Walnüsse, Kaffeebohnen, schwarzer Pfeffer wurden um 10–30 % günstiger.
Bereinigt um Zoll und Preisnachlässe stieg die Kernprodukt-Bruttomarge um 18 Basispunkte; Frischware, Non-Food, Lebensmittelmärkte verbesserten sich allesamt, treibend waren Effizienzgewinne in der Lieferkette und höhere Arbeitsproduktivität in Fleisch, Backwaren und Fertiggerichten.
2. Margen für Kosteneinsparungen schrumpfen, Gewinnmarge stabil
Kostenquote im Quartal 8,9 %, 27 Basispunkte niedriger als im Vorjahr; abzüglich des verdünnenden Effekts niedriger Benzinpreise nur 2 Basispunkte niedriger – das zeigt, dass der Margenspielraum für Kostensenkungen kleiner wird. Am Ende stieg die operative Gewinnmarge um 9 Basispunkte im Jahresvergleich; bereinigt um Nettoertrag aus Zoll praktisch unverändert, Nettogewinn 3,0 Mrd. US-Dollar, +14,9 %.
- ENDE -
Ein Artikel mit Mühe – ein kleines „Teilen“ würde mir Energie geben~
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Dell-Führungskraft: „Agenten-KI“ ist diesmal anders – Schlüsselkomponenten (hauptsächlich Speicher und HDD) könnten über fünf Jahre knapp bleiben.
Jeff Clarke, Chief Operating Officer von Dell Technologies, sagte, dass Agenten-KI durch die Übernahme von mehr Arbeitsaufgaben den Bedarf an Rechenleistung und Speicher kontinuierlich steigert und dadurch den aktuellen KI-Infrastrukturzyklus von herkömmlichen Hardware-Erneuerungszyklen unterscheidet. Bis 2030 wird erwartet, dass die Rechenleistung von Rechenzentren um 200 Gigawatt zunimmt, die Menge der generierten Inferenz-Tokens um das 87-fache wächst und der Bedarf an Infrastruktur weiterhin expandiert.
Morgan Stanley unterstützt Meta (META.US): Die Muse-Ökologie wird weiterhin erweitert, VR-Brillen könnten 2027 zu einem neuen Wachstumspunkt werden
Morgan Stanley behält das Rating "Übergewichten" für Meta bei, mit einem Kursziel von 775 US-Dollar, und führt sie weiterhin als bevorzugte Aktie.
Meta (META.US) steigt im September um 36 %: Muse bestätigt die KI-Strategie, Marktkapitalisierung zielt auf 2 Billionen US-Dollar ab
Die Meta-Aktie steht kurz davor, ihre beste Monatsperformance seit Juli 2013 zu erzielen und benötigt nur noch etwa einen Anstieg von 1%, um dem 2-Billionen-Dollar-Marktkapitalisierungsclub beizutreten.
Krypto-Preise
Mehr


