
Das PCE überrascht mit Schwäche, doch warum ist der Markt nicht so begeistert?

Huitong Network, 30. September—— PCE verfehlt die Erwartungen, ADP übertrifft sie – auf den ersten Blick ein widersprüchliches Bild von "heißem Arbeitsmarkt, abnehmender Nachfrage".
PCE verfehlt die Erwartungen, ADP übertrifft sie – auf den ersten Blick ein widersprüchliches Bild von "heißem Arbeitsmarkt, abnehmender Nachfrage".
Doch das "unerwartete" Ergebnis ist eigentlich keineswegs überraschend——
Der Markt ist nicht träge, sondern hat das "Lineal" erkannt, das ausgewechselt wurde–– daher sorgt das überraschend schwache PCE nicht für große Euphorie am Markt.
Daten veröffentlicht: Eine unerwartete Abkühlung mit statistischer Prägung
Gesamt-PCE stieg im Jahresvergleich um 3,4%, der Kern-PCE um 3,0% – beide Werte liegen unter den Markterwartungen von 3,7% bzw. 3,3% und unter den vorherigen Zahlen; im Monatsvergleich verzeichneten Gesamt und Kern jeweils 0,3% bzw. 0,2% – ebenfalls moderat.
Obwohl die neuesten Werte seit Juli von 3,7% zurückgegangen sind, liegen sie seit mehr als fünf Jahren deutlich über dem 2%-Ziel der Fed.
Die Überraschung birgt eine Feinheit – die Abkühlung rührt nicht nur vom Nachfragerückgang, sondern trägt einen deutlich statistischen Stempel: Die Trump-Regierung hat die Kernmessmethode überarbeitet, die Verwaltungskosten von Investmentportfolios werden nicht mehr anhand der Finanzvermögenspreise, sondern nach Arbeitsstunden und Stundenlohn gemessen, wodurch der Anstieg der Aktienmärkte die Inflation systematisch weniger beeinflusst.
Mit anderen Worten: Diese Abkühlung wurde zum Teil durch die "statistische Methodik" geglättet, der Markt kann sie nicht einfach als reinen Taubenschein werten.
Zwei Seiten der Daten: Selbstberuhigte Inflation und Arbeitsmarktrobustheit
Ebenso bemerkenswert sind die Aussagen des Präsidenten der New York Fed, Williams.
Er gab selten ein vergleichsweise präzises Signal und meinte, dass sich einige Inflationsdrucke selbst zurückbilden: Die Wohnkosten als Hauptausgaben der privaten Haushalte haben sich deutlich verlangsamt, der Arbeitsmarkt bleibt stabil und Lohnsteigerungen wurden nicht auf die Verbraucherpreise übertragen – all das liefert einen weiteren, fundamentalen und nicht rein statistischen Grund für eine "keine weitere Zinserhöhung".
Die Arbeitsmarktdaten malen auf der anderen Seite ein interessantes Bild.
Der ADP-Bericht zeigt, dass das private Sektor im September 90.000 neue Arbeitsplätze geschaffen hat, mehr als die erwarteten 70.000, und auch die Augustzahlen wurden nach oben korrigiert. Der Arbeitsmarkt zeigt unter den Bedingungen hoher Energiepreise und steigender Zinsen widerstandsfähige Stabilität, was bedeutet, dass das Inflationsrückgang nicht auf Kosten eines Zusammenbruchs der Beschäftigung erfolgt.
Wenn "nachlassende Inflation" und "robuste Beschäftigung" gleichzeitig gelten, muss die Fed nicht mehr schmerzhaft zwischen beiden wählen – sie erhält mehr Spielraum für eine "Abwartehaltung".
Policy-Balance: Kommunikationsprobleme und das Oktoberrätsel
Die präzisen Aussagen von Williams sind gerade deshalb wichtig, weil sich das Kommunikationsumfeld der Fed stark verändert hat.
Der aktuelle Präsident Walsh hat die von seinen Vorgängern üblicherweise angewandte "verbale Guidance" – also die Erwartungen vor der Sitzung durch verbale Andeutungen zu formen – abgeschafft. Diese Methode birgt Risiken: Sobald der Markt auf Aktionen wettet, die die Offiziellen gar nicht beabsichtigen, muss die Fed zwischen "Investoren erschrecken" und "eine eigentlich nicht notwendige Zinserhöhung vollziehen" wählen. Williams’ Statements helfen der Zentralbank, dieses Dilemma zu umgehen.
Die Policy-Balance kippt daraufhin leise; die Markterwartung für eine Zinserhöhung um 25 Basispunkte am 28. Oktober sank von etwa 66% am Dienstagmorgen auf rund 45%, die Erwartung für weitere 50 Basispunkte bis Jahresende fiel von 55% vor einer Woche auf etwa 35%.
Nur sechs Tage vor den Halbzeitwahlen wirkt eine nicht dringende Zinserhöhung noch unangenehmer.
Dennoch sind die Signale für eine taubenhafte Haltung nicht eindeutig – die Fed-Direktoren Barr und Cook, deren Positionen Williams ähnlich sind, sagen, dass "weitere Anpassungen weiterhin wahrscheinlich notwendig sind", aber beide vermeiden absichtlich einen Zeitrahmen.
Zum Zeitpunkt der Sitzung im Oktober werden die Offiziellen den Beschäftigungsbericht für September (Freitag) und die zwei Wochen später veröffentlichten Inflationsdaten in der Hand haben – erst dann werden die Wahrscheinlichkeiten klar verteilt sein.
Markt und Handel: Geduld auf dem 19-Jahreshoch und Fazit
Zurück zum Markt: Der unter den Erwartungen liegende Kern-PCE verschafft den langfristigen Renditen, die schon lange auf hohem Niveau verharren, eine kurze Verschnaufpause.
In den letzten Wochen sind die langfristigen Zinsen stetig auf das höchste Niveau seit 19 Jahren gestiegen – die 10-jährige US-Staatsanleiherendite stieg am Dienstag auf 5,25%, deutlich höher als die 5% bei der Fed-Zinserhöhung am 16. September.
Wenn die Renditen auf hohem Niveau bleiben, bremst das das Kreditaufnahme- und Ausgabeverhalten von Unternehmen und Haushalten weiter. Kurzfristig könnte die abgekühlte Inflation US-Staatsanleihen und Gold vorübergehend stabilisieren, aber auf klare Richtungswetten sollte man nicht voreilig setzen.
Mit der Methodik-Komponente der Inflation, der Arbeitsmarktwiderstandsfähigkeit und der vorsichtigen Kommunikation und Politikgestaltung der Führungsriege sollte man den aktuellen Rückgang nicht linear als einen tiefen Schwenk zur Taubenhaltung extrapolieren.
Geduld ist wertvoller als Richtung; Daten sind verlässlicher als Emotionen.
Vor dem Non-Farm-Bericht am Freitag werden die Renditen wahrscheinlich weiterhin auf hohem Niveau schwanken – ein rationaler Handelnde bleibt flexibel statt sich vorschnell festzulegen, bewahrt Klarheit im Unklaren und handelt entschlossen, sobald die Gewissheit da ist.
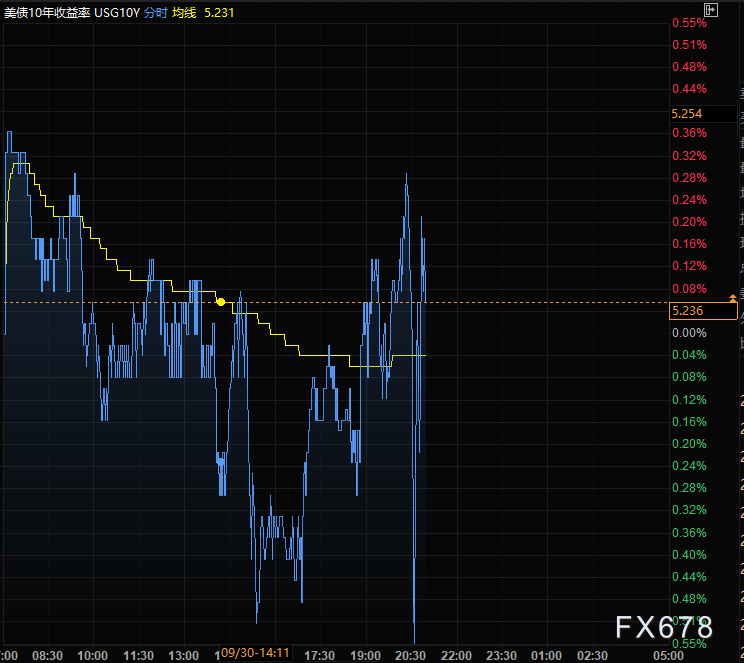
(Zeitdiagramm der Rendite der 10-jährigen US-Staatsanleihe, Quelle: EasyExchange)
Ost-Zeit 21:00 Uhr, die 10-jährige US-Staatsanleiherendite liegt derzeit bei 5,244%.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Delta Air Lines (DAL.US) Finanzbericht enthüllt „Energie verschlingt Gewinne“ der Luftfahrtbranche! Q3 Umsatz erreicht Rekordhöhe, aber hohe Ölpreise drücken die Gewinnperspektiven
Die angepassten Treibstoffausgaben von Delta Air Lines sind im dritten Quartal im Vergleich zum Vorjahr um 62 % gestiegen, während die bereinigte operative Gewinnmarge von 11,1 % auf 9,4 % gesunken ist. Entsprechend zeigt dieses Ergebnis- und Ausblicksdokument die Widerstandsfähigkeit dieses Luftfahrtgiganten unter hohen Ölpreisen, deutet jedoch noch nicht auf eine erneute Ausweitung der Gewinnmarge hin.
Morgan Stanley bleibt bei SpaceX optimistisch: Das Potenzial von “Tera’Merica” wird unterschätzt, Unternehmens-KI und Ausbau der Rechenleistung eröffnen Wachstumsmöglichkeiten
Morgan Stanley ist der Ansicht, dass sich das Wachstumspotenzial von SpaceX von Raumfahrt und Satellitenkommunikation auf Unternehmens-KI und Rechenleistungsinfrastruktur ausdehnt. Der Wiederaufbau der fortschrittlichen US-amerikanischen Fertigungsindustrie könnte zudem größere langfristige Perspektiven eröffnen. Die Kommerzialisierung von Unternehmens-KI und die Ausweitung der Rechenleistung bieten eine unmittelbare Wachstumstütze, während die von „Tera’Merica“ repräsentierten Fertigungschancen dem Unternehmen zusätzliches langfristiges Wachstumspotenzial verschaffen.
Delta Air Lines senkt Gewinnprognose, da die Treibstoffkosten stärker steigen als die Ticketpreise
Delta Air Lines senkt aufgrund eines um 6 Milliarden US-Dollar gestiegenen Treibstoffpreises die Jahresgewinnprognose – Deutliche Ticketpreiserhöhungen belasten die Zahlungsbereitschaft der Passagiere – Raffineriegeschäft soll 700 Millionen US-Dollar Gewinn erwirtschaften und Treibstoffpreisschocks abfedern Rajesh Kumar Singh, Reuters, Chicago, 9. Oktober – Delta Air Lines (DAL.N) hat am Freitag den mittleren Wert ihrer Jahresgewinnprognose um nahezu ein Viertel gesenkt. Grund ist, dass gestiegene Treibstoffkosten den positiven Effekt der starken Reiselust und höheren Ticketpreise ausgleichen. Diese Korrektur unterstreicht die wachsenden Herausforderungen für US-Fluggesellschaften: Es bleibt fraglich, ob Passagiere weitere Ticketerhöhungen akzeptieren, sollte der Treibstoffpreis hoch bleiben. Die Airlines haben ihre Preise dieses Jahr bereits stark angehoben, Analysten warnen, weitere Steigerungen könnten die Konsumfreudigkeit der Passagiere auf die Probe stellen. Die in Atlanta ansässige Fluggesellschaft erwartet, dass ihre jährlichen Treibstoffausgaben im Vergleich zum Vorjahr um rund 6 Milliarden US-Dollar steigen. Im dritten Quartal kletterte der Treibstoffaufwand um 62 % auf 4,1 Milliarden US-Dollar und lag damit über 500 Millionen US-Dollar höher als noch im Juli prognostiziert. Auf die Frage nach den Gründen für die Prognosesenkung erklärte Finanzvorstand Erik Snell: „Das ist ein reines Treibstoffproblem,“ und wies darauf hin, dass die Preise für Rohöl und raffinierten Flugtreibstoff seit Sommer gestiegen seien. Delta erwartet nun einen bereinigten Jahresgewinn je Aktie von 5,10 bis 5,60 US-Dollar, nach einer Juli-Prognose von 6,50 bis 7,50 US-Dollar. Laut Daten der London Stock Exchange Group (LSEG) liegt der neue Median von 5,35 US-Dollar unter dem Analystendurchschnitt von 5,46 US-Dollar. Für das Jahr 2026 prognostiziert Delta einen bereinigten Vorsteuergewinn von 4,5 Milliarden US-Dollar. Ebenso meldet LSEG einen bereinigten Gewinn pro Aktie von 1,72 US-Dollar für das dritte Quartal – etwas weniger als der Analystendurchschnitt von 1,76 US-Dollar. Die bereinigte operative Marge fiel von 11,1 % auf 9,4 %. Als erstes der großen US-Luftfahrtunternehmen legte Delta Air Lines Quartalszahlen vor, während United Airlines (UAL.O), American Airlines (AAL.O) und Southwest Airlines (LUV.N) später im Monat berichten werden. Ticketpreiserhöhungen Nach Angaben des US Bureau of Transportation Statistics gaben US-Fluggesellschaften in den ersten acht Monaten 2026 rund 42,9 Milliarden US-Dollar für Treibstoff aus, ein Plus von fast 13,2 Milliarden US-Dollar im Vergleich zum Vorjahreszeitraum, obwohl der Treibstoffverbrauch leicht zurückging. Starke Nachfrage und begrenztes Sitzplatzwachstum erlaubten es den Airlines, gestiegene Treibstoffkosten an Passagiere weiterzugeben. Laut Verbraucherpreisindex stiegen die Ticketpreise in den USA in den fünf Monaten bis August durchschnittlich um etwa 25 % gegenüber dem Vorjahr. https://www.reuters.com/graphics/USA-AIRLINES/FUEL/lbpgdnbzwvq/chart.png Da die Treibstoffpreise weiterhin hoch sind und die Kapazitätsausweitung der Branche im vierten Quartal gegenüber dem dritten weiter beschleunigen wird, beobachten Analysten genau, ob Unternehmen wie Delta Air Lines Ticketpreise weiter anheben können, ohne die Nachfrage zu dämpfen. Laut Analysten der Deutschen Bank wird der Anteil der durch Einnahmenmaßnahmen kompensierten Treibstoffkosten im vierten Quartal sinken und erst Anfang 2027 vollständig aufgeholt sein. Delta Air Lines berichtet, dass die Nachfrage weiterhin stark ist. Snell zufolge liegt die Buchungsrate für das vierte Quartal bereits bei nahezu 60 %, und der Umsatz soll gegenüber dem Vorjahr um rund 20 % steigen. Nach LSEG-Daten erwartet das Unternehmen für das vierte Quartal einen bereinigten Gewinn je Aktie von 1,15 bis 1,65 US-Dollar, wobei der Mittelwert von 1,40 US-Dollar ungefähr dem Analystendurchschnitt von 1,39 US-Dollar entspricht. Vorteil Raffinerie Delta Air Lines hat im Vergleich zu anderen US-Fluggesellschaften einen Vorteil: Sie besitzt eine Raffinerie (Monroe) bei Philadelphia, die laut Snell dieses Jahr 700 Millionen US-Dollar Gewinn abwerfen soll. „Wir verfügen über eine Raffinerie und damit über eine Art Absicherung gegen hohe Treibstoffpreise – zumindest teilweise. Kein anderes Unternehmen hat diese Möglichkeit“, sagte er. Die 2012 erworbene Monroe-Raffinerie verarbeitet Rohöl zu Flugtreibstoff und anderen Produkten. Delta zahlt zwar an die eigene Flugsparte Marktpreise für Treibstoff, die Raffineriegewinne verbleiben jedoch im Unternehmen. Wenn sich die Schere zwischen Rohöl- und Endproduktpreisen öffnet, senkt das die Kostendrücke der Airlines beim Treibstoffbezug, doch diese Absicherung hängt von der Raffineriemarge ab, und bei sinkender Marge kann die Raffinerie auch Verluste machen. Allerdings kann diese Raffinerie die Belastung durch steigende Treibstoffpreise nur teilweise abfedern. Selbst wenn die Raffinerie einen Gewi
Krypto-Preise
Mehr


