
Obwohl die Inflationsdaten besser als erwartet ausfielen, steigen die Renditen von US-Staatsanleihen weiter – die Wall Street vermutet „Japan als treibende Kraft im Hintergrund“

Die Verkaufswelle bei US-Staatsanleihen hält an, der Markt richtet seinen Blick auf Japan. Trotz überraschend schwacher Inflationsdaten stieg die Rendite für zehnjährige US-Staatsanleihen auf ein jahrzehntelanges Hoch von 5,28 %; Analysten an der Wall Street diskutieren heftig darüber, wie Japan diese globale Unruhe am Anleihemarkt tatsächlich antreibt.
Am Donnerstag setzte die Rendite der US-Staatsanleihen ihren Anstieg fort, obwohl die Kern-PCE-Daten unter den Erwartungen lagen, und die Erwartung, „eine abkühlende Inflation würde den Verkaufsdruck mildern“, erfüllte sich nicht. Yardeni Research und die Deutsche Bank richten ihren Fokus auf Japan, unterscheiden sich aber grundlegend in der Beurteilung des Übertragungsmechanismus – ersterer sieht das Schließen von Yen-Carry-Trades als Hauptursache, letzterer betrachtet vielmehr den Anstieg der japanischen Staatsanleihen (JGB)-Renditen als entscheidenden Faktor.
Kern der Debatte ist die Frage: Wann endet die Verkaufswelle bei US-Staatsanleihen – dies könnte davon abhängen, ob Japan seinen eigenen Anleihemarkt stabilisiert. Laut neuestem Bericht von Goldman Sachs belaufen sich die Netto-Short-Positionen von CTA-Trendfolge-Fonds am globalen Anleihemarkt (gemessen in DV01) bereits auf -170 Mrd. US-Dollar und wachsen weiter, was bedeutet, dass die pessimistische Stimmung am Markt neue Rekordwerte erreicht hat.
Zwei Interpretationen: Carry-Trade-Abwicklung oder Neupreisung der Zinsen?
Ed Yardeni, Präsident und Chef-Anlagestratege von Yardeni Research, erläutert in seinem Bericht, dass Investoren, die Yen als Finanzierungsmittel für Carry-Trades nutzen, möglicherweise die Verkäufe globaler Anleihen verstärken. Er argumentiert: Mit den Rateerhöhungen der Bank of Japan (BOJ) würden Carry-Trader gezwungen, die mit billigem Yen aufgenommenen Kredite in verschiedenen Staatsanleihen abzubauen und zu verkaufen, „dieses Geschäft ermöglichte es vielen Regierungen, Haushaltsdefizite zu finanzieren, ohne die Anleiherenditen zu erhöhen – jetzt ist es Zeit, zurückzuzahlen.“
Ed Yardeni weist zudem darauf hin, dass während die Notenbanken – allen voran die BOJ – die Kreditkosten auf ein extrem niedriges Niveau drückten, die Staaten enorme Schulden anhäuften. Er bezeichnet die momentane Situation als „Rache der Bond Vigilantes“, ein Konzept, das er selbst in den 1980er Jahren einführte und popularisierte.
Shoki Omori, Chief Japanese Fixed Income Strategist der Deutschen Bank, stellt diese Logik jedoch in Frage. Er argumentiert, dass das Abwickeln von Carry-Trades zu einer Yen-Aufwertung führen würde und typische Marktspuren hinterließe: sprunghafter Yen-Anstieg, Zusammenbruch spekulativer Yen-Shorts, Aktien kursen fallen und US-Staatsanleihen steigen aus Sicherheitsgründen. „Doch aktuell sehen wir genau das Gegenteil“, sagt er, „Anleihen und Yen fallen gemeinsam – das signalisiert eine Neupreisung der Inflation und Zinsen, nicht einen Deleveraging-Prozess.“
Auch die Kapitalflussdaten stützen diese Interpretation. Die wöchentlichen Daten des japanischen Finanzministeriums zeigen: In den zwei Wochen bis zum 12. September waren japanische Anleger Netto-Käufer ausländischer Langfrist-Anleihen (in der Woche vom 6. bis 12. September wurden 1,1 Billionen Yen erworben), nachdem sie in der zweiten Augusthälfte zuvor netto 2,8 Billionen Yen verkauft hatten; gleichzeitig kauften ausländische Anleger vier Wochen in Folge japanische Langfrist-Anleihen, allein in der Woche zum 12. September wurden 2,2 Billionen Yen gekauft. Shoki Omori liest dies als „Zufluss von ausländischem Kapital in JGB und erneute Abflüsse von japanischem Kapital“, was dem Argument des Kapitalrückflusses nach Japan widerspricht.
Konsens trotz Meinungsverschiedenheit: Das Problem liegt beim japanischen Anleihemarkt
Trotz Meinungsverschiedenheit über den Transmissionsmechanismus sind sich beide Analysten einig: Der Ursprung der Verkaufswelle bei US-Staatsanleihen liegt in Japan, insbesondere im instabilen japanischen Anleihemarkt.
Goldman Sachs-Strategin Isabella Rosenberg schreibt im aktuellen Bericht „Welches fiskalische Risiko signalisieren die japanischen Zinsdifferenzen?“: Seit Mai haben sich die Swaps-Spreads japanischer Staatsanleihen mit steigenden Renditen entlang der gesamten Zinskurve ausgeweitet. Sie erkennt, dass JGB im Vergleich zu Swaps besser abschneiden als erwartet – sprich, die Swap-Renditen steigen stärker als die Anleiherenditen –, sodass das Argument „Verkäufe werden durch Angebot und Nachfrage-Ausfälle bei JGB ausgelöst“ nicht schlüssig erscheint, was im Gegensatz zu den Entwicklungen nach Aufhebung der Yield Curve Control (YCC) steht.
Goldman Sachs betrachtet die relative Stärke der JGB als Ergebnis mehrerer Faktoren: niedrigeres Emissionsvolumen am langen Ende, optimistische Markterwartungen bezüglich inländischer Nachfrage (insbesondere die Entwicklung bei GPIF und NISA) und die marginale Entspannung des Angebotsdrucks auf Langfristzinsen durch geldpolitische Maßnahmen in Japan, den USA, Großbritannien und anderen Volkswirtschaften.
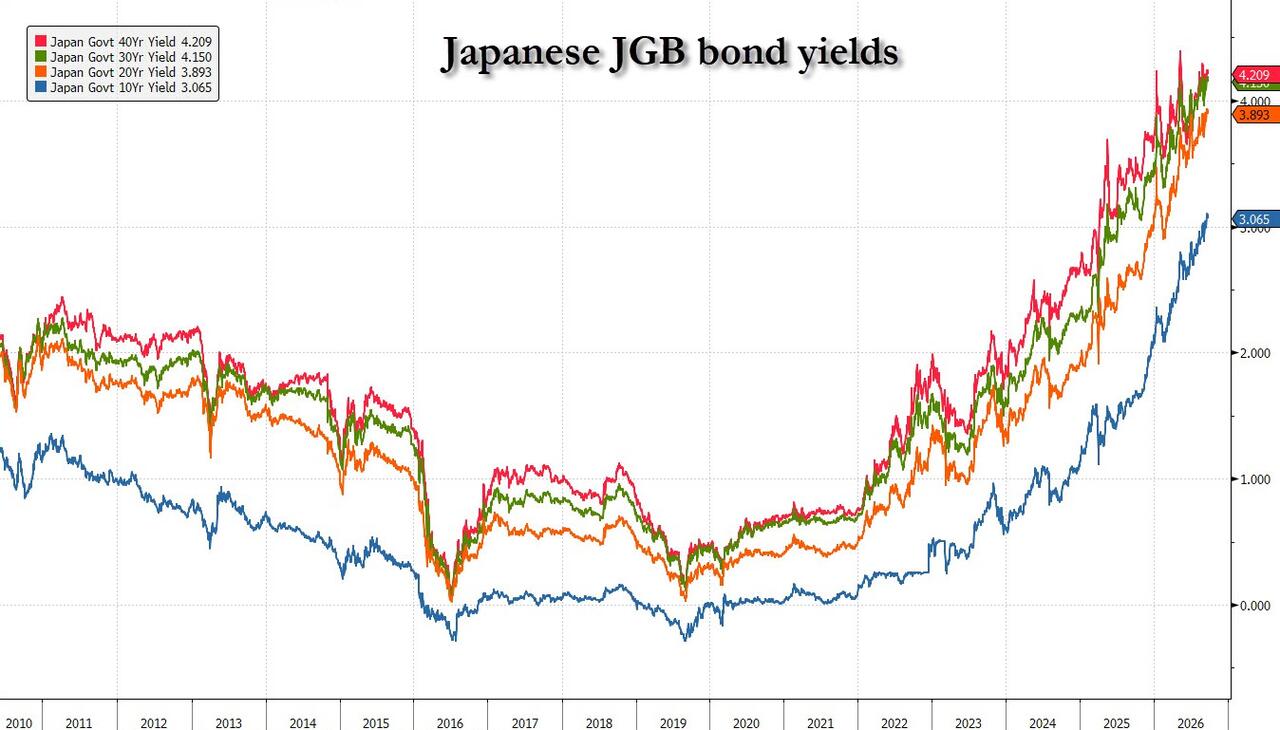
Goldman Sachs warnt jedoch zugleich: Mittelfristig dürfte der Swap-Spreads zurück auf ein engeres Niveau gehen, da im nächsten Jahr mehr JGB emittiert werden und die BOJ weiterhin ihre Bilanz verkleinert. Mit anderen Worten: Bleibt der japanische Anleihemarkt instabil, wird sich der Verkaufsdruck auf US-Staatsanleihen kaum nachhaltig verringern; derzeit bewegen sich die meisten langfristigen JGB-Renditen ohnehin auf historischen Höchstständen.
Politische Einschränkungen erschweren Interventionen der BOJ
Besonders beunruhigend für die Märkte sind die politischen Spielräume der Bank of Japan.
Die neue Premierministerin Sanae Takaichi äußerte Unmut gegenüber den jüngsten Zinserhöhungen und plant, mehrere BOJ-Mitglieder durch eher taubenorientierte Personen zu ersetzen, was bedeutet, dass die BOJ politisch wenig Motivation hat, die Geldpolitik weiter zu straffen.
Vor diesem Hintergrund sind die zehnjährigen JGB-Renditen auf ein selten erreichtes Allzeithoch gestiegen, der Markt ist offenbar überzeugt, dass die Zinserhöhungen der BOJ nicht ausreichen, um Japans persistierende Inflation einzudämmen. Auch die jüngste hohe Aufmerksamkeit von Finanzminister Besent gegenüber der Lage in Japan unterstreicht den weitreichenden Einfluss des japanischen Anleihemarkts auf die Entwicklung bei US-Staatsanleihen.
Aktuell belaufen sich die Netto-Short-Positionen von CTA-Trendfolge-Fonds am globalen Anleihemarkt auf -170 Mrd. US-Dollar und wachsen von Woche zu Woche weiter, was zeigt, dass die pessimistische Wette auf globalen Anleihemärkten einen historischen Höhepunkt erreicht hat. Goldman Sachs weist jedoch darauf hin, dass bei deflationären Anzeichen oder einer deutlichen Abschwächung der Wirtschaft die Short-Positionen bei US-Staatsanleihen und JGB zu den spektakulärsten Short Squeeze-Bewegungen der Geschichte führen könnten.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
CDS steigen kollektiv rasant, „SpaceX & Co.“ leihen weiterhin verrückt Geld! Wie lange kann der KI-Schuldentrend noch anhalten?
Eine Welle von Schulden im Bereich der KI-Infrastruktur verändert mit beispielloser Geschwindigkeit das globale Kreditgefüge. Im Technologiesektor haben die Schulden in den ersten neun Monaten dieses Jahres bereits 500 Milliarden US-Dollar erreicht. Gleichzeitig schlagen die Alarmglocken am CDS-Markt, die Renditen US-amerikanischer Staatsanleihen steigen auf 5,3 % und erreichen damit ein über zwanzig Jahre altes Rekordhoch. Dalio bezeichnet dies als eine "klassische Blase, die durch Zinssätze platzen wird."
Steht eine große Umkehr bei Aktien- und Anleihenallokation bevor? Bank of America sendet seltenes Signal: Anleihen konkurrieren erstmals seit Jahrzehnten mit Aktien um Kapital, S&P-Rendite könnte in den nächsten zehn Jahren unter 5% liegen.
Savita Subramanian, die Leiterin für US-Aktien und quantitative Strategien bei Bank of America, äußerte am Mittwoch in einem Interview, dass der Anleihemarkt wieder attraktiv wird und zum ersten Mal seit Jahrzehnten ein echter Konkurrent für den Aktienmarkt ist.

Verwenden Sie nicht mehr den Verbraucherzyklus, um Micron (MU.US) zu betrachten! KI verändert die NAND-Logik, Enterprise-SSD hat die Preisgestaltung übernommen.
Eudaemon Research hatte zuvor eingeschätzt, dass im Geschäftsmodell von Micron DRAM widerstandsfähiger ist als NAND und dass sich die Preise und die Nachfrage nach NAND schnell normalisieren würden. Doch die neuesten Q4-Daten von Micron veranlassen sie zu einer Korrektur dieser Einschätzung: NAND ist kein homogener Markt mehr, da sich Angebot, Nachfrage und Preisbildung von Consumer-NAND und Enterprise-SSD für Rechenzentren deutlich auseinander entwickeln.
Das Kursziel von Micron wurde von Investmentbanken deutlich angehoben, maximal 3000 US-Dollar.
DA Davidson hat das Kursziel für Micron auf 3.000 US-Dollar angehoben, was ein Aufwärtspotenzial von 176 % gegenüber dem aktuellen Aktienkurs impliziert. Die Kernthese lautet: Der von KI getriebene Superzyklus im Speicherbereich wird bis 2028 andauern, wobei die Versorgungslücke sich weiter vergrößert. Der entscheidende Faktor ist dabei der "Austausch" auf der Nachfrageseite – die Käufer wechseln von leicht ausfallenden kleineren Kunden hin zu Technologieriesen wie Amazon, Microsoft und Google. Micron hat bereits verbleibende Lieferverpflichtungen im Wert von 150 Milliarden US-Dollar gesichert.
Krypto-Preise
Mehr


