
Eine Grafik: Übersicht der „Pivotpunkte + Long/Short-Positionssignale“ für Gold, Rohöl, Forex und Aktienindizes am 5. Oktober 2026

Huitong Finance, 5. Oktober—— Hier eine Übersicht der aktuellsten "Pivotpunkte + Long/Short-Signale für Positionierungen" von Gold, Rohöl, Forex und Aktienindizes, inklusive Chart- und Textanalyse. Durch den Vergleich der neuesten Netto-Long-Positionen (%) mit dem von gestern (Netto-Long-Positionen des vorherigen Handelstags) werden die verschiedenen Positionssignale analysiert – insgesamt gibt es 13 Signalsorten wie: Netto-Long-Positionserhöhung, Netto-Long-Positionsreduzierung, keine Veränderung der Netto-Short-Positionen, Netto-Short-Positionen werden ausgeglichen usw. Je nach Ergebnis des tatsächlichen Datenvergleichs werden einige dieser Signale dargestellt.
Eine Grafik: Übersicht "Pivotpunkte + Long/Short-Positionssignale" von Gold, Rohöl, Forex und Aktienindizes am 5. Oktober 2026. Die heute veröffentlichten neuesten Daten (Montag, 5. Oktober 2026) zeigen bis gerade eben, welche Instrumente in diesem Chart aktuell den "überkauften" Zustand (Long-Position >80%) haben: 5 Instrumente. Im "überverkauften" Zustand (Long-Position <20%) befindet sich 1 Instrument. Dabei weist das Instrument mit dem höchsten Long-Anteil folgende Daten auf: Spot-Gold XAU/USD Long-Anteil: 92%, US-Rohöl WTI OIL Long-Anteil: 46%, Euro gegen US-Dollar EUR/USD Long-Anteil: 74%. Die Veränderungssignale dieser Instrumente im Vergleich zu gestern sowie eine detaillierte Liste finden Sie in der speziell angefertigten Tabelle von Huitong Finance.
Unter den Verändersignalen der Positionen wurde festgestellt: Netto-Long-Positionserhöhung bei 11 Instrumenten, Netto-Long-Positionsreduzierung bei 7 Instrumenten, Netto-Short-Positionserhöhung bei 4 Instrumenten, Netto-Short-Positionsreduzierung bei 1 Instrument. Instrumente mit einem Positionsanteil von 80% oder mehr sind: Spot-Gold XAU/USD Long-Anteil von 92%, US-Dollar gegen Kanadischer Dollar USD/CAD Short-Anteil von 90%, Australischer Dollar gegen US-Dollar AUD/USD Long-Anteil von 80%, Neuseeländischer Dollar gegen US-Dollar NZD/USD Long-Anteil von 91%, Neuseeländischer Dollar gegen Japanischer Yen NZD/JPY Long-Anteil von 88%. 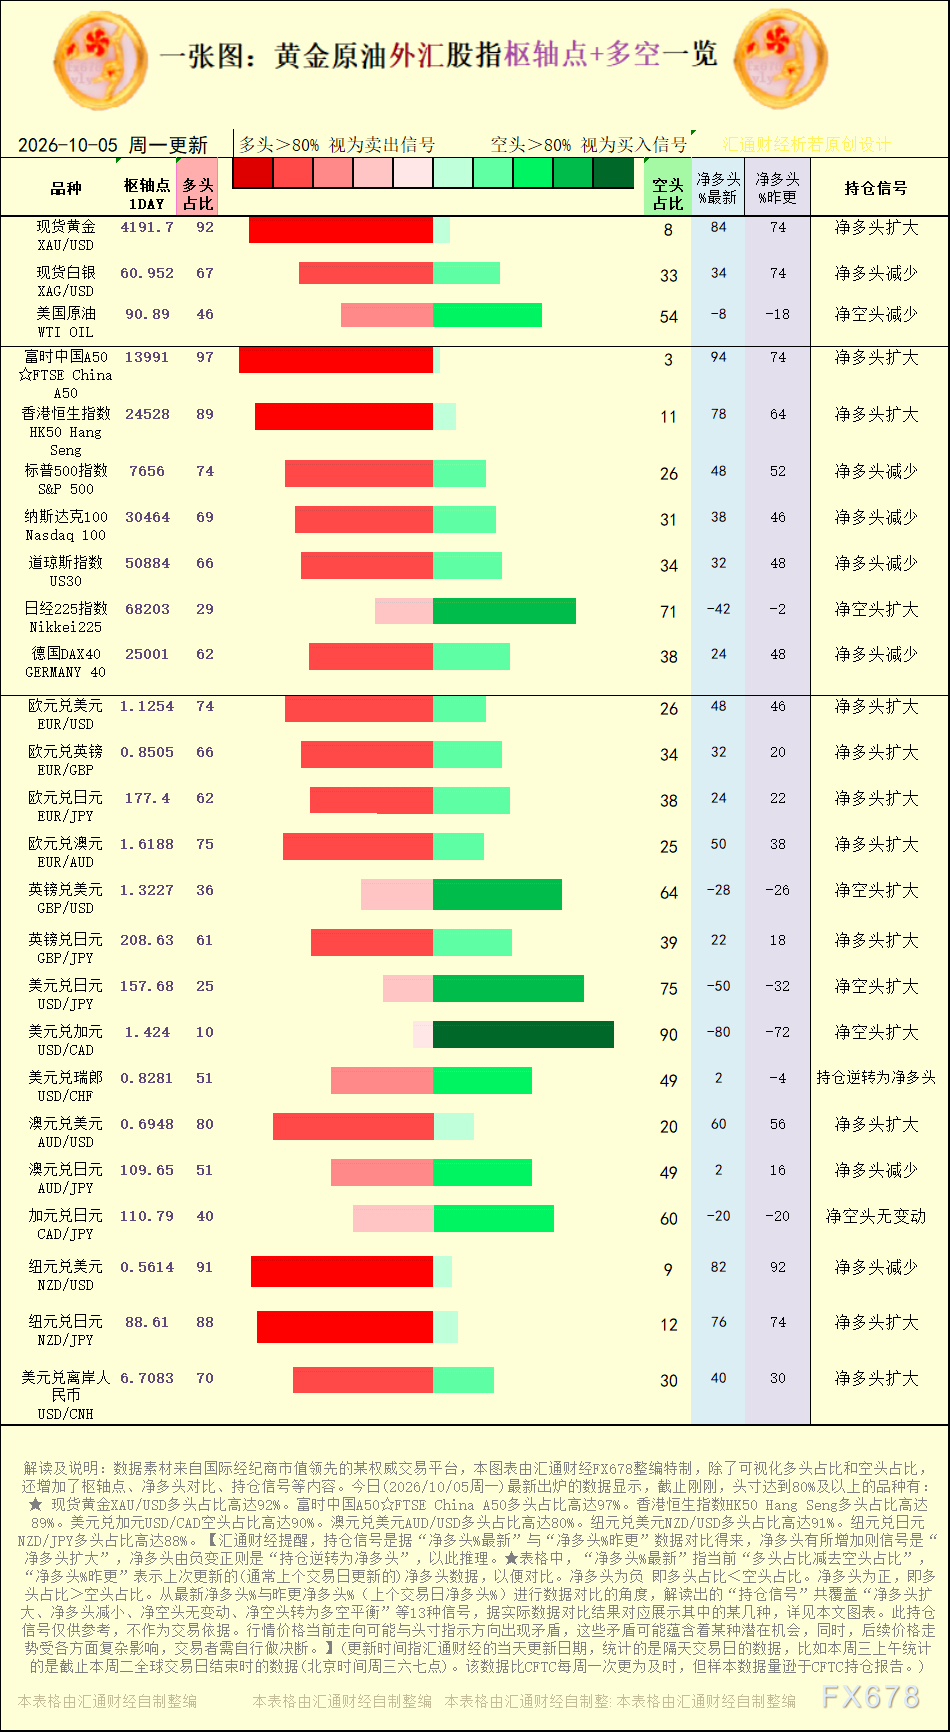
[Grafik: Pivotpunkte und Long/Short-Positionssignale für Gold, Rohöl, Forex und Aktienindizes, Quelle: Spezielle Tabelle von Huitong Finance. (Zum Vergrößern Bild anklicken)]
Netto-Short-Positionsreduzierung gibt es bei: US-Rohöl WTI OIL.
Netto-Long-Positionserhöhung gibt es bei: Spot-Gold XAU/USD, Euro gegen US-Dollar EUR/USD, Euro gegen Britisches Pfund EUR/GBP, Euro gegen Japanischer Yen EUR/JPY, Euro gegen Australischer Dollar EUR/AUD, Britisches Pfund gegen Japanischer Yen GBP/JPY, Australischer Dollar gegen US-Dollar AUD/USD, Neuseeländischer Dollar gegen Japanischer Yen NZD/JPY, US-Dollar gegen Offshore-Renminbi USD/CNH. Netto-Long-Positionsreduzierung gibt es bei: Spot-Silber XAG/USD, S&P 500 Index, Nasdaq 100, Dow-Jones-Index US30, Deutscher DAX40 GERMANY 40, Australischer Dollar gegen Japanischer Yen AUD/JPY, Neuseeländischer Dollar gegen US-Dollar NZD/USD.
Huitong Finance weist darauf hin, dass die Positionssignale durch den Vergleich der neuesten Netto-Long-% und der Netto-Long-% von gestern erzeugt werden – eine Erhöhung der Netto-Long-Position bedeutet "Netto-Long-Positionserweiterung"; ein Wechsel von einem negativen zu einem positiven Wert bedeutet "Positionsumkehr zu Netto-Long". Im Tabellenblatt bezieht sich "Netto-Long-% aktuell" auf den aktuellen Wert ("Long-Anteil minus Short-Anteil"), "Netto-Long-% gestern" bedeutet den Wert der letzten Aktualisierung (in der Regel vom vorherigen Handelstag), zwecks Vergleich. Netto-Long negativ bedeutet, dass der Long-Anteil Short-Anteil ist. Aus der Perspektive des Vergleichs von Netto-Long-% aktuell und Netto-Long-% gestern (Netto-Long-% des vorherigen Handelstags), decken die Positionssignale insgesamt 13 Signalarten ab, wie "Netto-Long-Positionserweiterung, Netto-Long-Positionsreduzierung, keine Veränderung der Netto-Short-Positionen, Netto-Short-Positionen werden ausgeglichen" – je nach tatsächlichem Datenvergleich werden einige davon dargestellt, siehe Tabelle im Artikel.
[Die in dieser Tabelle behandelten Handelsinstrumente sind: Spot-Gold, Spot-Silber, US-Rohöl, S&P 500 Index, Nasdaq 100, Dow-Jones-Index, Deutscher DAX40, Euro gegen US-Dollar, Euro gegen Britisches Pfund, Euro gegen Japanischer Yen, Euro gegen Australischer Dollar, Britisches Pfund gegen US-Dollar, Britisches Pfund gegen Japanischer Yen, US-Dollar gegen Japanischer Yen, US-Dollar gegen Kanadischer Dollar, US-Dollar gegen Schweizer Franken, Australischer Dollar gegen US-Dollar, Australischer Dollar gegen Japanischer Yen, Kanadischer Dollar gegen Japanischer Yen, Neuseeländischer Dollar gegen US-Dollar.]
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Wiederholung des "Halbleiter-Moments": Die 'Bottleneck-Trades' der KI-Pharmaindustrie nehmen Gestalt an – wer wird der nächste "Schaufelverkäufer"?
Die Investorin Freda Duan weist in einem Beitrag darauf hin, dass sich im Bereich der KI-gestützten Arzneimittelentwicklung derzeit strukturelle Chancen ähnlich den "Bottleneck Deals" der Halbleiterindustrie abzeichnen. Der zentrale Gedanke dabei: KI verwandelt gescheiterte Experimente in wertvolle Trainingsdaten, während Nasslabore sich von der "Herstellung von Arzneimitteln" in die "Erzeugung von Daten" wandeln. DNA-Synthese, Proteinproduktion sowie CROs könnten als erste von dieser Entwicklung profitieren und zu den neuen "Schaufelverkäufern" werden.
Welche Maßnahmen wird Washington ergreifen, wenn die Renditen von US-Staatsanleihen weiterhin steigen?
Das Finanzministerium hat durch die Erhöhung der Emission kurzfristiger Staatsanleihen und kleinere Rückkäufe zur Aufrechterhaltung der Liquidität beigetragen. Manche befürworten Ausgabenkürzungen, um die Schuldenlast zu bewältigen. Politische Zwänge führen dazu, dass die Risiken eher zu Inflation tendieren, was die Interessen der Anleiheinhaber beeinträchtigt. Karen Brettell, Reuters, 5. Oktober – Die Kreditkosten der US-Regierung steigen, während sie beinahe alle einfachen Mittel zur Kontrolle der Verschuldungskosten ausgeschöpft hat. Die Renditen langfristiger Staatsanleihen erreichen nahezu den höchsten Stand seit zwanzig Jahren, und die Ursachen wirken nicht temporärer Natur. Die Regierung in Washington emittiert massiv weitere Anleihen, um das unverändert hohe Haushaltsdefizit zu decken. Der Rückgang der Inflation verläuft langsam. Obwohl der Immobilien- und Automobilsektor zu kämpfen haben, hält der KI-Investitionsboom die Wirtschaft robust, was fallende Zinsen verhindert. Das Ergebnis: Von über 40 Billionen Dollar Schulden entfallen jährlich rund eine Billion Dollar allein auf Zinszahlungen. Washington kann unterschiedlich reagieren – von einer stärkeren Abhängigkeit von kurzfristigen Krediten bis hin zu extremen Maßnahmen wie einer Begrenzung der langfristigen Renditen durch die Federal Reserve. Je häufiger die Entscheidungsträger zu solchen Mitteln greifen, desto größer ist das Inflationsrisiko, was für Anleihehalter schmerzhaft werden könnte. Thorsten Slok, Chefökonom von Apollo Global Management, sagt: „Von jedem fünf Dollar Steuereinnahmen wird ein Dollar zur Schuldentilgung verwendet. Das ist eine sehr, sehr hohe Zahl – und sie wird noch steigen.“ US-Präsident Donald Trump meinte im Zeit-Interview vom 28. September, dass das Schuldenproblem durch Wirtschaftswachstum oder Inflation gelöst werden könne. Wenn diese Wege nicht zum Ziel führen, bleiben dem Finanzministerium weitere Optionen – von moderat bis radikal. Derzeit setzt das Ministerium vermehrt auf die Emission kurzfristiger Schatzwechsel und kleinere Rückkäufe alter Schulden, um die Marktliquidität zu verbessern. Im schlechteren Fall wäre ein Eingreifen der Federal Reserve nötig. Eine Möglichkeit wäre der große Ankauf langfristiger Anleihen, ähnlich der „Operation Twist“ von 1961. Eine weitere – radikalere – Option wäre die Festlegung einer Obergrenze für langfristige Renditen, was seit dem Zweiten Weltkrieg nicht mehr passiert ist. Je extremer das Vorgehen, umso stärker können die Zinsen gedrückt werden, aber desto größer auch das Risiko, die Inflation weiter anzuheizen. „Wir nähern uns dem Punkt, an dem die Regierung mit dem aktuellen Zinsniveau offensichtlich unzufrieden ist“, sagte Jeffrey Gundlach, CEO von DoubleLine Capital, kürzlich auf einer Investorenveranstaltung. Operation Twist Historisch gesehen ist ein vollständiger Neustart der „Operation Twist“ der wahrscheinlichste erste Eskalationsschritt: eine 1961 eingeführte Strategie, die vorsieht, kurzfristige Anleihen zu verkaufen und langfristige zu kaufen, um die Renditekurve zu glätten. Für eine wirkungsvolle Operation Twist wäre die Unterstützung der FED notwendig, aber ohne offensichtliche Finanzkrise dürfte die Notenbank abwarten. Slok meint, dass das Finanzministerium ohne die Bilanz der FED „nur wenige Optionen zur Senkung der Zinsen“ hat. FED-Vorsitzender Kevin Warsh hat die massiven Anleihekäufe der FED kritisiert und argumentiert, dass sie die Grenzen zwischen Geldpolitik und Schuldenmanagement verschwimmen lassen. Er plädiert für eine neue Vereinbarung zwischen Finanzministerium und Federal Reserve, in der Ziele für die FED-Bilanz und die Anleiheemissionen transparent kommuniziert werden. Renditekurven-Kontrolle Sollte Operation Twist nicht greifen, wäre der nächste Schritt eine explizite Kontrolle der Renditekurve: Die Zentralbank würde sich dazu verpflichten, unbegrenzt Staatsanleihen zu kaufen, um die Renditen unterhalb einer festgelegten Obergrenze zu halten. Von 1942 bis zum Treasuries-FED-Abkommen von 1951 setzte die FED eine Obergrenze von 2,5% für langfristige Anleihen, um die Kriegs- und Nachkriegsfinanzierung zu sichern. Die Bank von Japan verfolgte von 2016 bis 2024 eine Variation dieser Politik. Das Drücken der Zinsen durch politischen Eingriff mindert den Druck hoher Haushaltsdefizite. Dies funktioniert allerdings nur, solange Investoren nicht fürchten, dass sie letztlich durch Inflation abgewertete Dollar zurückbekommen. Verliert man dieses Vertrauen, können die Anleihekäufe selbst die befürchtete Inflation weiter anheizen. Letztlich, sagt Veronique de Rugy, Senior Fellow des Mercatus Center der George Mason University, bleibt als einziger Ausweg die Haushaltskürzung: „Der Kongress muss die Finanzen konsolidieren, sprich Sparpolitik betreiben. Die FED kann das nicht allein bewältigen.“ Wendepunkte Laut John Higgins, Chefberater von Capital Economics, gab es in den USA seit dem Zweiten Weltkrieg nur zweimal eine deutliche Senkung der Verschu
Krypto-Preise
Mehr


