
Warum haben die Schuldenprobleme der US-Staatsanleihen den US-Dollar nicht gestürzt? Die Euro-Schuldenkrise ist die größte Belastung für den Goldpreis.

Huitong Netzwerk, 6. Oktober—— Der jüngste kontinuierliche Anstieg der Realzinsen sowie die Euro-Schuldenkrise, die einen erheblichen Anstieg des US-Dollar-Index verursachte, sind die Hauptgründe für die Unterdrückung der Goldpreiserholung.
Am Dienstag (6. Oktober) während der asiatisch-europäischen Handelszeiten bleibt der internationale Goldpreis zuletzt unter Druck und wird derzeit um 4139 gehandelt. Der anhaltende Anstieg der Realzinsen sowie die durch die Euro-Schuldenkrise verursachte starke Aufwertung des US-Dollar-Indexes sind die Hauptgründe für die Unterdrückung der Goldpreiserholung. Dieser Artikel fasst die wichtigsten aktuellen Einflussfaktoren auf die Goldpreisentwicklung zusammen.
Jüngste globale Ölpreisrückgänge kühlen die allgemeine Inflationserwartung ab
Gleichzeitig verlangsamen sich die Lohnzuwächse im US-Arbeitsmarkt, was die Überhitzung des Arbeitsmarktes mildert und die Grundlage für einen anhaltenden Inflationsanstieg weiter schwächt; der Rückgang des Inflationsdrucks verändert die Marktbewertung der US-Notenbank Geldpolitik.
Laut CME FedWatch beträgt die Wahrscheinlichkeit, dass die US-Notenbank im Oktober die Zinsen unverändert lässt, 77,3 %, während die Wahrscheinlichkeit einer Zinserhöhung um 25 Basispunkte nur 22,7 % beträgt; im Dezember liegt die Wahrscheinlichkeit für unveränderte Zinsen bei 13,4 %, für eine Erhöhung um 25 Basispunkte bei 67,8 % und für eine Erhöhung um 50 Basispunkte bei 18,8 %.
Insgesamt führen abgekühlte Inflation und Arbeitsmarktdaten zu einer zeitweiligen Abschwächung des geldpolitischen Drucks der Fed und bieten von dieser Seite aus potenzielle Unterstützung für Gold.
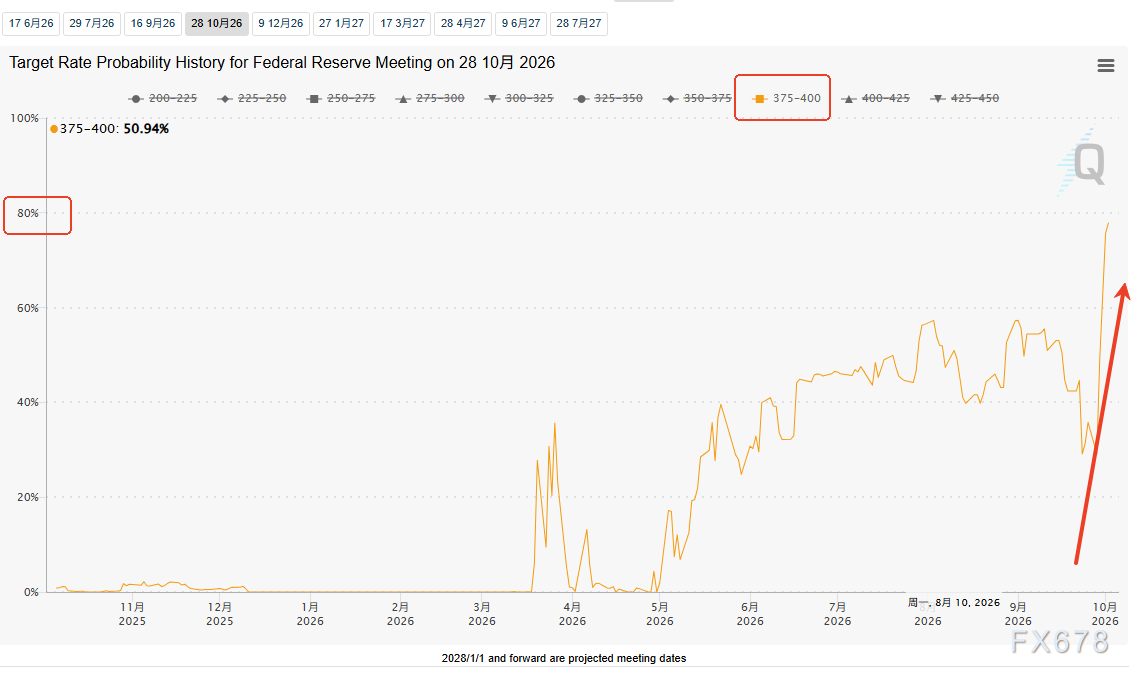
(FedWatch Zinssatz-Werkzeug, Quelle: CME Group)
Aller Nutzen wird ausgeglichen: US-Staatsanleihenrenditen und Realzinsen steigen weiter
Obwohl die abgekühlten Zinserwartungen Gold begünstigen, wird dieser Vorteil durch die kontinuierlich steigenden US-Anleihenrenditen und Realzinsen vollständig neutralisiert und ist derzeit der zentrale belastende Faktor für den Goldpreis.
Der jüngste Anstieg der US-Anleihenrenditen wurde nicht vom Markt durch Inflationssorgen getrieben, sondern stammt aus der außergewöhnlichen Widerstandsfähigkeit der US-Wirtschaft.
Nohshad Shah, Leiter des Bereichs Fixed Income Sales für Europa, Nahost und Afrika bei Castle Securities, sagte in einer Kundenmitteilung, dass der Anstieg der Rendite für 10-jährige US-Staatsanleihen im September fast ausschließlich auf eine höhere Realrendite zurückzuführen sei, während die Inflationserwartungen relativ stabil blieben.
Der Anstieg der Realrendite steht im Zusammenhang mit der lockeren US-Finanzpolitik, einer lockeren finanziellen Umgebung sowie erheblichen Investitionen im Bereich KI, die den Wettbewerb um Kapital verstärken. Der Markt bewertet die Nachhaltigkeit des Wirtschaftswachstums neu, und Investoren fordern eine höhere inflationsbereinigte Rendite statt lediglich Schutz vor Inflation.
Unterdessen warnt BMO Asset Management, dass die Rendite für 30-jährige US-Staatsanleihen die Marke von 6 % fast unausweichlich erreichen wird – möglicherweise schon im Oktober – und dass die Volatilität am Anleihemarkt einen sich selbst verstärkenden Zyklus für weiter steigende Renditen erzeugt.
Da Gold eine nicht verzinste Anlageklasse ist, erhöht ein Anstieg der Realzinsen kontinuierlich die Opportunitätskosten für das Halten von Gold und begrenzt das Erholungspotenzial des Goldpreises.
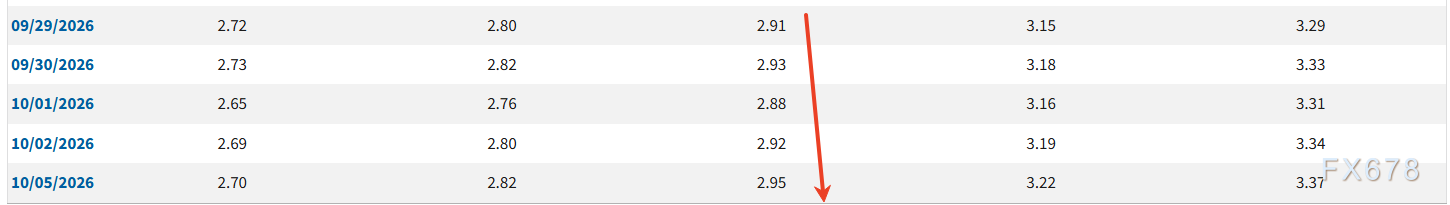
(10-jährige TIPS-Rendite, Quelle: US Federal Reserve)
Zentrale Preisfindungslogik verschiebt sich: US-Dollar-Index steuert Goldpreis und kontert negative Impulse durch US-Staatsverschuldung
Gold wird hauptsächlich in US-Dollar bewertet. Der Markt folgt langfristig der Regel, dass ein starker US-Dollar mit einem schwachen Goldpreis einhergeht – dies ist aktuell der wichtigste Faktor für die Unterdrückung der Goldpreiserholung.
Der anhaltende Anstieg der US-Anleihenrenditen birgt das Risiko einer fortgesetzten Verschlechterung der Staatsverschuldung unter einer hohen Zinsumgebung. Nach üblichen Marktlösungen sollte eine steigende US-Schuldenlast das Vertrauen in den Dollar schwächen und Gold begünstigen, was starke Unterstützung für den Goldpreis als sichere Anlage bieten würde.
Allerdings wird dieser Vorteil vollständig durch die Risiken am europäischen Markt neutralisiert.
Im Vergleich zur US-Schuldenkrise ist die aktuelle Krise in Europa sowohl früher ausgebrochen als auch intensiver und ist zum Hauptfokus für globale Sicherheitsinvestitionen geworden.
Japanische Investoren, die große Mengen französischer Anleihen halten, sind die Hauptakteure des Ausverkaufs. Wegen einer Übergewichtung französischer Anleihen im Auslandsportfolio droht eine massive Reduzierung. Die fortgesetzte Verkaufswelle europäischer Anleihen hat den Euro stark belastet – EUR/USD fällt auf ein 17-Monatstief und wertet gegenüber dem Dollar massiv ab.
Im Vergleich der Risiken der bedeutenden Weltwirtschaften ist die Krise in Europa deutlich schwerwiegender als die US-Schuldenkrise und zwingt globale Sicherheitsgelder dazu, massiv in US-Dollar-Anlagen umzuschichten, was den US-Dollar-Index weiterhin steigen lässt.
Am Ende wird das negative Potenzial der US-Staatsverschuldung vollständig überdeckt; der starke US-Dollar verdrängt Gold und entzieht dem Goldpreis jeglichen potenziellen Sicherheitsvorteil – der zentrale Grund für den jüngsten Druck auf Gold.
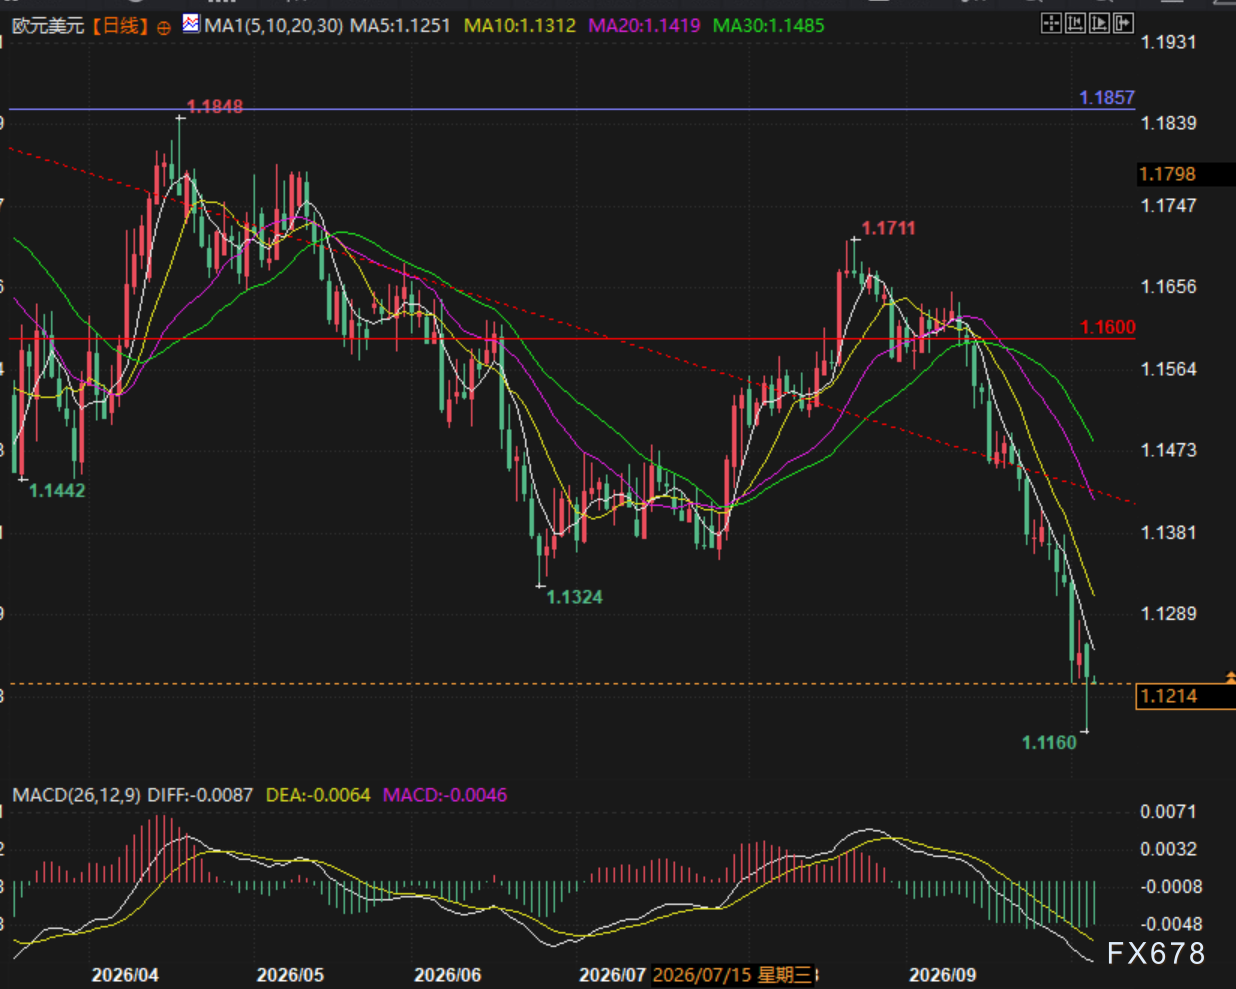
(EUR/USD Tageschart, Quelle: EasyHuitong)
Zentralbanken kaufen differenziert Gold: Verschärfter Kampf der Bullen und Bären wegen Energiekrise
Im Kontext eines makroökonomischen Tauziehens zeigt das Goldkaufverhalten der Zentralbanken eine deutliche Differenzierung – dies gibt dem Goldpreis Unterstützung nach unten, kann aber keinen einseitigen Trend auslösen. Einerseits führt die angespannte globale Energiepolitik und die starken Schwankungen der Ölpreise dazu, dass einige Länder mit schwachen Währungsreserven Gold verkaufen, um US-Dollar für Ölkäufe zu erhalten, was kurzfristigen Druck auf den Goldpreis ausübt.
Auf der anderen Seite halten die meisten souveränen Staaten weiterhin langfristige strategische Positionen und kaufen massiv Gold hinzu.
Das russische Finanzministerium hat angekündigt, seine Kaufmenge an Fremdwährung und Gold vom 7. Oktober bis zum 6. November auf das Fünffache des Septemberwerts zu erhöhen. Durch die Verwendung zusätzlicher Einnahmen aus dem Öl- und Gasgeschäft wird der nationale Wohlfahrtsfonds gestärkt; das fortgesetzte Kaufen unterstützt den Goldpreis nachhaltig.
Privatinvestoren zurückhaltend: ETF-Einstieg langsam, technischer Druck deutlich
Gold-ETFs, die für Privatinvestoren und kurzfristige Spekulationen stehen, zeigen aktuell sehr vorsichtige Handelsstimmung.
Das technische Gesamtbild von Gold ist derzeit bearish, die Bereitschaft für weitere Käufe ist schwach, der ETF-Einstieg verläuft sehr langsam und es fehlen kurzfristige Mittel, die einen Anstieg des Goldpreises antreiben könnten.
In einem Umfeld mit fehlenden privaten Mitteln und nur Zentralbanken als Stütze kann der Goldpreis keinen Trend nach oben entwickeln und bleibt insgesamt unter Druck.
Ausblick und zentrale Beobachtungslinien
Der Goldmarkt befindet sich derzeit in einem Spannungsfeld verschiedener makroökonomischer Faktoren. Positive Einflüsse (Inflationsrückgang, gesunkene Zinserwartungen, Goldkäufe durch Zentralbanken) und negative Einflussfaktoren (steigende Realzinsen, starker US-Dollar, schwache Privatinvestitionen) neutralisieren sich gegenseitig – die Entwicklung bleibt ohne klare Richtung.
Die weitere Entwicklung hängt von drei Schlüsselfaktoren ab: Erstens, US-Inflations- und Arbeitsmarktdaten sowie Quartalsergebnisse von Technologieunternehmen bestimmen die Stärke der US-Wirtschaft und den Wendepunkt der Realzinsen;
Zweitens, die Lage im Golf und der Konflikt zwischen den USA und Iran beeinflussen direkt die Ölpreise und globale Inflationserwartungen und stören indirekt den Kurs der US-Notenbank;
Drittens, der Wendepunkt bei der Stimmung im europäischen Anleihemarkt, wann sich die Verkaufswelle französischer Staatsanleihen stabilisiert, entscheidet über den Trend des Euro und das Tempo des US-Dollar-Index.
Derzeit steigt der Einfluss des US-Dollar-Index auf den Goldpreis deutlich, bedingt durch die Euro-Schuldenkrise. In einem Zyklus starker US-Dollar werden die Erholungspotenziale für Gold weiterhin begrenzt; insgesamt bleibt das Marktumfeld durch den Druck der Realzinsen und des US-Dollars geprägt.
Technische Analyse: Der Spot-Goldpreis befindet sich weiterhin im Tauziehen zwischen früheren bullischen und aktuellen bearishen Kerzen, die gleitenden Durchschnitte sind bearish ausgerichtet, es kommt zu einer Seitwärtsbewegung während einer Bereinigung der gleitenden Durchschnitte.
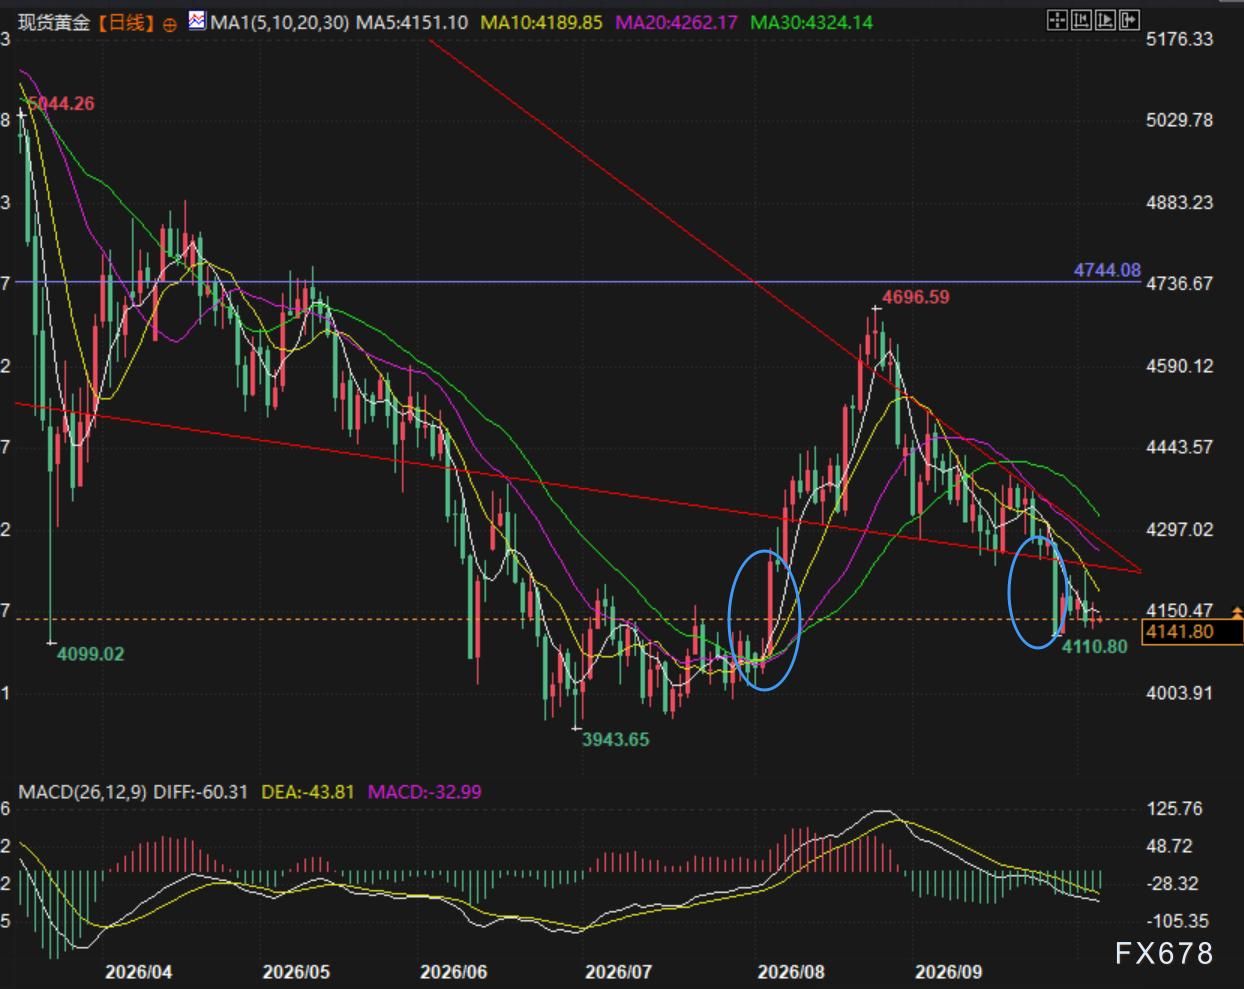
(Spot-Gold Tageschart, Quelle: EasyHuitong)
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Nachdem die Nachricht über Toshibas Erweiterung der HDD-Produktion bekannt wurde, ist Morgan Stanley optimistischer gestimmt statt pessimistischer.
Die Morgan Stanley-Umfrage zeigt, dass die Markterwartungen bezüglich der Erweiterungskapazitäten von Toshiba stark überschätzt wurden – die Verdopplung der Kapazität der Fabrik auf den Philippinen innerhalb von zwei Jahren entspricht einer jährlichen Wachstumsrate von etwa 30 %, was im Einklang mit dem allgemeinen Angebotswachstum der Branche steht und weit unter dem Nachfragewachstum liegt. Noch wichtiger ist, dass eine Überprüfung der Vertriebskanäle ergab, dass Seagate und Western Digital kein Interesse daran haben, ihre Kapazitäten zu erweitern, und es gibt keine Anzeichen für eine Lockerung der Preise in der Branche.
Nach einem 11%igen Einbruch des SOX in zwei Monaten ruft Goldman Sachs plötzlich zum Kauf auf: Ist das „goldene Tal“ der Halbleiterbranche gekommen?
Goldman Sachs weist darauf hin, dass der Philadelphia Semiconductor Index in den letzten zwei Monaten um 11% gefallen ist und stellt für das dritte Quartal eine zunehmend positive Strategie auf. Das Unternehmen favorisiert die Bereiche Equipment, Speicher und Analog und gibt für AMD sowie weitere 12 Aktien eine Kaufempfehlung aus. Arm und Texas Instruments hingegen werden negativ bewertet.

TSMC (TSM.US) erhält vor den Ergebnissen Unterstützung von Goldman Sachs: Starke AI-Nachfrage treibt das Wachstum bis 2027 voran, Aktienkurs hat weiterhin fast 40% Aufwärtspotenzial
Goldman Sachs hat in einem kürzlich veröffentlichten Bericht darauf hingewiesen, dass das starke Wachstum von TSMC voraussichtlich bis 2027 anhalten wird, während die Investitionsausgaben schrittweise erhöht werden, um die langfristige Nachfrage zu unterstützen.

Krypto-Preise
Mehr


