
Kupferpreis „außer Kontrolle“? Erkenntnisse aus dem Angebotszyklus

Kernpunkte
Der wichtigste Faktor für das Kupferpreiszentrum ist das Angebot. In der zweiten Hälfte jedes Angebotszyklus hat die Verlagerung des Kupferpreiszentrums stattgefunden. Der Angebotszyklus birgt die wahren großen Chancen für den Kupferpreis.
Die Geschichte zeigt uns, abgesehen vom Angebot sind drei weitere Faktoren beim Finden der Wendepunkte des Kupferpreiszentrums entscheidend: ① der Abbau von Lagerbeständen und ungenutzter Kapazität; ② das Auftreten neuer Nachfrage, die wenig preisempfindlich ist; ③ die nächste Kupferminenförderung erfordert höhere Investitionen und Anreizpreise.
Mit diesem Wissen lässt sich die aktuelle starke Entwicklung des Kupferpreises (seit 2021) gut verstehen: Alle genannten Bedingungen sind erfüllt. Daher hat der Kupferpreis bereits das nächste Preisniveau erreicht.
Die schwache traditionelle Nachfrage wurde als potenzielles Risiko für einen Rückgang des Kupferpreises missinterpretiert. Tatsächlich können die schwache traditionelle Nachfrage, die noch nicht vollständig von neuer Nachfrage ersetzt wurde, sowie die Schwierigkeiten, das Angebot großflächig zu erhöhen, ganz aktuell zu einer Phase mit geringer Angebotselastizität führen – das ist der grundlegende Grund für die Entkopplung des Kupferpreises.
Der zukünftige Kupferpreis kann schwanken, aber das neue Preiszentrum ist bestimmt.
Zusammenfassung
Die traditionelle Analyse des Kupferpreises bezieht sich meist auf die globale Industrieproduktion, Immobilien oder Lagerbestandszyklen. Dieses Modell erklärt die kurzfristigen Schwankungen des Kupferpreises (3-5 Jahre), kann aber nicht das wichtigere Problem klären: Warum ist das Kupferpreisniveau bei gleicher Nachfrageentwicklung zu unterschiedlichen Zeiten völlig anders?
Wir versuchen, den Einfluss von Kapitalaufwendungen und Produktionskapazitätszyklen auf die Veränderung der Angebotskurve und deren Auswirkungen auf das Preiszentrum zu analysieren. So lässt sich erklären, warum der aktuelle Kupferpreis die traditionelle Nachfrageperiode überschritten hat und ein besonders starkes Preisverhalten aufweist.
I. Seit dem Zweiten Weltkrieg hat die Kupferminenindustrie vier Angebotszyklen erlebt, der Kupferpreis schwankt um ein bewegliches Zentrum
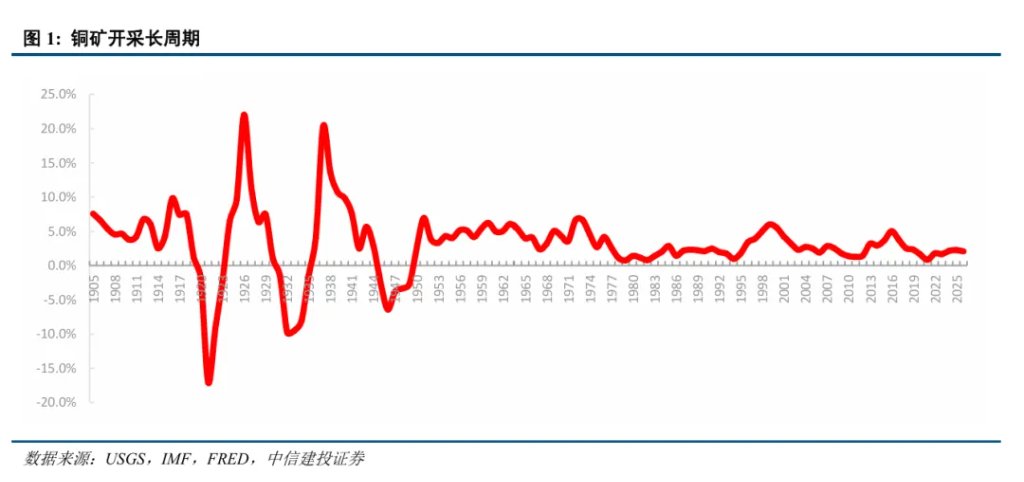
Betrachtet man das Wachstum der Kupferminen seit 1900, sieht man, dass das globale Produktionswachstum zwischen 1900 und 1950 viel ausgeprägter war als nach 1950. Nach dem Zweiten Weltkrieg erfolgte der Übergang von hochwertigen Lagerstätten zu großen porphyrischen Kupferminen mit geringem Metallgehalt, und die Kapitalvertiefung veränderte die Angebotsreaktion.
Daher wurde 1950 als Ausgangspunkt für die Untersuchung des modernen Kupferminen-Angebotszyklus gewählt, nicht nur, um die stärkeren Schwankungen zuvor zu vermeiden, sondern vor allem, weil das Wachstum des Kupferangebots vor und nach 1950 unterschiedliche wirtschaftliche Bedeutungen hatte: Zuvor spiegelte es kurzzyklische Anpassungen durch Krieg, Depression und Kapazitätswechsel wider; danach wurde das Wachstum der Minenproduktion immer mehr zur verzögerten Folge von vorangegangenen Preis- und Investitionsentscheidungen durch große Minenprojekte und die globale Ressourcenexpansion.
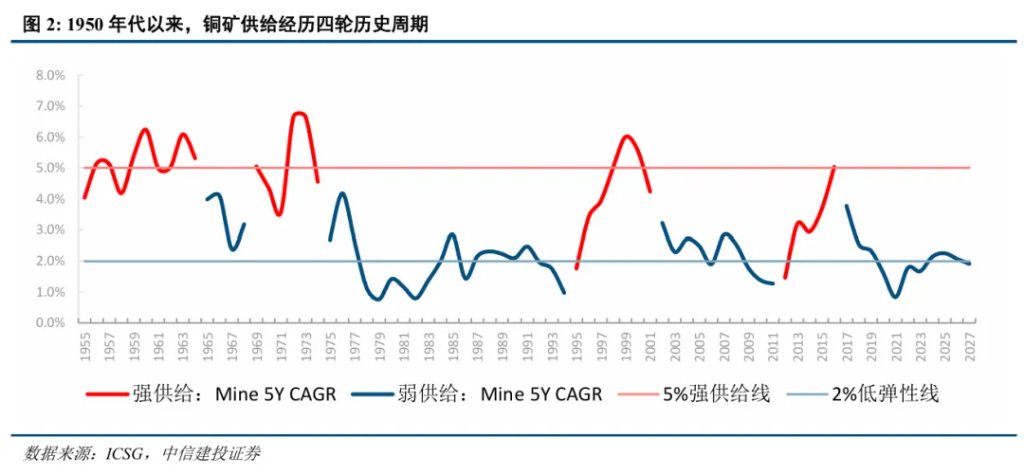
Mit dem kumulierten Wachstum der weltweiten Kupferminenproduktion seit den 1950er Jahren lassen sich vier Angebotszyklen beobachten.
Historisch gesehen, wenn die 5-jährige CAGR regelmäßig auf über 4%-5% steigt und während eines Zeitraums mehrfach sogar 5% übersteigt, entspricht dies meist der konzentrierten Umsetzung großer Projekte auf Basis von vorausgegangenen Investitionen – das definieren wir als "Phase der starken Angebotsfreisetzung". Sinkt die 5-jährige CAGR dann kontinuierlich und fällt auf etwa 2%, bedeutet das, dass die Vorräte an Projekten verbraucht werden und das Angebot wieder eine geringe Elastizität erhält.
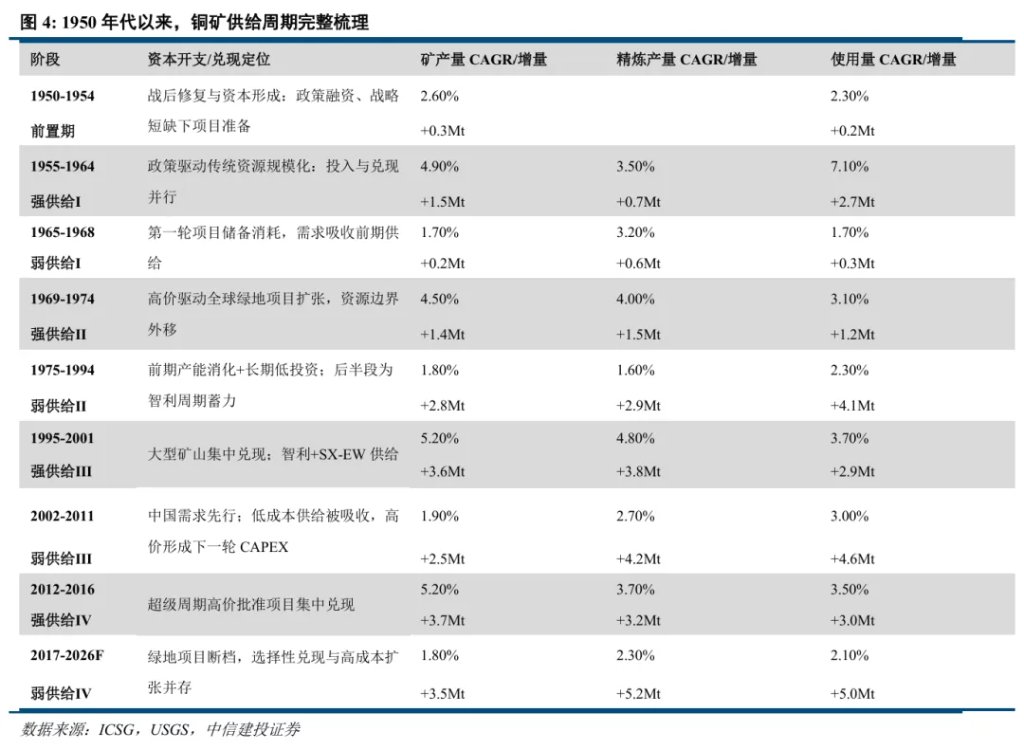
Der erste Angebotszyklus dauerte von 1955 bis 1968 (14 Jahre), wobei von 1955 bis 1964 (10 Jahre) eine starke Angebotsfreisetzung stattfand und die CAGR der Produktion 4,9% betrug; 1965-1968 (4 Jahre) war eine Phase mit schwächerem Angebot, die CAGR fiel auf 1,7%.
Der zweite Zyklus dauerte von 1969 bis 1994 (25 Jahre), davon 1969-1974 (5 Jahre) als starke Angebotsfreisetzung (CAGR 4,5%) und 1975-1994 (20 Jahre) als schwache Angebotsphase mit einem Rückgang auf 1,8% CAGR.
Der dritte Zyklus dauerte von 1995 bis 2011 (17 Jahre), davon 1995-2001 (7 Jahre) als starke Angebotsphase mit einer CAGR von 5,2%; von 2002-2011 (10 Jahre) als schwaches Angebot mit einer CAGR von 1,9%.
Der vierte Zyklus begann 2012 und dauert bis heute (15 Jahre+), wobei von 2012-2016 (5 Jahre) eine starke Angebotsfreisetzung mit einer CAGR von 5,2% stattfand; ab 2017-2026F (9 Jahre) begann eine schwache Angebotsphase mit einer CAGR von 1,8%.
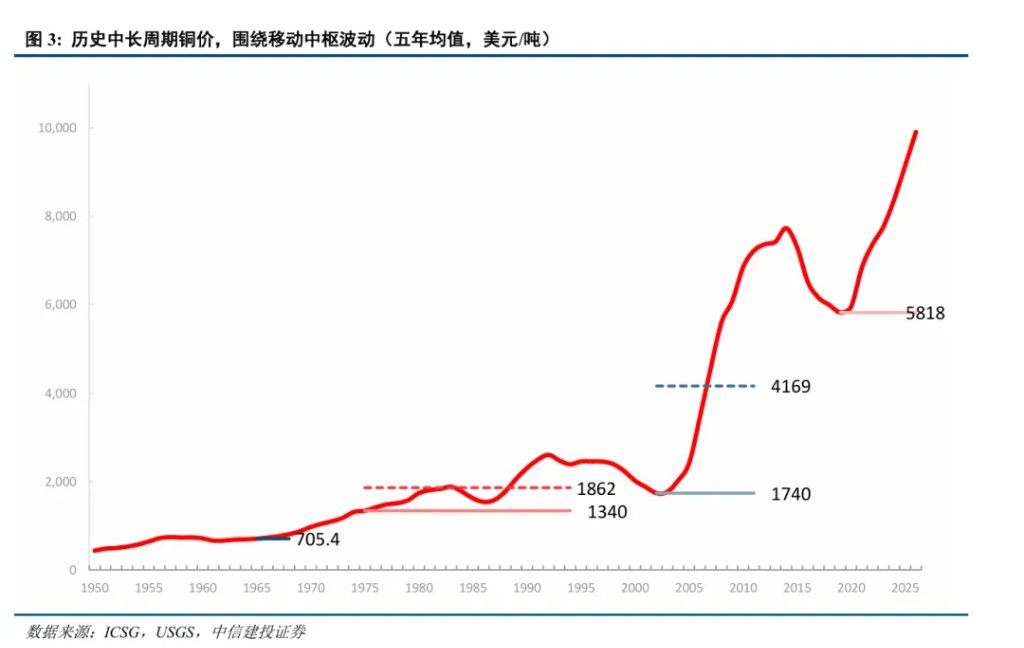
Im Hinblick auf Preisentwicklung schwankt der Kupferpreis langfristig nicht um einen festen Mittelwert, sondern die Preisentwicklung spiegelt wider, dass das Preisniveau mit jedem Angebotszyklus von einer alten Plattform abweicht und einen neuen Preisbereich bildet.
Wir analysieren weiter im Detail, warum nach jeder Phase mit starker Angebotsfreisetzung das nächste Kupferpreisniveau meist nicht einfach auf den alten Mittelwert zurückfällt, sondern auf eine höhere Plattform übergeht.
II. Erster Angebotszyklus: Politikgetriebene Entwicklung traditioneller Ressourcen (1955-1964)
Die erste Phase starker Angebotsfreisetzung wurde nicht allein durch Marktpreise angetrieben, sondern durch die US-Regierung, die durch strategische Reserven, Finanzierungsunterstützung und Einkaufsgarantien aktiv die Investitions- und Verkaufsrisiken der Kupferressourcenentwicklung senkte.
Der Koreakrieg und die frühe Phase des Kalten Krieges verstärkten die Bedürfnisse der Vereinigten Staaten nach strategischen Ressourcen. Das Gesetz von 1946 über strategische und kritische Materialreserven etablierte Ziele und staatliche Einkaufsrahmen; das Gesetz von 1950 über die Verteidigungsproduktion führte darüber hinaus staatliche Kredite, langfristige Einkaufskontrakte und steuerliche Anreize ein, um aktive, inaktive und marginale Minen zu erweitern oder Kapazitäten zu erhalten. Beide Politikrichtungen wandelten die Sicherheitserfordernisse in Investitionsbedingungen für Minenprojekte um.
Die Kupferminenentwicklung von 1955-1964 konzentrierte sich weiterhin auf Erweiterungen, Wiederinbetriebnahmen und die Erschließung bekannter Lagerstätten in traditionellen Minengebieten. Es entstanden drei große neue Zentren: Zentral- und Südafrika, Nordamerika und der Anden-Kupfergürtel in Chile und Peru. Die Sowjetunion und Osteuropa waren ebenfalls wichtige Quellen für Mengenzuwächse.
Die globale Kupferminenproduktion stieg von 2,9 Millionen Tonnen im Jahr 1955 auf 4,443 Millionen Tonnen 1964, ein Zuwachs von etwa 1,54 Millionen Tonnen. Nordamerika war durch US-Politik am stärksten unterstützt, was sich direkt auf marginale Minen und Erzvorkommen im Heimatland auswirkte. Das Wachstum in anderen Regionen wurde vor allem von westlichen Investitionskapitalgebern in Sambia-Kongo und großen Projekten in Chile und Peru getrieben. Die Sowjetunion und Osteuropa unterstützten die Expansion im Rahmen des sozialistischen Industrialisierungssystems und steuerten 1955-1964 etwa 384.000 Tonnen bei.
Angebotsfreisetzung drückte zunächst die Preise; der Preisverfall von 1957-1958 deckte sich mit der ersten Kapazitätsfreisetzung. Nachdem die Nachfrager das Angebot absorbiert hatten, verlagerte sich das Preiszentrum vom Angebot auf die Marginalität, was zu einer Preisanhebung führte.
1964 stiegen mit der fortschreitenden Nachkriegsindustrialisierung die Preise wieder, als die vorherigen Kapazitäten absorbiert wurden - der Zyklus erreichte einen Wendepunkt.
Die globale Kupferminenproduktion stieg von 4,443 Millionen Tonnen in 1964 auf 5,01 Millionen Tonnen in 1968, die CAGR war etwa 3 %, was langsamer war als die 5,3 % im Zeitraum 1955-1964. Die niedrigere Angebotsrate und die steigenden Produktionskosten begrenzten den Preisverfall. Nach dem Übergang von stark zu schwach war das Preiszentrum zunehmend von Störungen im Randangebot abhängig, Streiks und Transportausfälle wurden zu Marktlücken und hohe Preise verstärkten Forderungen nach Arbeitsverteilung und Ressourcenpolitik.
Der nominale Medianpreis in 1965-1974 lag bei etwa 1.090 US-Dollar/Tonne, deutlich höher als die 683 US-Dollar/Tonne von 1955-1964.
III. Zweiter Angebotszyklus: Hochpreis-getriebene globale Ressourcenerweiterung (1969-1974)
Die zweite Erweiterung wurde von hohen Preisen und Sicherheitsinteressen gemeinsam angetrieben: Nachdem die im ersten Zyklus entstandene Reserve vom industriellen Bedarf absorbiert wurde, sanken die Lagerbestände und der Markt war bereit, für neue Ressourcen und Angebotsstörungen einen höheren Aufschlag zu zahlen.
Ende der 1960er Jahre setzte sich die Nachfrage aus Stromnetz, Automobil, Bau, Haushaltsgeräten und industriellen Anlagen fort und die vorherige Überproduktion wurde schnell absorbiert. Die US-Kupferreserven sanken von etwa 1,036 Millionen Tonnen Ende 1963 auf etwa 250.000 Tonnen 1967 - die Pufferkapazitäten der Verbraucher verringerten sich deutlich.
Nach dem “Nixon-Schock“ von 1971 begann das Bretton-Woods-System zu zerbrechen und mit der Umstellung auf flexible Wechselkurse 1973 endete es endgültig. Der Hintergrund von Dollar-Abwertung, Inflation und dem Preisaufschlag von physischen Vermögenswerten ist wichtig für das Verständnis der Asset-Preisbildung.
1969-1974 richtete sich das Angebot zunehmend auf Greenfield-Projekte, Erz mit niedrigem Metallgehalt und großen Mengen. Der Ressourcenrahmen wurde von traditionellen Regionen in den Südwesten der USA, Kanada, den Anden, Südostasien, Afrika und Ozeanien ausgeweitet und erforderte eine integrierte Entwicklung von Bergbau, Aufbereitung, Metallurgie, Energie und Transport.
Die globale Kupferminenproduktion stieg von 5,682 Millionen Tonnen 1969 auf 7,097 Millionen Tonnen 1974 – ein Zuwachs von etwa 1,415 Millionen Tonnen. Die wichtigsten Wachstumsträger waren Westkanada und neue Minengebiete im wirtschaftlichen Umfeld. Chile (Anden) und Zaire (heute Demokratische Republik Kongo) steuerten traditionelle Kapazitätserweiterungen bei. Die Sowjetunion und Polen als nicht marktwirtschaftliche Regionen steuerten zusammen etwa 310.000 Tonnen netto bei – davon kamen 171.000 Tonnen aus sowjetischem Wachstum und 139.000 Tonnen aus Polen.
Im Vergleich zu 1955-1964 verlagerte sich die Minenentwicklung von Erweiterungen in bekannten Gebieten zu globalen Greenfield-Projekten mit niedrigem Metallgehalt und großen Mengen, das Angebotsende folgte dem Preisende.
Inflation und Währungsfaktoren hoben die nominalen Preise an – 1969-1974 war das einzige Zyklussegment, in dem trotz starker Angebotsfreisetzung auch die Kupferpreise deutlich stiegen.
Die Preissteigerungen von 1973-1974 betrafen nicht nur Kupfer, sondern alle Rohstoffe. Nach dem Fall des Bretton-Woods-Systems stieg das Bedürfnis nach Rohstoff-Investitionen als Inflationsschutz. Die Weltbank erklärte rückblickend, dass die Kupferpreise Anfang 1974 trotz erhöhter Produktion weiter stiegen und dies auf Markterwartungen und Spekulation zurückzuführen sei.
Zwei Nachfragerückgänge (1975 und 1982) verlängerten den Lagerabbau, das Preiszentrum stieg erst ab 1987, als die Puffer an Lagerbeständen, Kapazität und Projekten gemeinsam wieder sanken.
Nach Beginn des schwachen Angebotstrends 1974 stiegen die Kupferpreise nicht sofort, aber das neue nominale Preisniveau war bestätigt. Die globale Kupferminenproduktion stieg von 7,097 Millionen Tonnen 1974 auf 8,319 Millionen Tonnen 1986, mit einer CAGR von nur 1,3%, viel geringer als die 5,9% von 1969-1974. Die geringere Angebotsrate und steigende Produktionskosten begrenzten den Preisverfall, jedoch verzögerten die beiden Rezessionszyklen die Lagerabbauphase, der Kupferpreis bewegte sich lange am neuen Boden.
Ende 1986 lag der Lagerbestand bei weniger als der Hälfte des Höchststandes von 1983. 1987 sank der weltweite Handelslagerbestand weiter von etwa 890.000 auf 520.000 Tonnen; der Kupferverbrauch lag bei etwa 10,44 Millionen Tonnen und damit erstmals über der Produktion von etwa 10,21 Millionen Tonnen – der Markt wechselte von Überbestand in eine Angebotslücke.
Zwischen 1987 und 1990 lag der durchschnittliche nominale Kupferpreis bei etwa 2.474 US-Dollar/Tonne, was eine Steigerung von etwa 71% gegenüber den 1.448 US-Dollar/Tonne von 1982-1986 bedeutete; in 1991-1992 stabilisierte sich der Preis zwischen 2.450 und 2.550 US-Dollar. Damit war das neue Preiszentrum nun bestätigt.
IV. Dritter Angebotszyklus: Chile-Dominanz und SX-EW-Prozess
Der dritte Zyklus war die Phase von Globalisierung, Ressourcenöffnung und Technologiediffusion, die in der zweiten Hälfte der 1980er bis Mitte der 1990er entstanden – die reservierten Projekte wurden dann 1995-2001 konzentriert umgesetzt, erweitert und ausgebaut.
In den 1990er Jahren verlagerten sich die Lieferketten für Elektronik, Energie, Bau und Fertigungsindustrie nach Ostasien, das zunehmend zum wichtigsten Konsumenten von raffiniertem Kupfer wurde. Bis Ende der 1990er absorbierte Asien bereits ein Drittel des weltweiten Kupferverbrauchs, die Nachfragerwartungen änderten sich grundlegend.
Die Öffnung der chilenischen Minenindustrie und globaler Kapitalfluss schufen den institutionellen Rahmen für diese Expansionsphase.
Das Zusatzangebot wurde von großen porphyrischen Minen in Chile dominiert, ergänzt durch Projekte in Australien, Indonesien, Argentinien und Peru; SX-EW-Prozesse machten Oxiderz, minderwertige Erze und Abraum wirtschaftlich nutzbar.
Die weltweite Kupferminenproduktion stieg von 10,07 Millionen Tonnen 1995 auf 13,636 Millionen Tonnen 2001 – ein Zuwachs von rund 3,566 Millionen Tonnen (CAGR etwa 5,2%), die größte Freisetzungsphase bisher.
Die Anden in Südamerika waren das absolute Zentrum. Chile allein lieferte etwa 60% des weltweiten Netto-Zuwachses. Projektbezogen sorgte SX-EW dafür, dass ein Teil der Prozesse nicht mehr auf traditionelle Metallurgie angewiesen war, das Oxiderz und abgeleitete Ressourcen konnten direkt zu Kathodenkupfer verarbeitet werden, womit sich manche Projektzyklen verkürzten – der Hauptvorteil war aber vor allem die Ausweitung des Ressourcenrahmens, nicht unbedingt niedrigere Kosten pro Einheit.
Nach 2001 führten der Rückgang der Projektreserven und die starke Nachfrage aus China in 2002-2011 zu einem Übergang von "Überkapazität und Preisdruck" zu "geringer Angebotselastizität und Neubewertung des Preiszentrums".
Nach der konzentrierten Inbetriebnahme endete das globale Kupferangebot nicht sofort, aber die Wachstumsrate sank deutlich.
Von 1997-2001 drückten niedrige Kupferpreise die Explorationsbudgets und Investitionen für neue Projekte, einige hochpreisige Projekte wurden verschoben oder gestrichen. Da große Kupferminen Jahre von Exploration, Genehmigung, Finanzierung bis zum Produktionsstart benötigen, führte die Projektlücke während der Niedrigpreisphase ab 2003 zu mangelndem Zusatzangebot.
Die globale Kupferminenproduktion stieg von etwa 13,6 Millionen Tonnen 2002 auf etwa 16,1 Millionen Tonnen 2011, CAGR etwa 1,9%, deutlich weniger als die 5,2% im Zeitraum 1995-2001.
Der weltweite Verbrauch von raffiniertem Kupfer stieg im gleichen Zeitraum von etwa 15,3 Millionen auf etwa 19,9 Millionen Tonnen mit einer CAGR von 3,0%. China war das Zentrum dieses Nachfrageschubs.
Nach dem WTO-Beitritt expandierten Exporte, Haushaltsgeräte, Maschinen und Elektronik schnell; gleichzeitig erhöhten Urbanisierung, Wohnungsbau, Investitionen ins Stromnetz und Verkehrsinfrastruktur die Kupferintensität der wirtschaftlichen Entwicklung.
Die Medianpreise für Kupfer lagen von 2002-2011 bei etwa 5.936 US-Dollar/Tonne, was einer Steigerung von etwa 227% gegenüber den etwa 1.814 US-Dollar/Tonne von 1995-2001 entsprach – fast das Dreifache des vorigen Zeitabschnitts.
V. Vierter Angebotszyklus: Superzyklus-CAPEX (2012-2016)
Die starke Angebotsfreisetzung dieser Runde wurde durch den Anstieg des Kupferpreises und die Nachfrageschocks aus China in 2002-2011 ausgelöst und 2012-2016 umgesetzt.
Chinas eigene Kupferressourcen und Minenproduktion konnten die Nachfrage nicht abdecken, die wachsende Nachfrage wurde zunehmend durch den Import von Erz, raffinierte Kupfer und Altmetall gedeckt. Um 2011 lag Chinas Kupferverbrauch bei ca. 40% des Weltmarkts, die Importe von raffiniertem Kupfer machten etwa 40% des Handelsvolumens aus. Gleichzeitig stieg der Investitionsanteil am BIP von 35% (1980) auf 49% (2010), Infrastruktur und Industrie machten jeweils rund 27% und 31% der Anlageinvestitionen aus, und Wohnungsinvestitionen stiegen von etwa 5,5% des BIP (2004) auf etwa 9% (2011).
So betrachten die Bergbauunternehmen die chinesische Nachfrage nicht mehr als normalen Zyklus, sondern nehmen sie in langfristige Prognosen auf und erhöhen entsprechend ihre Annahmen zum Kupferpreis und zur Marktgröße. Verbessertes Nachfragebewusstsein, hoher Preis und Finanzierungsmöglichkeiten führten zu historischen Investitionsspitzen im globalen Kupferbergbau.
Das Angebot wurde geographisch breiter verteilt und erreichte das höchste Niveau aller vier Zyklen, doch war der Ressourcenrahmen weiterhin stark von großen Sulfidminen und Erzsystemen abhängig, und die Kapital- und Ausführungsanforderungen wurden komplexer.
Regional wurde Peru zum wichtigsten Zentrum für Großprojekte, die Mongolei bildete neue große Ressourcen, Mexiko und die USA wuchsen durch Brownfield-Expansion und der Kupfergürtel Afrikas trug ergänzend bei. Neue Projekte in Chile dienten vor allem zur Kompensation des Rückgangs in Bestandsminen.
Nach dem Gipfel der Angebotsfreisetzung ab 2017 führte die Projektlücke bei Greenfields und strukturelle Nachfrage zu einem neuen Preisniveau.
Ab 2017 liefen neue Projekte zwar weiter, aber überwiegend als individuelle, lange Produktionsanläufe und nicht mehr als konzentrierte Angebotswelle wie 2012-2016.
Brownfield-Expansion wurde bevorzugt, die Minenunternehmen achteten auf die Verbesserung ihrer Bilanzen und den Erhalt der Bestandsminen im Tiefpreisumfeld; gleichzeitig sanken die Erzgehalte, stiegen die Kosten für Ausrüstung und Energie, und Genehmigungen, Umweltauflagen und gesellschaftliche Konsultationen verlängerten sich, sodass hohe Preise weniger schnell zu Zusatzangebot führen.
Die CAGR der globalen Kupferminenproduktion sank 2017-2020 auf etwa 1,1%, vier Prozentpunkte weniger als 2012-2016.
Das nominelle Preiszentrum für Kupfer lag 2017-2020 bei etwa 6.221 US-Dollar/Tonne, der Preis etablierte sich, aber das neue Preisniveau kehrte nicht auf das vor 2016 zurück.
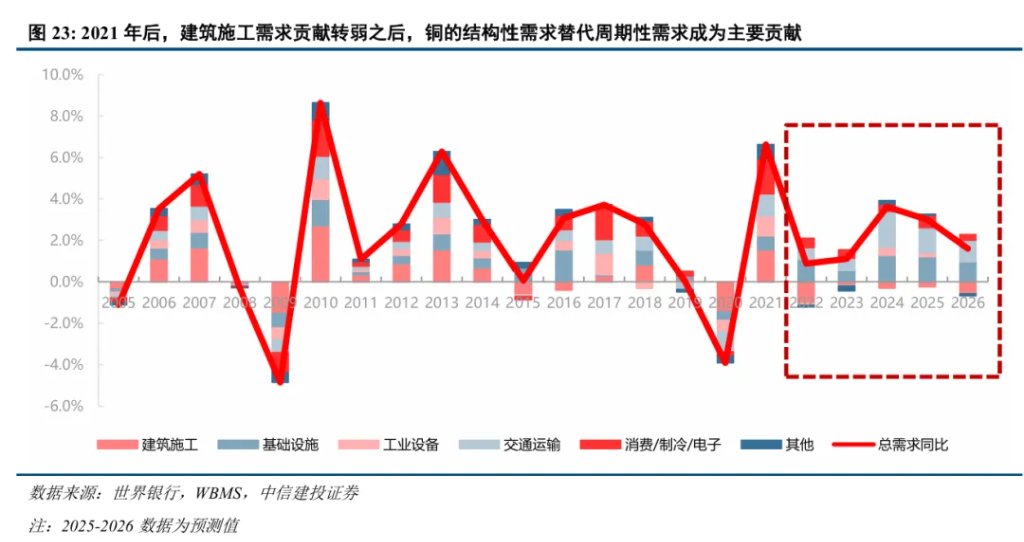
Ab 2020 übernimmt die strukturelle Nachfrage und bindet zunehmend hochpreisige Ressourcen. 2021-2025 werden Netzwerke, Verkehrselektrifizierung, erneuerbare Energie und digitale Infrastruktur neue Nachfragequellen. Diese Nachfrage ist planbarer und kurzfristig weniger preisempfindlich als Immobilien und allgemeine Industrie.
Die Durchschnittspreise für Kupfer stiegen 2021-2025 auf ca. 9.145 US-Dollar/Tonne – eine Steigerung von etwa 47% gegenüber 2017-2020 und etwa 33% gegenüber 2012-2016. Das zeigt, dass der Preis das Niveau von 2017-2020 verlassen hat und einen neuen, höheren Bereich erreicht.
VI. Bewertung: Erfüllt der aktuelle Kupferpreis die Voraussetzungen für ein Preiszentrum?
Die vier Zyklen zeigen: Wenn das Angebot der vorherigen Phase mit niedrigeren Kosten absorbiert wurde und die Nachfrage weiter neue Ressourcen verlangt, dann hat der Kupferpreis die Grundlage, um auf ein neues Niveau zu wechseln.
Daher ist der Rückgang der Angebotsrate ein wichtiger Indikator für die Preisbewertung, aber nicht allein ausreichend, um das Preiszentrum zu verschieben. Für diese Veränderung muss man Angebotspuffer, die Beständigkeit der Nachfrage und die Grenzkosten des Angebots gemeinsam bewerten.
Bedingung eins: Die Puffer aus der Expansion vorheriger Zyklen werden verbraucht, hohe Preise führen nicht schnell zu ausreichend neuem Angebot, die Angebotselastizität sinkt.
Nach dem konzentrierten Inbetriebnehmen großer Projekte sinkt das Wachstum der Kupferminenproduktion – das bedeutet, das Freisetzungspotenzial aus den Projektreserven wird schwächer.
Unter diesen Umständen können Streiks, Transportprobleme und Ressourcenpolitik Preisschwankungen erhöhen; wenn diese Störungen Investitionen verzögern und die Projektrenditen erhöhen, können sie von kurzfristigen Risiken zu langfristigen Angebotskosten werden.
Außerdem unterdrückt eine starke Angebotsfreisetzung zwar meist den Kupferpreis, doch Inflations- und Währungsfaktoren bedingen, dass der nominelle Kupferpreis nicht zwingend fällt. Die Erfahrungen von 1969-1974 zeigen, dass das nominelle Preiszentrum auch durch Schocks des Währungswerts beeinflusst werden kann.
Bedingung zwei: Eine stark abfallende Nachfrage könnte die Geschwindigkeit der Steigerung des Preiszentrums verzögern, es braucht eine nachhaltig wachsende, wenig preisempfindliche Grenznachfrage.
Die Nachfrage muss das Angebot kontinuierlich absorbieren können und darf nicht nur temporäre Bestandsaufstockung darstellen.
Die Erfahrungen nach 1974 bis Mitte der 1980er zeigen, dass ein Nachfragerückgang das Preiszentrum nicht unmittelbar verschiebt. Rezessionen, Nachfrageanpassungen und Lagerabbau können das Marktumfeld über lange Zeit locker halten.
Ab 2002 war die Veränderung, dass Chinas Industrialisierung und Urbanisierung eine nachhaltige neue Nachfrage schufen und die vorherige Kapazität allmählich absorbierten.
Bedingung drei: Die Grenzressourcen zur Deckung neuer Nachfrage erfordern höhere Kosten und Kapitalrenditen.
Nur technischer Fortschritt und neue Ressourcenquellen können das Preiszentrum drücken, wenn sie dauerhaft genug niedrigpreisigen Zuwachs bieten.
Die großen Minen in Chile und der SX-EW-Prozess der 1990er Jahre erhöhten zwar das Angebot und verbesserten die Wirtschaftlichkeit mancher Ressourcen, verhinderten aber nicht dauerhaft die spätere Preissteigerung. Sobald die neue Produktion absorbiert war, musste der Markt die nächste Generation Ressourcen erschließen.
Die Kernveränderung nach 2021 ist die Verlangsamung des Angebots nach dem Superzyklus-Projektabschluss, vereint mit wachsenden Investitionen in Stromsysteme und Elektrifizierung.
Die Angebotsrestriktionen zeigen sich darin, dass die Umwandlung von Ressourcen in Produktion schwieriger wird. Weltweit gibt es bisher keinen neuen Zyklus mit einer Angebotsrate von ca. 5%.
Auf der Nachfrageseite bedeutet die Schwäche des Immobilienmarktes nicht unbedingt einen Gesamtrückgang der Kupfernachfrage. Die strukturelle Nachfrage übernimmt und stützt sich auf bestehende Investitionen, Netzaufbau, Verkehrselektrifizierung und Investitionen ins Energiesystem sind neue Quellen, unabhängig vom klassischen Immobilienzyklus.
Der IEA-Bericht 2025 zeigt, dass Chinas Strominvestitionen der wichtigste Einzelfaktor für das globale Kupfernachfragewachstum der letzten zwei Jahre waren. Das bedeutet, die Nachfrage basiert auf Investitionen, nicht nur auf Erzählszenarien in der Zukunft.
2017 war der Startpunkt für die Entstehung der Voraussetzungen für ein neues Preiszentrum, ab 2021 gibt es immer mehr Belege für die Erfüllung. Die Schwäche des Angebots erklärt, warum Preise nicht zu alten Tiefs zurückkehren, die strukturelle Nachfrage entscheidet, ob Preise die alte Plattform verlassen können, und die Grenzkosten bestimmen Höhe und Dauer des neuen Preiszentrums.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Starke Quartalszahlen von ASML können nicht helfen! US-Chip-Aktien fallen weiter, Branchenindex droht Billionen-Dollar-Marktkapitalisierung zu verlieren
Der Philadelphia Semiconductor Index fiel am Mittwoch im Handel um mehr als 4 % und steuert auf die sechste Verlustserie in Folge zu – das ist die längste Verlustserie seit fast 17 Monaten. In den letzten sechs Tagen haben mehr als die Hälfte der Indexmitglieder mindestens 10 % eingebüßt. ASML befindet sich am oberen Ende der Halbleiter-Lieferkette. Die starke Nachfrage nach ihren Lithographiesystemen zeigt, dass Chip-Hersteller weiterhin Kapazitätserweiterungen planen, es beweist jedoch nicht direkt, dass deren nachgelagerte Kunden die Chips mit demselben Tempo kaufen werden. Obwohl der AI-Boom noch nicht widerlegt wurde, erhöht der Markt derzeit die Hürden für Erträge.

Krypto-Preise
Mehr


