
SpaceX Q3 2026 Finanzbericht Highlights: Der Umsatz stieg im Jahresvergleich um 161% auf 14,58 Milliarden US-Dollar. Das Super Intelligence (SI) Geschäft erwirtschaftete einen Umsatzanstieg von 830% auf 7,56 Milliarden US-Dollar und übertraf erstmals Starlink als größte Einnahmequelle. Der Nettogewinn drehte ins Plus und erreichte 4,4 Milliarden US-Dollar.
 2026/10/21 03:04
🔥 Hotspot-Radar US-Aktien jetzt verfügbar! 3 Hauptthemen US-Aktien + 6 ausgewählte Einzelaktien + 7 Event-Kalender – Wo liegen diese Woche die Chancen bei US-Aktien? Klicken Sie auf den Link für eine Übersicht 22 Handelsrichtungen→
Kernpunkte
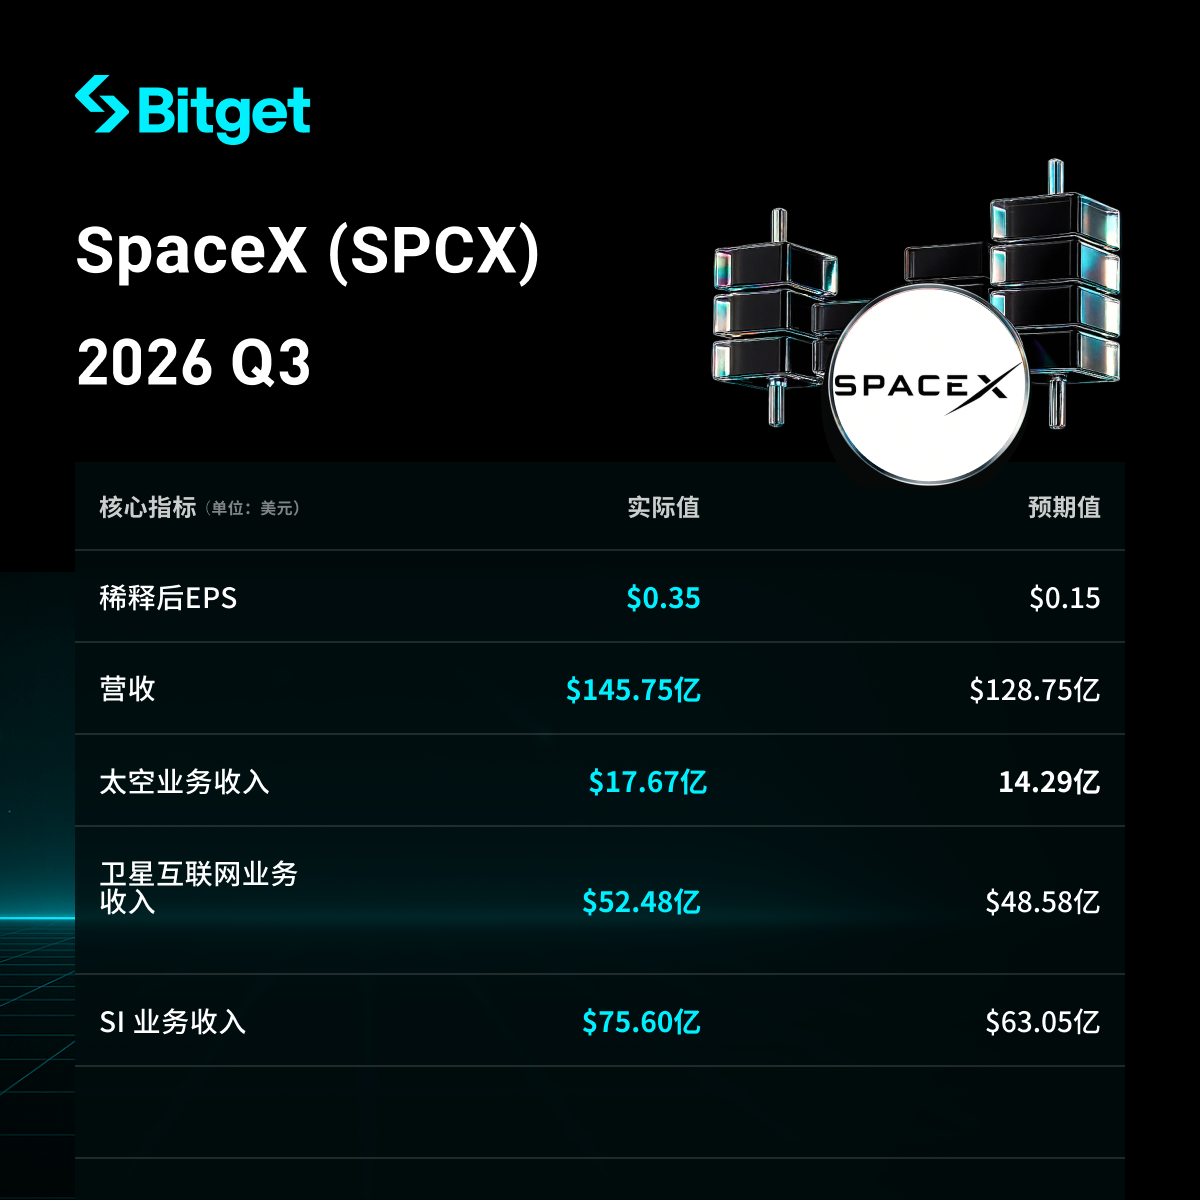
SpaceX (SPCX) hat am 20. Oktober 2026 die Ergebnisse für das dritte Quartal 2026 (Stichtag 30. September) veröffentlicht: Der Umsatz lag bei 14,58 Mrd. USD, ein Anstieg von 161 % gegenüber dem Vorjahr und deutlich über den Markterwartungen (rund 12,7–12,9 Mrd. USD). Der GAAP-Netto-Gewinn betrug 4,4 Mrd. USD, womit das Unternehmen die letztjährige Verlustphase von 1,1 Mrd. USD umkehrte. Das bereinigte EBITDA erreichte 8,8 Mrd. USD (+306 % gegenüber Vorjahr). Das Geschäft mit Super Intelligence (vormals KI) war das Highlight: Umsatzsteigerung um 830 % auf 7,56 Mrd. USD und erstmals die größte Einnahmequelle (ca. 52 % Umsatzanteil), erstmals größer als Connectivity (Starlink). Der Geschäftsbereich wurde vor allem von Cloud-Computing-Vermietungsverträgen, der Cursor-Übernahme sowie Grok-Produkten angetrieben. Die Aktie stieg nachbörslich.
Detaillierte Analyse
- Gesamtumsatz und Gewinnentwicklung
- Quartalsumsatz: 14,58 Mrd. USD (+161 % gegenüber Vorjahr; Vorjahr ca. 5,6 Mrd. USD), deutlicher Anstieg gegenüber dem Vorquartal und höhere Analystenerwartungen (rund 12,72–12,9 Mrd. USD).
- GAAP-Netto-Gewinn: 4,4 Mrd. USD (Vorjahr: Nettoverlust von 1,1 Mrd. USD), Verbesserung um insgesamt 5,5 Mrd. USD.
- Betriebsergebnis: 2,8 Mrd. USD.
- Bereinigtes EBITDA: 8,8 Mrd. USD (+306 % gegenüber Vorjahr).
- Bereinigter EPS: ca. 0,35 USD (oder 45 Cent), deutlich über den Markterwartungen (~0,13–0,16 USD).
- Die ersten neun Monate: Kumuliertes Nettoergebnis weiterhin ein Verlust von ca. 413 Mio. USD, aber im Q3 deutlicher Turnaround.
- Super Intelligence (SI, vormals KI-Geschäft) Performance
- Umsatz: 7,56 Mrd. USD (+830 % gegenüber Vorjahr, Vorjahr 813 Mio. USD), Anstieg gegenüber Q2 (2,561 Mrd. USD), erstmals größtes Geschäftsfeld des Unternehmens (51,9 % Anteil Gesamtumsatz).
- Betriebsergebnis: 431 Mio. USD (inklusive etwa 1,2 Mrd. USD Aktienvergütung im Zusammenhang mit der Cursor-Übernahme; ohne diese noch höher).
- Bereinigtes EBITDA: ca. 5 Mrd. USD.
- Wesentliche Treiber:
- Neue Cloud-Service-Verträge aktiviert: Rechenleistung-Vermietung an Anthropic, Google und Reflection AI (wichtigste Einkommensquelle).
- 14. August: Cursor (KI-Programmierplattform) Übernahme abgeschlossen, implizierter Unternehmenswert ca. 60 Mrd. USD, Q3 Umsatzbeitrag 608 Mio. USD.
- Steigende Nutzung von Grok-Modellen und Grok Bot-Agenten (rasant wachsender Anteil zahlender Nutzer).
- Rechenleistung: Quartalsendniveau (nameplate compute) 1,7 GW (Vorjahr 0,6 GW, Q2-Ende 1,4 GW), hauptsächlich aus dem Ausbau des Colossus II Rechenzentrums.
- SI-Lösungen und Infrastruktur-Umsatz ca. 7 Mrd. USD, Werbeeinnahmen ca. 538 Mio. USD.
- Performance der übrigen Geschäftsbereiche
-
Connectivity (Starlink): Umsatz 5,25 Mrd. USD (+69 % gegenüber Vorjahr); Betriebsergebnis ca. 2,37–2,4 Mrd. USD (+99 % gegenüber Vorjahr).
- Starlink-Abonnenten: 13,6 Mio. (Anstieg um 1,6 Mio. gegenüber Vorquartal, +89 % gegenüber Vorjahr), ARPU ca. 69 USD.
- Unternehmens- und Regierungs-, Geschäftsbereich mit starkem Wachstum, über 3.800 Flugzeuge installiert.
-
Space (Raketen/Launch): Umsatz 1,77 Mrd. USD (+6 % gegenüber Vorjahr); Betriebsergebnis minus 7 Mio. USD.
- Mehrere erfolgreiche Launches, darunter die erste kommerzielle Starship-Mission (26 Starlink V3 Satelliten, Downlink-Kapazität ca. das Zehnfache von Falcon 9).
-
Geschäftsbereichsvergleich (Q3 2026 Umsatz, in Mio. USD):
Geschäftsbereich Q3 2026 Umsatz Wachstum AnteilSuper Intelligence (SI) 7.560 +830% ~52% Connectivity (Starlink) 5.248 +69% ~36% Space 1.767 +6% ~12% Gesamt 14.575 +161% 100%
-
- Investitionsplanung
- Q3 Gesamtinvestitionen: 19,6 Mrd. USD, davon SI-bezogen ca. 16,4 Mrd. USD (etwa 84 %), hauptsächlich für KI-Infrastruktur (Ausbau Colossus).
- Kumulierte Investitionen der ersten neun Monate: ca. 48,1 Mrd. USD, davon KI ca. 40 Mrd. USD.
- Ausblick: Q4 Investitionen voraussichtlich 35–40 Mrd. USD (weiter beschleunigter Ausbau der Rechenleistung).
- Rechenleistungsziel: Bis Jahresende Erreichen von 2,5–3 GW; 2027 geplant mindestens zusätzlich 10 GW (Gesamtkapazität ca. 13 GW oder mehr, Potenzial für über 20 GW), zusätzliche Infrastruktur für Strom und Kühlung im Umfang von 20 GW geplant.
- Management: Neue Rechenleistung amortisiert sich bei aktueller Preisgestaltung (> 30–50 USD/Watt) in weniger als einem Jahr, einige Szenarien sogar in nur sechs Monaten.
- Im Vergleich zu anderen Cloud-/Rechenleistungsanbietern: SpaceX entwickelt sich schnell zu einem wichtigen "neocloud" Player, Rechenleistungsvermittlung steigt rapide, Kunden sind Anthropic, Google u.a.
- Ausblick nächste Geschäftsphase
- Q1 2027 Gesamtumsatzprognose: 33–37 Mrd. USD (deutlich über bisherigen Marktprognosen von ca. 22,2 Mrd. USD).
- Ziel für das ARR (auf Jahresbasis, Dezember): 100 Mrd. USD (Unternehmen hält an vorherigen Prognose fest).
- CEO Elon Musk: Bis Ende 2027 soll das annualisierte wiederkehrende Einkommen (ARR) 500–1.000 Mrd. USD erreichen.
- Weitere Punkte: Auftragsbestand (Backlog) ca. 63 Mrd. USD, davon ca. 42 Mrd. USD werden voraussichtlich innerhalb der nächsten 12 Monate als Umsatz verbucht.
- Markthintergrund und Investorenbedenken
- Kernkonflikt: Das Unternehmen entwickelt sich von einem traditionellen Raketen-/Satelliten-Internet-Anbieter rasch zu einem KI-Infrastruktur-Giganten mit Schwerpunkt auf Super Intelligence und Rechenleistungsvermittlung. Das SI-Geschäft hat nun Starlink als größten Umsatzbringer übertroffen. Hohe Investitionen (Q4 könnte sich verdoppeln) belasten die Liquidität und die Nachhaltigkeit der Gewinne.
- Marktherausforderung: Eigene Grok-Modelle stehen in Konkurrenz zu OpenAI, Anthropic, Google. Sehr hohe Nachfrage nach Rechenleistung (Management: „wird von Hyperscalern ständig zur Vermietung gedrängt“), aber Effizienz und Amortisation großer Deployments müssen sich beweisen.
- Investorenreaktion: Gewinn übertrifft Erwartungen, besonders SI-Umsatz und Q1 2027-Ausblick überzeugen. Nachbörslich steigt die Aktie (Berichtsspannen: +2–7 %), wichtiger Fokus auf Wachstumsgeschwindigkeit, Preisgestaltung und mögliche Synergie/Fusion mit Tesla.
- Sonstiges: Integration der Cursor-Übernahme; Starlink weiter im Ausbau; Starship-Mission generiert Erträge.
Haftungsausschluss: Dieser Inhalt dient nur als Referenz und ist keine Anlageberatung. Alle Daten basieren auf öffentlichen Berichten und zusammengefassten Ergebnissen aus den Unternehmensabschlüssen, maßgeblich sind die offiziellen Unterlagen.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
SpaceX (SPCX.US) verdoppelt den Umsatz und plant eine Fusion mit Tesla (TSLA.US), Super Micro Computer (SMCI.US) verzeichnet einen starken Anstieg der Ergebnisse.
SpaceX erzielte im dritten Quartal einen Umsatz von 14,58 Milliarden US-Dollar; Elon Musk gab bekannt, dass Diskussionen über eine Fusion mit Tesla stattfinden. Super Micro Computer übertraf die Erwartungen mit ersten Ergebnissen und stieg nachbörslich um 15,6 %. Der Dow Jones legte um über 500 Punkte zu, während Netflix aufgrund schwacher Prognosen nachbörslich um mehr als 5 % fiel.

SpaceX(SPCX.US) Quartalsbericht: SI erzielt leichtes Umsatzwachstum und geringe Gewinne, Link beansprucht den Großteil des Profits
Der Q3-Finanzbericht von SpaceX zeigt einen Umsatzanstieg von 161% und eine Rückkehr in die Gewinnzone. SI steuert drei Viertel des Wachstums bei, erzielt jedoch nur geringe Gewinne; Link trägt 85% des operativen Gewinns bei. Die Investitionsausgaben für das nächste Quartal werden auf 35-40 Milliarden US-Dollar geschätzt, wobei der Schwerpunkt auf die SI-Infrastruktur gelegt wird.

Nicht nur ein Gerücht! SpaceX (SPCX.US) und Tesla (TSLA.US) beginnen Fusionsgespräche – Musk setzt auf die Synergie von KI
Elon Musk erklärte, dass sowohl SpaceX als auch Tesla bereits spezielle Komitees zur Diskussion einer möglichen Fusion eingerichtet haben. Seine Antwort, dass „eine Fusion eine gute Idee ist“, stellt eine öffentliche Unterstützung für dieses Vorhaben dar, das eines der wertvollsten Unternehmen der Welt hervorbringen könnte.

Krypto-Preise
Mehr


