
La recompra no puede salvar a DeFi

2025 no será un año fácil para los equipos de proyectos DeFi, pero ciertamente aprendieron una lección de Wall Street: usar recompras para demostrar confianza.
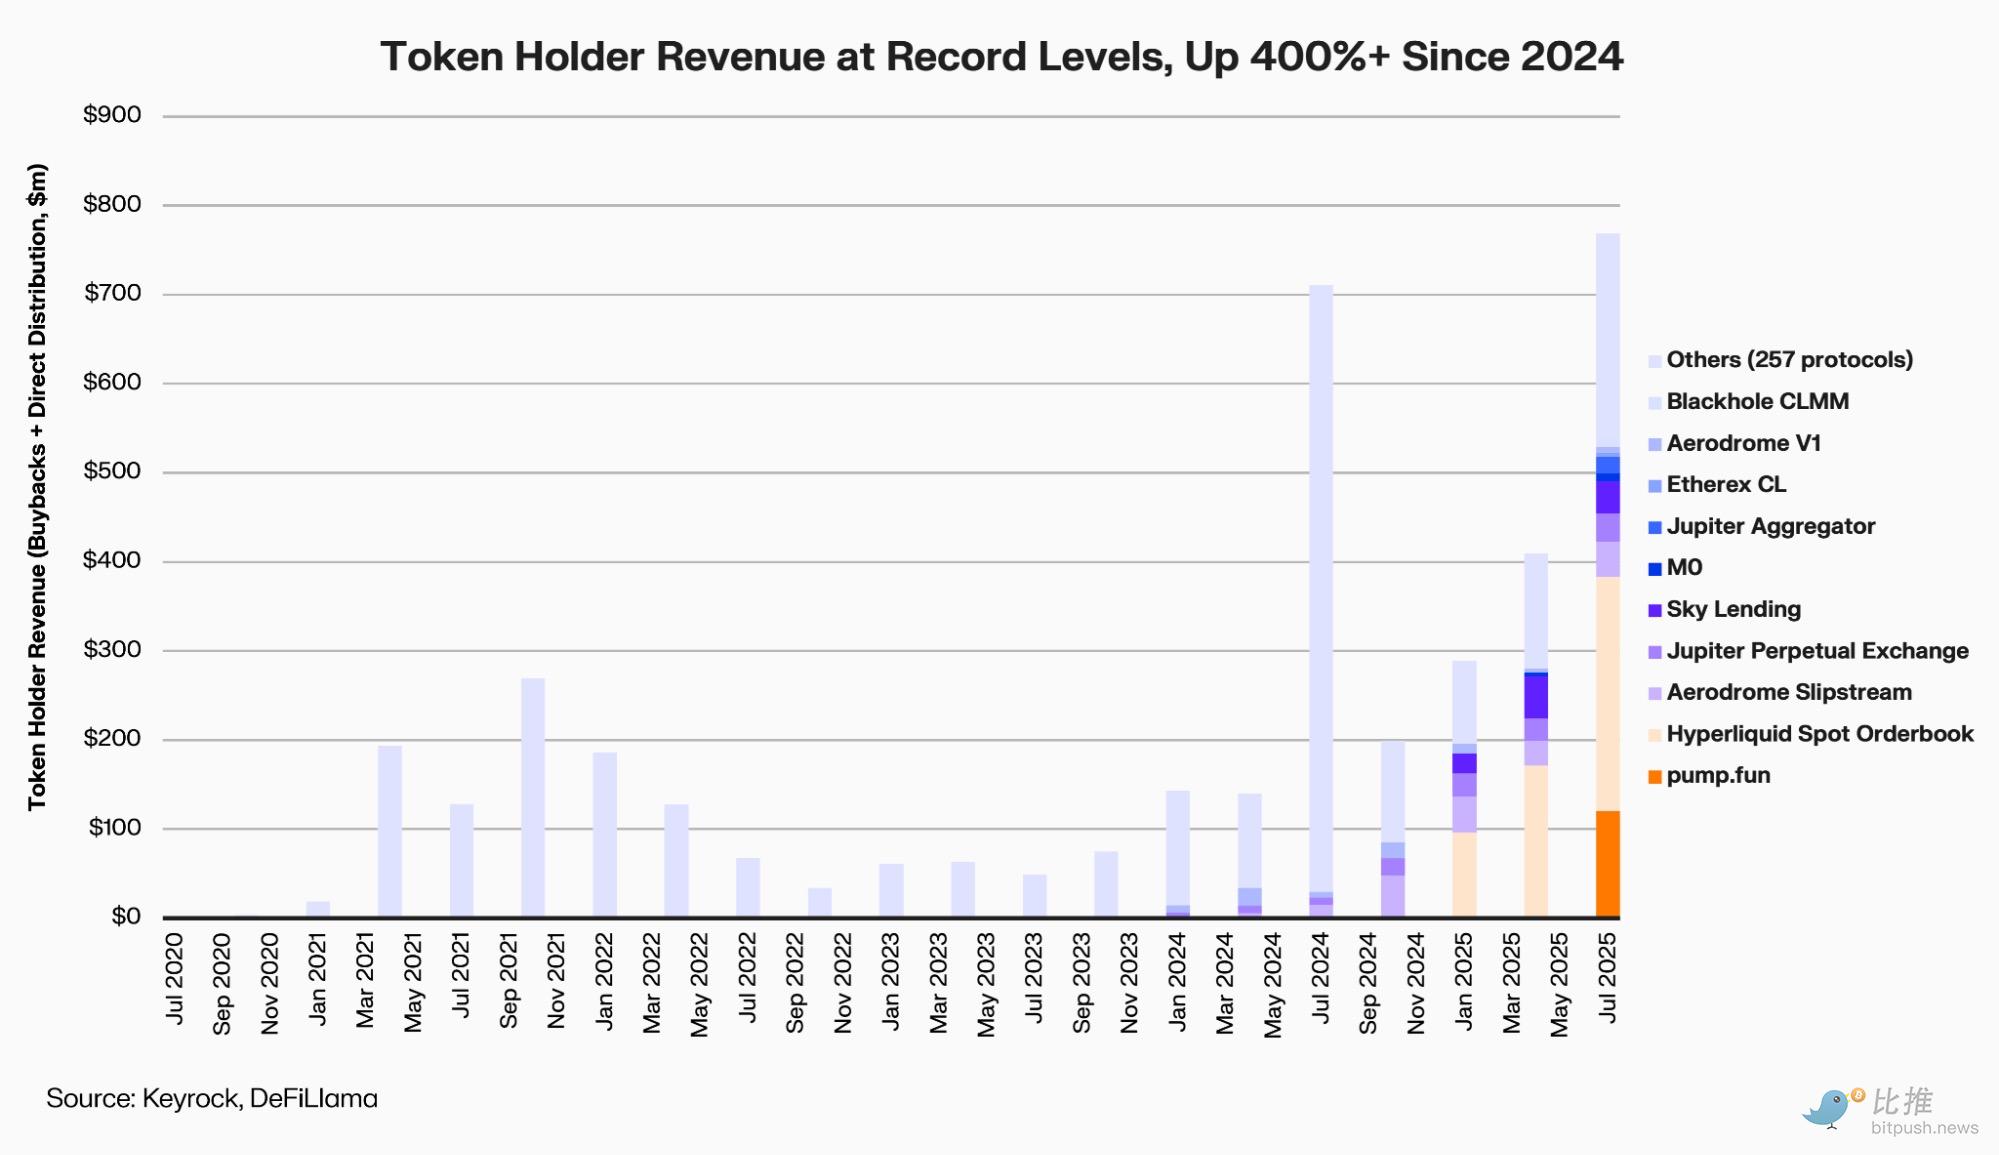
Según un informe del market maker cripto Keyrock, los 12 principales protocolos DeFi gastaron alrededor de 800 millones de dólares en recompras y dividendos en 2025, un aumento del 400% respecto al inicio de 2024.
El analista del informe, Amir Hajian, escribió: “Así como las empresas que cotizan en bolsa usan recompras para transmitir un compromiso a largo plazo, los equipos DeFi también esperan demostrar que son rentables, tienen flujo de caja y un futuro por delante”.
Pero en un mercado con poca liquidez y bajo apetito por el riesgo, ¿estas acciones de “recompensar a los holders” realmente representan una recuperación de valor, o simplemente son un desperdicio de dinero?
¿Quiénes participan en la ola de recompras?
Esta ola de recompras comenzó a principios de año con Aave y MakerDAO, y luego se extendió a PancakeSwap, Synthetix, Hyperliquid yEther.fi—cubriendo prácticamente todos los sectores principales de DeFi.
Aave (AAVE) es uno de los proyectos líderes que inició recompras sistemáticas de manera temprana.
Desde abril de 2025, Aave DAO utiliza los ingresos del protocolo para recomprar aproximadamente 1 millón de dólares en AAVE cada semana, y en octubre se discutió institucionalizar este mecanismo, con un presupuesto anualizado de hasta 50 millones de dólares.
El día que se aprobó la propuesta, AAVE subió brevemente un 13%, pero tras seis meses de prueba piloto, las ganancias netas fueron negativas.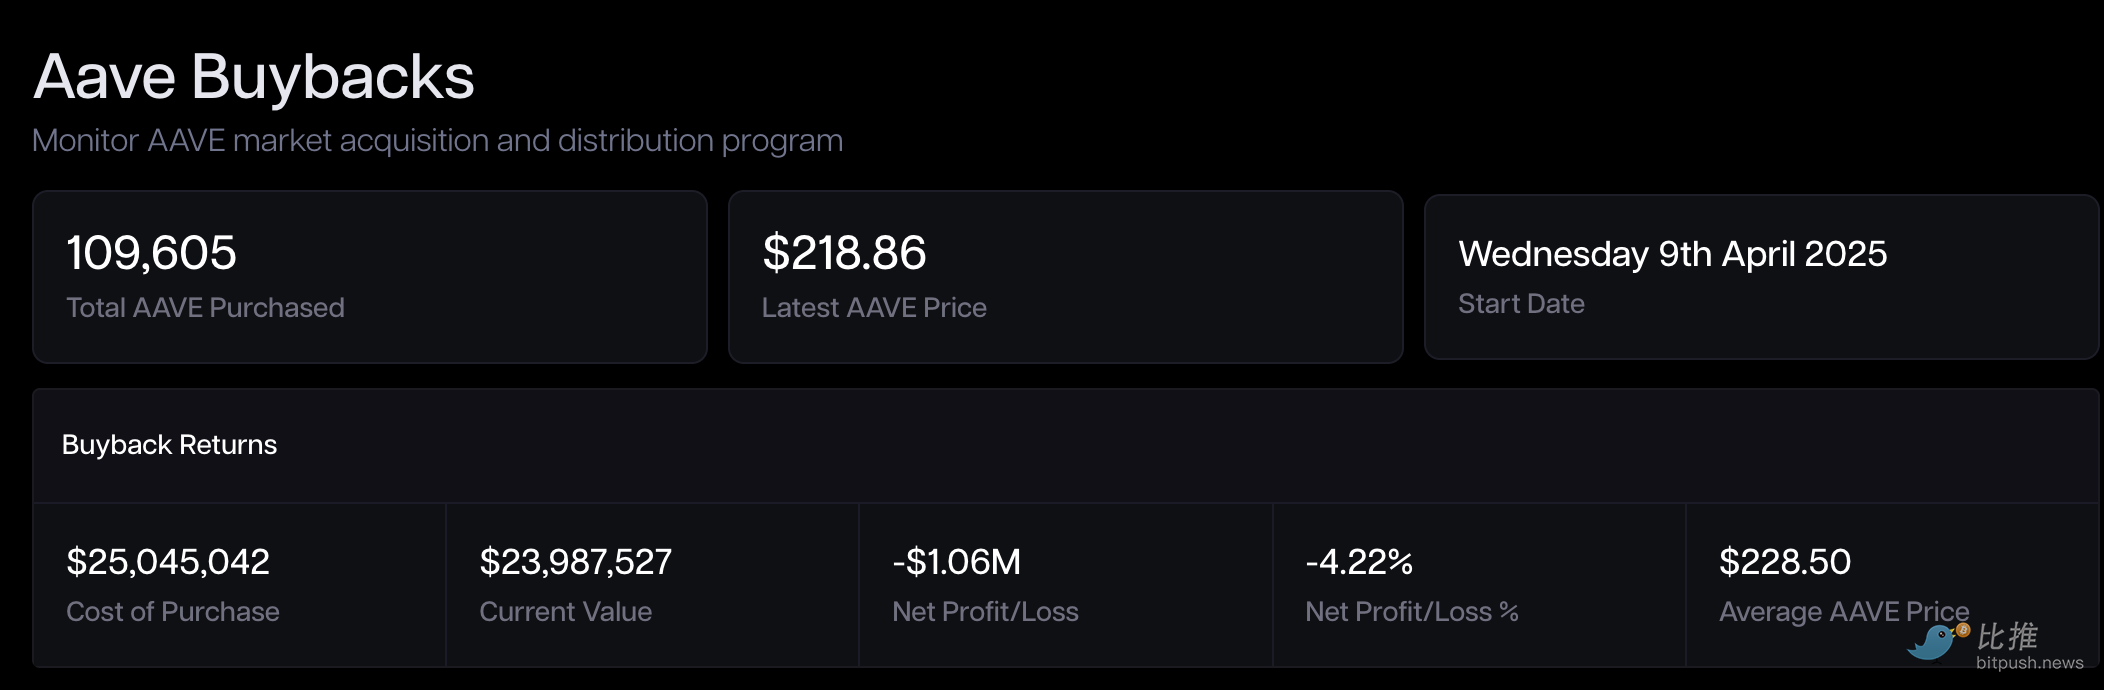
MakerDAO (MKR) lanzó en 2023 el Smart Burn Engine, que utiliza el excedente de DAI para recomprar y quemar MKR periódicamente. En la primera semana del mecanismo, MKR rebotó un 28% y fue considerado un ejemplo de “flujo de caja que recompensa a los holders”.
Sin embargo, un año después, el mercado muestra una paradoja de “confianza recuperada, valuación rezagada”.
A pesar de unos fundamentos sólidos (MakerDAO sigue aumentando los ingresos de reservas de DAI a través de activos del mundo real, RWA), el precio de MKR (a finales de octubre de 2025, rondando los 1.800 dólares) sigue siendo solo un tercio de su máximo histórico en el bull market de 2021 (alrededor de 6.292 dólares).
El protocolo de staking líquido de Ethereum, Ether.fi (ETHFI), presentó recientemente una propuesta que sin duda es la “gran jugada” más comentada del momento. La DAO autorizó hasta 50 millones de dólares para recomprar ETHFI en tramos por debajo de 3 dólares, utilizando una votación rápida en Snapshot, con el objetivo de “estabilizar el precio y restaurar la confianza”.
Sin embargo, el mercado también es cauteloso: si los fondos provienen principalmente de la tesorería y no de ingresos sostenibles, este tipo de “recompra para sostener el precio” inevitablemente carecerá de fuerza a largo plazo.
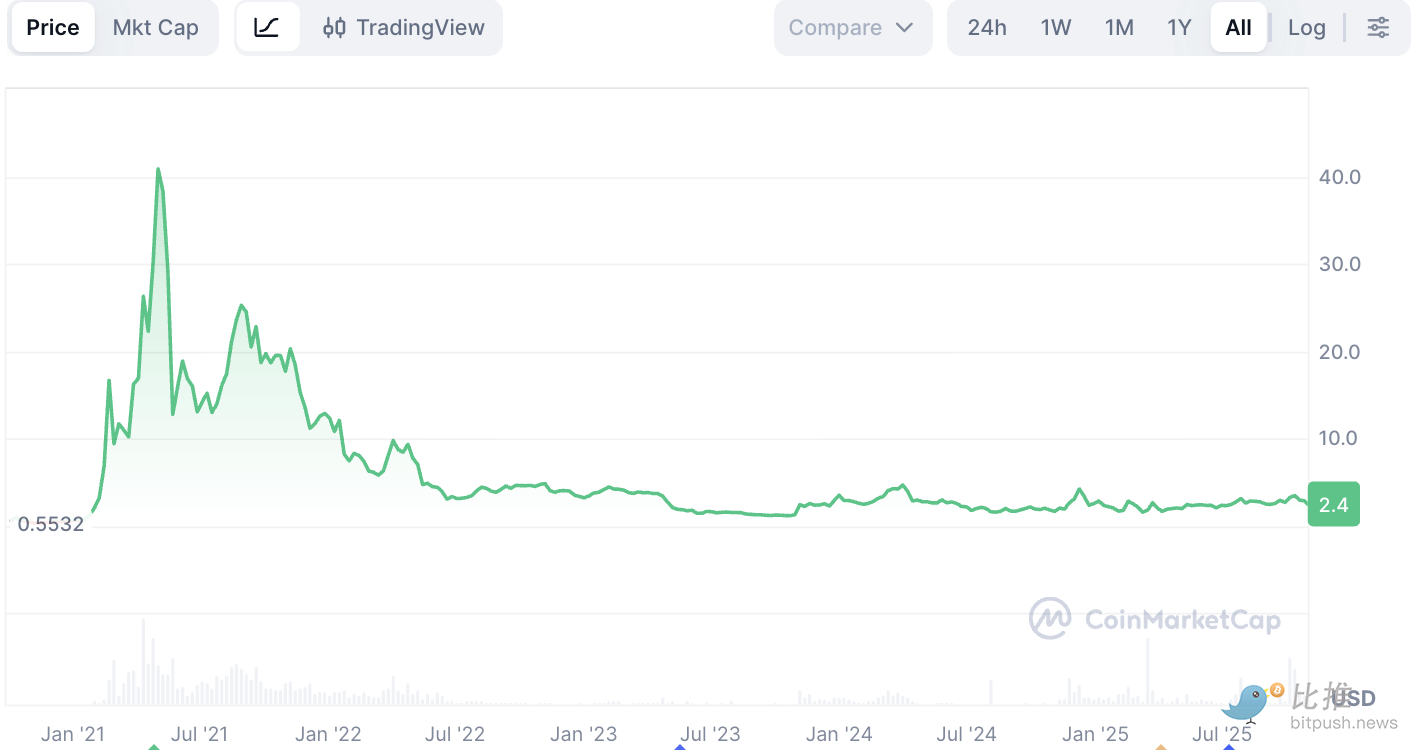
PancakeSwap (CAKE) eligió el camino más programático. Su mecanismo “Buyback & Burn” ya está integrado en el modelo del token, y cada mes se publica el dato de inflación neta. En abril de 2025, el suministro neto de CAKE se redujo un 0,61%, entrando en un estado de deflación continua.
Sin embargo, el precio sigue rondando los 2 dólares, muy por debajo del máximo de 44 dólares en 2021: la mejora en la oferta trajo estabilidad, pero no una prima.
Synthetix (SNX) y GMX también utilizan las comisiones del protocolo para recomprar y quemar tokens.
Synthetix incorporó el módulo de recompra en su actualización de 2024, mientras que GMX destina automáticamente una parte de las comisiones de trading a un pool de recompra.
Ambos lograron repuntes del 30% al 40% durante el pico de recompras en 2024, pero cuando las stablecoins perdieron su paridad y las comisiones cayeron, suspendieron las recompras y redirigieron los fondos a reservas de riesgo.
Pero el verdadero “ganador excepcional” es la plataforma de contratos perpetuos Hyperliquid (HYPE).
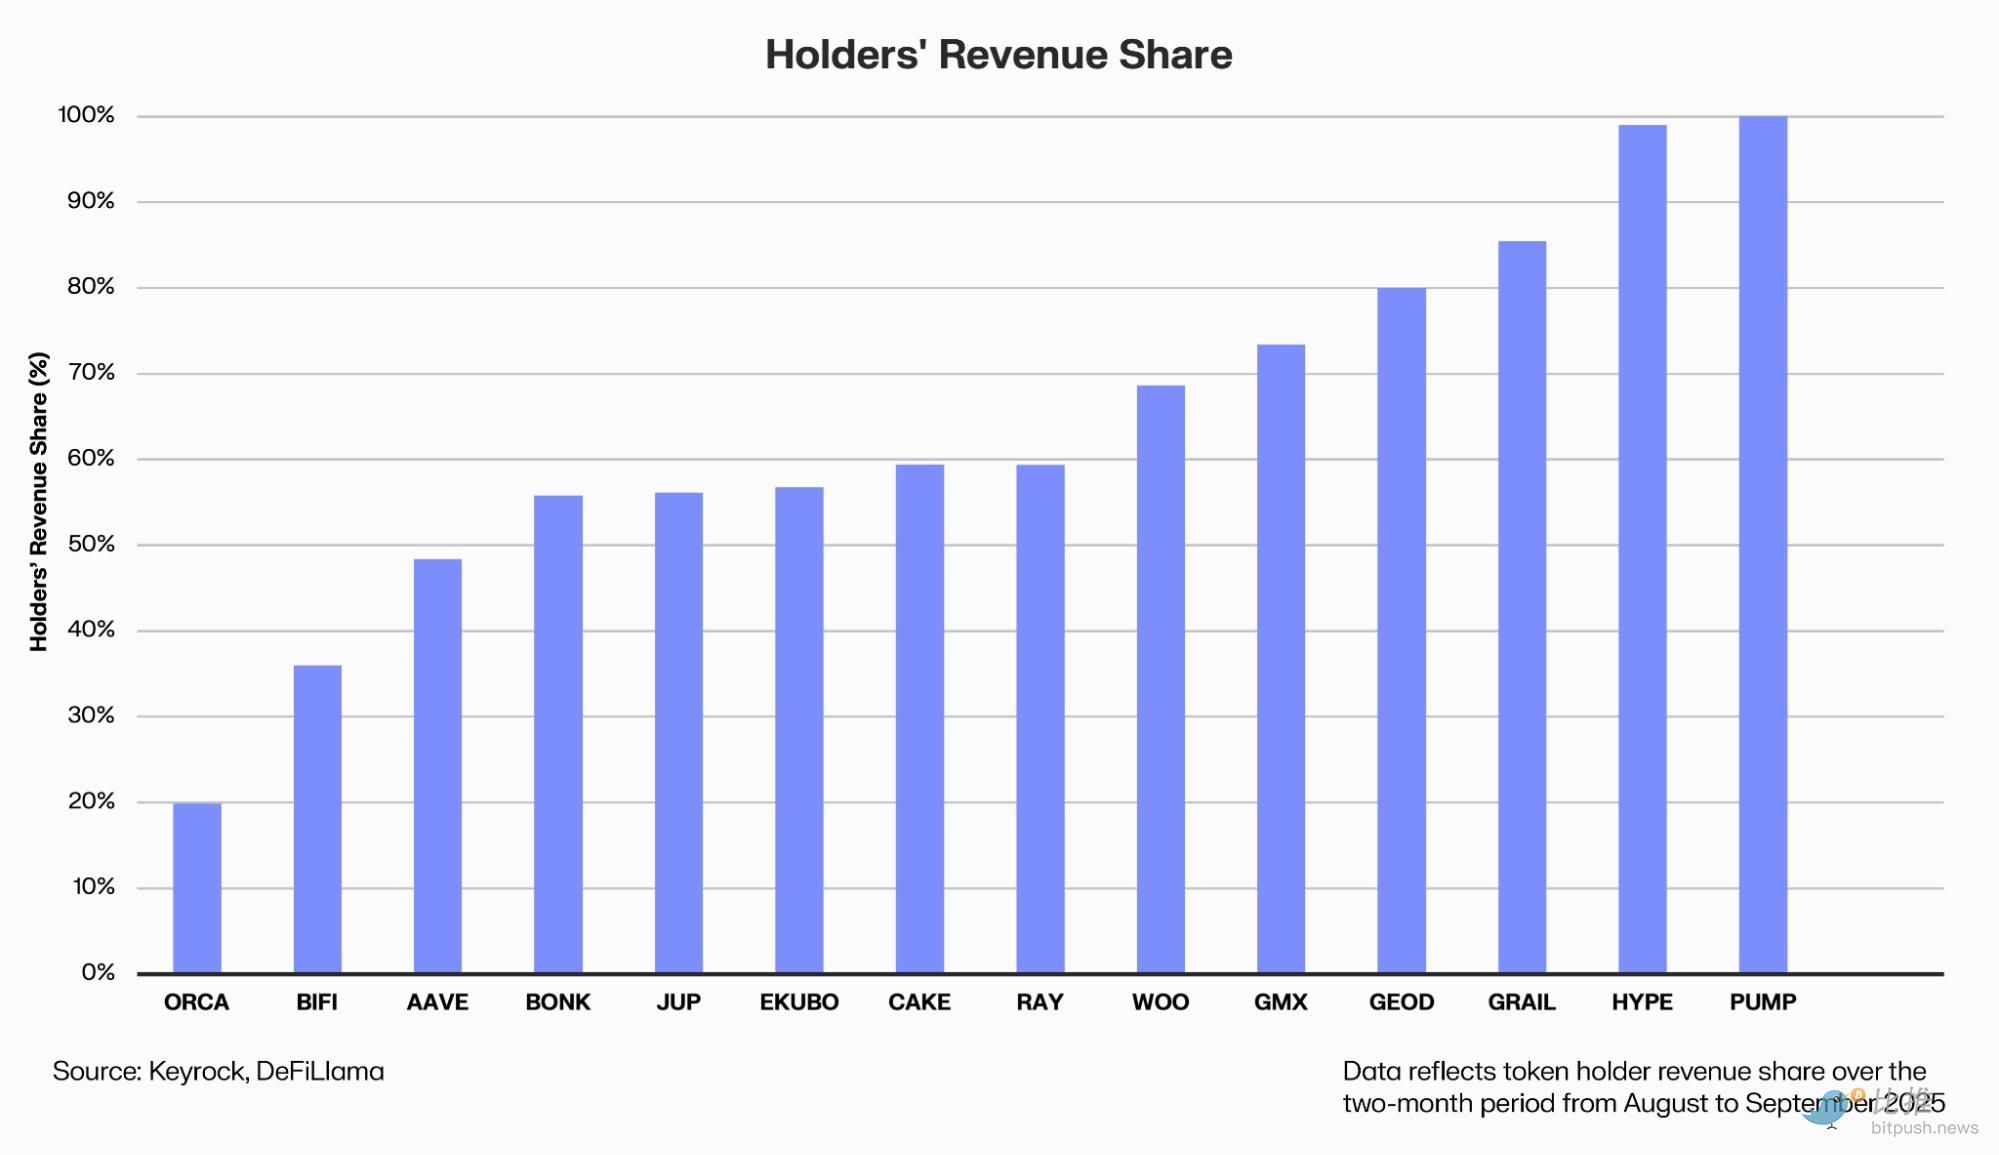
Hyperliquid convirtió las recompras en parte de su narrativa comercial: una parte de los ingresos del protocolo se destina automáticamente a un pool de compra en el mercado secundario.
Según datos de Dune, Hyperliquid invirtió 645 millones de dólares en recompras en el último año, representando el 46% del total del sector, y su token HYPE subió un 500% desde su lanzamiento en noviembre de 2024.
Pero el éxito de HYPE no se debe solo a la presión de compra, sino también al crecimiento de ingresos y usuarios: el volumen diario de trading se triplicó en un año.
¿Por qué las recompras suelen “fallar”?
Desde la lógica de las finanzas tradicionales, las recompras son populares principalmente por tres razones:
Primero, prometen aumentar el valor por token. El protocolo utiliza dinero real para recomprar y quemar tokens, lo que reduce la circulación y significa que cada token tiene derecho a una mayor parte de los ingresos futuros.
Segundo, transmiten confianza en la gobernanza. Estar dispuesto a iniciar recompras indica que el protocolo es rentable, tiene margen financiero y eficiencia en la gobernanza. Esto se considera una señal clave de que DeFi está pasando de “quemar dinero para subsidiar” a “dividendos operativos”.
Tercero, crean una expectativa de escasez. Si se combinan con mecanismos de bloqueo y reducción de emisiones, las recompras pueden generar un efecto deflacionario en la oferta y optimizar el modelo económico del token.
Sin embargo, la teoría perfecta no siempre se traduce en la práctica.
En primer lugar, el timing suele ser contraproducente. La mayoría de las DAOs gastan generosamente en recompras durante los bull markets, pero reducen fondos en los bear markets, lo que genera la incómoda situación de “comprar caro y esperar barato”, contrario al espíritu de la inversión en valor.
También hay dudas sobre la fuente de los fondos. Muchos proyectos utilizan reservas de tesorería en lugar de ingresos sostenibles, por lo que si los ingresos caen, las recompras se vuelven insostenibles y solo sirven para “aparentar fortaleza”.
Además, existe el costo de oportunidad. Cada dólar destinado a recompras es un dólar menos para el desarrollo de productos y la construcción del ecosistema. El market maker Keyrock advirtió en octubre: “Las recompras excesivas pueden ser una de las formas menos eficientes de asignar capital”.
Incluso si se ejecutan recompras, su efecto puede diluirse por desbloqueos continuos y nuevas emisiones de tokens; si la presión de la oferta no disminuye, las recompras limitadas son como una gota en el océano.
El investigador de Messari, Sunny Shi, señala:
“No hemos visto que el mercado eleve sostenidamente las valuaciones debido a las recompras; el precio sigue determinado por el crecimiento y la narrativa”.
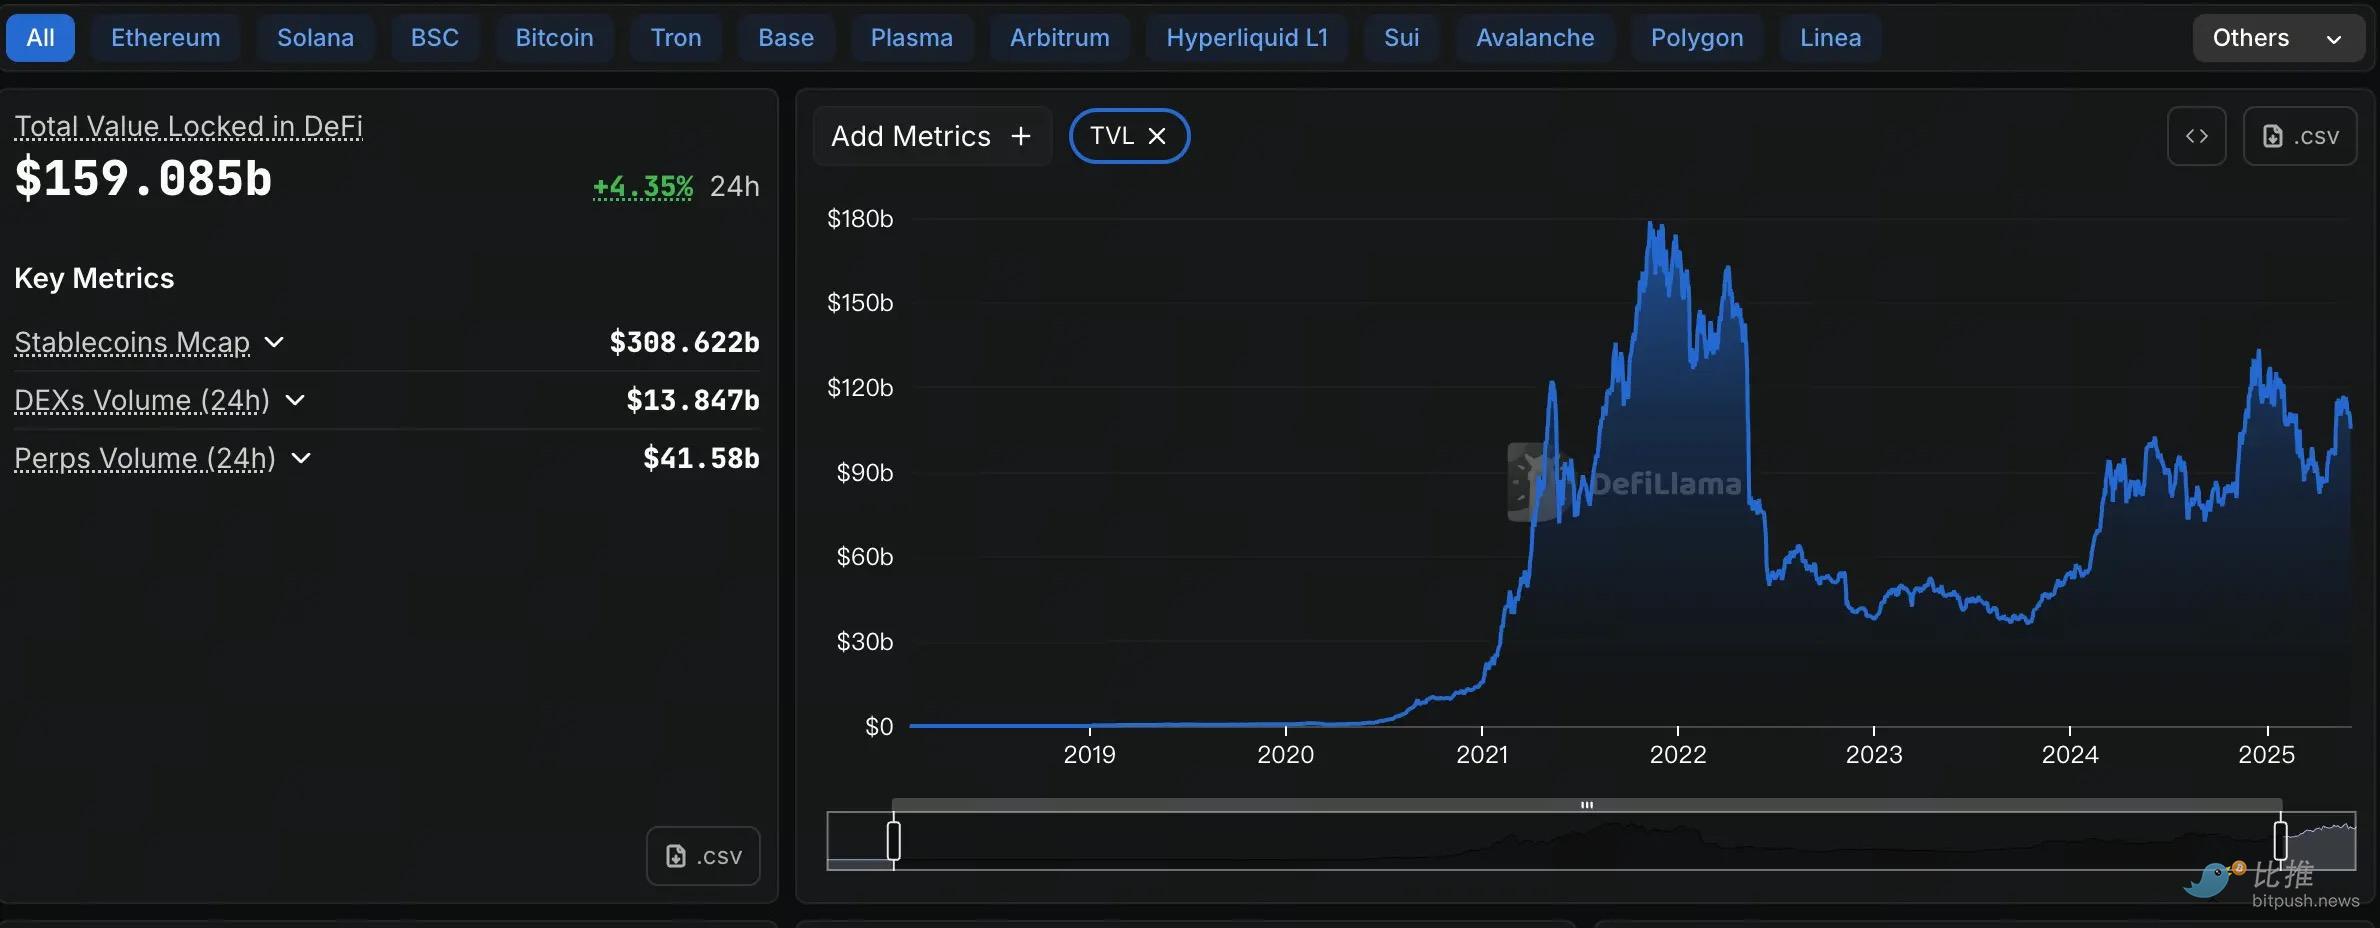
Además, la estructura macro de liquidez de todo el mercado DeFi ha cambiado. Aunque el valor total bloqueado (TVL) ha repuntado fuertemente hasta un máximo de tres años (alrededor de 160 mil millones de dólares), todavía hay una brecha respecto al pico histórico del bull market de 2021 (alrededor de 180 mil millones de dólares). Más importante aún, aunque los ingresos de los protocolos y la utilización de fondos son altos, el volumen de operaciones en el mercado secundario y la entrada de capital especulativo aún necesitan tiempo para volver al estado de “euforia” del ciclo anterior.
En un entorno de escasez de fondos, incluso las recompras más generosas difícilmente pueden compensar los problemas estructurales de falta de demanda.
La confianza puede comprarse por un momento, pero solo la entrada real de capital y un nuevo ciclo de crecimiento pueden permitir que DeFi vuelva a “autofinanciarse”.
Autor: OXStill
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
El informe financiero de Delta Air Lines (DAL.US) revela cómo la industria aérea "consume ganancias con energía". Los ingresos del tercer trimestre alcanzaron un récord, pero los altos precios del combustible reducen las perspectivas de ganancias.
Delta Air Lines tuvo un aumento del 62% interanual en los gastos de combustible ajustados durante el tercer trimestre, y su margen operativo ajustado cayó del 11,1% al 9,4%. Por lo tanto, estos resultados y las perspectivas futuras muestran la resiliencia operativa de este gigante aéreo frente a los precios altos del petróleo, pero todavía no hay señales de que el margen de ganancia vuelva a expandirse.
Morgan Stanley es optimista sobre SpaceX: el potencial de “Tera’Merica” está subestimado; la expansión de la IA empresarial y la capacidad de cómputo abren espacio para el crecimiento.
Morgan Stanley considera que la lógica de crecimiento de SpaceX se está expandiendo desde la industria aeroespacial y las comunicaciones satelitales hacia la inteligencia artificial empresarial y la infraestructura de cómputo, y que la reconstrucción de la manufactura avanzada en Estados Unidos podría abrir aún más oportunidades a largo plazo. La comercialización de la inteligencia artificial empresarial y la expansión del poder de cómputo constituyen un respaldo de crecimiento más directo, mientras que las oportunidades de manufactura representadas por “Tera’Merica” ofrecen a la empresa un potencial adicional de crecimiento a largo plazo.
Delta Airlines reduce sus expectativas de ganancias debido a que el aumento en el costo del combustible supera el incremento en los precios de los boletos
Delta Airlines reduce su previsión de ganancias anuales debido al aumento de costos de combustible por 6 mil millones de dólares; el alza significativa en los precios de los pasajes pone a prueba la tolerancia de los viajeros. Se espera que el negocio de refinación genere 700 millones de dólares de ganancias, lo que amortigua el impacto de los altos costos del combustible. Rajesh Kumar Singh, Reuters Chicago 9 de octubre – Delta Airlines (DAL.N) redujo el viernes el punto medio de su previsión de ganancias anuales cerca de un cuarto, debido a que el aumento en el costo del combustible contrarresta el efecto positivo de la fuerte demanda de viajes y los precios más altos de los pasajes. Esta reducción muestra los crecientes desafíos que enfrentan las aerolíneas estadounidenses: si los precios de combustibles siguen elevados, ¿los pasajeros estarán dispuestos a soportar aumentos adicionales en el precio de los boletos? Las aerolíneas ya han incrementado significativamente los precios este año y los analistas advierten que más aumentos podrían poner a prueba la voluntad de los viajeros de seguir consumiendo. La compañía, con sede en Atlanta, estima que su gasto anual en combustible aumentará unos 6 mil millones de dólares respecto al año pasado. Durante el tercer trimestre, el gasto en combustible aumentó un 62% interanual a 4.1 mil millones de dólares, más de 500 millones por encima de lo previsto en julio. Al ser consultado sobre el motivo de la revisión de la previsión, el director financiero de Delta, Erik Snell, dijo a los periodistas: “Esto es completamente un tema de combustible”, destacando que tanto el precio del crudo como del combustible refinado para aviones aumentaron desde el verano. Delta ahora espera una ganancia ajustada por acción anual de entre 5.10 y 5.60 dólares, por debajo de la previsión de julio de 6.50 a 7.50 dólares. Según datos del London Stock Exchange Group (LSEG), la nueva mediana de 5.35 dólares está por debajo de la estimación promedio de los analistas de 5.46 dólares. La compañía prevé una ganancia ajustada antes de impuestos de 4.5 mil millones de dólares para 2026. Según LSEG, las ganancias ajustadas por acción en el tercer trimestre fueron de 1.72 dólares, apenas por debajo de la previsión promedio de 1.76 dólares. El margen operativo ajustado cayó de 11.1% a 9.4%. Delta es la primera gran aerolínea estadounidense en reportar resultados del tercer trimestre; sus competidores United Airlines (UAL.O), American Airlines (AAL.O) y Southwest Airlines (LUV.N) presentarán resultados más adelante este mes. Alza en los precios de los pasajes Según la Oficina de Estadísticas de Transporte de EE.UU., durante los primeros ocho meses de 2026, el gasto en combustible de las aerolíneas estadounidenses para vuelos regulares fue de 42.9 mil millones de dólares, casi 13.2 mil millones más que el año anterior, aunque el consumo de combustible bajó ligeramente. La fuerte demanda y el limitado aumento de asientos ayudaron a las aerolíneas a trasladar el mayor costo del combustible a los pasajeros. De acuerdo al Índice de Precios al Consumidor de la Oficina de Estadísticas Laborales de EE.UU., los precios de los boletos de avión aumentaron aproximadamente un 25% en promedio en los cinco meses previos a agosto en comparación con el año anterior. Dado que los precios del combustible siguen elevados y los planes de crecimiento de capacidad de la industria se acelerarán en el cuarto trimestre, los analistas observan de cerca si aerolíneas como Delta podrán aumentar aún más los precios sin afectar la demanda de viajes. Los analistas de Deutsche Bank estiman que en el cuarto trimestre la proporción de costos de combustible recuperada por medidas de ingresos disminuirá y no se recuperará totalmente hasta principios de 2027. Delta afirma que la demanda sigue robusta. Snell señala que, dado que las reservas de pasajes para el cuarto trimestre ya están cerca del 60%, esperan que los ingresos crezcan un 20% interanual. Según LSEG, Delta prevé ganancias ajustadas por acción de entre 1.15 y 1.65 dólares para el cuarto trimestre, con una mediana de 1.40 dólares, alineada con la estimación promedio de los analistas de 1.39 dólares. Ventaja de la refinería Delta tiene una ventaja respecto a otras grandes aerolíneas estadounidenses: posee una refinería en las afueras de Filadelfia (link), de la que Snell espera que genere 700 millones de dólares de ganancias este año. “Tenemos una refinería, lo que nos da una cobertura—parcial—contra los precios del combustible, que ninguna otra compañía tiene”, afirmó. La refinería Monroe, adquirida en 2012, convierte crudo en combustible de avión y otros productos. Aunque Delta debe pagar el combustible a su división de operaciones a precios de mercado, las ganancias de la refinería quedan dentro de la empresa. Cuando la diferencia entre el precio del crudo y el de los productos refinados aumenta, esto ayuda a aliviar la presión de los costos que enfrentan las ae
¿Se acabó la teoría del “apocalipsis SaaS”? Autodesk (ADSK.US) y Intuit (INTU.US) lideran después de la tendencia negativa, Wall Street redefine la narrativa de “IA devorando software”.
Esta semana, Autodesk y Intuit podrían registrar el mayor aumento semanal en varios meses, destacándose en un contexto de presión sobre el sector tecnológico. Esto envía una señal de renovado optimismo del mercado respecto al crecimiento del sector SaaS (Software como Servicio).
Precios de las criptos
Más


