
Coin Metrics: ¿Por qué se ha extendido el ciclo actual de bitcoin?

La adopción institucional junto con la disminución de la volatilidad indica que bitcoin está entrando en un ciclo de maduración más estable.
Título original: Haciendo sentido del ritmo cambiante del mercado de Bitcoin
Autor original: Tanay Ved, Coin Metrics
Traducción original: Luffy, Foresight News
TL;TR
· A medida que los holders de largo plazo venden en tandas y los nuevos participantes absorben la oferta, la rotación de suministro de bitcoin se desacelera gradualmente, mostrando una transferencia de propiedad más suave.
· Desde principios de 2024, solo los ETF de bitcoin spot y los tesoros cripto (DAT) han absorbido aproximadamente el 57% del incremento de oferta de holders de corto plazo, y actualmente representan casi una cuarta parte del total de bitcoin en circulación del último año.
· La volatilidad realizada se mantiene estable, marcando una maduración en la estructura del mercado, caracterizada por una demanda institucional dominante y ciclos más prolongados.
Tras alcanzar máximos históricos a principios de este año, bitcoin ha estado mayormente en consolidación, llegando a caer brevemente por debajo de los 100 mil dólares, la primera vez desde junio. Los vientos macroeconómicos en contra, la debilidad del mercado accionario y eventos de liquidación cripto de magnitud inusual han deprimido el sentimiento del mercado, ralentizando la entrada de capital y generando dudas sobre la sostenibilidad del bull market de bitcoin. Además, crecen las preocupaciones sobre la transferencia o venta de posiciones tempranas por parte de grandes holders, lo que añade presión sobre bitcoin y el mercado cripto en general. Tras la reciente caída, la capitalización total del mercado cripto ronda los 3.6 billones de dólares.
Más allá de la superficie, los datos on-chain de bitcoin ofrecen un contexto clave. En este artículo, exploramos cómo los cambios en el comportamiento de los holders y los factores centrales de demanda influyen en el sentimiento de mercado y definen el ritmo de este ciclo. Analizando la variación del suministro activo y los canales de demanda, investigamos si la reciente volatilidad es señal de toma de ganancias de fin de ciclo o un cambio estructural en la propiedad de bitcoin.
Distribución de la oferta y absorción institucional
Suministro activo
Primero, veamos el suministro activo de bitcoin, un indicador que clasifica los tokens según el tiempo desde su último movimiento on-chain, reflejando la liquidez de tokens según su antigüedad y mostrando claramente la distribución entre "tokens dormidos" y "tokens recientemente movidos".
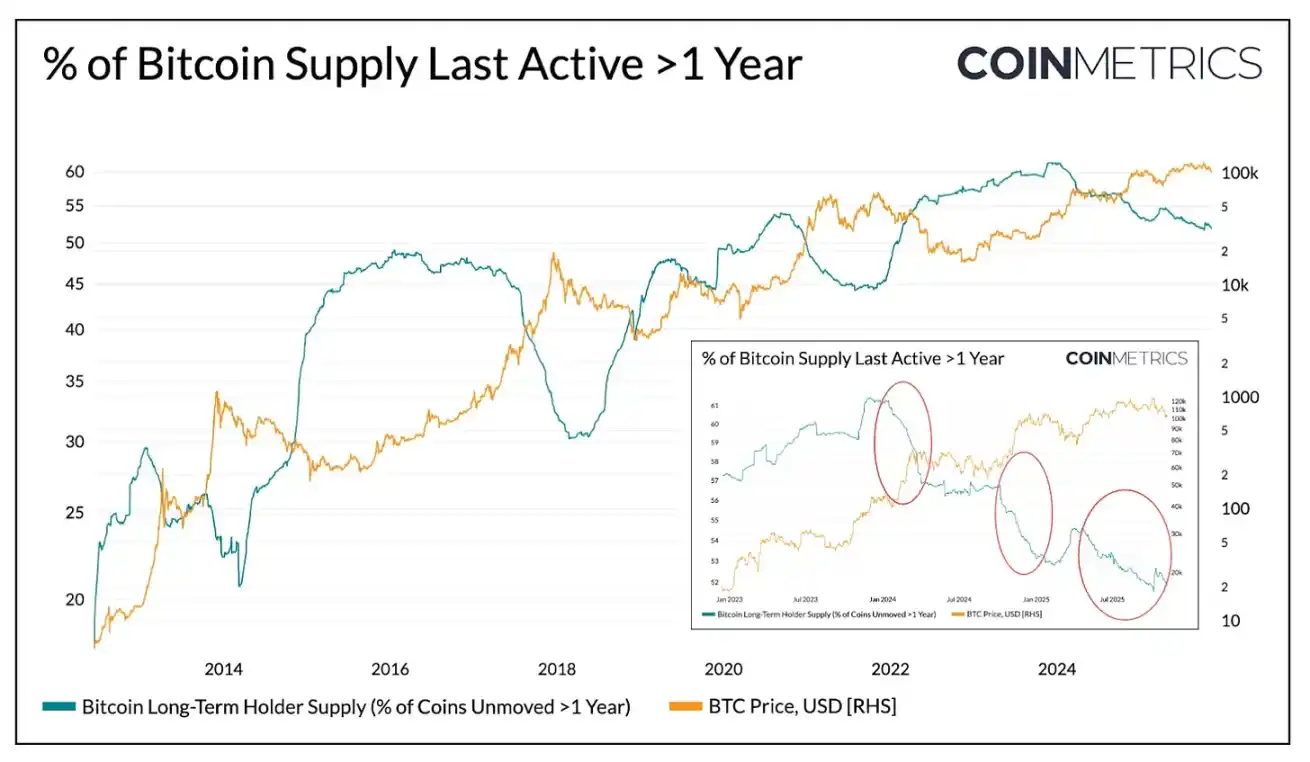
El siguiente gráfico muestra por separado el porcentaje de bitcoin que no se ha movido en más de un año, un dato que sirve como proxy para la cantidad en manos de holders de largo plazo (LTH). Históricamente, este porcentaje sube en bear markets (los tokens se concentran en holders de largo plazo) y baja en bull markets (los holders de largo plazo comienzan a mover tokens, tomar ganancias y vender en picos).
Fuente de datos: Coin Metrics Network Data Pro
Hasta ahora, de los 19.94 millones de bitcoin en circulación, aproximadamente el 52% no se ha movido en más de un año, por debajo del 61% a principios de 2024. Tanto el aumento durante el bear market como la caída durante el bull market se han suavizado notablemente. En el primer y tercer trimestre de 2024 y recientemente en 2025, se observó una tendencia de ventas en tandas. Esto indica que los holders de largo plazo están vendiendo de manera más sostenida, reflejando un ciclo de transferencia de propiedad más prolongado.
ETF y DAT: motores clave de la demanda
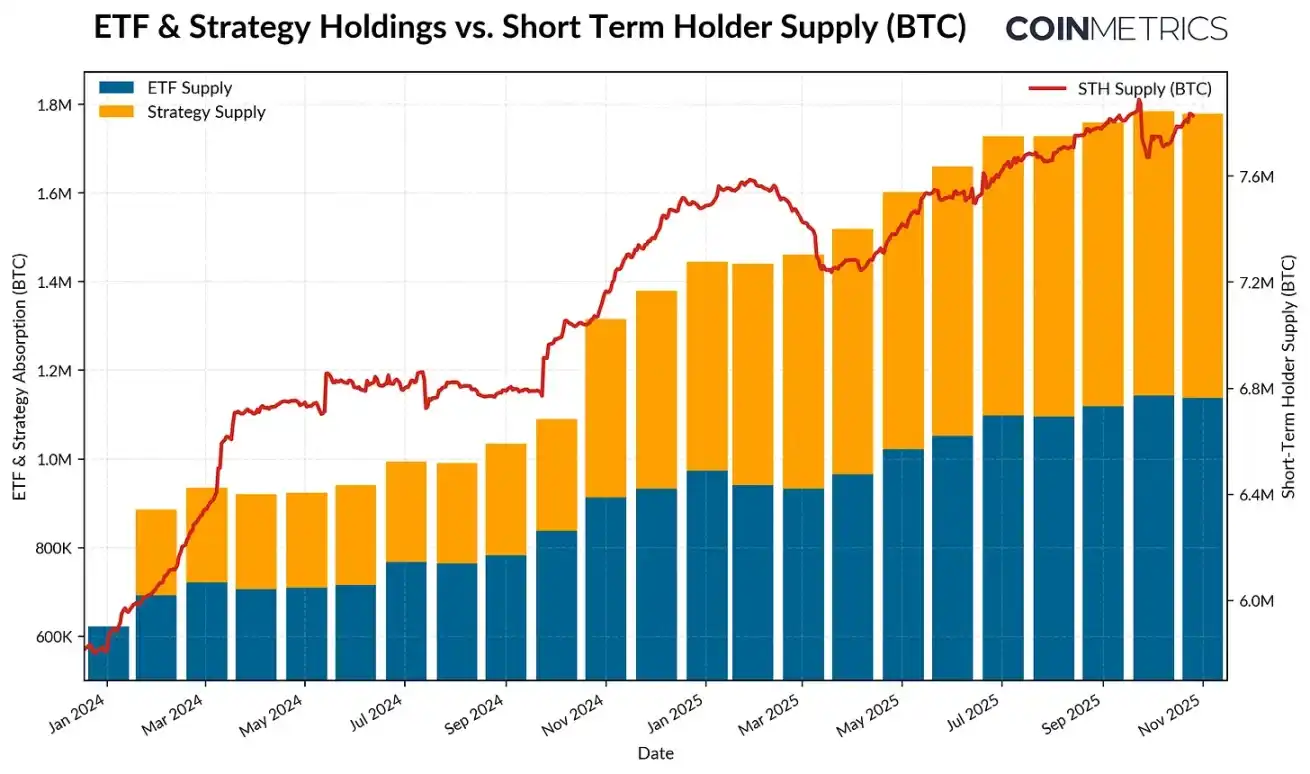
Por el contrario, desde 2024, la oferta de holders de corto plazo (tokens activos en el último año) ha aumentado de forma constante, ya que tokens previamente dormidos vuelven a circular. Al mismo tiempo, el lanzamiento de los ETF de bitcoin spot y el aumento de los tesoros cripto (DAT) han acelerado la acumulación. Estos dos canales han generado una demanda nueva y sostenida, absorbiendo la oferta liberada por los holders de largo plazo.
Hasta noviembre de 2025, la cantidad de bitcoin activos en el último año es de 7.83 millones, un 34% más que los 5.86 millones de principios de 2024 (tokens dormidos que vuelven a circular). En el mismo periodo, las tenencias de ETF de bitcoin spot y los tesoros de Strategy pasaron de unas 600 mil a 1.9 millones de bitcoin, absorbiendo cerca del 57% del incremento neto de la oferta de holders de corto plazo. Actualmente, estos dos canales representan alrededor del 23% de la oferta de holders de corto plazo.
Aunque el flujo de capital se ha desacelerado en las últimas semanas, la tendencia general muestra que la oferta se está trasladando gradualmente hacia canales de tenencia más estables y de largo plazo, una característica distintiva de la estructura de mercado de este ciclo.
Fuente de datos: Coin Metrics Network Data Pro & Bitbo Treasuries; Nota: la oferta de ETF no incluye Fidelity FBTC, la oferta de DAT incluye Strategy
Comportamiento de holders de corto y largo plazo
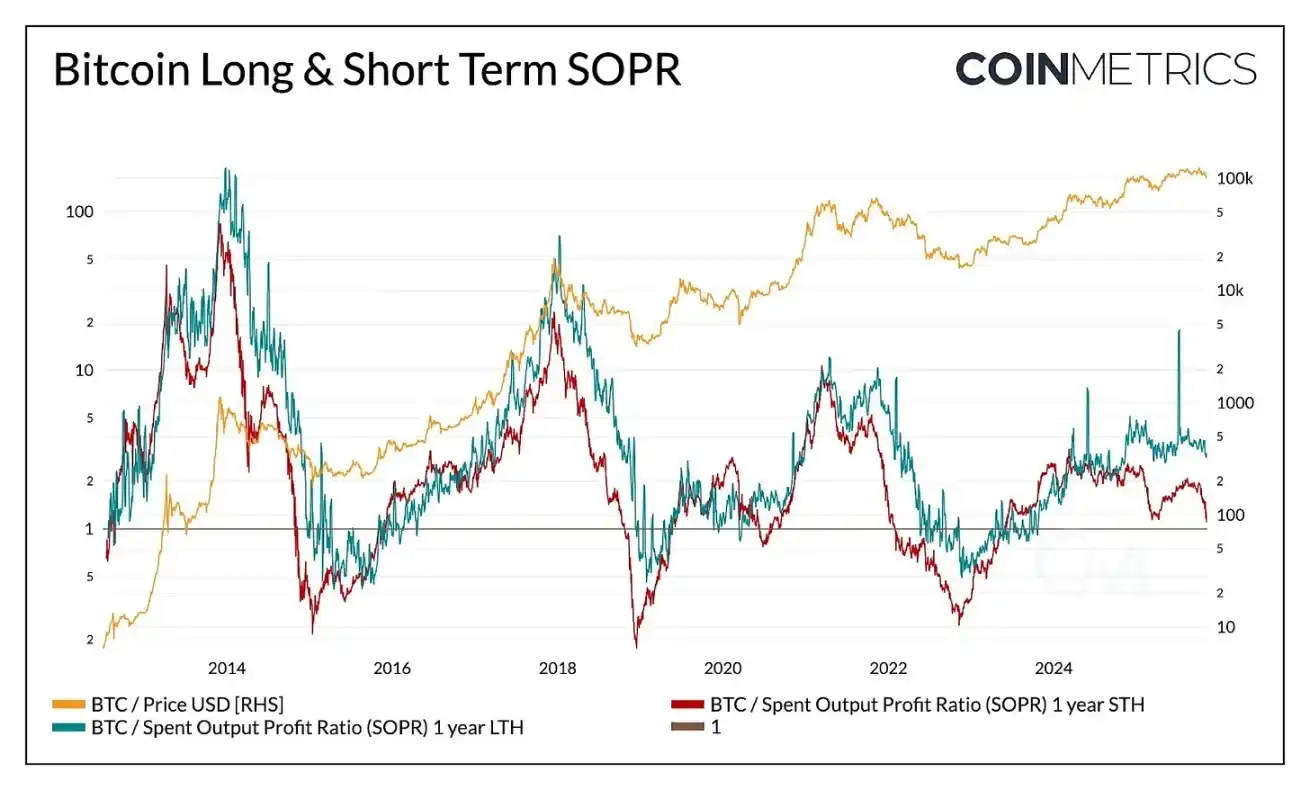
La tendencia de ganancias realizadas refuerza aún más la característica de suavidad en la dinámica de suministro de bitcoin. El ratio de ganancias de salidas gastadas (SOPR) mide si los holders venden con ganancias o pérdidas, reflejando claramente los patrones de comportamiento de los distintos grupos de holders a lo largo del ciclo de mercado.
En ciclos anteriores, las ganancias y pérdidas realizadas por holders de largo y corto plazo solían mostrar oscilaciones intensas y sincronizadas. Recientemente, esta relación se ha diferenciado: el SOPR de holders de largo plazo sigue levemente por encima de 1, lo que indica que están realizando ganancias de manera constante y vendiendo moderadamente en los picos.
Fuente de datos: Coin Metrics Network Data Pro
El SOPR de holders de corto plazo ronda la línea de equilibrio, lo que explica la cautela reciente en el sentimiento de mercado, ya que muchas posiciones de corto plazo están cerca de su precio de costo. La divergencia en el comportamiento de ambos grupos refleja una etapa más suave del mercado: la demanda institucional absorbe la oferta de holders de largo plazo, en lugar de repetir los movimientos bruscos del pasado. Si el SOPR de corto plazo supera consistentemente 1, podría indicar un aumento en el impulso del mercado.
Aunque una corrección generalizada reduciría la rentabilidad de todos los grupos de holders, el patrón general muestra una estructura de mercado más equilibrada: la rotación de la oferta y la realización de ganancias avanzan gradualmente, extendiendo el ritmo del ciclo de bitcoin.
Caída de la volatilidad de bitcoin
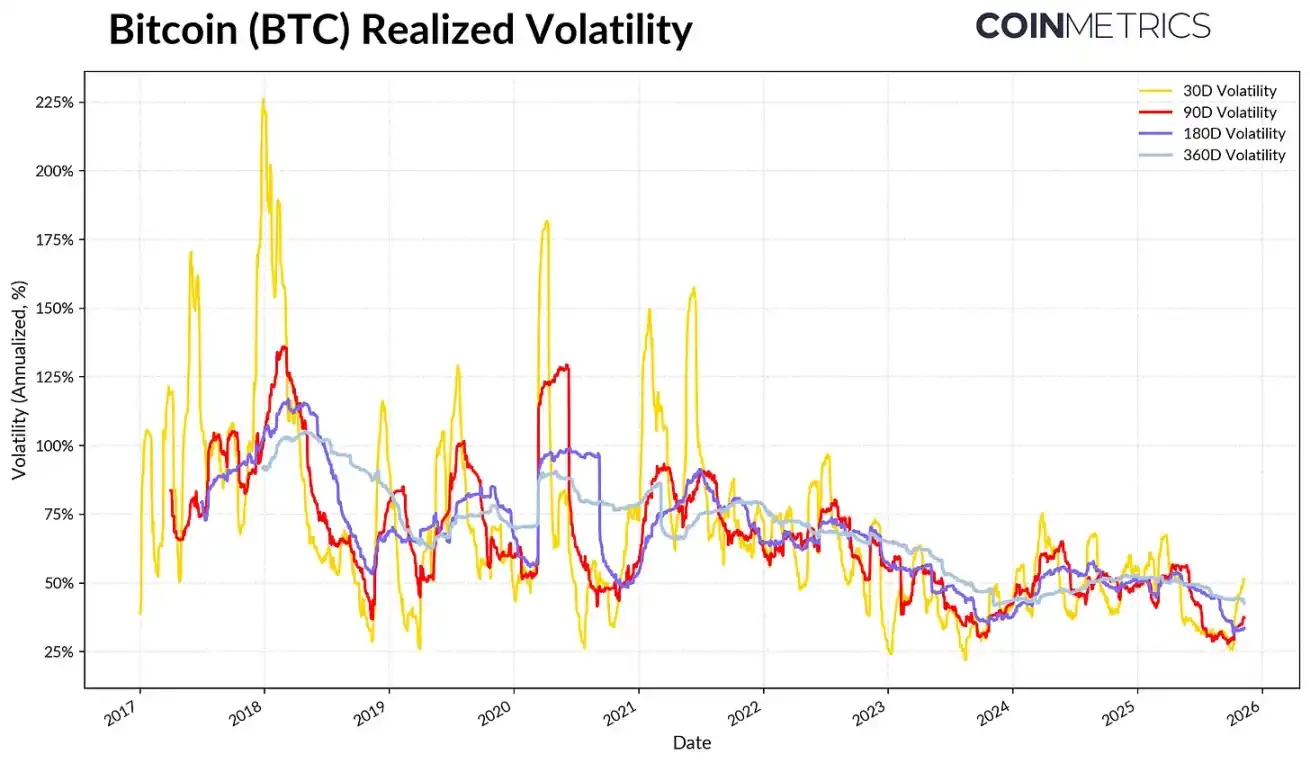
Esta suavidad estructural también se refleja en la volatilidad de bitcoin, que ha mostrado una tendencia descendente a largo plazo. Actualmente, la volatilidad realizada de bitcoin a 30, 60, 180 y 360 días se mantiene en torno al 45%-50%, mientras que antes solía ser explosiva, provocando grandes oscilaciones de mercado. Hoy, la volatilidad de bitcoin se parece cada vez más a la de las grandes tecnológicas, señalando su maduración como activo. Esto refleja tanto una mejora en la liquidez como una base de inversores más institucional.
Para los asignadores de activos, la caída de la volatilidad podría aumentar el atractivo de bitcoin en las carteras de inversión, especialmente considerando que su correlación con acciones, oro y otros activos macro sigue siendo dinámica.
Fuente de datos: Coin Metrics Market Data Pro
Conclusión
Las tendencias on-chain de bitcoin muestran que este ciclo avanza en etapas más suaves y largas, sin los picos eufóricos de bull markets anteriores. Los holders de largo plazo venden en tandas, y la mayor parte es absorbida por canales de demanda más sostenida (ETF, DAT y tenencias institucionales más amplias). Este cambio marca una maduración en la estructura del mercado: menor volatilidad y velocidad de circulación, ciclos más largos.
No obstante, el impulso del mercado sigue dependiendo de la persistencia de la demanda. La estabilización de los flujos hacia ETF, la presión sobre algunos DAT, los recientes eventos de liquidación generalizada y el SOPR de corto plazo cerca del equilibrio, resaltan que el mercado está en una fase de reajuste. El aumento sostenido de la oferta de holders de largo plazo (tokens sin mover en más de un año), un SOPR por encima de 1 y la reentrada de capital en ETF spot y stablecoins podrían ser señales clave para el regreso del impulso del mercado.
De cara al futuro, una menor incertidumbre macro, mejores condiciones de liquidez y avances regulatorios en la estructura de mercado podrían reactivar la entrada de capital y prolongar el ciclo alcista. Aunque el sentimiento se ha enfriado, tras el reciente desapalancamiento, el mercado cuenta con una base más saludable gracias a la expansión de los canales institucionales y la adopción de infraestructura on-chain.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Goldman Sachs: No esperes a las elecciones de medio término, el rally de "Ricitos de Oro" podría anticipar el impulso de las acciones estadounidenses hacia fin de año
Goldman Sachs considera que el mercado ya ha sobrevalorado los riesgos de estanflación y altos rendimientos. El efecto de las tarifas disminuye, la energía podría entrar en deflación y la comercialización de IA reduce costos, lo que impulsará la baja de la inflación. Aunque el crecimiento se desacelera, las ganancias centrales siguen siendo fuertes y el margen de maniobra de los bancos centrales es limitado. En un escenario de "Ricitos de Oro", el FOMO por IA se reactiva y no es necesario esperar las elecciones de medio término; el rally de "Ricitos de Oro" podría adelantar la tendencia alcista de las acciones estadounidenses hacia fin de año.
Con el informe del tercer trimestre por salir, Samsung Electronics y SK Hynix enfrentan "expectativas extremadamente altas", poniendo a prueba el "comercio global de IA".
La ola de la IA está impulsando un "superciclo" global en la industria de semiconductores, y la ganancia operativa combinada de Samsung y SK Hynix en el tercer trimestre podría acercarse al récord histórico de 190 billones de wones surcoreanos. La batalla por el HBM4 se encuentra en su punto más álgido, y la demanda de ancho de banda de almacenamiento por parte de la IA inteligente ha aumentado diez veces, convirtiendo la memoria en la verdadera "sangre" de los centros de datos de IA. Dos informes financieros próximos a publicarse determinarán si este auge es solo algo pasajero o representa un cambio estructural que remodelará la infraestructura tecnológica.

Alexandr Wang, jefe de IA de Meta: Por qué quiero crear Muse
Muse alcanzó 2,8 millones de descargas en solo 12 días desde su lanzamiento, superando el desempeño de ChatGPT en el mismo período, y llegó a un récord de 264.000 descargas diarias en Estados Unidos; como resultado, la valoración de mercado de Meta se disparó en 234.000 millones de dólares. Detrás de esto, está la carta pública del Chief AI Officer Alexandr Wang, en la que habla sobre el “deseo humano”, así como aquella adquisición de 14.300 millones de dólares realizada por Mark Zuckerberg, en su momento tildada de “locura”. Hoy, parece que esta podría ser la inversión en talento más rentable en la historia de Silicon Valley.
UBS: mantiene la calificación “neutral” para Tesla (TSLA.US), precio objetivo de 385 dólares. La narrativa de la inteligencia artificial (AI) domina la lógica de fijación de precios de las acciones.
UBS predice que Tesla tendrá una entrega global de aproximadamente 470,000 vehículos en el tercer trimestre de 2026 (3Q26), lo que representa una disminución del 5% en comparación con el mismo período del año anterior y una caída del 1% respecto al trimestre anterior.
Precios de las criptos
Más


