
El oro y la plata caen bruscamente a mínimos de dos semanas en el día, mientras los rendimientos de los bonos suben en varias regiones y se convierten en la mayor presión.

Durante la sesión europea del martes, los metales preciosos continuaron con la tendencia bajista iniciada la semana pasada. Los mercados de bonos en Estados Unidos, Europa y Japón enfrentaron ventas simultáneas, lo que llevó a un rápido aumento de las tasas de interés a largo plazo. Al mismo tiempo, el conflicto entre Estados Unidos e Irán volvió a intensificarse, lo que impulsó los precios de la energía y las expectativas de inflación, haciendo que el mercado apostara aún más a que los principales bancos centrales mantendrán sus políticas restrictivas e incluso opten por seguir subiendo las tasas de interés.
Debido a que la presión de las tasas altas supera temporalmente la demanda de activos de refugio, el oro experimentó su tercera jornada consecutiva a la baja. Al momento de esta publicación, oro al contado ha caído cerca de un 1,8% en la jornada del martes, rondando los 4.370 dólares por onza, el nivel más bajo desde el 19 de agosto. En las dos sesiones anteriores, el precio del oro ya había registrado una caída acumulada superior al 3,5%. Plata al contado descendió casi un 3%, situándose cerca de los 64,5 dólares por onza.
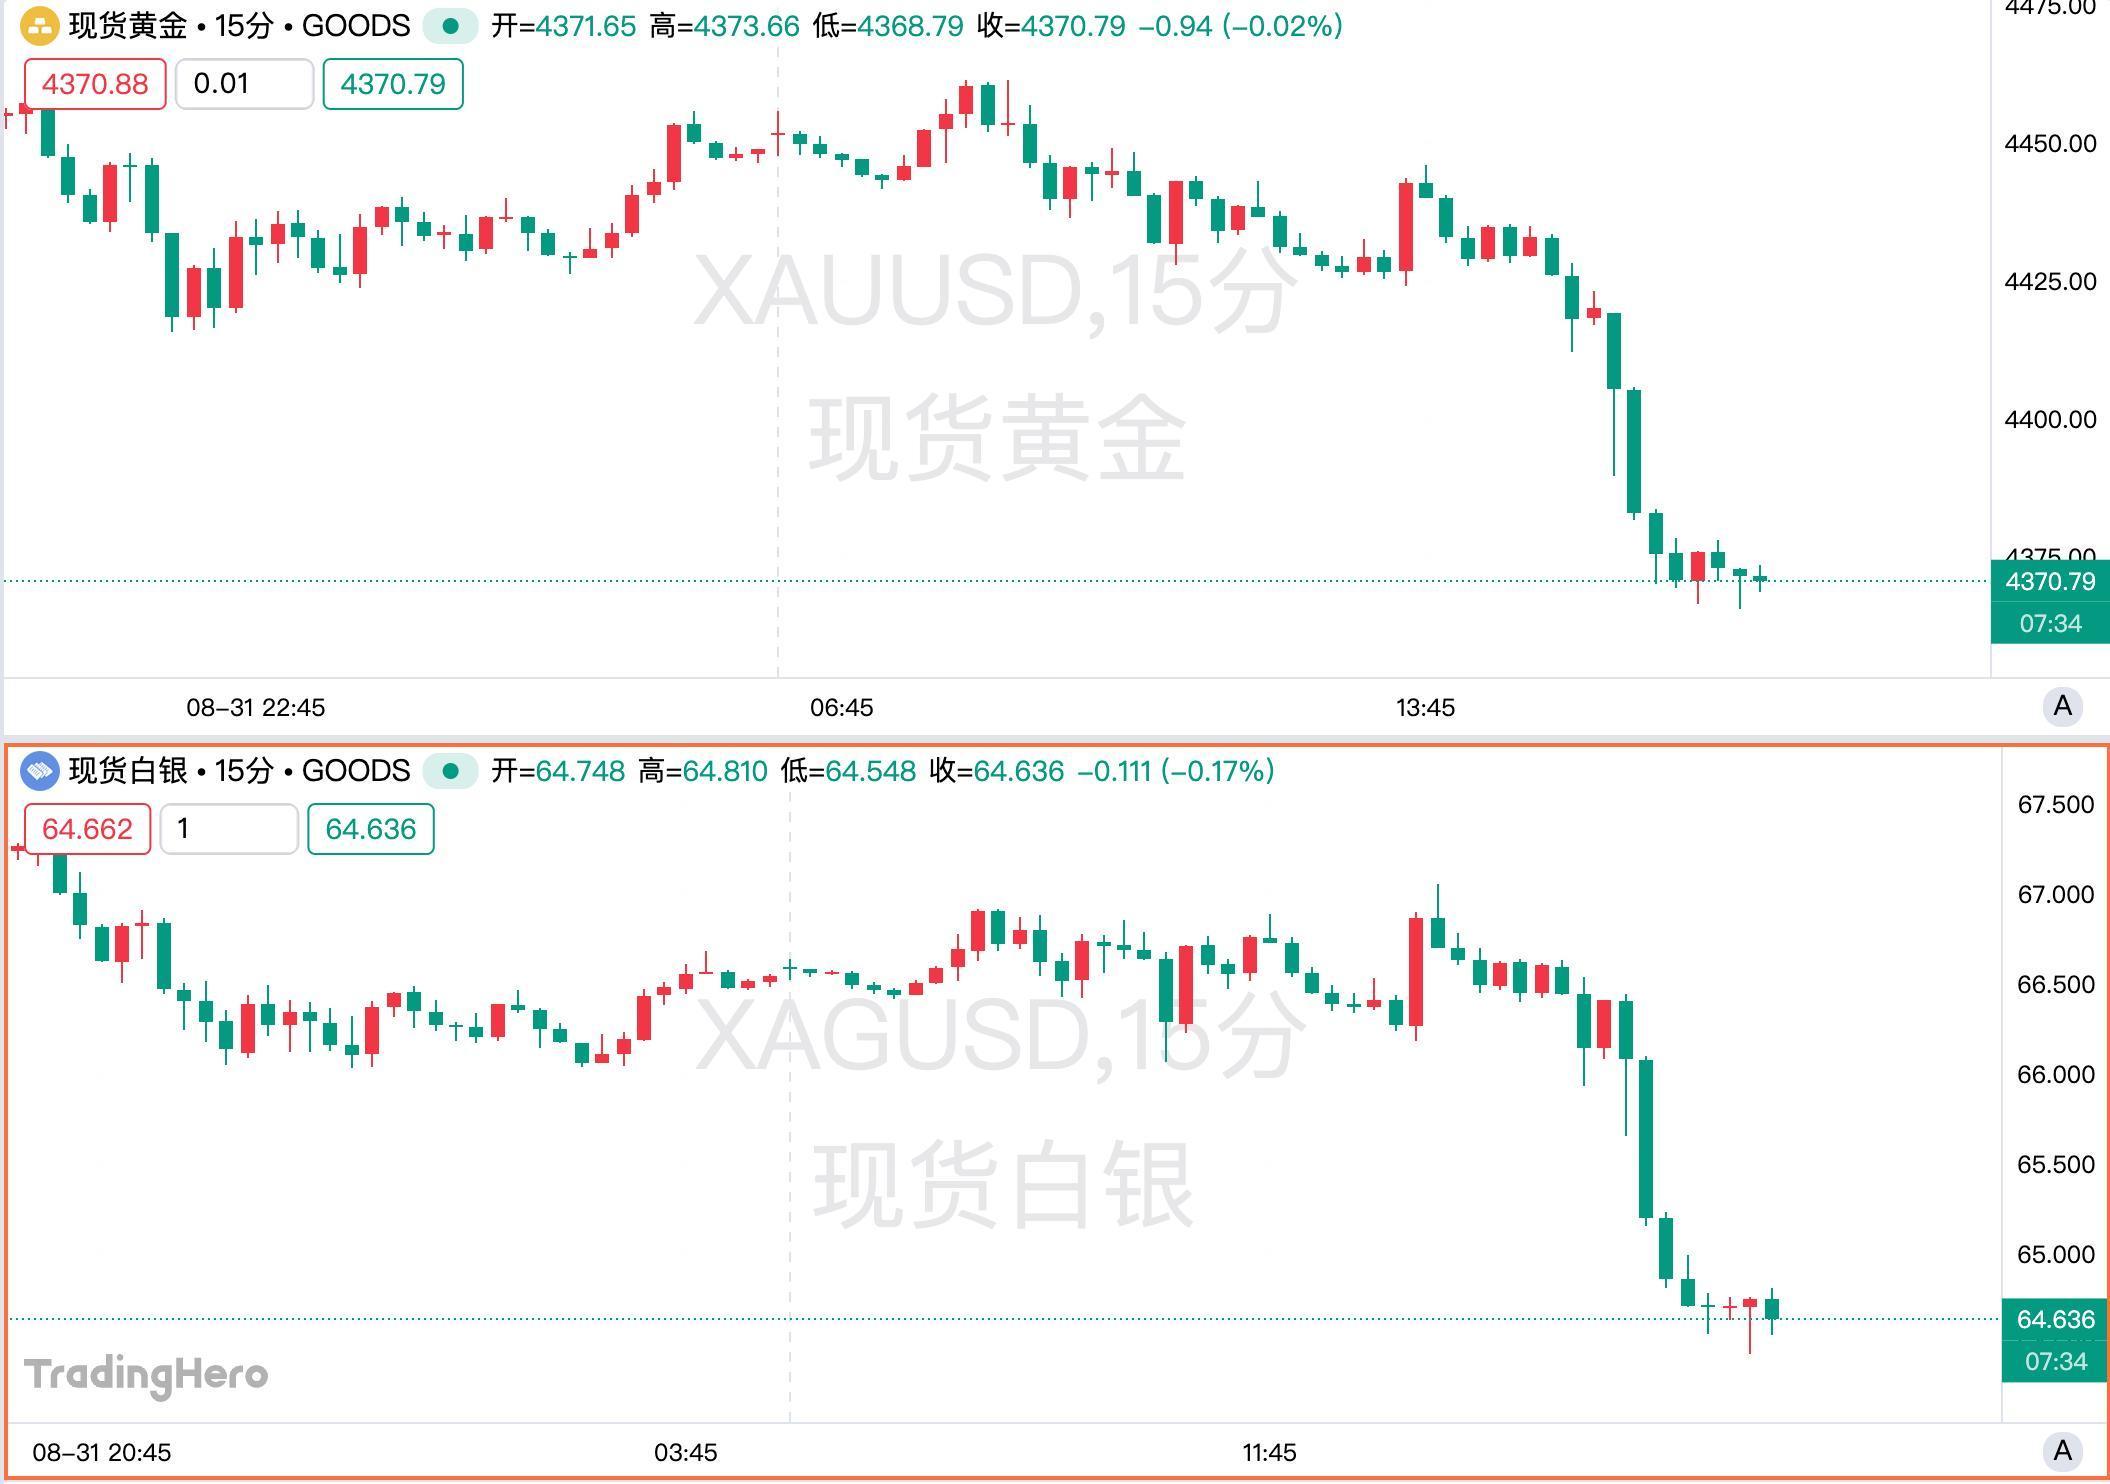
Actualmente, el oro se enfrenta a un conjunto de fuerzas del mercado que se contrarrestan mutuamente. El conflicto directo entre Estados Unidos e Irán, que ocurre por segunda vez en un mes, debería reforzar la demanda de activos de refugio, pero al mismo tiempo eleva los costos energéticos y la presión inflacionaria global. Si la inflación se recalienta, aumenta la probabilidad de que la Reserva Federal y otros bancos centrales endurezcan aún más su política monetaria, y las tasas más altas y los mayores rendimientos de los bonos ejercen presión directa sobre el oro, que no genera intereses.
Suben los rendimientos a largo plazo de EEUU, Europa y Japón; el bono japonés a 10 años supera el 3%
Esta presión se ha hecho sentir primero en el mercado de bonos, con una nueva ola de ventas en distintas regiones de Europa y Estados Unidos. El martes, el rendimiento del bono estadounidense a 10 años superó el 4,75%, su nivel más alto desde enero de 2025. El rendimiento del bono alemán a 10 años, que sirve de referencia para la zona euro, subió al 3,34%, máximo de los últimos 15 años; el bono a 30 años alcanzó el 3,83%, el nivel más alto desde 2011.
La volatilidad en el mercado de bonos de Japón fue aún más pronunciada. El rendimiento del bono japonés a 30 años superó el 4,18%, estableciendo un nuevo récord histórico; el bono a 10 años superó el 3% por primera vez desde 1996. Hace un año, el rendimiento del bono a 10 años en Japón estaba aproximadamente en la mitad del nivel actual.
Para Japón, donde el costo de financiamiento a largo plazo todavía rondaba el cero, que el rendimiento a 10 años alcance el 3% tiene un significado emblemático, ya que el mercado comienza a reevaluar la capacidad fiscal del gobierno japonés, el margen de maniobra del Banco de Japón para futuras subas de tasas y el impacto de posibles cambios en la asignación de fondos japoneses en los mercados de bonos extranjeros.
El aumento sincronizado de los rendimientos globales no está impulsado únicamente por la inflación. Las grandes empresas tecnológicas están recurriendo a grandes financiamientos para la infraestructura de inteligencia artificial, compitiendo por el capital global con los bonos soberanos; a su vez, el déficit fiscal y la deuda pública en las principales economías se mantienen en niveles elevados, lo que aumenta la oferta de bonos y presiona aún más el mercado.
Para el oro, este entorno es especialmente desfavorable. El oro no genera intereses, por lo que cuando los bonos gubernamentales ofrecen mayores rendimientos libres de riesgo, aumenta el costo de oportunidad de mantener oro.
Ole Hansen, jefe de estrategia de commodities en Saxo Bank, señaló que, tras el discurso de tono agresivo del presidente de la Reserva Federal, Walsh, el pasado viernes, los rendimientos globales de los bonos han seguido en alza, lo que ejerce una presión bajista adicional sobre el precio del oro.
La semana pasada, el oro llegó a tocar su nivel más alto en más de tres meses, pero tras la señal aún más firme de lucha contra la inflación que dio Walsh en la conferencia anual de banqueros centrales en Jackson Hole, el oro cayó más del 3% en una sola jornada el viernes, su mayor descenso diario en once semanas. Walsh afirmó que, si los encargados de la política no pueden estar seguros de que la inflación regresa a la meta del 2%, la Reserva Federal “tendrá más trabajo por hacer”.
El mercado realizó rápidamente un replanteo de la trayectoria de las tasas de interés. Los datos del CME FedWatch muestran que los operadores esperan ahora una probabilidad de cerca del 66% de un aumento de tasas por parte de la Fed en septiembre; antes del discurso de Walsh, esa probabilidad era aproximadamente del 36% y tras sus declaraciones ya superaba el 60%.
El conflicto entre EEUU e Irán impulsa el precio del petróleo; la lógica de refugio es desplazada por el temor a la inflación
Otro factor que empuja al mercado a aumentar sus apuestas por subas de tasas proviene precisamente de un riesgo geopolítico que, normalmente, suele beneficiar al oro. Recientemente, Estados Unidos e Irán protagonizaron su primer ataque directo en un mes; tras un ataque militar estadounidense a una isla cercana al Estrecho de Ormuz, Irán respondió atacando Emiratos Árabes Unidos y Jordania. El 31 de agosto, el presidente estadounidense Trump volvió a amenazar con emprender nuevas acciones militares contra Irán.
La más reciente ola de enfrentamientos continuó impulsando el precio internacional del petróleo. Para el oro, esto genera una cadena de transmisión más compleja. La escalada del conflicto en Medio Oriente eleva el precio del petróleo, el aumento de los costos energéticos intensifica la presión inflacionaria y, a su vez, una mayor inflación obliga a los bancos centrales a mantener tasas altas o incluso seguir subiendo.
Por tanto, aunque el riesgo geopolítico aumenta la demanda de protección, al mismo tiempo deprime el valor del oro al fortalecer las expectativas de mayores tasas y rendimientos de bonos. En este momento, el mercado claramente le da mayor peso a este último factor.
Antes de esta corrección, el oro acababa de vivir un agosto muy fuerte, con una suba acumulada cercana al 10%, su mejor desempeño mensual desde enero. Tras la sorpresiva expansión en la recompra de bonos del Tesoro estadounidense a mediados de agosto, el precio del oro aceleró su ascenso, reactivando lo que se conoce como la “apuesta contra la depreciación monetaria”, es decir, la preocupación de los inversores por la expansión de la deuda soberana, la sostenibilidad fiscal y la pérdida de poder adquisitivo de las monedas fiduciarias a largo plazo.
Sin embargo, el tono agresivo del discurso de Walsh cambió temporalmente la tendencia, y el precio del oro ha caído nuevamente por debajo de la media móvil de 200 días. Analistas como Bart Melek de TD Securities consideran que, aunque el precio del oro podría seguir retrocediendo moderadamente, es poco probable que vuelva a caer abruptamente hasta los 4.000 dólares por onza, ya que la lógica detrás de las apuestas contra la depreciación del dólar sigue brindando apoyo.
De cara al futuro, el comportamiento del oro dependerá principalmente de si los datos laborales de Estados Unidos logran modificar las crecientes expectativas de suba de tasas. Los inversores estarán atentos al informe de empleo de ADP que se publica el 2 de septiembre, así como a las cifras de empleo no agrícola de Estados Unidos del 4 de septiembre.
Si el empleo sigue mostrando fortaleza, las expectativas de que la Fed endurezca más su política podrían intensificarse; si el empleo se debilita claramente, el reciente repunte en los rendimientos de los bonos del Tesoro estadounidense y en las apuestas por subas de tasas podría verse desafiado nuevamente.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
El informe financiero de Delta Air Lines (DAL.US) revela cómo la industria aérea "consume ganancias con energía". Los ingresos del tercer trimestre alcanzaron un récord, pero los altos precios del combustible reducen las perspectivas de ganancias.
Delta Air Lines tuvo un aumento del 62% interanual en los gastos de combustible ajustados durante el tercer trimestre, y su margen operativo ajustado cayó del 11,1% al 9,4%. Por lo tanto, estos resultados y las perspectivas futuras muestran la resiliencia operativa de este gigante aéreo frente a los precios altos del petróleo, pero todavía no hay señales de que el margen de ganancia vuelva a expandirse.
Morgan Stanley es optimista sobre SpaceX: el potencial de “Tera’Merica” está subestimado; la expansión de la IA empresarial y la capacidad de cómputo abren espacio para el crecimiento.
Morgan Stanley considera que la lógica de crecimiento de SpaceX se está expandiendo desde la industria aeroespacial y las comunicaciones satelitales hacia la inteligencia artificial empresarial y la infraestructura de cómputo, y que la reconstrucción de la manufactura avanzada en Estados Unidos podría abrir aún más oportunidades a largo plazo. La comercialización de la inteligencia artificial empresarial y la expansión del poder de cómputo constituyen un respaldo de crecimiento más directo, mientras que las oportunidades de manufactura representadas por “Tera’Merica” ofrecen a la empresa un potencial adicional de crecimiento a largo plazo.
Delta Airlines reduce sus expectativas de ganancias debido a que el aumento en el costo del combustible supera el incremento en los precios de los boletos
Delta Airlines reduce su previsión de ganancias anuales debido al aumento de costos de combustible por 6 mil millones de dólares; el alza significativa en los precios de los pasajes pone a prueba la tolerancia de los viajeros. Se espera que el negocio de refinación genere 700 millones de dólares de ganancias, lo que amortigua el impacto de los altos costos del combustible. Rajesh Kumar Singh, Reuters Chicago 9 de octubre – Delta Airlines (DAL.N) redujo el viernes el punto medio de su previsión de ganancias anuales cerca de un cuarto, debido a que el aumento en el costo del combustible contrarresta el efecto positivo de la fuerte demanda de viajes y los precios más altos de los pasajes. Esta reducción muestra los crecientes desafíos que enfrentan las aerolíneas estadounidenses: si los precios de combustibles siguen elevados, ¿los pasajeros estarán dispuestos a soportar aumentos adicionales en el precio de los boletos? Las aerolíneas ya han incrementado significativamente los precios este año y los analistas advierten que más aumentos podrían poner a prueba la voluntad de los viajeros de seguir consumiendo. La compañía, con sede en Atlanta, estima que su gasto anual en combustible aumentará unos 6 mil millones de dólares respecto al año pasado. Durante el tercer trimestre, el gasto en combustible aumentó un 62% interanual a 4.1 mil millones de dólares, más de 500 millones por encima de lo previsto en julio. Al ser consultado sobre el motivo de la revisión de la previsión, el director financiero de Delta, Erik Snell, dijo a los periodistas: “Esto es completamente un tema de combustible”, destacando que tanto el precio del crudo como del combustible refinado para aviones aumentaron desde el verano. Delta ahora espera una ganancia ajustada por acción anual de entre 5.10 y 5.60 dólares, por debajo de la previsión de julio de 6.50 a 7.50 dólares. Según datos del London Stock Exchange Group (LSEG), la nueva mediana de 5.35 dólares está por debajo de la estimación promedio de los analistas de 5.46 dólares. La compañía prevé una ganancia ajustada antes de impuestos de 4.5 mil millones de dólares para 2026. Según LSEG, las ganancias ajustadas por acción en el tercer trimestre fueron de 1.72 dólares, apenas por debajo de la previsión promedio de 1.76 dólares. El margen operativo ajustado cayó de 11.1% a 9.4%. Delta es la primera gran aerolínea estadounidense en reportar resultados del tercer trimestre; sus competidores United Airlines (UAL.O), American Airlines (AAL.O) y Southwest Airlines (LUV.N) presentarán resultados más adelante este mes. Alza en los precios de los pasajes Según la Oficina de Estadísticas de Transporte de EE.UU., durante los primeros ocho meses de 2026, el gasto en combustible de las aerolíneas estadounidenses para vuelos regulares fue de 42.9 mil millones de dólares, casi 13.2 mil millones más que el año anterior, aunque el consumo de combustible bajó ligeramente. La fuerte demanda y el limitado aumento de asientos ayudaron a las aerolíneas a trasladar el mayor costo del combustible a los pasajeros. De acuerdo al Índice de Precios al Consumidor de la Oficina de Estadísticas Laborales de EE.UU., los precios de los boletos de avión aumentaron aproximadamente un 25% en promedio en los cinco meses previos a agosto en comparación con el año anterior. Dado que los precios del combustible siguen elevados y los planes de crecimiento de capacidad de la industria se acelerarán en el cuarto trimestre, los analistas observan de cerca si aerolíneas como Delta podrán aumentar aún más los precios sin afectar la demanda de viajes. Los analistas de Deutsche Bank estiman que en el cuarto trimestre la proporción de costos de combustible recuperada por medidas de ingresos disminuirá y no se recuperará totalmente hasta principios de 2027. Delta afirma que la demanda sigue robusta. Snell señala que, dado que las reservas de pasajes para el cuarto trimestre ya están cerca del 60%, esperan que los ingresos crezcan un 20% interanual. Según LSEG, Delta prevé ganancias ajustadas por acción de entre 1.15 y 1.65 dólares para el cuarto trimestre, con una mediana de 1.40 dólares, alineada con la estimación promedio de los analistas de 1.39 dólares. Ventaja de la refinería Delta tiene una ventaja respecto a otras grandes aerolíneas estadounidenses: posee una refinería en las afueras de Filadelfia (link), de la que Snell espera que genere 700 millones de dólares de ganancias este año. “Tenemos una refinería, lo que nos da una cobertura—parcial—contra los precios del combustible, que ninguna otra compañía tiene”, afirmó. La refinería Monroe, adquirida en 2012, convierte crudo en combustible de avión y otros productos. Aunque Delta debe pagar el combustible a su división de operaciones a precios de mercado, las ganancias de la refinería quedan dentro de la empresa. Cuando la diferencia entre el precio del crudo y el de los productos refinados aumenta, esto ayuda a aliviar la presión de los costos que enfrentan las ae
¿Se acabó la teoría del “apocalipsis SaaS”? Autodesk (ADSK.US) y Intuit (INTU.US) lideran después de la tendencia negativa, Wall Street redefine la narrativa de “IA devorando software”.
Esta semana, Autodesk y Intuit podrían registrar el mayor aumento semanal en varios meses, destacándose en un contexto de presión sobre el sector tecnológico. Esto envía una señal de renovado optimismo del mercado respecto al crecimiento del sector SaaS (Software como Servicio).
Precios de las criptos
Más


