
Goldman Sachs lo afirma: El mercado alcista del oro no ha terminado, los 4000 dólares son una oportunidad para comprar en la baja.

Informe de FX168, 8 de septiembre—— A nivel operativo, Kim propone un plan de acción muy concreto: aprovechar la ventana de volatilidad que genera la publicación de datos macro esta semana y, antes de la reunión FOMC de septiembre, comprar en tandas y mantener cuando el precio del oro caiga cerca de los 4000 dólares por onza.
El precio del oro ya retrocedió cerca del 20% respecto al máximo histórico de enero de este año, lo que despertó voces de “techo de mercado alcista”. Pero Goldman Sachs no coincide con este diagnóstico. Tony Kim, jefe global de trading de metales de Goldman Sachs, dejó en claro en el podcast oficial de mercados de la firma que la actual corrección es solo una “pausa prolongada”, no el fin del mercado alcista. Sus palabras fueron contundentes: Goldman sigue siendo alcista en oro y recomienda ver los 4000 dólares la onza como la zona ideal para construir posiciones largas en tandas. Este posicionamiento llega luego de que el oro mostrara claros signos de estabilización en agosto tras una brusca corrección, y justo antes de dos hechos clave para el mercado: la inminente publicación de los datos CPI de Estados Unidos esta semana y la reunión FOMC de la Fed en septiembre.
Sobre las causas de la corrección del oro, Kim da dos explicaciones concretas que se superponen y presionan el precio. El primer motivo es la incertidumbre política tras el cambio de presidente en la Fed. La orientación del nuevo presidente, Walsh, no es clara, y el mercado aún explora su “función de respuesta”: es decir, frente a distintos datos de inflación, ¿preferirá subir, bajar o mantener las tasas? Si se suman los recientes comentarios públicos del gobierno de Trump sobre la política de la Fed, todo el sistema de precios de tasas flota en la incertidumbre, y los activos que no rinden intereses como el oro resultan los primeros afectados. El segundo motivo es el impacto de las tensiones geopolíticas. El conflicto entre Irán y Estados Unidos desestabilizó los mercados de energía, agro y metales, alterando las expectativas de inflación y, más importante aún, interrumpiendo el flujo de reservas que solían regresar al mercado de metales preciosos desde Asia. Kim revela que, por esto, la mayoría de las instituciones clientas de Goldman ya recortó posiciones en oro, aunque la demanda de bancos centrales —el único componente del flujo de fondos que no se movió— es la base de la confianza de la firma para sostener que el bull market no terminó.
La base del bull market: los bancos centrales compran un tercio de la oferta nueva
Esta posición se apoya en una lógica de oferta y demanda clara y verificable. Kim señala que la producción minera anual mundial de oro ronda las 3500 toneladas, mientras que la compra de bancos centrales saltó de 400-500 toneladas anuales antes del conflicto Rusia-Ucrania (el congelamiento de reservas rusas marcó un antes y un después) a un rango actual de 1000-1100 toneladas, más que duplicándose. En otras palabras, los bancos centrales absorben casi un tercio de la nueva oferta minera anual, dejando mucho menos oro disponible para consumo de joyería, ETF y compras físicas. Esto lleva a una conclusión clave: como hay menos oro nuevo para repartir, hace falta menos dinero fresco para subir el precio. Siempre que la demanda de los bancos centrales se mantenga, la base estructural del bull market sigue intacta.
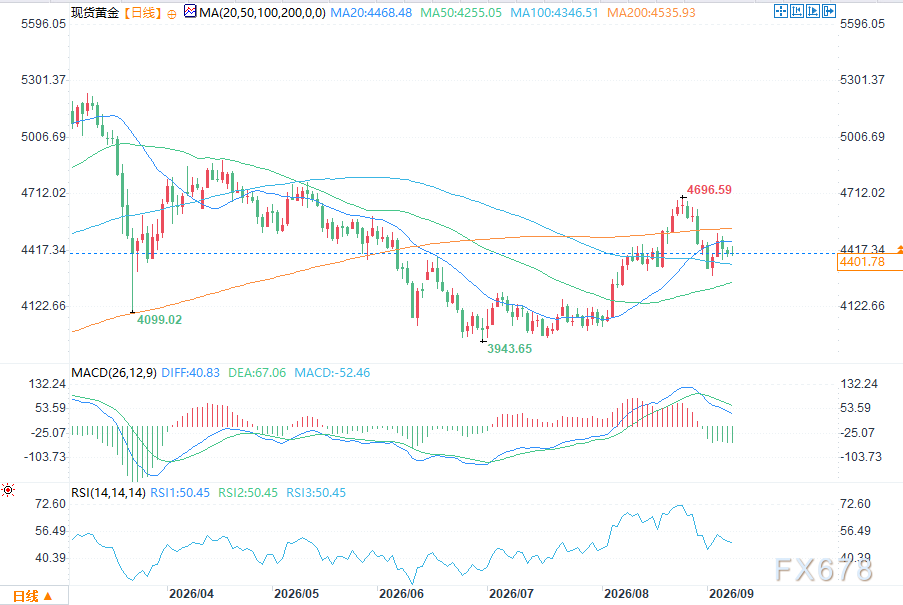
(Gráfico diario del oro al contado Fuente: Yi Huitong)
No obstante, Kim reconoce abiertamente el punto flojo de la dinámica: la demanda física asiática. Asia es, históricamente, pilar tanto del consumo de joyas como de compras de bancos centrales, pero este año la demanda está débil. ¿Motivo? El conflicto entre Irán y Estados Unidos alteró la generación de reservas a través de los superávits comerciales regionales, y países como India priorizan recursos en defender su moneda y garantizar importaciones energéticas, sin espacio para aumentar sus reservas en oro. Además, India incluso adoptó políticas para limitar el consumo de oro. Según Kim, el regreso sostenible de estos flujos depende de que el mercado energético de Medio Oriente vuelva a la normalidad por un periodo prolongado, algo poco probable en el corto plazo, por lo que difícilmente serán de momento un nuevo motor de demanda.
En contraste con el oro, Kim es mucho más cauteloso sobre la plata, advirtiendo a los clientes que no deberían confundir los dos activos. Solo un quinto de la demanda de plata es inversión; el resto es para uso industrial, mientras que los bancos centrales no compran plata de forma sistemática como el oro. Por eso, el precio de la plata depende más de la emocionalidad minorista, las primas físicas y el flujo especulativo, y su rango de equilibrio puede ser asombrosamente amplio: según Kim, el precio de liquidación futura podría ubicarse en cualquier punto entre 50 y 100 dólares la onza, según cómo se alineen los fondos. En su lógica: el oro es una jugada basada en fundamentos; la plata, en cambio, es como un boleto de lotería de beta alta dominado por la psicología minorista, y tienen roles muy distintos.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
El Ministro de Finanzas de Japón reitera su preocupación: el yen está infravalorado, es un "gran problema" y colaborará estrechamente con Estados Unidos para mantener el orden en el mercado cambiario.
La ministra de Finanzas de Japón, Katayama Satsuki, declaró que la debilidad del yen sigue siendo un tema de preocupación constante. Japón y Estados Unidos continuarán manteniendo una comunicación estrecha para buscar mantener un funcionamiento ordenado del mercado de divisas.
El “final” de la desglobalización: ¡una histórica batalla por los metales!

El gigante de consultoría Bain emite una advertencia: la industria global de IA necesita lograr ingresos anuales de 6 billones de dólares para sostener la “ola de gastos” en centros de datos.
Bain afirmó que, para justificar la enorme inversión de capital destinada a la construcción de centros de datos a nivel mundial, la industria global de inteligencia artificial (AI) deberá alcanzar ingresos anuales de 6 billones de dólares para el año 2031.
La eficiencia del proceso de 2 nanómetros de Samsung Electronics se acerca al 60%, apuntando a competir con TSMC por pedidos de gigantes tecnológicos.
La división de manufactura de Samsung Electronics ha mejorado la tasa de rendimiento de su proceso de 2 nanómetros a cerca del 60%, una mejora significativa frente al 30% a mediados del año pasado. Con la estabilización de este rendimiento, Samsung está enfocando sus esfuerzos de ingeniería en optimizar el consumo energético y la disipación de calor, y además está acelerando el desarrollo de su proceso de segunda generación SF2P, más potente, con el objetivo de iniciar la producción en masa este año. A nivel estratégico, Samsung planea suministrar chips de 2 nanómetros a Tesla el próximo año, utilizando esto como trampolín para entrar en el mercado de grandes clientes tecnológicos.
Precios de las criptos
Más


