

Au cours des sept derniers jours, environ 800 millions de dollars, soit un total de 8 915 bitcoins, ont quitté net les principales plateformes d’échange centralisées (CEX). Parmi elles, Binance, Gemini et Bybit se sont imposées comme les principaux canaux de retraits. Ce phénomène survient alors que le prix du bitcoin connaît une correction depuis ses sommets et que le sentiment du marché est complexe, suscitant une large attention : les investisseurs fuient-ils dans la panique ou accumulent-ils discrètement en vue de la prochaine hausse ?
I. Vue d’ensemble des flux de capitaux : sorties continues et fluctuations à court terme
La tendance récente des sorties de bitcoin des plateformes d’échange n’est pas un hasard.
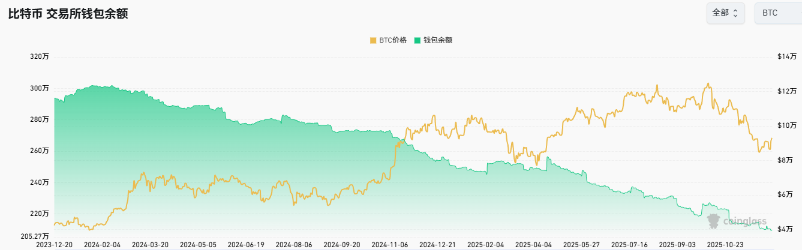
● Les données montrent que ce modèle de « flux net négatif » est apparu depuis mars 2025, ce qui signifie que les retraits de bitcoin dépassent continuellement les dépôts. Sur une période de 30 jours plus ancienne, le volume net de sorties a même atteint environ 170 000 unités.
● Les données des dernières 24 heures montrent une légère divergence du sentiment de marché : dans l’ensemble, un petit flux net entrant de 145,36 BTC a été observé, mais Binance a tout de même enregistré une sortie nette de 326,22 BTC, tandis que OKX, Bitfinex et d’autres ont connu des flux nets entrants.
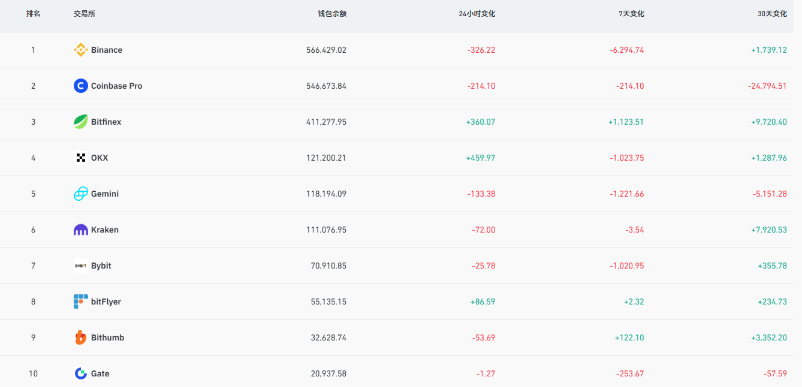
● Cela indique que la tendance à long terme de « retrait des plateformes d’échange » est claire, mais que les flux de capitaux à court terme oscillent entre différentes plateformes, reflétant peut-être les opérations immédiates de différentes catégories d’investisseurs (tels que les institutions et les particuliers).
II. Où vont les bitcoins sortis ?
Un grand nombre de bitcoins quittant les plateformes d’échange ne signifie pas nécessairement qu’ils sont vendus sur le marché. Leur destination se divise généralement en plusieurs possibilités, chacune véhiculant un signal de marché différent :
● Transfert vers des portefeuilles privés pour une accumulation à long terme : c’est l’interprétation haussière la plus répandue. Les investisseurs transfèrent leurs actifs vers des portefeuilles froids sous leur propre contrôle, ce qui signifie qu’ils n’ont pas l’intention de vendre à court terme, mais souhaitent conserver en toute sécurité sur le long terme. Ce comportement de self-custody réduit directement l’« offre en circulation » disponible sur les plateformes d’échange, créant ainsi des conditions fondamentales pour une hausse des prix.
● Ajustements de garde et allocations des investisseurs institutionnels : les grandes institutions, fonds ou entreprises peuvent être des acteurs majeurs de ces sorties. Ils peuvent transférer des bitcoins des plateformes d’échange vers des dépositaires professionnels conformes à la réglementation, ou préparer des actifs sous-jacents pour de nouveaux produits financiers (tels que les ETF spot). Certaines analyses indiquent que les entreprises et les acheteurs structurels tels que les ETF absorbent actuellement chaque jour bien plus de bitcoins que la nouvelle production des mineurs, ce qui les oblige à continuer d’acheter sur les plateformes d’échange ou le marché secondaire.
● Réponse à la volatilité du marché et gestion des risques : en période de forte volatilité et d’incertitude accrue, conserver ses actifs dans un portefeuille personnel est une mesure défensive de gestion des risques. Cela ne reflète pas nécessairement une forte anticipation haussière, mais plutôt une volonté d’éviter les risques potentiels des plateformes d’échange (tels que la liquidité ou le risque de crédit).
III. Impact central : resserrement de l’offre et restructuration du marché
Quelle que soit la raison précise, le résultat direct de ces sorties nettes continues est la diminution constante du volume total de bitcoins détenus sur les plateformes d’échange. Cela a deux impacts clés sur la structure du marché :
● Resserrement de l’offre côté vendeur, relèvement du plancher des prix : la quantité de « jetons flottants » disponibles à la vente diminue. Lorsque la demande repart à la hausse, les acheteurs doivent offrir des prix plus élevés pour convaincre les détenteurs de vendre, ce qui crée naturellement un support de prix plus solide. Certains estiment que ce déséquilibre entre l’offre et la demande est le moteur principal de la hausse à long terme du bitcoin.
● « Nettoyage » du levier de marché et du sentiment : les sorties de capitaux sont souvent accompagnées de corrections profondes du marché. Récemment, le marché a connu une liquidation massive des positions à effet de levier, considérée par certains analystes comme un « signal de capitulation » qui élimine les spéculateurs instables et pose les bases d’une hausse saine. Parallèlement, certains indicateurs on-chain montrent que les détenteurs à court terme subissent d’importantes pertes, ce qui est souvent caractéristique d’un creux de marché temporaire.
IV. Perspectives : pause à mi-parcours du bull run ou tournant ?
Pour l’avenir, les avis divergent, mais la plupart des analyses considèrent ces sorties comme un signal positif.
● Les optimistes y voient une phase d’accumulation : les données historiques montrent que les sorties massives de capitaux des plateformes d’échange marquent souvent le début d’un bull run ou la fin d’un bear market. Actuellement, de nombreux récits haussiers à long terme sur le bitcoin restent solides, tels que la réduction permanente de l’offre de nouveaux bitcoins après le quatrième halving et la tendance à l’adoption par les institutions et les États à l’échelle mondiale. Les fluctuations actuelles sont perçues comme une « pause à mi-parcours » dans le cycle haussier, permettant d’accumuler de l’énergie pour la prochaine vague de hausse.
● Les prudents se concentrent sur les risques à court terme : la réalisation du scénario haussier dépend de l’environnement macroéconomique. Si la liquidité mondiale se resserre ou si les flux de capitaux des acheteurs clés (tels que les ETF) s’inversent, l’élan haussier sera freiné. De plus, le prix pourrait encore devoir tester et consolider des niveaux de support clés à court terme.
V. Enseignements pour les investisseurs : se concentrer sur l’essentiel au milieu de signaux complexes
Face à la complexité des signaux de marché, les investisseurs particuliers peuvent retenir quelques points clés :
● Se concentrer sur la tendance à long terme, pas sur le bruit à court terme : le flux net sortant des plateformes d’échange est un indicateur on-chain de moyen à long terme, révélant une tendance cumulative. Les fluctuations de prix et de capitaux à court terme sont normales et ne doivent pas servir de base unique à la prise de décision.
● Comprendre la multiplicité des significations derrière les indicateurs : une « sortie » n’est pas synonyme de « haussier », elle peut aussi refléter une volonté de se protéger. Il est nécessaire de croiser avec les données du marché des produits dérivés, la macroéconomie et les actualités réglementaires pour une analyse globale.
● Prendre conscience du changement fondamental de la structure du marché : le marché du bitcoin est passé d’une domination des particuliers à une implication profonde des institutions, entreprises et États en tant que détenteurs à long terme. Cela signifie que la volatilité des prix pourrait évoluer et que la stratégie de détention à long terme devient plus attrayante qu’auparavant.
Le retrait de près de dix mille bitcoins en sept jours n’est que le dernier coup de pinceau d’un vaste tableau.
Cela reflète à la fois un ensemble de choix individuels d’investisseurs qui placent leurs actifs sous leur propre garde, et la transformation du bitcoin, dans l’évolution de la finance mondiale, d’un actif de trading à forte volatilité vers un vecteur de stockage de valeur rare et accumulé à long terme.


