
Les multiples facteurs négatifs ont déjà été pleinement pris en compte, les données de la semaine prochaine pourraient déclencher un rebond de l'or.

Huitong News, 25 septembre—— Hier, il a été indiqué que le consensus du marché menait à une accumulation excessive de positions vendeuses sur l'or, rendant imminent un rebond technique des prix.
Vendredi (session occidentale), l’or au comptant a entamé un rebond, s’échangeant actuellement autour de 4296, alors que nous avions déjà signalé que l’or avait touché son point le plus bas ; en réalité, la tendance ne s’est pas révélée aussi fragile. Cette semaine, l’or maintient une structure globale sous pression, le marché intégrant en continu trois grands facteurs baissiers : la persistance de l’inflation, la résilience économique et la perspective de hausses de taux par la Fed.
Le rendement des obligations américaines continue de grimper, celui à 30 ans atteignant un sommet de plus de vingt ans, tandis que celui à 10 ans se stabilise au-dessus du seuil clé de 5 %. Les caractéristiques non rémunératrices de l’or subissent une pression accrue du coût d’opportunité, le potentiel de rebond des acheteurs étant totalement verrouillé et le sentiment baissier du marché pleinement exprimé.
Logique macroéconomique renforcée : résilience économique et forte dépense en capital soutiennent la perspective de resserrement
Les récentes données économiques américaines confirment la résilience de l’économie.
Le marché s’attend à 100 000 créations nettes d’emplois non agricoles en septembre et à un taux de chômage toujours bas, témoignant d’un marché du travail globalement solide.
De plus, les commandes de biens durables aux États-Unis pour août affichent une force structurelle : bien que les commandes globales soient affectées négativement par le secteur des transports, les commandes de biens d’investissement hors défense et hors aéronautique dépassent largement les attentes, reflétant la robustesse de la demande des entreprises. Cela montre que l’économie réelle américaine ne montre aucun signe de ralentissement, consolidant l’hypothèse du marché d’une économie en surchauffe et d’une inflation difficile à maîtriser, apportant ainsi un soutien fondamental à de futures hausses de taux par la Fed.
Changement marginal hawkish de la Fed : de l’ignorance des chocs d’offre à la vigilance vis-à-vis d’une inflation enracinée
La dernière intervention du président de la Fed de New York, Williams, est devenue l’ancre macroéconomique de la semaine, corrigeant radicalement la perception antérieure du marché.
Williams a clairement indiqué que la Fed ne se contenterait plus de “regarder au travers” ou d’ignorer les perturbations inflationnistes de court terme, mais qu’elle devait rester vigilante face à la fixation durable des anticipations d’inflation causée par des chocs d’offre répétés.
La pression inflationniste actuelle n'émane pas du marché du travail, mais des prix du pétrole, de facteurs géopolitiques, des coûts douaniers et de la pression structurelle de la demande dans le secteur de l’IA.
L'accent de la politique monétaire du marché se déplace complètement vers les risques d’inflation du côté de l’offre, et Williams déclare explicitement qu’une nouvelle hausse de taux avant la fin de l’année serait logique, renforçant davantage les attentes de durcissement monétaire et solidifiant complètement la logique baissière derrière la récente faiblesse de l’or.
À présent, la probabilité anticipée par le marché d’une hausse de taux par la Fed en octobre dépasse les 60%.
Nature de la tendance : l’or reste soumis à une forte pression, les mauvaises nouvelles ayant déjà été absorbées
Dans l’ensemble, la tendance de l’or cette semaine illustre parfaitement une anticipation baissière : tous les facteurs négatifs se sont matérialisés simultanément — inflation persistante, statistiques économiques robustes, discours des responsables hawkish, explosion des rendements obligataires et relèvement des attentes de hausse de taux.
Plusieurs jours de prix guidés par les vendeurs ont totalement absorbé les sentiments négatifs à court terme, l’élan baissier du prix de l’or s’essouffle progressivement, et le marché se trouve dans une phase de compression extrême.
Semaine des données majeures la semaine prochaine : déluge de statistiques clés, fenêtre de vérification
La semaine prochaine, le marché entrera dans un cycle global de validation macroéconomique, avec la publication intensive de nombreux CPI, indicateurs inflationnistes PCE américains, indices PMI mondiaux et statistiques d’emploi non agricole aux États-Unis.
Les attentes antérieurement "digérées" par le marché — inflation élevée, emploi fort, politique de hausse de taux continue — seront confrontées à l’épreuve des chiffres concrets.
Ceci constitue également le point charnière essentiel pour un changement de configuration à court terme sur l’or : le marché ne "pricera" plus les anticipations, mais passera à leur réalisation effective.
Logique de trading pour la suite : mauvaises nouvelles digérées, l’or prêt pour un rebond de type "ressort"
L’évolution actuelle de l’or correspond pleinement à la théorie du ressort : plus la pression baissière fut intense et prolongée, plus l’élasticité du rebond sera importante dès la publication des statistiques réelles.
À présent, tous les discours vendeurs ont été entièrement intégrés, il n’existe plus de marge pour de nouveaux catalyseurs négatifs inattendus.
Même si les données de la semaine prochaine s’avèrent relativement solides, elles ne feront qu’entériner les attentes existantes et auront du mal à faire baisser encore le prix de l’or ;
À la première inflexion positive inflationniste, au moindre signe d’apaisement sur le marché de l’emploi ou de détente sur le front de l’offre, l’or, fortement pénalisé jusqu’ici, devrait rebondir rapidement grâce à des rachats de positions vendeuses, une normalisation des valorisations et un retour des capitaux.
Globalement, la marge de baisse à court terme de l’or reste limitée ; la semaine prochaine, la grande saison des statistiques devrait permettre une réelle alternance stylistique, avec la transition d'une phase de pression négative constante vers une reprise de type "ressort", marquée par des oscillations positives.
Analyse technique : à surveiller, la formation d’un biseau descendant entre la ligne de cou d’une épaule-tête-épaule et la ligne de résistance baissière, une configuration typiquement haussière de retournement de fond.
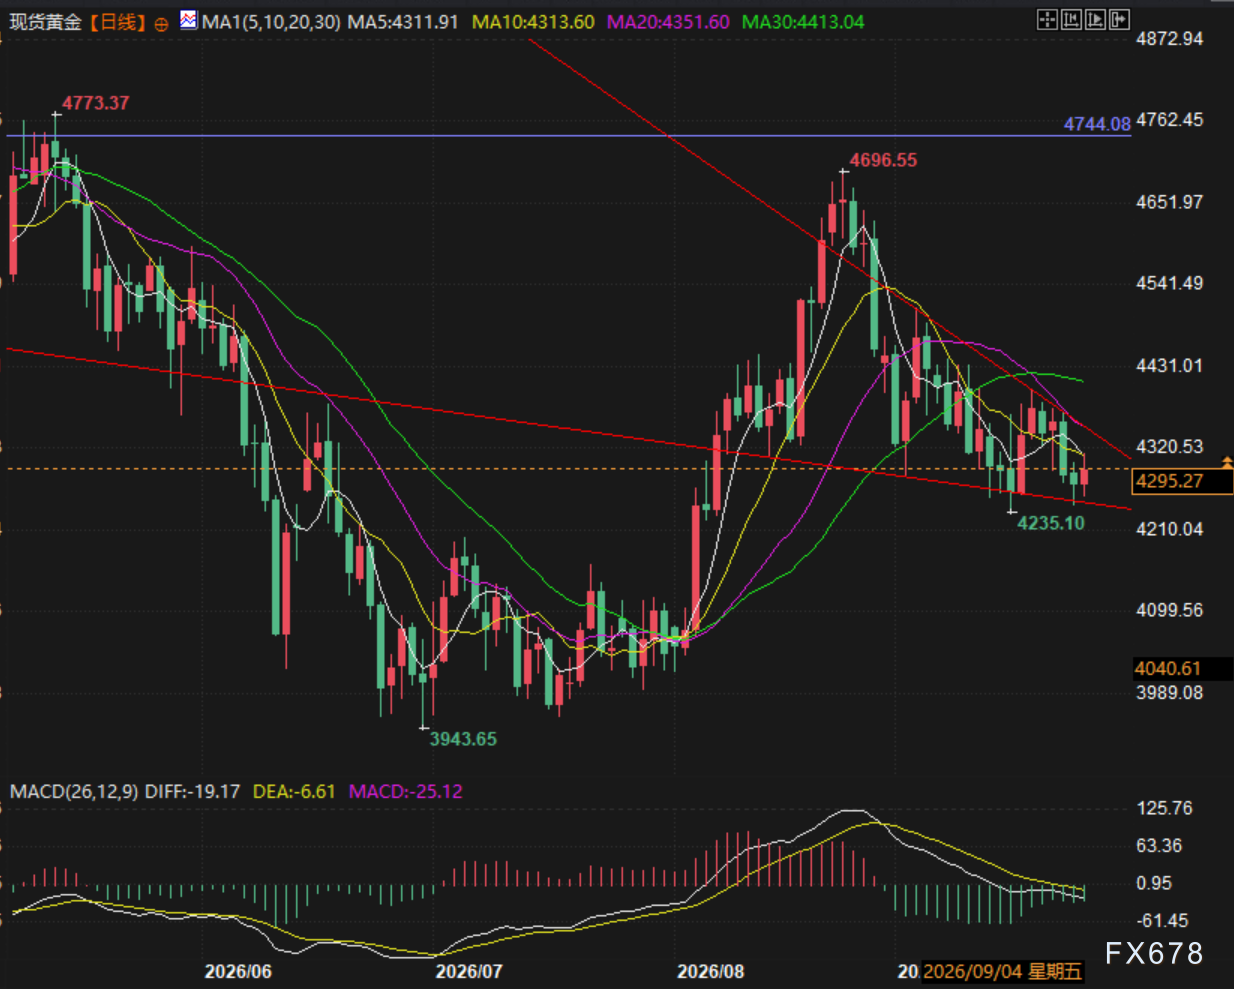
(Graphique journalier de l’or au comptant, source : Yihuitong)
Fuseau horaire GMT+8, 21:19, cours spot de l’or indicatif : 4291 USD/oz.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Après l'intervention des responsables japonais, Bessent soutient : a discuté avec le ministre japonais des Finances de la « désirabilité » d'un yen fort
Besant a déclaré qu'il a eu une « conversation productive » avec le ministre japonais des finances, Katayama Satuki, vendredi. Les deux parties ont discuté de la « désirabilité d’un yen fort, reflétant les fondamentaux solides de l’économie japonaise », et ont souligné l’importance de maintenir une communication étroite sur le marché des changes. Katayama avait précédemment révélé que lors de la rencontre entre Trump et Sanae Takai plus tôt cette semaine, la faiblesse du yen avait été abordée ; Takai a déclaré que la sous-évaluation du yen posait « un problème ». Les institutions estiment que le risque d’intervention pourrait « plafonner » la baisse du yen.
Les actions américaines ouvrent en hausse et fluctuent, le yen a rebondi de plus de 1 % en séance, le rendement des bons du Trésor américain à 10 ans dépasse à nouveau 5,22 %, et le prix du pétrole américain a chuté de près de 3 % à un moment donné.
Après la publication de l’indice de confiance des consommateurs américains, le S&P et le Nasdaq sont brièvement passés dans le rouge, tandis que le Dow Jones semble en passe d’enrayer trois séances consécutives de baisse, malgré une quatrième semaine de repli à l’horizon. Meta a reculé, chutant de plus de 3 % en séance. Le rendement des obligations américaines à 10 ans a de nouveau franchi 5,22 %, établissant un record pour la troisième journée consécutive depuis 2007, tandis que le rendement à 30 ans a atteint un sommet inédit depuis 2004. Le yen a grimpé de 1,2 % face au dollar américain lors de la séance, alors que des responsables japonais et américains expriment successivement des inquiétudes sur la faiblesse de la devise japonaise. Les attentes d’une solution diplomatique entre les États-Unis et l’Iran se renforcent, mettant fin à deux jours consécutifs de hausse pour le pétrole.
La volatilité des obligations américaines s'intensifie et tire la sonnette d'alarme ! Hartnett de Bank of America avertit que le risque de désendettement augmente, la hausse des rendements devenant la principale menace pour le marché
Michael Hartnett, stratège de Bank of America, a averti que la volatilité récente du marché obligataire américain augmente le risque d’un désendettement plus large sur les marchés financiers.
Le prix du diesel aux États-Unis a grimpé de 83 % cette année ! Le chef économiste d'Apollo met en garde : la transmission des coûts pourrait rendre l'inflation sous-jacente plus persistante, la Fed ne peut pas l'ignorer.
Torsten Slok, l'économiste en chef d'Apollo Global Management, met en garde que la flambée des prix du diesel aux États-Unis constitue une menace d'inflation potentiellement plus grave que ce que la Réserve fédérale en est actuellement consciente.
Prix des cryptos
Plus


