
Pasar diremehkan? "Titik balik model" mendorong kebangkitan AI agent, dengan cepat membuka skenario aplikasi perusahaan

Gelombang AI sedang mengalami titik balik yang krusial, di mana lonjakan kemampuan model dengan cepat mendorong proyek percontohan perusahaan tahun lalu menuju tahap penerapan produksi, sementara pasar masih secara sistematis meremehkan kedalaman dan kecepatan transformasi ini.
Menurut sumber AI keras, tim analis Heath Terry dari Citi Bank dalam laporan terbarunya menyatakan bahwa aplikasi tingkat perusahaan telah sepenuhnya beralih dari tahap percontohan tahun lalu ke penerapan produksi, dan kecepatan peningkatan kemampuan model lebih cepat daripada waktu mana pun sebelumnya, dengan kurva permintaan seluruh industri yang meningkat tajam.
Citi menaikkan perkiraan total pendapatan industri AI 2026—2030 dari 2,8 triliun dolar menjadi 3,3 triliun dolar, sementara estimasi pengeluaran modal untuk periode yang sama dinaikkan dari 8,0 triliun menjadi 8,9 triliun dolar. Penilaian mereka: pasar masih fokus pada risiko kesulitan pembangunan data center, tekanan pendanaan, dan meningkatnya persaingan, namun mengabaikan laba tinggi yang telah dihasilkan oleh investasi tersebut serta siklus produktivitas baru yang digerakkan oleh perusahaan sedang terbentuk.
Bagi industri perangkat lunak, ini adalah momen yang lebih berbahaya daripada yang disadari kebanyakan orang. Seiring dengan meningkatnya pendapatan perusahaan AI native secara tajam, biaya peralihan tinggi, kekuatan penetapan harga, dan hambatan masuk yang selama ini diandalkan oleh perusahaan perangkat lunak tradisional sedang dinilai ulang oleh teknologi AI. Proses revaluasi ini sudah tercermin pada harga saham—dalam setahun terakhir, pergerakan valuasi saham perangkat lunak jelas berbeda dari aset infrastruktur AI—namun Citi percaya, proyeksi laba konsensus masih jauh dari mencerminkan dampak akhirnya.
Pada lapisan infrastruktur, khususnya memori, penyimpanan, CPU, dan sektor kelistrikan, Citi saat ini menganggap rasio risiko dan hasil terbaik berada di arah tersebut. Performa kurang optimal penyedia cloud berskala besar dilihat sebagai jendela peluang yang lain.
Kemampuan Model Meningkat dengan Laju Lebih Tajam
GPT-5.4, Gemini 3.1 Pro, Claude Sonnet 4.6, tiga model utama ini dirilis berturut-turut dalam waktu kurang dari tiga minggu, dengan lonjakan kemampuan yang jauh melampaui siklus sebelumnya. Diukur dengan skor ARC-AGI-2, Gemini 3.1 Pro meningkat 1,5 kali dari versi sebelumnya tiga bulan lalu; GPT-5.3-Codex adalah model pertama dari OpenAI yang berpartisipasi dalam pengembangan kodenya sendiri—ini adalah tonggak yang sulit diabaikan.

Yang lebih patut diperhatikan, selain peningkatan kemampuan model, harga token juga naik. Model inferensi mengadopsi teknologi seperti Mixture of Experts (MoE) dan Reinforcement Learning with Verifiable Rewards (RLVR), sehingga jumlah token yang dikonsumsi setiap respons jauh lebih besar. Meski harga Gemini 3.1 Pro masih sama dengan generasi sebelumnya, skor kecerdasannya telah berlipat ganda.
Citi percaya, dua tren yang saling mendukung ini berarti pendapatan per unit dari penyedia layanan AI memiliki ruang kenaikan struktural.Peningkatan kemampuan ini mulai masuk ke dalam pengambilan keputusan perusahaan. Dalam pengumuman pemutusan hubungan kerja terbaru dari Block, faktor AI disebutkan secara eksplisit—ini adalah sinyal awal dari difusi teknologi yang meluas dari tingkat pengembangan ke tingkat operasional.
Perubahan dari Percontohan ke Produksi di Dunia Korporasi Lebih Cepat dari Perkiraan
Sistem integrator adalah pendorong utama gelombang akselerasi ini. Konsultan terkemuka tengah mentransformasi operasi internal mereka sekaligus membantu perusahaan tradisional dengan cepat mengadopsi solusi dari Anthropic, OpenAI, dan lain-lain, berperan sebagai "kapiler" dalam difusi AI. Survei lapangan Citi bersama CIO, CTO, dan sistem integrator menunjukkan bahwa pendorong utama akselerasi perusahaan adalah tekanan persaingan—tidak ada yang mau kalah dari pesaing.
Angka-angka mendukung: AWS, GCP, Azure, dan CoreWeave mencatat peningkatan pesanan tertunda gabungan sebesar 100% pada kuartal keempat 2025, sementara pertumbuhan pendapatan pada periode sama hanya 30%, dan pengeluaran modal naik 70%.
Untuk kekhawatiran luar mengenai kualitas pesanan tertunda (tingginya konsentrasi klien laboratorium AI), kesimpulan survei Citi adalah pertumbuhan telah menyebar luas di antara perusahaan tradisional. Penyedia sewa data center DLR bahkan menyebutkan, rilis Claude Opus 4.6 telah mendorong permintaan sewa baru—rantai transmisi seperti ini nyaris tidak terpikirkan setahun lalu.
Pasar Masih Sistematis Meremehkan Skala Pengeluaran Modal
Pada 2024 dan 2025, estimasi konsensus terhadap belanja modal penyedia cloud berskala besar secara signifikan masih rendah. Citi memperkirakan situasi ini akan berlanjut dalam lima tahun ke depan.
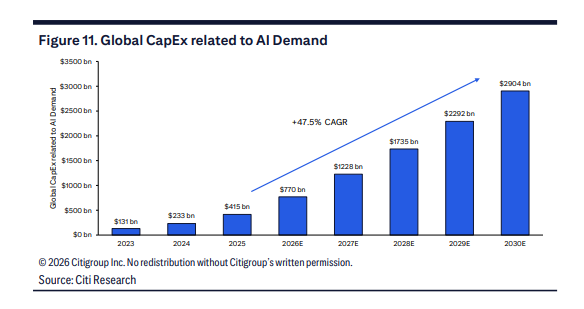
Pada 2026, rencana pengeluaran modal penyedia cloud berskala besar sekitar 70% lebih tinggi dari 2025. Citi telah meng-upgrade estimasi total belanja modal Amazon (AWS), Google, Meta, Microsoft (Azure), dan Oracle pada tahun 2026 ke 678 miliar dolar; total capex global terkait AI (termasuk cloud privat, penyedia cloud baru, pengeluaran AI kedaulatan) diperkirakan mencapai 770 miliar dolar, dan pada 2030 akan melonjak menjadi sekitar 2,9 triliun dolar, dengan CAGR 47,5%.
Bukan hanya harga perangkat yang mendorong biaya—kenaikan harga memori dan penyimpanan adalah faktor penting—tetapi juga kapitalisasi listrik. Penyedia cloud berskala besar semakin banyak mengalihkan pembangkit listrik dari biaya operasional ke pengeluaran modal, dengan membangun pasokan listrik untuk proyek mereka sendiri. Komitmen tidak mengikat "BYOPP" (build your own power plant) yang ditandatangani Google, Microsoft, Meta, Oracle, xAI, OpenAI, dan Amazon adalah manifestasi langsung dari perubahan struktural ini. Oleh karena itu, Citi meningkatkan asumsi capex data center per GW tahun 2026—2027 sekitar 30%, memperingatkan bahwa estimasi rata-rata industri sebelumnya sebesar 50 miliar dolar/GW berisiko bias ke atas.
Disrupsi Industri Perangkat Lunak, Proyeksi Konsensus Belum Memperhitungkan
"Tidak ada yang menggunakan vibe coding untuk SAP"—dengan kalimat ini, Citi mengakui bahwa difusi teknologi memang memiliki batas, dan peningkatan produktivitas di bidang pengembangan kode tidak bisa langsung diekstrapolasi ke seluruh perusahaan. Namun hal ini tidak mengubah logika yang lebih besar: AI, dengan teknologi tanpa biaya pengembangan marjinal, sedang menggantikan alat-alat yang biayanya meningkat secara linier sesuai jumlah pengguna—ini adalah restrukturisasi fundamental model bisnis, bukan sekadar iterasi fitur.
Bagi perusahaan perangkat lunak tradisional, tekanan datang dari dua arah: pertama, kompetitor AI native (termasuk banyak pendatang baru yang didukung VC) terus menggerus pangsa pasar; kedua, penurunan jumlah kursi pengguna dan tekanan harga, karena AI memungkinkan lebih sedikit pengguna untuk melakukan lebih banyak hal.
Citi menganggap, logika yang selama ini menopang premium valuasi perangkat lunak—biaya peralihan tinggi, kekuatan penetapan harga, serta ‘parit’ perlindungan yang tinggi—sedang ditinjau ulang, namun proyeksi laba konsensus masih belum sepenuhnya memasukkan dampak akhirnya. Dari tren valuasi, pasar telah memilih, namun keputusan akhir masih dalam proses.
Selain itu, di seluruh tumpukan teknologi AI, Citi menilai rasio risiko/hasil terbaik terletak pada titik-sumbat lapisan infrastruktur: memori & penyimpanan, fiber optik & jaringan, serta peralatan listrik. Penyedia cloud skala besar yang baru-baru ini kalah dari pasar juga masuk dalam daftar peluang menarik.

Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai
Analisis - Kesulitan Eropa Memberikan Alasan Baru bagi Bull Dollar untuk Terus Optimis
Dolar terhadap euro naik 5%, sebagian investor memperkirakan akan terus menguat Pasar opsi menunjukkan sentimen sangat bearish terhadap euro Kekhawatiran fiskal di Prancis dan ketidakpastian politik menciptakan tekanan bagi zona euro Laura Matthews/Saqib Iqbal Ahmed Laporan Reuters dari New York, 8 Oktober — Pada musim gugur tahun ini, dolar melonjak ke level tertinggi dalam 18 bulan, dorongan terbaru ini dipicu oleh ketidakpastian dari seberang Atlantik yang mendorong sebagian investor bertaruh dolar akan terus menguat. Analis mengatakan dolar terus mendapatkan dukungan dari suku bunga AS yang tinggi — dan berpotensi naik lebih jauh — pertumbuhan ekonomi yang kuat, serta risiko inflasi yang berkelanjutan. Namun, tekanan yang berpusat pada defisit fiskal besar Prancis—dan kemungkinan meluas ke Italia serta seluruh zona euro—secara bertahap menjadi faktor utama penggerak dolar dalam beberapa bulan mendatang. Sejak awal tahun, dolar telah menguat sekitar 5% terhadap euro, mendorong naik indeks dolar .DXY, yang mengukur kekuatan dolar terhadap enam mata uang utama, termasuk euro (yang memiliki bobot terbesar). "Euro masih mendapatkan tekanan, hal ini membatasi euro sebagai salah satu alternatif utama dolar," kata Yayoi Shinohara, Senior Investment Strategist di Mesirow Currency Management. Pekan lalu, selisih yield obligasi pemerintah Prancis dan Jerman bertenor 10 tahun mencatatkan kenaikan mingguan terbesar dalam beberapa dekade, sementara selisih yield Italia dan Jerman mencatat kenaikan mingguan terbesar sejak pandemi Covid. Euro EUR= terakhir diperdagangkan di 1,1183, turun 0,67% terhadap dolar. "Pasar sangat memperhatikan negara-negara yang tidak dapat mengembalikan jalur fiskalnya ke level yang berkelanjutan akibat disfungsi politik," ujar Karl Schamotta, Chief Market Strategist di Corpay, Toronto. Salah satu kekhawatiran pasar adalah euro tidak lagi terlalu mendapat dukungan dari sinyal hawkish European Central Bank. ECB menaikkan suku bunga sebesar 25 basis poin pada bulan September, keputusan kedua tahun ini untuk menahan inflasi yang terdorong oleh kenaikan harga energi. Namun, euro justru turun setelah pengumuman ini karena pasar mengkhawatirkan potensi dampak dari kenaikan suku bunga di masa depan terhadap perekonomian. Kenaikan yield obligasi Eropa biasanya mendukung euro, namun kali ini respons euro lemah, menunjukkan investor semakin fokus pada pertumbuhan ekonomi dan risiko fiskal. Kenaikan harga energi berpotensi menambah tekanan lebih lanjut. "Secara struktural, Eropa adalah pengimpor energi utama, dan lebih bergantung pada sektor manufaktur dibanding Amerika Serikat. Dampaknya jelas: harga energi tinggi akan menghambat pertumbuhan kawasan ini," kata Benjamin Ford, peneliti Macro Hive. Ford memperkirakan euro akan turun ke $1,10 dalam satu bulan ke depan, atau hampir 2% lebih rendah dari level saat ini. "Prospek jangka menengah AS tampaknya lebih kuat, sementara Eropa lebih rentan terhadap guncangan," ujarnya. Kesalahan kebijakan Investor juga tengah menilai apakah ECB dapat terus memerangi inflasi tanpa menyebabkan kerusakan lebih besar pada ekonomi yang sudah mulai melemah. Tingkat inflasi zona euro naik melebihi ekspektasi pada bulan September dan berpotensi naik lebih lanjut dalam beberapa bulan mendatang akibat lonjakan biaya energi, yang terus memberikan tekanan pada ECB untuk menaikkan suku bunga. "Arah pergerakan euro saat ini jelas condong ke bawah," ujar Dan Tobon, Kepala Strategi FX G10 Citi Group di New York. "Salah satu faktor utama yang bisa menyebabkan hal ini adalah bila ECB melakukan pengetatan kebijakan berlebihan hingga pasar tidak mampu menanggungnya." Indikator risk reversal 1-bulan euro, yang mengukur apakah biaya lindung nilai dari kerugian euro lebih mahal daripada lindung nilai keuntungan, mencapai level paling bearish sejak Maret pada hari Jumat lalu, sedangkan indikator 3-bulan mencapai level terendah sejak Juni 2024. Pengambil kebijakan Federal Reserve telah memberi sinyal bahwa risiko inflasi tetap tinggi, sehingga yield US Treasury tetap berada di level tertinggi dalam beberapa tahun. "Yield yang terus naik memberikan suku bunga AS keunggulan absolut dibanding sebagian besar pasar negara maju," kata Shinohara. Futures Fed Fund menunjukkan kemungkinan sekitar 84% akan ada kenaikan suku bunga setidaknya 25 basis poin lagi sebelum Desember. Meskipun hanya sedikit analis memprediksi dolar akan melonjak tajam dari level saat ini, mereka mengatakan faktor ketahanan ekonomi AS, yield tinggi, dan risiko spesifik Eropa tetap membuat dolar lebih unggul. "Saat ini, ketidakseimbangan ini tampak sangat tidak menguntungkan bagi Eropa," ujar Tobon dari Citi. (Note: Reuters menyediakan terjemahan otomatis beritanya dalam beberapa bahasa lain bagi pengguna yang bukan penutur asli bahasa Inggris. Karena adanya kemungkinan kesalahan atau kurangnya konteks dari terjemahan otomatis, Reuters tidak menjamin akurasi terjemahan otomatis dan tidak bertanggung jawab at

CDS melonjak bersama, "SpaceX dan perusahaan serupa" masih terus meminjam uang! Berapa lama gelombang utang AI bisa bertahan?
Gelombang utang infrastruktur AI sedang merombak lanskap kredit global dengan kecepatan yang belum pernah terjadi sebelumnya. Utang sektor teknologi mencapai $500 miliar dalam sembilan bulan pertama tahun ini. Namun, pasar CDS terus memberikan peringatan, imbal hasil obligasi AS naik ke 5,3% dan mencatat level tertinggi dalam lebih dari dua puluh tahun. Dalio secara langsung menyatakan bahwa ini adalah "gelembung klasik yang akan tertusuk oleh suku bunga."
Konfigurasi saham-obligasi akan segera berbalik? Bank of America mengeluarkan sinyal langka: obligasi untuk pertama kalinya dalam puluhan tahun bersaing dengan saham untuk keuntungan, pengembalian S&P mungkin kurang dari 5% dalam sepuluh tahun ke depan.
Kepala Strategi Saham dan Kuantitatif AS di Bank of America, Savita Subramanian, mengatakan dalam sebuah wawancara pada hari Rabu bahwa pasar obligasi kembali menjadi menarik dan, untuk pertama kalinya dalam beberapa dekade, menjadi pesaing nyata bagi pasar saham.

Harga kripto
Lainnya


