
Laporan Riset Eksklusif Morgan Stanley: Kebangkitan Agen AI: Dampak Global, Mengapa Hambatan Beralih dari GPU ke CPU?

Hari ini kita akan membedah laporan penting dari Morgan Stanley yang dirilis pada 19 April—Rise of the AI Agent – Global Implications, dengan versi asli sepanjang 73 halaman.
Kesimpulan inti dari laporan riset ini hanyalah satu kalimat:Tahap berikutnya dari infrastruktur AI, bottleneck-nya bukan lagi GPU, melainkan CPU, memori, substrat, dan perangkat.
Jika kamu merasa kalimat ini terdengar agak berlawanan dengan intuisi, berarti kamu benar. Dua tahun terakhir, narasi pasar sepenuhnya adalah "NVIDIA, HBM, TSMC", GPU selalu menjadi pemeran utama. Tetapi Morgan Stanley kali ini mengambil sudut pandang berbeda—ketika AI bergerak dari "generatif" menuju "aksi otonom" (yaitu Agentic AI), bottleneck sistem benar-benar berpindah dari kekuatan komputasi itu sendiri, menuju tugas “koordinasi kekuatan komputasi”.
Dan "koordinasi" ini, bukan wilayah GPU, melainkan wilayah CPU.
1. Dari "Generatif" ke "Aksi", Beban Kerja Diatur Ulang
Morgan Stanley menguraikan AI agen menjadi tiga pilar: otak (LLM, berjalan di GPU), orchestration (berjalan di CPU), dan pengetahuan (memory, berjalan di memori dan storage).
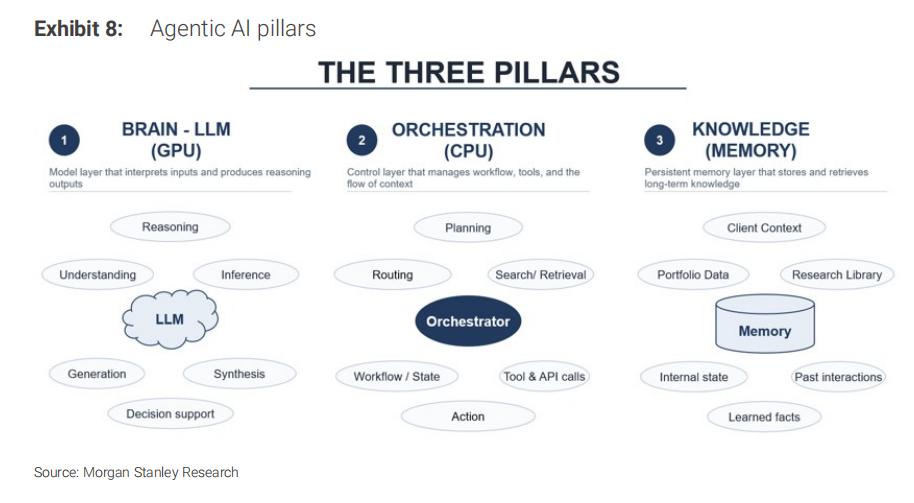
Di era AI generatif, pengguna hanya menanyakan satu pertanyaan, GPU langsung memberikan jawaban, prosesnya sederhana, CPU hanya sebagai "pemeran pendukung". Namun AI agen berbeda—ia harus merencanakan tugas, memanggil API eksternal, menelusuri data, menjalankan kode, mengevaluasi hasil, dan jika perlu mengulangi prosesnya. CEO NVIDIA Jensen Huang dalam GTC 2026 Maret tahun ini mengatakan sesuatu yang akurat:CPU bukan lagi hanya mendukung model, tapi mendorong model.
Morgan Stanley mengutip riset bersama dari Georgia Tech dan Intel bahwa dalam beban kerja AI agen, pemrosesan di CPU bisa mencapai 50% hingga 90% dari total latensi end-to-end. Dengan kata lain, GPU sering "menunggu CPU selesai kerja". Jika angka ini benar, maka semua asumsi pemanfaatan GPU selama beberapa tahun terakhir harus dihitung ulang.
2. Seberapa Besar Pasar Tambahan CPU
Morgan Stanley memberikan kerangka penghitungan baru, membagi CPU pusat data menjadi tiga kategori:
Kategori pertama adalah CPU head node, yaitu CPU yang langsung dihubungkan ke GPU rack seperti NVIDIA Grace, Vera. Asumsikan pada tahun 2030 akan ada 5 juta unit AI accelerator di dunia, setiap GPU board dipasangkan dua CPU high-end dengan harga rata-rata USD 5000 per unit, TAM bagian ini sekitar USD 50 miliar.
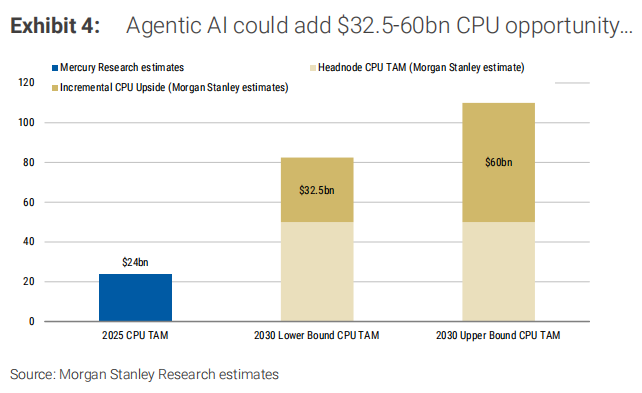
Kategori kedua adalah CPU orchestration, ini merupakan permintaan baru sepenuhnya dari AI agen. Morgan Stanley mengasumsikan setiap GPU memerlukan 2-3 node CPU tambahan yang berdaya tinggi, core meningkat dari 136 (Arm AGI CPU) saat ini menjadi 200-300 core pada tahun 2030, harga rata-rata per unit USD 3000. TAM bagian ini sekitar USD 30–45 miliar.
Kategori ketiga adalah CPU lain pada storage node dan network node, TAM sekitar USD 2.5–15 miliar.
Total ketiga kategori, skala pasar CPU pusat data pada 2030 diperkirakan mencapaiUSD 82,5–110 miliar, di mana tambahan dari AI agen langsung menyumbangUSD 32,5–60 miliar.
Jika menggunakan asumsi lebih agresif dari Jensen Huang "investasi infrastruktur AI tahun 2030 sekitar USD 3–5 triliun", maka TAM CPU bahkan bisa mencapai USD 200–450 miliar.
3. Revaluasi Memori: DRAM Berubah dari Penyimpanan Pasif Menjadi Komponen Aktif
Ini bagian paling menarik dari seluruh laporan.
Sam Altman pernah berkata: "Terobosan sejati AI bukanlah inferensi yang lebih baik, tapi memori yang bertahan lama." Morgan Stanley menerjemahkan kata-kata ini ke dalam bahasa industri—daya saing AI agen sedang beralih dari "kinerja model" ke "kemampuan memori kontekstual".
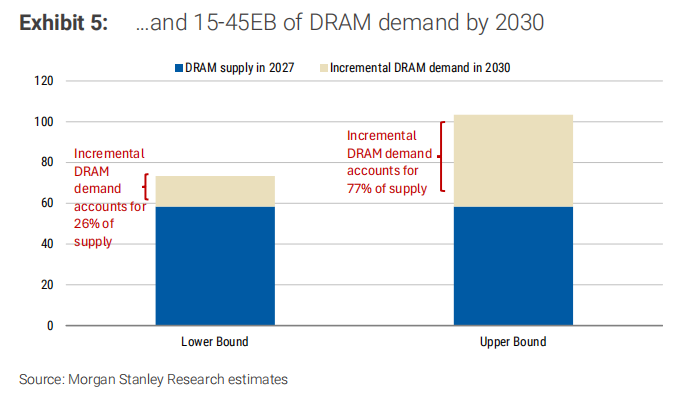
Karena AI agen harus berjalan terus-menerus, mempertahankan status antar sesi, berbagi memori antara banyak agen, dan belajar dari interaksi masa lalu. Ini berarti memori bukan lagi cache pasif di samping GPU, melainkan lapisan sistem yang aktif dan independen.
Morgan Stanley memperkirakan, hingga tahun 2030, AI agen akan menghasilkan15–45 EB (exabyte)peningkatan permintaan DRAM, setara dengan26–77%dari total pasokan DRAM selama tahun 2027. Perhatikan, ini adalah permintaan DRAM di sisi CPU, bukan HBM.
Rinciannya: NVIDIA Vera CPU mendukung 1.5TB LPDDR5X per unit, satu rack bisa mencapai 400TB; AMD EPYC 9005 mendukung 6TB DDR5 per unit, tambahan CXL bisa sampai 8TB. Morgan Stanley mengasumsikan hingga tahun 2030, setiap orchestration CPU rata-rata membebani 1.5TB (skenario dasar) hingga 3TB (skenario optimis) DRAM, dikali 10–15 juta CPU baru, itulah kebutuhan yang diperkirakan.
4. Substrat ABF: Siklus Struktural yang Diremehkan
Substrat ABF dulunya adalah industri siklus yang digerakkan oleh PC—tahun 2015, PC menyumbang 70% dari permintaan ABF. Namun Morgan Stanley memperkirakan, hingga tahun 2030, CPU server, GPU, ASIC, chip jaringan bersama-sama akan menyumbanglebih dari 75%dari total permintaan ABF.
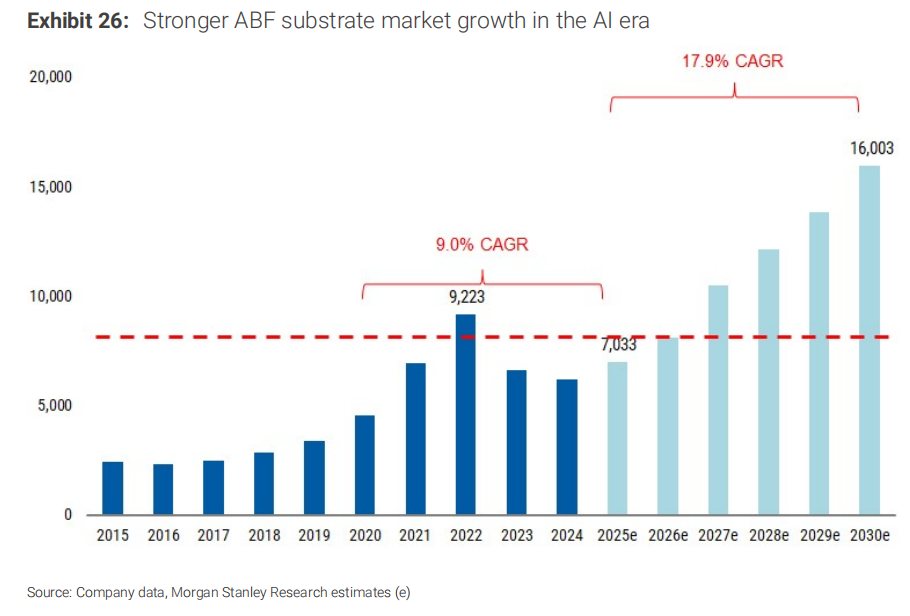
Angka pertumbuhan lebih penting. Morgan Stanley meningkatkan CAGR pasar ABF tahun 2025–2030 dari sebelumnya 16,1% menjadi17,9%, dibandingkan dengan 9.0% di tahun 2020–2025—ini adalah akselerasi signifikan. Dari segi selisih supply-demand, tanpa penambahan kapasitas baru, permintaan tambahan CPU dari AI agen akan memperbesar gap supply-demand ABF tahun 2030 dari 7% menjadi15%.
Ini berarti pemasok ABF bukan hanya bisa menaikkan harga beberapa tahun ke depan, tapi kenaikan harga didorong oleh kelangkaan struktural, bukan sekadar negosiasi.
5. Target Spesifik: Empat Kenaikan Penting dari Morgan Stanley
Morgan Stanley kali ini sekaligus menaikkan target harga empat perusahaan:
SK Hynix naik dari 1.3 juta KRW menjadi1.7 juta KRW,prediksi EPS 2026–2028 naik masing-masing 24%, 37%, 78%.
Samsung Electronics naik dari 251.000 KRW menjadi362.000 KRW,prediksi EPS 2026–2028 naik 45%, 74%, 121%.
Samsung Electro-Mechanics (SEMCO) naik dari 500.000 KRW menjadi710.000 KRW, logika utama adalah paparan MLCC dan ABF ganda untuk AI.
Yang paling menarik sebenarnya adalah Samsung Electronics. Morgan Stanley mengatakan, perbaikan HBM Samsung + siklus super memori komoditas + kontrak jangka panjang LTA, tiga faktor ini menyebabkan ekspektasi profitabilitas pasar Samsung sangat tertinggal. PER prediksi tahun 2027 hanya 5 kali.
Di bursa saham AS, Morgan Stanley menegaskan: "Kami lebih memilih mendapatkan paparan AI agen melalui 'AI enabler' (NVIDIA, Broadcom, Micron, SanDisk) daripada membeli CPU seperti Intel atau AMD secara langsung." Alasannya sederhana—valuasi saham CPU (Intel, AMD) berada di PER 23–64 kali, sedangkan NVIDIA hanya 18 kali FY27 PER prediksi, saham memori hanya 5–9 kali PER.
Penerima manfaat paling murni dari cerita CPU adalah AMD (pangsa pasar cloud CPU telah melampaui Intel menjadi 53%), tapi Morgan Stanley menilai harga saham AMD lebih terkait cerita GPU, sedangkan Intel lebih terkait foundry, sehingga keduanya hanya diberi rating Equal-weight. Paparan AI enabler yang paling murni justru ada pada pemimpin memori dan GPU.
Pendapat Saya:
Nilai terbesar dari laporan riset ini bukan pada angka TAM spesifik, tetapiia mengubah kerangka analis rantai industri AI.
Dua tahun terakhir pola pikir pasar adalah “kekurangan komputasi → beli GPU → beli HBM → beli TSMC”, sebuah logika linier. Tapi ketika AI mulai "bertindak otonom", pertanyaannya adalah: siapa yang mengkoordinasikan semua ini? Siapa yang mengingat konteks? Siapa yang mentransfer status di antara ribuan agen?
Jawabannya bukan lagi satu chip, tapi satu sistem lengkap. CPU, DRAM, ABF, substrat, MLCC, BMC, CPU socket, manajemen daya, pendingin—bagian-bagian yang dulu dianggap “pemeran pendukung”, kini semuanya direvaluasi oleh AI agen.
Bagi investor biasa, ini berarti dua hal.
Pertama, di luar narasi NVIDIA, ada banyak "penerima manfaat tersembunyi" yang layak diteliti. Daftar Morgan Stanley sangat panjang: substrat ABF Samsung Electro-Mechanics dan Ibiden, substrat CPU Unimicron, BMC Aspeed (pangsa pasar BMC server CPU dunia 70%), antarmuka memori Montage (pangsa pasar dunia 36,8%), MLCC Yageo, CPU socket Lotes dan FIT, EUV lithography ASML, perangkat pengukuran KLA. Setiap bagian tersebut bukan valuasi seperti bubble, tetapi pertumbuhan kurvanya sedang diredefinisi oleh AI agen.
Kedua, siklus produk siklikal sedang diperpanjang secara struktural. Misalnya substrat ABF, secara historis ini adalah industri siklikal klasik, mengikuti PC dan server, siklus 3–4 tahun. Tetapi jika Morgan Stanley benar—siklus kenaikan ABF karena AI bisa bertahan hingga tahun 2030—maka pasar harus menilai aset ini sebagai "saham pertumbuhan struktural" bukan "saham siklikal". Pergantian kerangka berpikir seperti ini menjadi pendorong revaluasi valuasi.
Tentu saja, semua penilaian ini didasarkan pada satu asumsi: AI agen benar-benar menyebar sesuai jalur Morgan Stanley. Titik penting jalur ini adalah deploying Agent di perusahaan tahun 2026–2027, serta apakah LTA benar-benar mengunci harga memori dan substrat di tahun 2027. Jika dua hal tersebut terjadi, laporan ini adalah peta jalan yang cukup bagus.
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai
Analisis - Kesulitan Eropa Memberikan Alasan Baru bagi Bull Dollar untuk Terus Optimis
Dolar terhadap euro naik 5%, sebagian investor memperkirakan akan terus menguat Pasar opsi menunjukkan sentimen sangat bearish terhadap euro Kekhawatiran fiskal di Prancis dan ketidakpastian politik menciptakan tekanan bagi zona euro Laura Matthews/Saqib Iqbal Ahmed Laporan Reuters dari New York, 8 Oktober — Pada musim gugur tahun ini, dolar melonjak ke level tertinggi dalam 18 bulan, dorongan terbaru ini dipicu oleh ketidakpastian dari seberang Atlantik yang mendorong sebagian investor bertaruh dolar akan terus menguat. Analis mengatakan dolar terus mendapatkan dukungan dari suku bunga AS yang tinggi — dan berpotensi naik lebih jauh — pertumbuhan ekonomi yang kuat, serta risiko inflasi yang berkelanjutan. Namun, tekanan yang berpusat pada defisit fiskal besar Prancis—dan kemungkinan meluas ke Italia serta seluruh zona euro—secara bertahap menjadi faktor utama penggerak dolar dalam beberapa bulan mendatang. Sejak awal tahun, dolar telah menguat sekitar 5% terhadap euro, mendorong naik indeks dolar .DXY, yang mengukur kekuatan dolar terhadap enam mata uang utama, termasuk euro (yang memiliki bobot terbesar). "Euro masih mendapatkan tekanan, hal ini membatasi euro sebagai salah satu alternatif utama dolar," kata Yayoi Shinohara, Senior Investment Strategist di Mesirow Currency Management. Pekan lalu, selisih yield obligasi pemerintah Prancis dan Jerman bertenor 10 tahun mencatatkan kenaikan mingguan terbesar dalam beberapa dekade, sementara selisih yield Italia dan Jerman mencatat kenaikan mingguan terbesar sejak pandemi Covid. Euro EUR= terakhir diperdagangkan di 1,1183, turun 0,67% terhadap dolar. "Pasar sangat memperhatikan negara-negara yang tidak dapat mengembalikan jalur fiskalnya ke level yang berkelanjutan akibat disfungsi politik," ujar Karl Schamotta, Chief Market Strategist di Corpay, Toronto. Salah satu kekhawatiran pasar adalah euro tidak lagi terlalu mendapat dukungan dari sinyal hawkish European Central Bank. ECB menaikkan suku bunga sebesar 25 basis poin pada bulan September, keputusan kedua tahun ini untuk menahan inflasi yang terdorong oleh kenaikan harga energi. Namun, euro justru turun setelah pengumuman ini karena pasar mengkhawatirkan potensi dampak dari kenaikan suku bunga di masa depan terhadap perekonomian. Kenaikan yield obligasi Eropa biasanya mendukung euro, namun kali ini respons euro lemah, menunjukkan investor semakin fokus pada pertumbuhan ekonomi dan risiko fiskal. Kenaikan harga energi berpotensi menambah tekanan lebih lanjut. "Secara struktural, Eropa adalah pengimpor energi utama, dan lebih bergantung pada sektor manufaktur dibanding Amerika Serikat. Dampaknya jelas: harga energi tinggi akan menghambat pertumbuhan kawasan ini," kata Benjamin Ford, peneliti Macro Hive. Ford memperkirakan euro akan turun ke $1,10 dalam satu bulan ke depan, atau hampir 2% lebih rendah dari level saat ini. "Prospek jangka menengah AS tampaknya lebih kuat, sementara Eropa lebih rentan terhadap guncangan," ujarnya. Kesalahan kebijakan Investor juga tengah menilai apakah ECB dapat terus memerangi inflasi tanpa menyebabkan kerusakan lebih besar pada ekonomi yang sudah mulai melemah. Tingkat inflasi zona euro naik melebihi ekspektasi pada bulan September dan berpotensi naik lebih lanjut dalam beberapa bulan mendatang akibat lonjakan biaya energi, yang terus memberikan tekanan pada ECB untuk menaikkan suku bunga. "Arah pergerakan euro saat ini jelas condong ke bawah," ujar Dan Tobon, Kepala Strategi FX G10 Citi Group di New York. "Salah satu faktor utama yang bisa menyebabkan hal ini adalah bila ECB melakukan pengetatan kebijakan berlebihan hingga pasar tidak mampu menanggungnya." Indikator risk reversal 1-bulan euro, yang mengukur apakah biaya lindung nilai dari kerugian euro lebih mahal daripada lindung nilai keuntungan, mencapai level paling bearish sejak Maret pada hari Jumat lalu, sedangkan indikator 3-bulan mencapai level terendah sejak Juni 2024. Pengambil kebijakan Federal Reserve telah memberi sinyal bahwa risiko inflasi tetap tinggi, sehingga yield US Treasury tetap berada di level tertinggi dalam beberapa tahun. "Yield yang terus naik memberikan suku bunga AS keunggulan absolut dibanding sebagian besar pasar negara maju," kata Shinohara. Futures Fed Fund menunjukkan kemungkinan sekitar 84% akan ada kenaikan suku bunga setidaknya 25 basis poin lagi sebelum Desember. Meskipun hanya sedikit analis memprediksi dolar akan melonjak tajam dari level saat ini, mereka mengatakan faktor ketahanan ekonomi AS, yield tinggi, dan risiko spesifik Eropa tetap membuat dolar lebih unggul. "Saat ini, ketidakseimbangan ini tampak sangat tidak menguntungkan bagi Eropa," ujar Tobon dari Citi. (Note: Reuters menyediakan terjemahan otomatis beritanya dalam beberapa bahasa lain bagi pengguna yang bukan penutur asli bahasa Inggris. Karena adanya kemungkinan kesalahan atau kurangnya konteks dari terjemahan otomatis, Reuters tidak menjamin akurasi terjemahan otomatis dan tidak bertanggung jawab at

CDS melonjak bersama, "SpaceX dan perusahaan serupa" masih terus meminjam uang! Berapa lama gelombang utang AI bisa bertahan?
Gelombang utang infrastruktur AI sedang merombak lanskap kredit global dengan kecepatan yang belum pernah terjadi sebelumnya. Utang sektor teknologi mencapai $500 miliar dalam sembilan bulan pertama tahun ini. Namun, pasar CDS terus memberikan peringatan, imbal hasil obligasi AS naik ke 5,3% dan mencatat level tertinggi dalam lebih dari dua puluh tahun. Dalio secara langsung menyatakan bahwa ini adalah "gelembung klasik yang akan tertusuk oleh suku bunga."
Konfigurasi saham-obligasi akan segera berbalik? Bank of America mengeluarkan sinyal langka: obligasi untuk pertama kalinya dalam puluhan tahun bersaing dengan saham untuk keuntungan, pengembalian S&P mungkin kurang dari 5% dalam sepuluh tahun ke depan.
Kepala Strategi Saham dan Kuantitatif AS di Bank of America, Savita Subramanian, mengatakan dalam sebuah wawancara pada hari Rabu bahwa pasar obligasi kembali menjadi menarik dan, untuk pertama kalinya dalam beberapa dekade, menjadi pesaing nyata bagi pasar saham.

Harga kripto
Lainnya


