
Il prezzo dell'oro rimbalza significativamente ma lo spazio è limitato; i risultati dell'AI trascinano al ribasso le previsioni di crescita economica degli Stati Uniti.

Huìtōng Finance, 9 ottobre—— Il risultato di OpenAI è inferiore alle attese, facendo temere che la crescita dell'economia statunitense rallenti, mentre la distensione della situazione in Medio Oriente spinge il prezzo dell’oro a un forte rimbalzo! Tuttavia, lo spazio di crescita rimane limitato.
Venerdì (9 ottobre) durante le sessioni asiatiche ed europee, il prezzo dell’oro è rimbalzato bruscamente, principalmente a causa della caduta delle azioni statunitensi e della decisione di Trump di non intraprendere azioni militari contro l’Iran questo mese. Negli articoli precedenti si era già accennato alle opportunità sull’oro, non so se i lettori ne abbiano approfittato; attualmente, il prezzo dell’oro è scambiato intorno a 4186.
Questo si riflette chiaramente sull’andamento: il rendimento del Treasury USA decennale è sceso vistosamente, con conseguente rimbalzo dei prezzi dell’oro; tuttavia, il rendimento a 2 anni è rimasto pressoché invariato.
In termini semplici: il mercato non ha cambiato la valutazione sull’economia e sulle politiche della Federal Reserve nel prossimo uno-due anni, ma ha semplicemente ridotto le aspettative di crescita a lungo termine dell’economia americana, cioè principalmente non legato all’inflazione.
Linea principale: raffreddamento delle aspettative sull’AI, riduzione dell’immaginazione sulla crescita economica a lungo termine
La scintilla iniziale proviene proprio da OpenAI.
La preoccupazione è che la rapidità della commercializzazione dell’AI e della crescita della domanda di potenza di calcolo non siano così veloci come precedentemente immaginato.
Fino a poco tempo fa il mercato puntava molto sull’AI come traino della crescita futura a lungo termine dell’economia americana; ora queste attese si stanno raffreddando.
Con il ridimensionamento delle aspettative di crescita a lungo termine, i rendimenti delle obbligazioni decennali americane e simili tendono a scendere.
Al contrario, le condizioni economiche di breve periodo non sono molto cambiate; il piano della Fed su rialzo o taglio dei tassi rimane invariato, dunque il rendimento dei Treasury USA a 2 anni, che riflette la politica nel breve, mostra oscillazioni minime.
Fattori secondari: distensione in Medio Oriente, andamento di petrolio e dollaro sincronizzati
L’allentamento delle pressioni sul prezzo del petrolio sostiene le prospettive economiche in Europa, rafforzando l’euro e indebolendo l’indice del dollaro.
Il deprezzamento del dollaro offre così una boccata d’ossigeno ai prezzi dell’oro.
Nota: La distensione in Medio Oriente è solo un fattore ausiliario, non la linea principale che guida la discesa dei Treasury USA a lungo termine; solo un mese di tregua è troppo poco per cambiare la dinamica inflazionistica decennale.
L’oro di per sé non genera interessi; il maggiore costo opportunità di detenere oro è dato dal rendimento reale a 10 anni dei Treasury USA (TIPS).
La discesa del rendimento reale sul lungo termine riduce il costo opportunità di detenere oro; sommata all’indebolimento del dollaro, si ottiene un doppio impulso positivo che spinge il prezzo dell’oro al rialzo.
Due variabili chiave da monitorare per l’oro in futuro
Andamento previsto del settore AI: questo riflette il giudizio del mercato sulla crescita economica statunitense di lungo periodo.
Se le previsioni sulla commercializzazione dell’AI e sugli investimenti in potenza di calcolo continueranno a ridursi, i rendimenti a lungo termine del Treasury USA saranno ancora sotto pressione, a beneficio dell’oro; al contrario, se i dati sull’AI sorprenderanno positivamente, la crescita attesa verrà rivista al rialzo, i rendimenti torneranno su e il prezzo dell’oro potrebbe incontrare resistenza.
Prospettiva sui prezzi del petrolio: la tregua in Medio Oriente è solo temporanea, i rischi di conflitti sussistono.
Se la situazione dovesse nuovamente peggiorare, con un’accelerazione del prezzo del petrolio, il mercato tornerebbe a scommettere su una logica di stagflazione con conseguente cambio di scenario; se invece il petrolio resta stabile, dollaro e oro saranno ancora guidati dal rendimento reale a lungo termine.
Conclusioni e analisi tecnica:
Il filo conduttore è il raffreddamento delle aspettative sull’AI, la riduzione della crescita attesa a lungo termine, che spinge al ribasso il rendimento dei Treasury USA decennali;
La distensione in Medio Oriente riduce il rischio di un’impennata del petrolio, il rafforzamento dell’euro e l’indebolimento del dollaro danno ulteriore slancio ai prezzi dell’oro.
Il futuro dell’oro dipenderà soprattutto dalle notizie negative (o positive) sull’AI, monitorando al contempo la dinamica della crescita economica americana e quella del prezzo del petrolio.
Attualmente il mercato azionario USA è già fortemente rimbalzato; l’impatto di breve termine dell’AI sull’economia e sulla domanda di capitale resta difficilmente confutabile, quindi i tassi d’interesse potrebbero restare elevati e lo spazio per un rimbalzo dell’oro si presenta comunque limitato.
Tecnica: l’oro spot trova supporto sulla base del range, con la media a 5 giorni che punta verso l’alto; tuttavia, resistenza rimane sulle neckline della figura a testa e spalle e sulle medie di 10 e 20 giorni, ancora in assetto ribassista, il che suggerisce spazio di crescita limitato per i prezzi dell’oro.
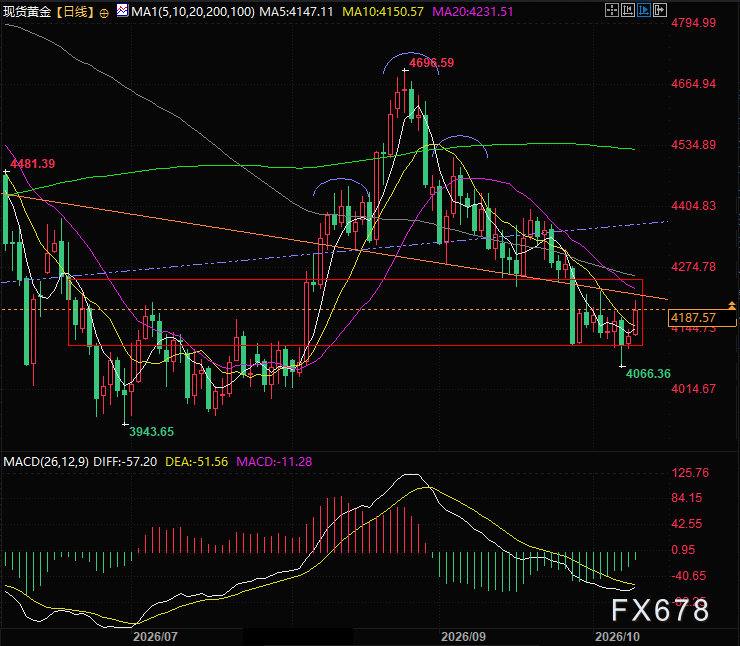
(Grafico giornaliero dell’oro spot, fonte: EasyHuìtōng)
Ore 17:28 fuso orario GMT+8, oro spot quotato a 4187 USD/oncia.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Versione aggiornata 4 – Delta Air Lines avverte che, con l’aumento dei prezzi del carburante che colpisce i profitti, la capacità aerea si restringerà ulteriormente
Delta Air Lines abbassa le previsioni di profitto annuale a causa dell'aumento dei costi del carburante, previsti ora a 60 miliardi di dollari. L'amministratore delegato afferma che quest'anno le tariffe sono già aumentate di circa il 20%, mentre la resistenza dei passeggeri rimane limitata. Gli analisti avvertono che la capacità di mantenere tariffe elevate fino al 2027 sarà fondamentale per migliorare i margini di profitto. L'articolo include ulteriori dichiarazioni dalla conferenza finanziaria sui risultati e i commenti degli analisti. Rajesh Kumar Singh/Shivansh Tiwary Reuters Chicago, 9 ottobre – Delta Air Lines (DAL.N) ha dichiarato venerdì che, a causa dell'impennata dei costi del carburante, nonostante la forte domanda di viaggi e i prezzi dei biglietti in aumento, l’azienda è stata costretta a ridurre le previsioni di utile per il 2026 di quasi un quarto; ciò implica che il settore aereo potrebbe dover ulteriormente limitare la crescita dei voli l’anno prossimo per salvaguardare la redditività. Questo avvertimento evidenzia la crescente sfida affrontata dalle compagnie aeree statunitensi. Sebbene una domanda robusta e una crescita limitata dei posti abbiano consentito aumenti significativi dei prezzi per compensare i costi maggiori del carburante, espandere eccessivamente i voli rischia di intensificare la competizione per i passeggeri, rendendo più difficile mantenere tariffe alte e proteggere i margini di profitto. La compagnia, con sede ad Atlanta, ora prevede che la spesa annuale per il carburante aumenterà di circa 6 miliardi di dollari rispetto allo scorso anno, pari a circa 2 miliardi in più rispetto alle previsioni di luglio, poiché la guerra iraniana (link) ha causato una brusca risalita dei prezzi globali del carburante per aerei. Le compagnie aeree di tutto il mondo si preparano a uno shock duraturo sui costi del carburante. Michael O'Leary, CEO del gruppo Ryanair RYA.I, ha dichiarato giovedì che i prezzi elevati del carburante per aerei potrebbero persistere per altri 12-18 mesi (link), esercitando ulteriori pressioni sull’aumento delle tariffe e sul contenimento dei costi. “In un contesto di alti costi, la sola crescita non basta,” ha dichiarato l’AD di Delta, Ed Bastian, durante la conference call sui risultati e le prospettive aziendali. Ha aggiunto che il settore ha già attuato misure di contenimento dell’offerta, ma serviranno ulteriori azioni l’anno prossimo per migliorare la redditività. Bastian afferma che Delta ha già aumentato le tariffe di circa il 20% quest’anno, con resistenza limitata tra i viaggiatori. È fiducioso che queste tariffe elevate, anche se i costi del carburante dovessero calare, possano essere mantenute. Delta ha abbassato la sua previsione di utile per azione rettificato annuale dal range di luglio di 6,50-7,50 dollari a 5,10-5,60 dollari. Secondo i dati LSEG, il punto medio del nuovo intervallo è inferiore alla media delle previsioni degli analisti, pari a 5,46 dollari. L’utile rettificato per azione del terzo trimestre è stato di 1,72 dollari, 4 centesimi sotto la media degli analisti. Nelle contrattazioni di metà giornata, il titolo Delta Air Lines è sceso dell’1,7%, United Airlines UAL.O dell’1,4%, mentre American Airlines AAL.O e Southwest Airlines LUV.N sono entrambe scese di circa l’1%. Delta, grazie al possesso di una raffineria nei sobborghi di Philadelphia (link), ha in parte attenuato l’aumento dei costi del carburante e prevede che la raffineria genererà quest’anno entrate superiori a 700 milioni di dollari. Nonostante questa protezione, la compagnia si aspetta che il costo medio del carburante al gallone nel quarto trimestre salga a 4,25 dollari rispetto ai 3,61 del terzo trimestre. Delta prevede un utile rettificato nel quarto trimestre fra 1,15 e 1,65 dollari per azione, con la mediana di 1,40 dollari vicina alla stima media degli analisti di 1,39 dollari. Aumento delle tariffe Secondo dati governativi, nei primi otto mesi del 2026, la spesa per il carburante delle compagnie aeree statunitensi ha raggiunto 42,9 miliardi di dollari, con un aumento di 13,2 miliardi rispetto allo stesso periodo dell’anno precedente, nonostante un leggero calo nei consumi. Secondo il Bureau of Labor Statistics americano, da aprile ad agosto la forte domanda e la crescita limitata dei posti hanno permesso un aumento medio annuo delle tariffe delle compagnie aeree USA di circa il 25%. Gli analisti di Melius Research affermano che, nonostante l’impennata dei costi del carburante, la capacità di Delta di aumentare le tariffe sta aiutando a mantenere stabile la redditività del secondo semestre. Tuttavia, avvertono che i margini di profitto della compagnia stentano a migliorare da anni. “Riuscire a mantenere o aumentare i prezzi nel 2027 è fondamentale per il miglioramento dei margini,” scrivono nel loro rapporto. Con la crescita dell’offerta destinata ad accelerare nel quarto trimestre, questa sfida potrebbe diventare ancora più difficile. Gli anal
I risultati finanziari delle grandi banche di Wall Street saranno svelati la prossima settimana: i ricavi delle negoziazioni azionarie potrebbero avvicinarsi ai 19 miliardi di dollari, ma l’epoca del “tutti vincitori” potrebbe essere ormai passata.
Le previsioni degli analisti raccolte da Bloomberg mostrano che i ricavi totali del trading azionario delle cinque principali banche americane nel terzo trimestre si avvicineranno a 19 miliardi di dollari, mentre i ricavi del trading su reddito fisso sono previsti in calo al minimo annuale e anche l'attività di fusioni e acquisizioni si è raffreddata. Nel frattempo, gli strumenti di ottimizzazione della liquidità basati sull’AI potrebbero causare una perdita di depositi, alimentando le preoccupazioni del mercato riguardo alle azioni bancarie. Secondo gli analisti, sebbene i risultati di redditività delle diverse banche possano differenziarsi ulteriormente, le preoccupazioni del mercato sull’impatto dell’AI potrebbero ormai essere eccessive.
Delta Air Lines (DAL.US) rivela come i profitti del settore aereo siano "distrutti dall’energia": Ricavi record nel Q3, ma gli alti prezzi del petrolio riducono le prospettive di profitto
La spesa per carburante di Delta Air Lines nel terzo trimestre è aumentata del 62% su base annua, mentre il margine operativo rettificato è sceso dall’11,1% al 9,4%. Pertanto, questi risultati e le prospettive future mostrano la resilienza operativa di questo gigante dell’aviazione in un contesto di prezzi elevati del petrolio, ma non hanno ancora segnalato una ripresa dell’espansione dei margini di profitto.
Morgan Stanley è ottimista su SpaceX: il potenziale di "Tera’Merica" è sottovalutato, l'espansione dell'AI aziendale e della potenza di calcolo apre spazi di crescita
Morgan Stanley ritiene che la logica di crescita di SpaceX si stia estendendo dalla tecnologia aerospaziale e dalla comunicazione satellitare all'intelligenza artificiale aziendale e alle infrastrutture di calcolo, mentre la ricostruzione dell'industria manifatturiera avanzata negli Stati Uniti potrebbe aprire spazi ancora più ampi a lungo termine. La commercializzazione dell'AI aziendale e l'espansione della potenza di calcolo costituiscono un sostegno diretto alla crescita, mentre le opportunità rappresentate dal settore manifatturiero “Tera’Merica” offrono ulteriore potenziale di crescita a lungo termine per l'azienda.
Prezzi delle criptovalute
Altro


