
TERは堅調な半導体テスト部門から恩恵を受ける:今後の展望は?

Teradyne TERは、半導体テストセグメントで強い成長を遂げています。2025年第4四半期において、半導体テストの売上高は8億8300万ドルで、総売上高の約81.5%を占めました。これは前年同期比で45%、2025年第3四半期からは46%の増加となります。この成長は、AI駆動のコンピュートおよびメモリアプリケーションへの需要増加によって牽引されており、これらはTeradyneのビジネスにおいて重要な割合を占めるようになっています。
半導体テストセグメント、特にSystem-on-Chip(SoC)およびメモリーテスト部門は、前年同期比で目覚ましい成長を示しています。2025年においては、SoCテストの売上高がネットワーキングとVIPコンピュートの需要により前年比23%増加し、メモリーテストの売上高は市場が横ばいの中でもわずかに成長しました。これは高帯域幅メモリやDRAM最終テストでのシェア拡大によるものです。
コンピュートはTeradyne収益の最大構成要素として浮上しており、2025年には前年比90%増となりました。これは従来のモバイルアプリケーションへの依存からの大きな転換であり、同社が高性能コンピューティング分野でAI需要を活かすための戦略的転換を反映しています。
Teradyneは、特にコンピュート分野で半導体テスト市場の力強い成長を見込んでおり、AIデータセンターの急速な拡大やエッジAIの成長によって大きく拡大すると予想しています。同社は、コンピュートセグメントが2026年の収益の大部分を牽引し、2026年第1四半期にはAIアプリケーションが最大で収益の70%を占めると見込んでいます。
Teradyneは激しい競争に直面
Teradyneは、Advantest Corporation ATEYYやCohu COHUといった企業との激しい競争に直面しています。AdvantestおよびCohuは、半導体テスト市場での存在感を拡大しています。
Advantestは、データセンター向け高性能コンピューティングデバイスや高性能DRAMなど、AI関連の高性能半導体への需要拡大に注力することで、半導体テスト市場でのフットプリントを拡大しています。
Cohuの製品ポートフォリオの拡大も注目されています。2025年9月、Cohuは米国大手の半導体メーカー兼ファウンドリーサービス企業が、次世代プロセッサの生産テストに同社のEclipseプラットフォームを採用したと発表しました。
EclipseシステムにはCohuのT-Coreアクティブサーマルコントロールが搭載されており、高速なランプレートで最大3kWの放熱に対応した精密な温度管理を実現しています。これにより歩留まりとテストの再現性が向上します。このスケーラブルなプラットフォームは様々な高性能デバイスをサポートし、IDM、ファウンドリー、OSATの総所有コストを削減します。
TERの株価パフォーマンス、バリュエーション、見通し
Teradyne株は直近6カ月間で184.6%上昇し、Zacks Computer & Technologyセクターの9.7%上昇、およびZacks Electronics - Miscellaneous Productsの34.4%上昇を大きく上回っています。
TER株のパフォーマンス
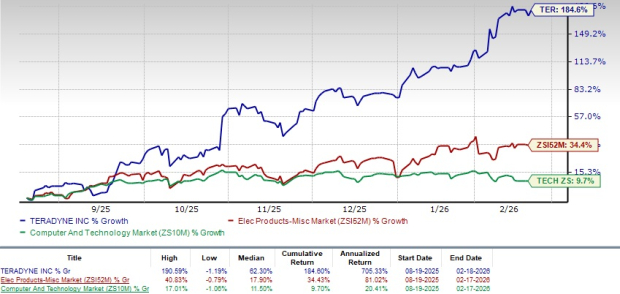
画像出典:Zacks Investment Research
TER株はプレミアム価格で取引されており、12カ月先予想の株価売上高倍率(P/S)は11.77倍で、Electronics - Miscellaneous Products業界の8.33倍を上回っています。TERのバリュー・スコアはFです。
TERのバリュエーション

画像出典:Zacks Investment Research
Zacksコンセンサス予想によると、2026年の1株当たり利益は5.91ドルとされ、過去30日間で16.11%上昇しました。これは前年同期比で49.24%の成長を示唆しています。
Teradyne, Inc. 価格とコンセンサス

Teradyne, Inc. 価格-コンセンサスチャート | Teradyne, Inc. クォート
Teradyneは現在、Zacksランク#1(ストロングバイ)を獲得しています。本日のZacks #1ランク株の完全リストはこちらをご覧ください。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
今週の米国株式市場マクロ展望の注目ポイント(10月19日〜10月23日)
ヘッジファンドの今年の収益は「半分蒸発」しており、ここ数週間は「特に損失が深刻」、ゴールドマン・サックスのパートナーは「ジャンク級」資産の下落が止まるまで待つ必要があると述べた
AIの資本構造の根底にあるジャンク格付け資産は依然として圧力を受けた状態が続いています。CoreWeaveを代表とするジャンク格付けAI資産の下落が止まらない限り、どのAI関連株の反発もあくまでポジション修復による動きに過ぎず、ファンダメンタルズの再評価とは言えません。

長鑫ストレージ4F2がストレージ株に挑戦:ゴールドマン・サックスは生産能力の差が縮小していると考えているが、高度なDRAMおよびHBM技術の差は依然大きい

「株式と債券の両方が売られる」CoreWeave——今回のAI暴落の「嵐の目」
CoreWeaveの株価は1週間で25%急落し、ジャンク債の利回りは15%まで急騰、デフォルト確率は60%を超え、AIインフラ資金調達危機を引き起こしています。この「株式・債券の二重下落」が、フィラデルフィア半導体指数は11%下落、ナスダック100は年内最悪の週次成績を記録しました。市場関係者は、これはAIブームにおける信用価格の転換点であり、高レバレッジ・重債務による拡張モデルが、高金利環境下で厳しい検証を受けていると警告しています。

暗号資産価格
もっと見る


