Bitget App
スマートな取引を実現
暗号資産を購入市場取引先物StocksBitget Earn法人AIやその他
麗盈仮想通貨レポート:8月29日 bitcoin(BTC)とethereum(ETH)の最新マーケット分析

麗盈仮想通貨レポート:8月29日 bitcoin(BTC)とethereum(ETH)の最新マーケット分析

AiCoinAiCoin2026/08/28 16:05
原文を表示

  丽盈チャットコイン:8月29日、Bitcoin(BTC)とEthereum(ETH)最新市況分析


  皆さん!Bitcoinの現行価格は79,200、上にも下にも動かず。多くの初心者が「今、追いかけても大丈夫?」と聞いてきます。正直なところ、この高値圏でのレンジ相場はメンタルが試されます。テクニカル指標の移動平均線システムで短期線が密集しており、トレンドが不明瞭です。MACD指標ではDIFがDEAを下抜けデッドクロスが発生し、ベア派の力が強まっています。価格は現在ミドルバンドの79,611を下回り、下限バンドの78,589に近づいており、バンド幅が収縮する兆候が見られます。これはボラティリティの低下と、まもなく方向性を決める局面に入ることを示唆します。総合的に見て、短期的な調整圧力が大きく、ボリンジャーバンド下限割れのリスクに注意が必要です。
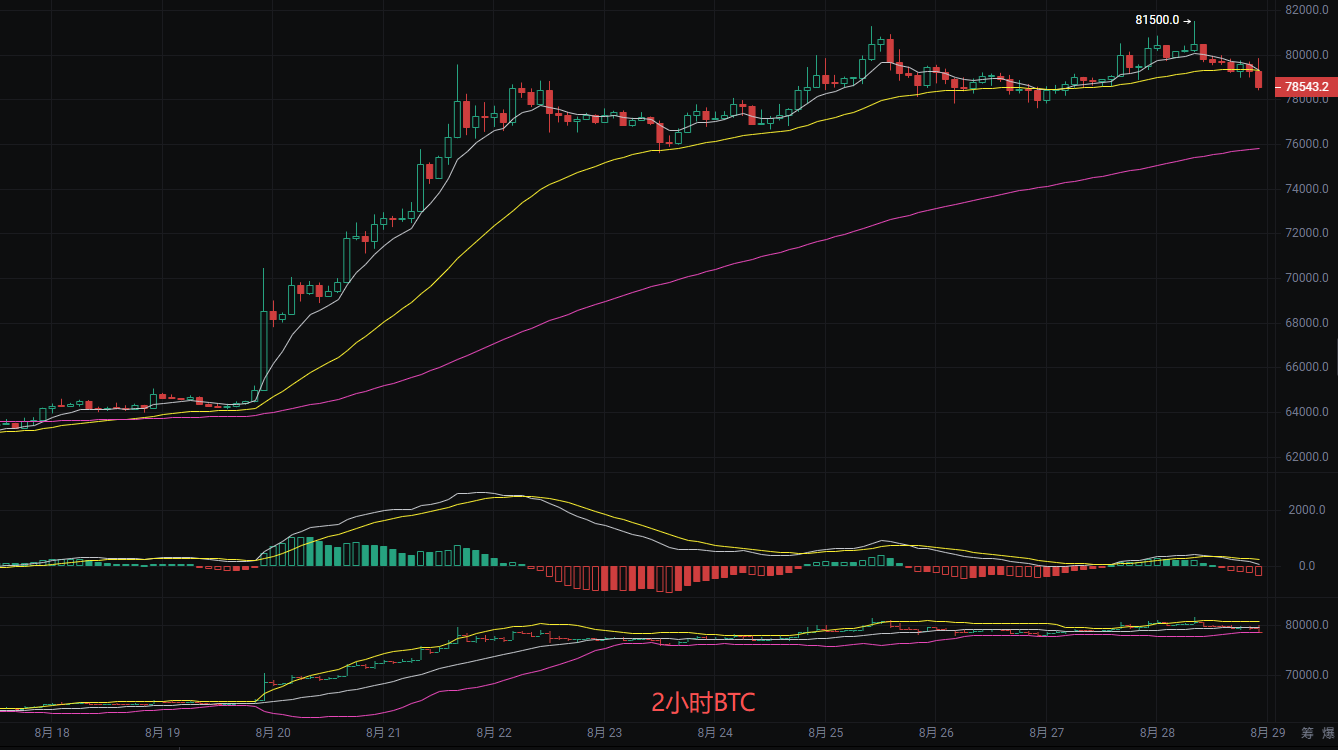
麗盈仮想通貨レポート:8月29日 bitcoin(BTC)とethereum(ETH)の最新マーケット分析 image 0


  短期トレードの参考アイデア:


  ロングポイント:79,100~78,800、損切り:500ポイント、ターゲット:81,000 狙いは82,000


  ショートポイント:81,200~81,500、損切り:500ポイント、ターゲット:80,500 狙いは79,500


  Ethereum


  皆さん、Ethereum現行価格は2,500、この動きはジェットコースターを降りた後の休憩ゾーンのようです。以前は1,860付近から一気に2,566まで上昇し、今は高値圏で数日間横ばいになっています。ブル・ベアともに様子見の状況。EMA移動平均線が上向きに並び、中長期的には強気傾向が継続中。MACD指標ではDIFとDEAがやや接近していますがデッドクロスなし、健全な調整の範囲内です。価格はミドルバンド2,502付近を推移し、バンド幅が縮小しているため、近いうちに動きが出そうです。現在はミドルバンドと上限バンドの間にあり、もしミドルバンドをしっかり維持し出来高を伴って上限バンド2,525を突破できれば、さらなる強気トレンドに。逆にミドルバンドを割り、MACDがデッドクロスとなれば、下限バンド2,479まで調整する可能性も。
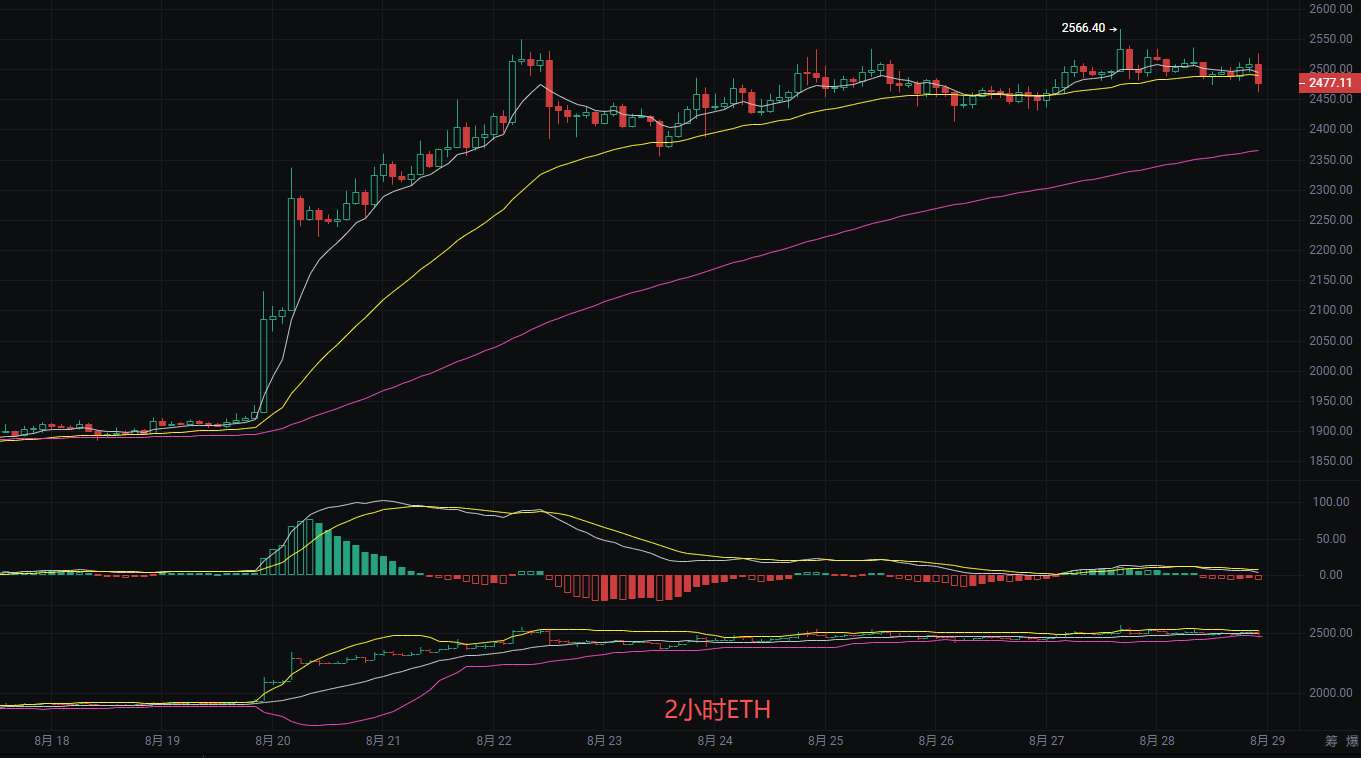
  

麗盈仮想通貨レポート:8月29日 bitcoin(BTC)とethereum(ETH)の最新マーケット分析 image 1

  短期トレードの参考ポイント


  ロングポイント:2,490、防衛:2,460、損切り:40ポイント、ターゲット:2,560 狙いは2,600


  ショートポイント:2,550、防衛:2,570、損切り:40ポイント、ターゲット:2,500 狙いは2,450


  以上の内容は丽盈によるオリジナル執筆です。転載する際は出典を明記してください!記事公開と審査にはタイムラグがあります。市況は常に変動しているため、上記のアドバイスはあくまで参考であり、投資は自己責任でお願いします。

麗盈仮想通貨レポート:8月29日 bitcoin(BTC)とethereum(ETH)の最新マーケット分析 image 2
News Image 0News Image 1News Image 2
0
0

免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。

PoolX: 資産をロックして新しいトークンをゲット
最大12%のAPR!エアドロップを継続的に獲得しましょう!
今すぐロック

こちらもいかがですか?

BUZZ-デルタ航空、年間利益予想を引き下げた後、株価が下落

10月9日、Delta Air Lines(DAL.N)の株価はプレマーケット取引で約5%下落し、78.12ドルとなった。航空燃料価格の急騰の影響を受けて、Delta Air Lines(DAL)は金曜日、通年の調整後利益予想を引き下げた。この米国航空会社は現在、2026年の調整後1株当たり利益が5.10ドルから5.60ドルになると予想しており、以前の予想である1株当たり6.5ドルから7.5ドルよりも低くなっている。現在の1株当たり5.35ドルという中央値は、アナリストの予想である1株当たり5.46ドルを下回っている。DALは年間の燃料コストが約60億ドル増加する見込みで、以前の予測は40億ドルの増加だった。DALを追跡しているアナリストの平均評価は「買い」であり、LSEGのデータによるもの。今年に入ってから、Delta Air Linesの株価は18.4%上昇しており、米国の主要な競合他社の中で最も大きな上昇率を記録している。

路透社•2026/10/09 10:46

TD Cowenは、UnitedHealth Groupの第3四半期決算の発表前に目標株価を引き下げました。

TD Cowenは10月13日に発表される第三四半期決算報告を前に、UnitedHealth Group UNH.Nの目標株価を430ドルから402ドルに引き下げました。市場では第三四半期の医療費支払率が89.9%、一株当たり利益が4.12ドルと予想されており、これらの目標は「十分に達成可能」とされています。報告書では、最近公表されたMedicareスター格付けが予想通り低下していることを示し、これが2028年までに15億ドルの収益圧力をもたらすと予想されています。新しい目標株価は前取引日の終値に比べて6.9%の上昇余地があります。「さらに、経営陣は2027年の医療保険アドバンテージ(MA)加入者数の初期予想増加について言及し、加入者数の増加よりも利益率を優先することを強調する可能性があります」と同社は付け加えています。利益予測は維持するものの、評価倍率を引き下げることが目標株価の引き下げにつながっています。29社のうち23社がこの株に「買い」またはそれ以上の格付けを、6社が「保留」の格付けを与えています。目標株価の中央値は483.82ドル(LSEGデータ)。前取引日までの年初来でこの株は12.3%上昇しています。

路透社•2026/10/09 10:31

BUZZ-証券会社の見解:PepsiCoのアメリカでの成長戦略はまだ調整が必要

10月9日 - スナックおよび炭酸飲料業界の大手PepsiCo(PEP.O)は木曜日、北米の主要市場での成長と利益率の回復に計画以上の時間が必要であると警告し、スナックや飲料の需要低迷による影響を相殺するため、さらなるコスト削減策を講じると述べました。25人のアナリストによる同銘柄の平均評価は「保持」で、目標株価の中央値は145ドルです(LSEGによるデータ)。JPMorgan(評価「中立」、目標株価137ドル)は、同社の国際市場は依然として堅調だが、北米でのスナック及び飲料の需要は依然として低迷しており、短期間に改善の兆しは限られていると指摘しました。Deutsche Bank(「保持」、目標株価132ドル)は、PepsiCoの北米飲料事業(PBNA)が競争に遅れをとっており、利益率が低いと指摘しました。ブランド投資と実行力の強化を計画しているものの、持続的な改善への道筋は依然として明確ではありません。Piper Sandler(「増強」、目標株価140ドル)は、米国の需要低迷とコスト圧力に直面しているものの、新しく投入されたプロテインおよび水分補給製品が成長を支える可能性があるが、成長見通しはまだ実証されていないと指摘しました。RBC Capital Markets(「業界平均」、目標株価150ドル)は、北米飲料事業が引き続き主要な重しとなっている一方、フランチャイズ再授権が長期的な成長を促進する可能性があると述べました。(Non-English native usersの便宜を図るため、Reutersはこの報道を複数の言語に自動翻訳しています。自動翻訳には誤りが生じたり、必要な文脈が含まれていない場合があります。Reutersは自動翻訳テキストの正確性を保証せず、これは読者の便宜のために提供されています。自動翻訳機能を利用することによって生ずる損害や損失について、Reutersは責任を負いません。)

路透社•2026/10/09 10:00

BUZZ-「証券会社の見解」:アナリストはStarbucksによるChipotle買収報道に懐疑的な態度を示している

10月9日、Financial Timesは木曜日、Starbucks (SBUX.O) がChipotle (CMG.N) の買収の可能性を検討していたと報じました。この動きはCEOのBrian Niccolがかつて率いていたメキシカンブリトーチェーンに戻ることを意味します。Starbucksはコメントを拒否し、同社は自身の事業再建に「全力を注ぐ」方針を強調しました。 BTIGは「非常に疑わしい」と述べ、サプライチェーンや運営の観点からこの取引は「理屈に合わない」と指摘し、Starbucksの株主に重大な希薄化をもたらし、両ブランドの経営陣を混乱させるとしています。BTIGのアナリスト、Peter Salehは、「長年にわたり多ブランド買収の噂を聞いてきたが、実現したものはほとんどなく、成功した例はさらに少ない」と述べています。 William Blairのアナリスト、Sharon Zackfiaは、両社のサプライチェーンが異なるため、明確な収益の相乗効果も調達の利点もほとんどないと指摘しています。彼女は、6月時点でStarbucksの純負債が94億ドル(9.4 billions)あり、買収資金調達は「算出困難」であり、合併後の企業のレバレッジ比率は約6倍に上昇し、公開上場レストラン業界ではかなり高い水準であると述べています。 D.A. Davidsonは、両ブランドの違いが顕著であり、明確な相乗効果が限られることから、取引成功の可能性は20%以下であると評価しました。 EMarketerのアナリスト、Suzy Davidkhanianは、NiccolがChipotleに精通している点は取引実行リスクを下げるかもしれないが、Starbucksの投資家はこの取引を会社の赤字脱却を妨げる「費用のかかる分散行動」と見なす可能性があると述べました。

路透社•2026/10/09 09:36