
消費階層の分化が進む中、Costcoは依然として「揺るぎない地位」を維持していますか?

世界的なディスカウント小売王者であるCostcoは、9月24日の米国株式市場の取引終了後、8月30日までの2026年度第4四半期(16週間)決算を発表しました。全体的に業績は引き続き安定しており、売上および利益は予想をやや上回りました。また、同社は今期受け取った関税還付金の大部分を値下げという形で会員に還元し、「還付金で利益を稼がない」という約束を果たしました。具体的には以下の通りです:
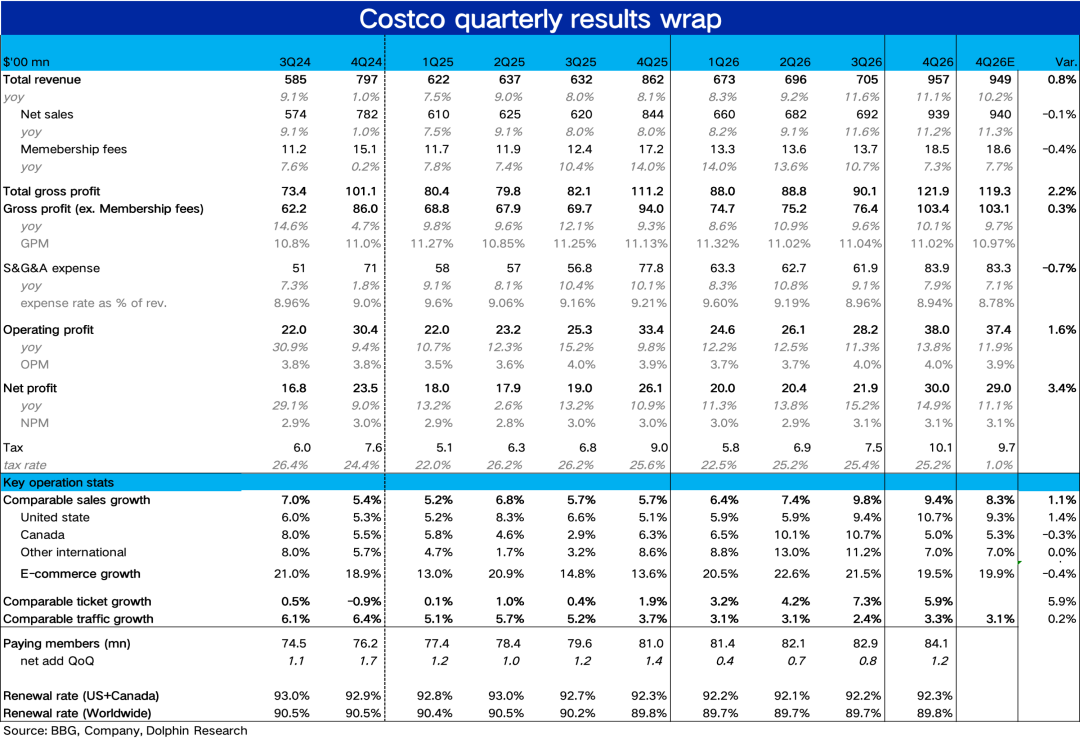
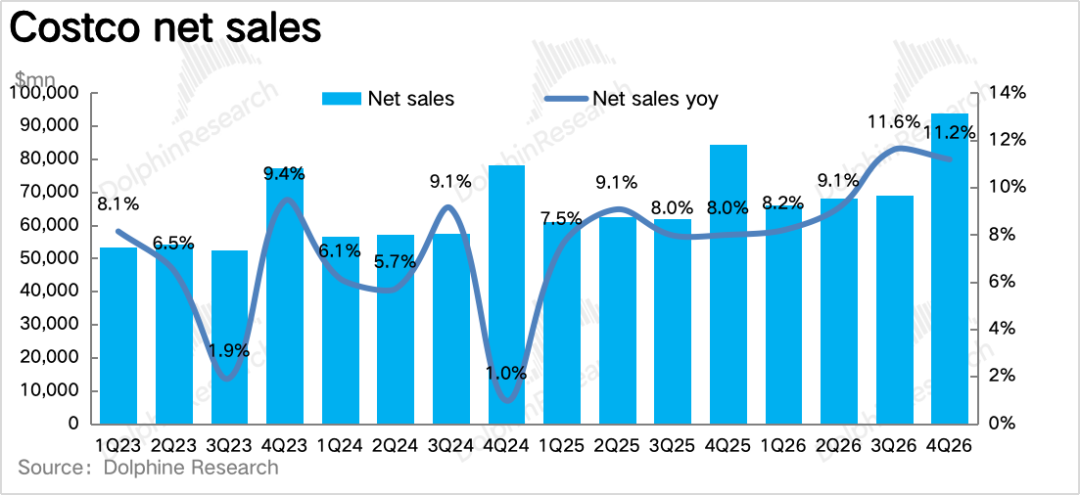
1、関税還付金が入金され、全体的な業績は堅調。今期の総収入は957億ドルで、前年同期比11.1%増、2四半期連続で二桁成長を維持(市場予想の949億ドルをやや上回る)。
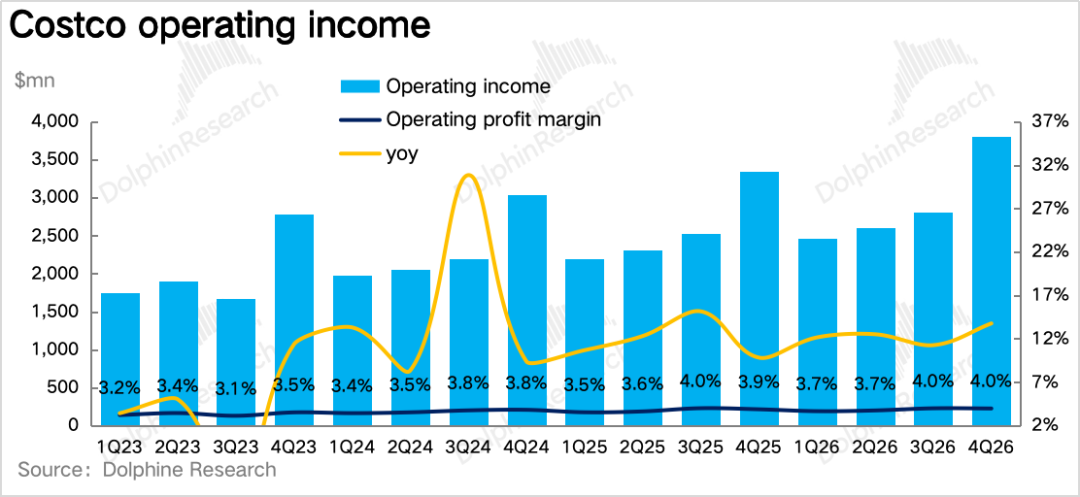
営業利益は38億ドルで前年比13.8%増、関税還付により得た0.9億ドルの一時的な純利益を含み、これを除くと営業利益は約11%成長、利益率も前年同期比ほぼ変わらず、前期同様、売上の増加が利益に繋がらない兆しは見られません。全体として非常に良好なパフォーマンスです。
2、既存店売上は依然として価格上昇が牽引も、客数が回復。主な営業指標として、全体の既存店売上高は今期前年同期比9.4%増となり、前期よりわずかに減速。ガソリンと為替の影響を除いた既存店売上は6.7%増で、そのうち約3ポイントはガソリン価格の上昇によるものです。
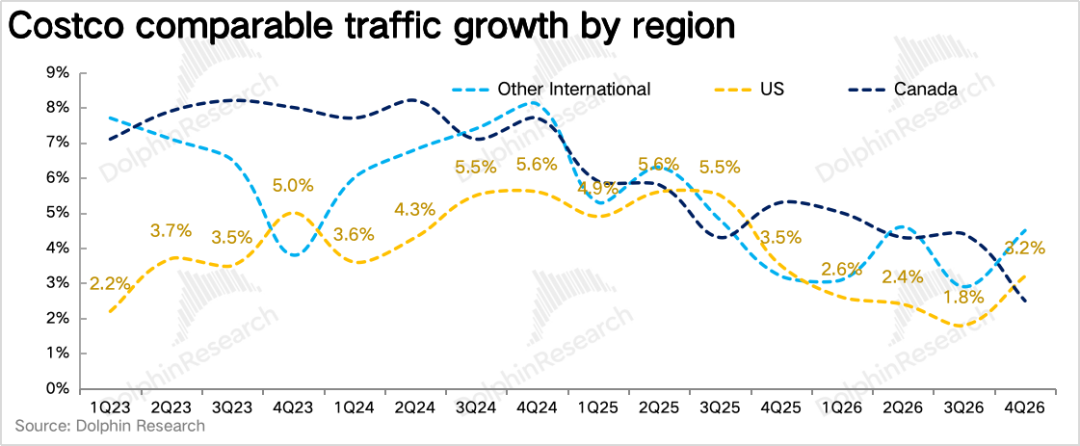
価格と数量に分解すると、今期既存店の来客数は前年同期比3.3%増で、前期の2.4%から大きく回復、過去5四半期で初の加速。ガソリンと為替影響を除く客単価は3.3%増で、前期よりやや縮小。来客数の回復は一部、ガソリン価格高騰によるガソリンスタンドへの誘導効果があると思われます(今期のガソリン販売量は過去最高)、それでもなお来客数が下げ止まり、回復したのは今期決算でもっともポジティブなシグナルです。
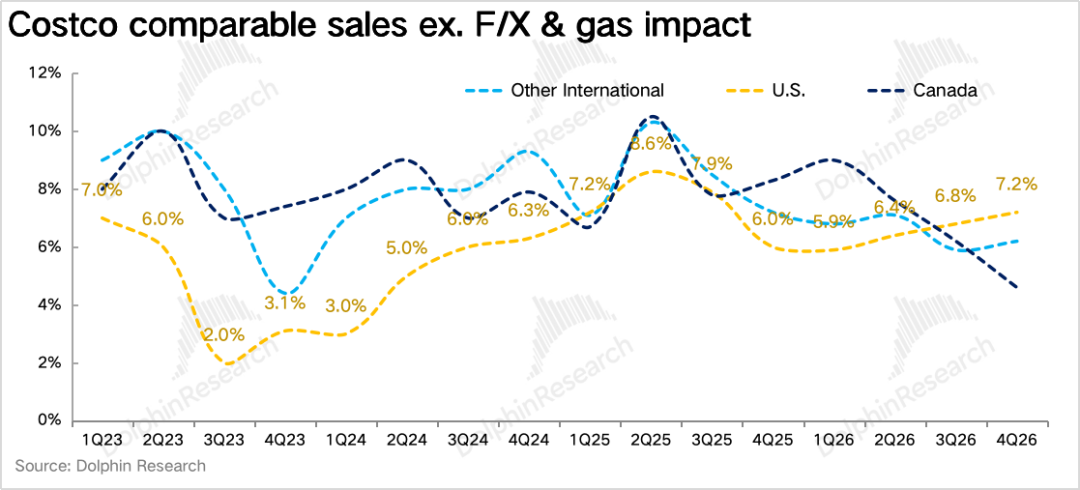
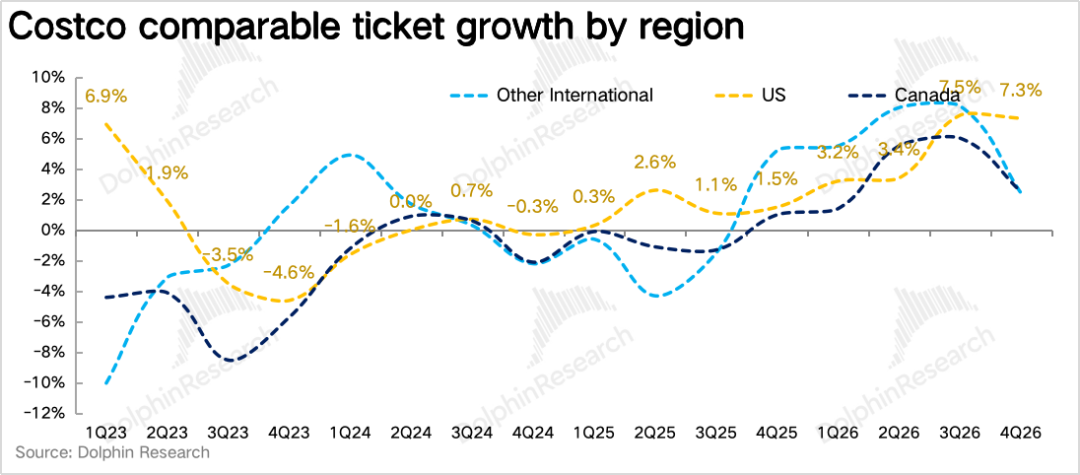
3、米国は依然として最も堅調、カナダは貿易交渉の影響で鈍化。地域別に見ると、為替とガソリン価格の影響を除いた場合、米国地域は既存店売上7.2%増で、前期の6.8%よりさらに加速し、依然としてすべての市場で最も強力(既存店来客数+3.2%、前期の1.8%から明らかに回復、客単価(ガソリン・為替除き)+3.9%)。
カナダの既存店は4.6%増で、前期の6.2%から大幅に減速、主に8月の米加貿易交渉緊迫が原因と推測される。他の国際市場の既存店売上は6.2%増で、前期(5.9%)よりやや上昇。
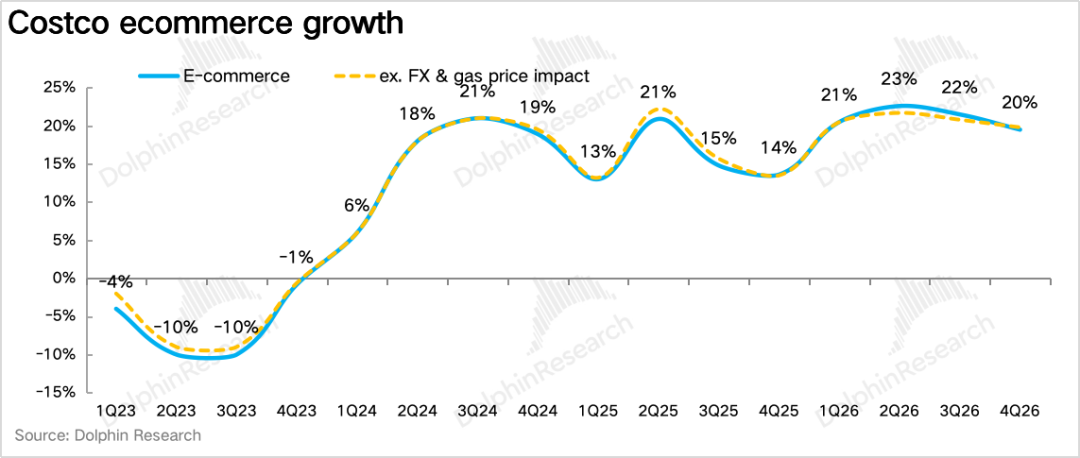
4、オンラインの伸びは減速も、オフラインを大きく上回る。Costcoの今期EC売上は前年同期比19.5%増(為替を除くと19.8%増)、前期の21%増からやや鈍化、Webサイトとアプリのトラフィックは30%増加。
注目すべき点は、今期、Uber Eatsの即時配送サービスを17州から全米に拡大、DoorDashも全面展開となり、経営陣は「サードパーティ配送の売上は大部分が新規分で、実店舗の食品雑貨業務への影響は限定的、かつユーザーは明らかに若年層」と説明。今後はこのチャネル拡大による業績上積みに注目したい。
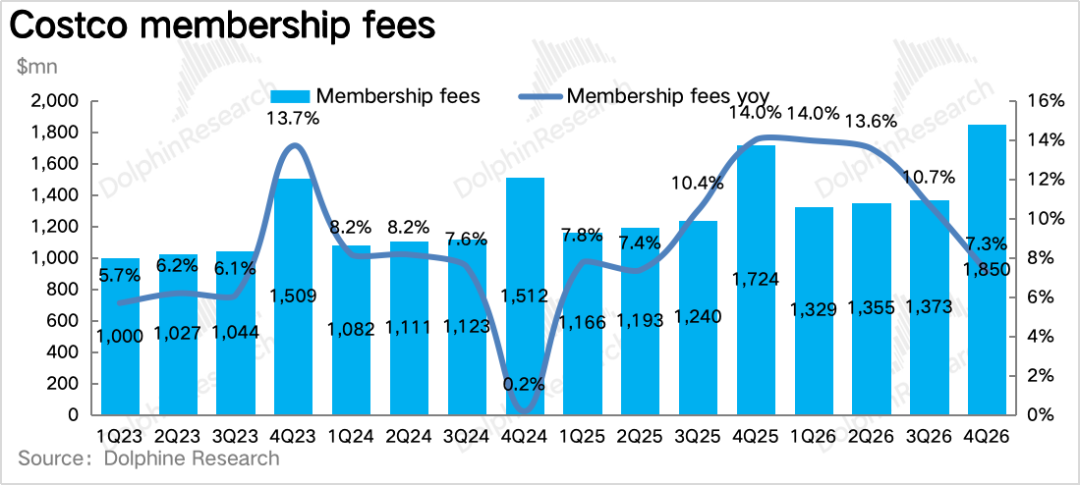
5、値上げの恩恵が一巡し、会員浸透率は上昇:会費収入は18.5億ドルで、前年同期比7.3%増(為替除き7.7%)、増加率は前期の10.7%から自然減少(今期が値上げ寄与最後の四半期、寄与度は1ポイント未満)。
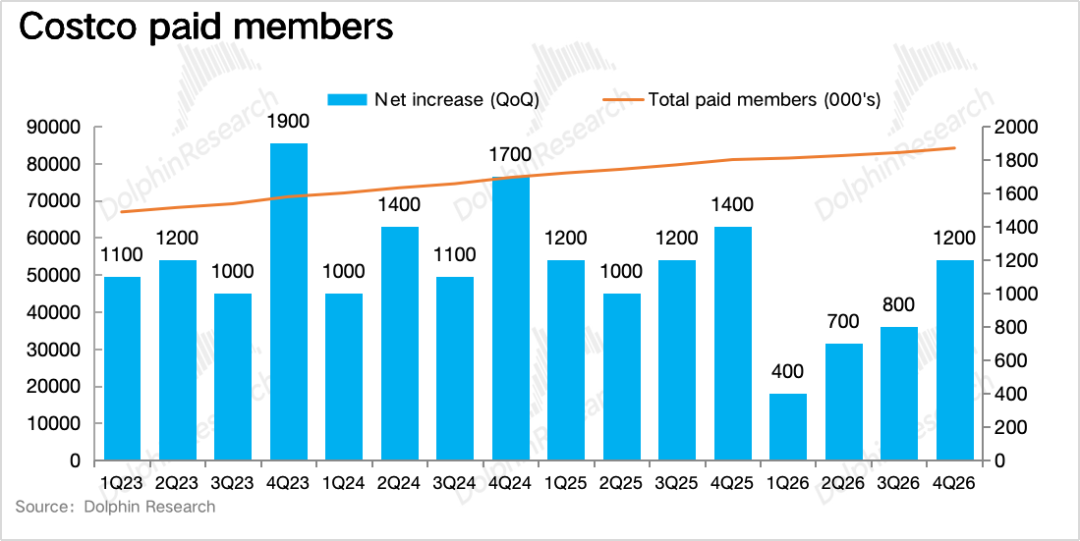
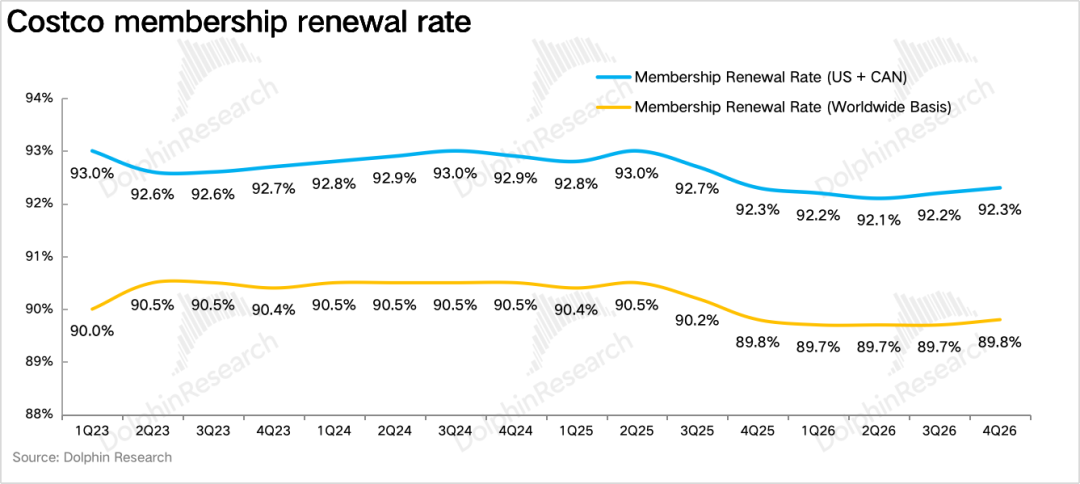
主力指標を見ると、支払い会員は前期比約120万人増加し、8,410万人に達し、前期の80万人増から大幅に増加(上位会員4,230万人、浸透率は75.6%で過去最高を更新)。加えて、更新率も、世界・北米ともに小幅回復し、2四半期連続で改善、良い結果となっています。
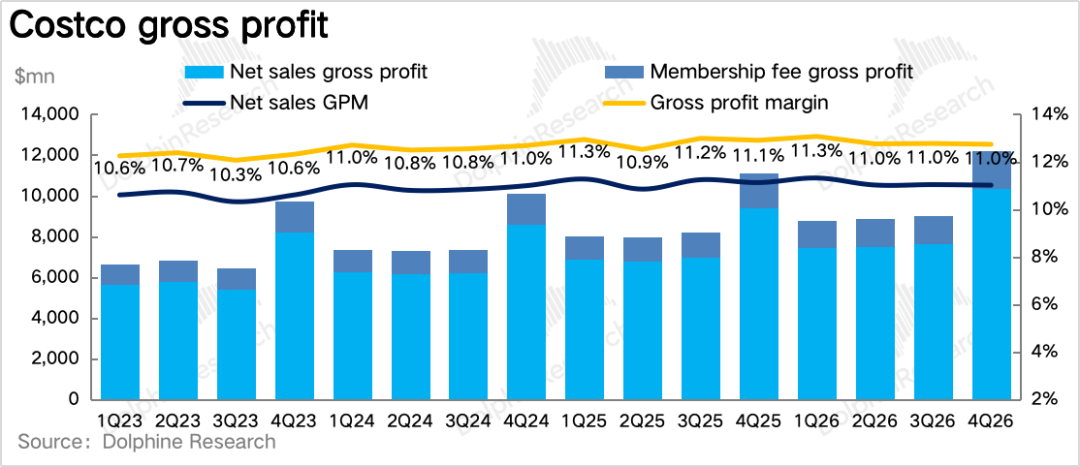
6、還付による値下げで粗利率はやや圧迫、利益率はほぼ横ばい:関税還付を活用した値下げにより、今期Costcoの粗利率は11%で、前年同期比11bps減少。ただし還付を除いた場合、コア商品の粗利率は実際に18bps上昇、生鮮食品、非食品、食品雑貨で全面的に改善。
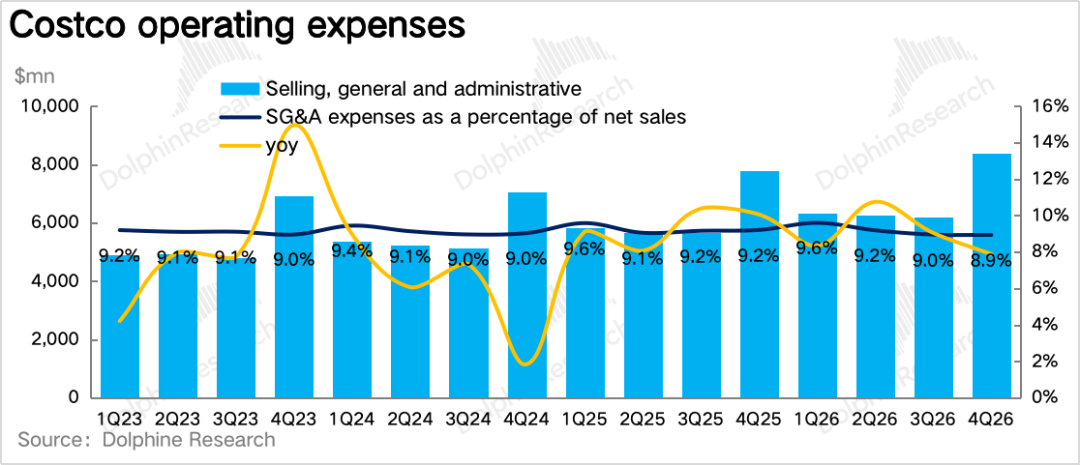
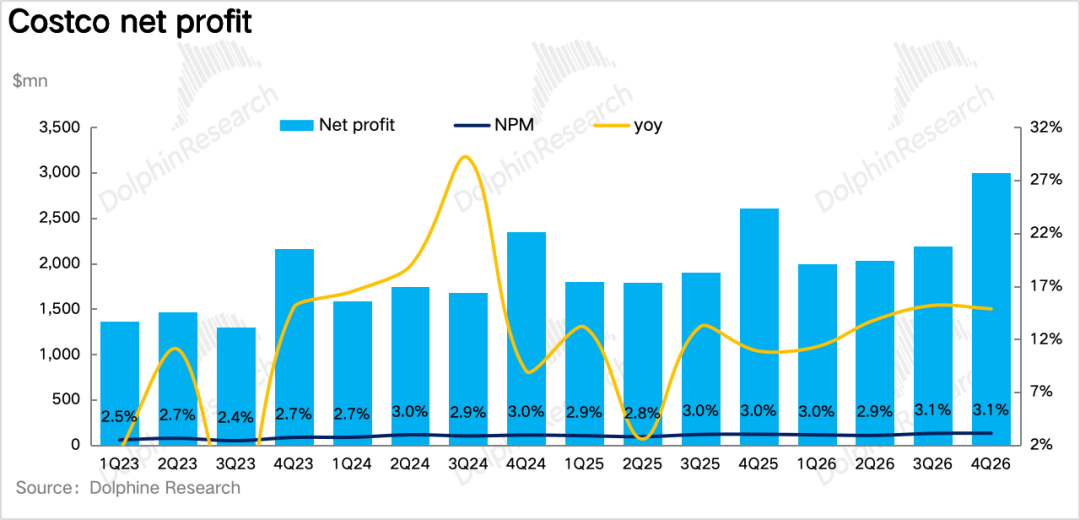
コスト率は前年同期比27bps縮小も、ガソリン価格高騰による薄まり効果を除くと2bpsのみ縮小、費用抑制の余地が小さくなっていることを示す。最終的な営業利益率は前年同期比9bps上昇、還付除きでほぼ横ばい、純利益は30億ドルで、前年同期比14.9%増。
ドルフィンリサーチの見解:
前述の通り、Costcoの業績は引き続き非常に安定しており、ガソリン高で名目成長率が上昇、還付分の大部分は利益に残らず、会員数・更新率は底打ちして回復、コア商品の粗利率もノイズを除けば改善しています。
CostcoとWalmartの決算を比較すると、Costcoはガソリン・為替影響除き、既存店売上6~7%のレンジを1年維持したのに対し、Walmartの米国既存店は前年同期4.6%から2.6%へ急落し、差は2~3ポイントから5ポイント近くまで拡大。Walmart経営陣が語った「シェア増は高所得層主導」は、基盤顧客である中低所得層の消費が明らかに弱まっていることを意味する。
一方、Costco側では来客数、客単価、選択品目が同時に増加しており、非食品が最強カテゴリで、中上所得層の消費力拡大、さらに大型商品の購買も伸びていることがわかります。よって、ここから導けるのは——米国消費の二極化は依然として進行中——中上所得層は通常の消費を継続、低所得層ほど慎重さが増していることです。
Costco自身に目を戻すと、現段階からドルフィン君が今後注目すべきと考えるのは、ガソリン誘導がない四半期にもこの来客数の回復が持続するかどうか(Costcoのガソリン価格は全米最安レベルで、周辺スタンド平均より数十セント安い)。
また、残り3分の2ほどの関税還付金はFY27上半期に順次着金する予定で、同社は引き続き大部分を還元すると明言、これによりFY27上半期のコア商品粗利率は値下げ圧力を受け続け、帳簿上の粗利率も小幅な減少が続く可能性が高いです。
以下、詳細なレビュー
1. 来客数増加の回復は最もポジティブなシグナル
1、既存店の伸びは依然として価格が牽引も、来客数が回復
主な営業指標として、今期Costco全体の既存店売上高は前年同期比9.4%増、2四半期連続で高い一桁成長を維持。ただし、ガソリン・為替の影響を除くと既存店は6.7%増、前期の6.6%とほぼ同等——この差約3ポイントは全てガソリン価格上昇のおかげ(ガソリン販売量は歴代最高)、為替は小幅に0.3ポイント程度の足を引っ張っています。
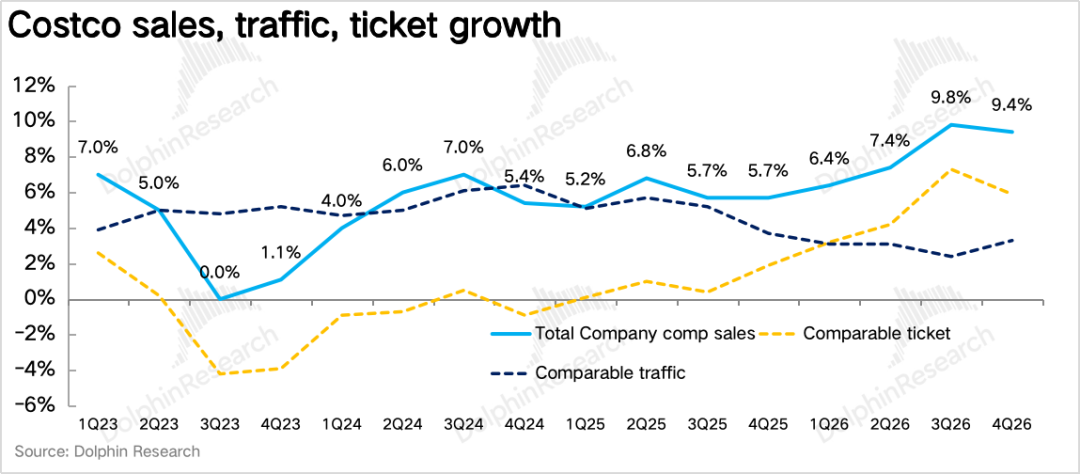
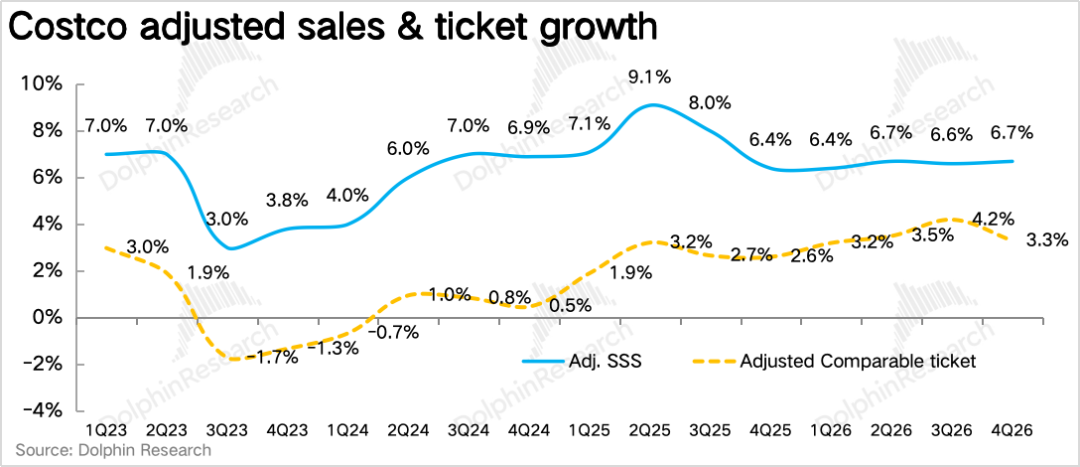
価格と数量の内訳を見ると、今期グローバル既存店来客数は3.3%増、前期の2.4%から明らかに回復、過去5四半期で初めて加速。ただし、ガソリン・為替抜きの客単価は3.3%増で前期よりやや狭まった。ドルフィン君としては、今期の来客数の回復にはガソリン価格の寄与もあるとはいえ、米国中間層のCostco来店頻度は少なくともこれ以上悪化していない点が、今回の決算で最もポジティブなシグナルでしょう。
カテゴリ別では、非食品が今期最強カテゴリで、ゴールドジュエリー、家具、家庭用小型家電、健康・美容カテゴリがリード。生鮮食品は一桁中盤の増加(自家製ベーカリーは100%超増、肉類は低価格な鶏肉・ひき肉と高級なPrime・和牛ともに成長)、食品雑貨は一桁前半の伸びで、高タンパク・高繊維などの健康志向品へシフト。
さらに、今期全体のインフレ率は一桁前半、非食品ではストレージチップや石油製品で上昇するも、食品分野では牛肉高騰を卵・乳製品のデフレが相殺。
2、米国は最も堅調、国際市場はまだ浸透率向上の段階
地域別に見ると、為替・ガソリン価格の影響を除いた場合、米国既存店売上は7.2%増、前期6.8%からさらに加速し、依然すべての市場で最も力強い。カナダ既存店は4.6%増、前期6.2%から大幅減速、主に8月米加貿易交渉緊張の影響が要因。
その他の国際市場既存店売上は6.2%増で前期とほぼ同等、構造的には来客数+4.5%、客単価+1.7%で、三つの市場の中で唯一来客数主導——これは国際市場では顧客層と店舗密度がまだ十分には浸透していないことを示します。
3、オンラインの伸び鈍化、サードパーティ即時配送が新たな伸びに
Costcoの今期EC売上高は前年同期比19.5%増で、前期21%増からやや減速。薬局、家具、小型家電、金物、ホームテキスタイルがECで急成長品目、特に薬局売上は20%近く、処方量は二桁成長。
さらに、今期の新たな動きとしてサードパーティ即時配送の全面展開:Uber Eatsは17州から全米へ拡大、DoorDashは完全に立ち上げられ、Instacartは米加市場全体をカバーし、配送はほとんど45分内。経営陣のカンファレンスコールによれば、この分野の売上は「大部分が純増で店舗食品雑貨への影響は限定的、ユーザー層もより若い」と説明——ドルフィン君は、倉庫型会員ストアモデルを変えずに若年層顧客を獲得するCostcoにとって非常に優れた戦略だと見ている。
総括すると、今期商品売上は930億ドル、前年同期比11.2%増、総収入は957.2億ドルで同11.1%増、市場予想をやや上回った。
2、値上げメリットが一巡、会員・更新率が底打ち反転
サブスクリプション事業として、今期会費収入は18.5億ドル、前年同期比7.3%増(為替除き7.7%)、増加率は前期の10.7%より大きく縮小も、市場予想6.3%超。経営陣は今期が値上げ寄与最後で、寄与度は1ポイント未満、主に上位会員浸透&ベース会員増加頼みと説明。
ベース指標として、今期支払い会員は前期比約120万人増え8,410万人、前期の80万人増から大幅回復、前年比3.8%増。上位会員は4,230万人、9.4%増。浸透率と新規会員内の上位会員比率とも過去最高。
また、更新率はグローバル0.1ポイント増の89.8%、北米0.1ポイント増の92.3%で、2四半期連続で改善。
3、還付還元で粗利率が圧迫、営業利益率はほぼ横ばい
1、粗利率:還付とガソリン除けばコア商品は改善傾向
今期小売粗利率は11%、前年同期比11bps減。ただしガソリン(低粗利なガソリン比率増加)を除けば実質20bps上昇。コア商品粗利率は前年同期比32bps減(ガソリン除き9bps減)、主因は関税還付による値下げ——今期の受取還付は1.84億ドル(還付1.74億+利息0.10億)、このうち約半分は現期で還元済みで、クルミ・コーヒー豆・黒コショウなどのKirkland商品は10-30%の大幅値下げ。
しかし、還付を除いたコア商品粗利率は実質18bps改善、生鮮食品・非食品・食品雑貨すべてで改善、コア要因はサプライチェーン効率と生鮮食品部署(肉類、ベーカリー、惣菜)の人件費効率向上。
2、コスト抑制余地は縮小、利益率はほぼ横ばい
今期のコスト率は8.9%、前年同期比27bps縮小。ただしガソリン価格による薄まり効果を除けば僅か2bpsしか改善せず、コスト抑制の余地がかなり減少。最終的な営業利益率は前年同期比9bps上昇、還付を除けばほぼ横ばい、純利益は30億ドル、前年同期比14.9%増。
- END -
記事に「シェア」して給電応援をお願いします~
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
経済学者:CPIには先天的な欠陥が存在し、ダウ・ジョーンズとゴールド比率こそが本当のインフレの指標である

UBS:米企業の設備投資意欲が底打ち反発、さらなる利上げによる経済への影響は限定的か
UBSは、米国の伝統的な投資が長期的に低迷し、低水準にあると考えています。さらに利上げによって圧縮できる余地は限られています。一方で、企業の運営キャッシュフローは25%増加しており、内部資金は豊富で、利率がCapexへ伝達される影響は弱まる可能性があります。資本支出意欲が歴史的な低水準から反発し、非AI投資も安定化の兆しを見せており、米国企業の投資は修復段階へ移行する可能性があります。

Nscaleの上場申請時に、バーンスタインがAI算力クラウドを分析:CoreWeave(CRWV.US)は「市場平均未満」、IREN(IREN.US)は「市場平均超過」
英国のAIコンピューティング新星Nscaleは先週金曜日、正式にS1上場申請書を提出しました。この市場が長く待ち望んでいた書類は、Bernsteinが新世代コンピューティングクラウド分野のビジネスモデル、競争障壁、潜在リスクを分析するための新たな参考となっています。
デルの幹部:「エージェントAI」は今回は違う。主要コンポーネント(主にメモリとHDD)の不足は5年以上続く可能性がある
デル・テクノロジーズの最高執行責任者(COO)Jeff Clarkeは、代理AIがより多くの作業を担うことで計算およびストレージの需要を継続的に押し上げており、今回のAIインフラサイクルは従来のハードウェア更新周期とは異なると述べました。2030年までにデータセンターの計算能力は200ギガワット増加すると予測され、推論トークンの生成量は87倍に成長し、インフラ需要は今後も拡大する見通しです。
暗号資産価格
もっと見る


