Bitget App
Mag-trade nang mas matalino
Buy cryptoMarketsTradeFuturesStocksEarnInstitusyonAI & More
Inaprubahan ng Sejm ang Crypto-Asset Market Act na ipinadala sa Senado, maaaring magpatupad ng lisensya, multa at pagkakakulong na posibleng makaapekto sa mga Bitcoin holder

Inaprubahan ng Sejm ang Crypto-Asset Market Act na ipinadala sa Senado, maaaring magpatupad ng lisensya, multa at pagkakakulong na posibleng makaapekto sa mga Bitcoin holder

CoinotagCoinotag2025/09/29 12:04
Ipakita ang orihinal
By:Jocelyn Blake

  • KNF licensing para sa lahat ng CASPs

  • Multa hanggang 10 milyong PLN at mga parusang kriminal kabilang ang hanggang dalawang taong pagkakakulong para sa mga paglabag.

  • Anim na buwang transisyonal na panahon upang makakuha ng lisensya; ang kabiguang sumunod ay maaaring magdulot ng pagtigil ng operasyon.

Poland Crypto-Asset Market Act: Inaprubahan ng Sejm ang CASP licensing, mabibigat na multa at panganib ng pagkakakulong — basahin ang mahahalagang probisyon, timeline at mga hakbang sa pagsunod para sa mga operator.


Ang Poland Crypto-Asset Market Act ay naghihintay ng pagsusuri ng Senado matapos ang pag-apruba ng Sejm, na nagpapakilala ng KNF licensing regime para sa mga CASP at mga parusang kriminal na nagdulot ng matinding pagtutol mula sa industriya at pulitika.

Ano ang Poland Crypto-Asset Market Act?

Ang Poland Crypto-Asset Market Act ay draft na batas (bill 1424) na inaprubahan ng Sejm na nagtatatag ng lisensya para sa mga crypto-asset service providers (CASPs), nagtalaga ng pangangasiwa sa Komisja Nadzoru Finansowego (KNF), at iniaayon ang maraming mga kinakailangan sa EU MiCA framework.

Paano binabago ng batas ang licensing at compliance para sa mga CASP?

Ipinag-uutos ng batas na lahat ng CASP — exchanges, issuers at custody providers, lokal man o dayuhan — ay kailangang kumuha ng KNF license upang makapag-operate sa Poland. Ang mga aplikasyon ay dapat maglaman ng corporate structure, capital adequacy, internal controls, risk management at Anti‑Money‑Laundering (AML) procedures.

Inaprubahan ng Sejm ang Crypto-Asset Market Act na ipinadala sa Senado, maaaring magpatupad ng lisensya, multa at pagkakakulong na posibleng makaapekto sa mga Bitcoin holder image 0 Timeline ng Poland’s Crypto-Asset Market Act (bill 1424) hanggang Setyembre 25, 2025 (isinalin ng Google). Source: Sejm

Kapag naisabatas, bibigyan ng anim na buwang transisyonal na panahon ang mga CASP upang makakuha ng awtorisasyon mula sa KNF. Ang hindi pagsunod sa panahong ito ay maaaring magdulot ng sapilitang pagsasara at legal na parusa.

Bakit tinatawag ng mga kritiko na masyadong mahigpit ang batas?

Ang botohan sa Sejm—230 pabor at 196 tutol—ay nagdulot ng protesta mula sa mga grupo ng industriya at ilang politiko na nagsasabing ang batas ay nagpapataw ng labis na pasanin. Ang batas ay lumilikha ng kriminal na pananagutan para sa mga paglabag, kabilang ang multa hanggang 10 milyong PLN (tinatayang $2.8 milyon) at pagkakakulong ng hanggang dalawang taon.

Sino ang hayagang tumutol at bakit?

Ang mga oposisyon tulad ni Janusz Kowalski ay bumatikos sa panukala bilang labis na mahigpit, tinawag itong pinakamahigpit na crypto law ng EU at nagbabala na maaari itong makasama sa tatlong milyong crypto holders sa Poland. Binalaan ni Tomasz Mentzen na ang mabagal na proseso ng KNF (na sinasabing umaabot ng ~30 buwan sa karaniwan) ay maaaring makasagabal sa aktibidad ng merkado at inobasyon.
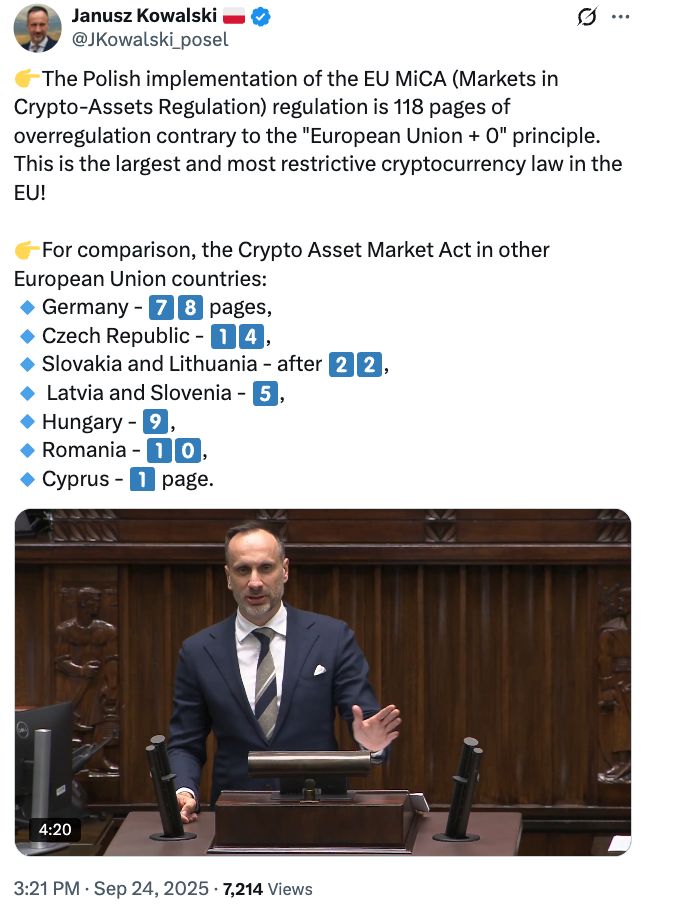
Inaprubahan ng Sejm ang Crypto-Asset Market Act na ipinadala sa Senado, maaaring magpatupad ng lisensya, multa at pagkakakulong na posibleng makaapekto sa mga Bitcoin holder image 1 Source: Janusz Kowalski (X post translated by Grok)

Ikinukumpara ng mga kritiko ang panukalang batas ng Poland sa mas maiikling implementasyon sa ibang bansa sa EU at sinasabing ang haba at detalye ng 118-pahinang draft ay makakapigil sa mga negosyo.

Kailan maaaring maging epektibo ang batas at ano ang timeline?

Matapos ang pag-apruba ng Sejm, ang batas ay dadaan sa Senado para sa pagsusuri at pagkatapos ay sa Pangulo para sa pirma. Kapag napirmahan, ang mga CASP ay magkakaroon ng anim na buwang panahon para sumunod. Ang kasalukuyang timeline sa itaas ay sumasalamin sa status ng Sejm hanggang Setyembre 25, 2025.

Anong mga parusa at hakbang sa pagpapatupad ang kasama?

Kabilang sa panukala ang mga sibil at kriminal na parusa: multa hanggang 10 milyong PLN at pagkakakulong ng hanggang dalawang taon para sa ilang paglabag. Ang pagpapatupad ay sentralisado sa ilalim ng KNF, na siyang mangangasiwa sa licensing at supervision.

Inaprubahan ng Sejm ang Crypto-Asset Market Act na ipinadala sa Senado, maaaring magpatupad ng lisensya, multa at pagkakakulong na posibleng makaapekto sa mga Bitcoin holder image 2 Source: Thomasz Mentzen (tweet translated by Grok)

Paano maaaring maimpluwensyahan ng mga lider pulitikal ang batas?

Nagpakita ng magkahalong posisyon ang mga aktor pulitikal. Si Sławomir Mentzen ay nagkampanya para sa mga crypto‑friendly na polisiya, ngunit si Karol Nawrocki — ang halal na pangulo na nangakong susuportahan ang inobasyon — ay maaaring makaapekto sa huling resulta sa pamamagitan ng veto power o pampublikong presyon.

Inaprubahan ng Sejm ang Crypto-Asset Market Act na ipinadala sa Senado, maaaring magpatupad ng lisensya, multa at pagkakakulong na posibleng makaapekto sa mga Bitcoin holder image 3 Source: Poland’s President Karol Nawrocki (tweet translated by Grok)

Mga Madalas Itanong

Gaano katagal ang ibinibigay sa mga CASP upang mag-apply para sa KNF license?

Ang mga CASP ay magkakaroon ng anim na buwang transisyonal na panahon matapos mapirmahan ang batas upang magsumite ng kumpletong aplikasyon para sa KNF license; ang hindi pag-aapply ay maaaring magdulot ng sapilitang pagtigil ng operasyon.

Maapektuhan ba ang mga dayuhang crypto exchanges?

Oo. Saklaw ng batas ang parehong lokal at dayuhang CASP na nag-ooperate sa Poland at kinakailangan nilang kumuha ng awtorisasyon mula sa KNF upang maglingkod sa mga Polish na user o mag-operate sa loob ng Poland.

Angkop ba ang batas sa EU MiCA?

Maraming probisyon ang sumasalamin sa layunin ng MiCA ukol sa integridad ng merkado at proteksyon ng consumer, ngunit sinasabi ng mga kritiko na mas malayo ang draft ng Poland sa pamamagitan ng pagdaragdag ng pambansang kriminal na parusa at detalyadong mga kinakailangan sa awtorisasyon.

Mahahalagang Punto

  • Pagbabago sa regulasyon: Lumilipat ang Poland sa KNF licensing model para sa lahat ng CASP, na umaayon sa EU standards ngunit may dagdag na pambansang detalye.
  • Matitinding parusa: Kasama sa draft ang multa hanggang 10 milyong PLN at hanggang dalawang taong pagkakakulong para sa mga paglabag.
  • Mga hakbang para sa mga operator: Dapat maghanda ang mga CASP ng komprehensibong license files at subaybayan ang pagsusuri ng Senado at Pangulo; inaasahan ang anim na buwang transisyon.

Konklusyon

Binabago ng Poland Crypto-Asset Market Act ang access sa merkado sa pamamagitan ng pag-oobliga ng KNF licenses, mahigpit na ebidensya ng pagsunod at mga bagong parusa. Dapat maghanda ang mga kalahok sa merkado para sa mabilis na pagbabago sa regulasyon at bigyang prayoridad ang kahandaan sa lisensya sa loob ng anim na buwang transisyon. Ang COINOTAG ay magbabantay sa mga aksyon ng Senado at Pangulo at magbibigay ng update sa ulat na ito habang may mga bagong kaganapan.


Kung Hindi Mo Pa Nabasa: XRP $2.51–$2.66 Supply Gap Maaaring Magbigay-daan sa Mabilis na Pag-angat, Itinuturo ng mga Analyst ang Malakas na Base Malapit sa $0.47
0
0

Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.

PoolX: Naka-lock para sa mga bagong token.
Hanggang 12%. Palaging naka-on, laging may airdrop.
Mag Locked na ngayon!

Baka magustuhan mo rin

Kung patuloy na tumataas ang yield ng US Treasury bonds, ano ang susunod na hakbang na gagawin ng Washington?

Inaprubahan na ng Kagawaran ng Pananalapi ang pagdagdag sa pagpapalabas ng short-term na Treasury bonds at ang pagsasagawa ng maliit na buyback upang mapanatili ang liquidity. May mga nagmumungkahi na solusyon sa pasanin ng utang ay ang pagbabawas ng paggastos. Ang mga limitasyon sa politika ay nagdudulot ng mas mataas na panganib para sa inflation, na maaaring makasama sa interes ng mga may hawak ng bonds. Ayon kay Karen Brettell ng Reuters noong Oktubre 5, tumataas ang gastos sa pangungutang ng gobyerno ng US, at halos naubos na nito ang mga simpleng paraan ng pagkontrol sa gastos. Ang yield ng long-term na Treasury bonds ay malapit na sa pinakamataas sa loob ng dalawampung taon, at hindi ito pansamantalang epekto. Patuloy ang malakihang pagpapalabas ng government bonds ng Washington upang punan ang hindi nababawasan na fiscal deficit. Mabagal ang pagbaba ng inflation. Bukod dito, kahit mahina ang merkado ng real estate at sasakyan, nananatiling malakas ang ekonomiya dahil sa investment sa artificial intelligence, dahilan para hindi bumaba ang interest rates. Ang resulta, sa mahigit $40 trilyon na utang, umaabot sa $1 trilyon ang taunang bayad sa interes. May mga hakbang ang Washington, mula sa mas mataas na paggamit ng short-term na utang, hanggang sa matinding kaso na pagmumula sa Federal Reserve ng limitasyon sa long-term na yields. Mas agresibong gamitin ang mga hakbang na ito, mas nagiging mataas ang panganib ng inflation, na posibleng magdulot ng mas matinding pagdurusa sa mga bondholders. Ayon kay Torsten Slok, chief economist ng Apollo Global Management, bawat $5 na buwis na natatanggap ng gobyerno, $1 ay napupunta sa pagbabayad ng government bonds. "Napakataas ng numerong ito, at patuloy pang tumataas." Sinabi ni Pangulong Donald Trump noong Setyembre 28 sa panayam ng Time Magazine na maaaring bayaran ang utang sa pamamagitan ng economic growth o inflation. Kung hindi gumana ang mga paraan na ito, may iba pang opsyon ang Treasury mula sa banayad hanggang sa matindi. Sa kasalukuyan, mas ginagamit ng Treasury ang short-term na Treasury bond issuance, at maliit na buyback ng lumang utang para mapalakas ang liquidity sa merkado. Sa mas masamang sitwasyon, kakailanganin ng aksyon mula sa Federal Reserve. Isa sa mga paraan ay ang malawakang pagbili ng long-term bonds, katulad ng "Operation Twist" noong 1961; o ang direktang pagtatakda ng limitasyon sa long-term yields—isang hakbang na hindi pa nagagawa ng US mula pa noong Ikalawang Digmaang Pandaigdig. Habang mas agresibo ang mga hakbang, mas nabababa ang rates, ngunit mas mataas naman ang panganib ng inflation. Ayon kay Jeffrey Gundlach, CEO ng DoubleLine Capital, "Patungo na tayo sa punto na malinaw na hindi komportable ang gobyerno sa kasalukuyang antas ng interest rates," sa isang kamakailang investment event. Operation Twist Base sa karanasan, ang unang hakbang ay malamang ang "Operation Twist." Isang estratehiya na unang inilunsad noong 1961: magbebenta ng short-term na government bonds at bibili ng long-term bonds upang i-flat ang yield curve. Upang maisakatuparan nang makabuluhan ang Operation Twist, kailangan ang tulong ng Federal Reserve, ngunit maliban na lang kung may matinding financial emergency, maaaring hindi agad kikilos ang Fed. Ayon kay Slok, kung wala ang balance sheet ng Fed, "napaka-limitado ng resources ng Treasury para magpababa ng rates." Pinuna ni Fed Chairman Kevin Warsh ang malakihang pagkakaroon ng government bonds at ibang securities ng Fed, dahil nakakalabo ito ng hangganan sa pagitan ng monetary policy at pamamahala ng government debt. Hinihikayat niya ang isang bagong kasunduan sa pagitan ng Treasury at Fed, kung saan magpapalitan ng impormasyon ang Fed Chair at Treasury Secretary ukol sa layunin ng Fed balance sheet at Treasury bond issuance. Yield Curve Control Kung hindi gumana ang pagbili sa istilo ng Operation Twist, susunod ang malinaw na yield curve control. Sa ganitong sitwasyon, nangangako ang central bank na bibili ng walang limitasyon ng government debt upang panatilihin ang long-term yields sa ilalim ng isang itinatakdang limitasyon. Mula 1942 hanggang 1951, itinakda ng Fed ang cap sa long-term bond yields sa 2.5% upang matulungan ang pagpopondo ng World War II at postwar recovery. Inilapat ng Bank of Japan ang variation ng ganitong policy mula 2016 hanggang 2024. Sa pamamagitan ng artipisyal na pagbaba sa rates, nababawasan ang political pressure mula sa fiscal deficit. Pero epektibo lang ang policy na ito kapag hindi natatakot ang mga investor na sa hinaharap ay makakatanggap sila ng dolyar na nabawasan ang halaga dahil sa inflation. Kapag nawala ang kumpiyansa, ang pagbili ng bonds na ang layunin ay pababain ang rates ay lalo pang magtutulak ng inflation. Ayon kay Veronique de Rugy, senior research fellow ng Mercatus Center ng George Mason University, ang tanging solusyon sa problema ng utang ay ang pagbabawas ng paggastos. "Kailangang gumawa ang Kongreso ng fiscal adjustment—sa madaling sa

路透社•2026/10/05 10:11

Ang “mataas na kita sa US Treasury + malakas na US dollar” ay nagsusubok sa mga umuusbong na merkado

Ayon sa Morgan Stanley, ang kabuuang pagtaas ng yield ng US Treasury ng halos 90 basis points na sinabayan pa ng matibay na US dollar ay nag-angat ng sensitivity ng mga emerging market sa panlabas na shock mula 25% hanggang 55%-60%, pinakamataas sa kasaysayan. Sa kasalukuyan, ang sovereign spread ay nasa paligid ng 200 basis points at ubos na ang valuation buffer, kaya ang pagkakaiba sa pagitan ng inflow ng pondo sa lokal na currency bonds at kanilang return ay pinakamalaki mula noong 2013. Inaasahan ng benchmark forecast na magiging mababa ang return kaysa magkaroon ng walang-ingat na bentahan, na binibigyang-diin ang pag-hedge sa South African rand at Mexican peso; ang resulta ng halalan sa Brazil ay maaring maging mahalagang variable.

华尔街见闻•2026/10/05 06:31