
Ang lohika sa likod ng kasalukuyang pag-angat ng US stock market: AI + pampinansyal na stimulus!

Sa nakaraang dalawang taon, napakasimple ng lohika sa pag-akyat ng US stocks:AI + pampinansyal na stimulus.
Pero ang problema, ang mga simpleng lohika kadalasan ay may pinakatagong kumplikadong panganib.
Sa kasalukuyan, ang tanong sa AI market ay hindi na “sasali ba o hindi”,kundi——
Sino ba talaga ang kumikita? Sino ang tumataya? Sino ang hindi pa naipapresyo?
I. Batayang Lohika ng Bull Market na Ito: Hindi Teknolohiya, kundi “Pag-imprenta ng Pera + AI”
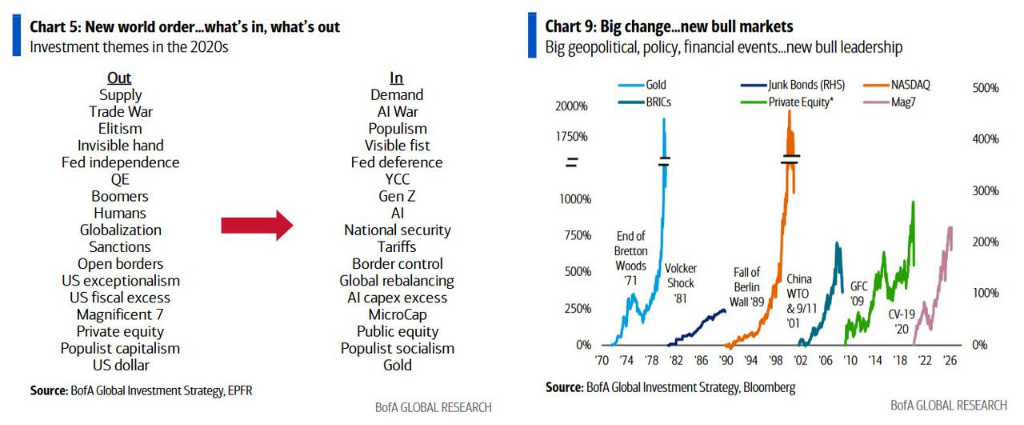
Simple ang paliwanag ng strategist ng Bank of America na si Michael Hartnett:
Hindi ito ordinaryong bull market, ito ay isang “Boom Loop” (paikot-ikot na kaunlaran).
Dalawa lang ang pangunahing estruktura:
1)Gobyerning paggastos ng todo-todo
2)Mga kumpanyang walang-sawang nag-iinvest sa AI
Talagang kahanga-hanga ang datos:
- Paggastos ng Gobyerno ng US: simula 2020 +60%
- Nominal GDP: Inaasahang 7 taon mula $20 trilyon → $35 trilyon (+75%)
- AI investment: Nag-aambag ng halos 75% sa GDP growth ng Q1 2026
Ano ang ibig nitong sabihin?
Ang ekonomiya ng US ay pumasok na sa ‘policy-driven expansion’ na stage.
Bakit tumataas ang stocks?
Hindi dahil sa explosion ng kita, kundi dahil:
- Dumami ang pera
- Nagbigay ang AI ng “kwento” na may saysay
II. Ang Totoong Panganib, Hindi AI Kundi Interest Rate
Nagbigay ang Bank of America ng napakahalagang ‘life and death line’ ng market:
30-taong US Treasury yield: 5%
Ang 5% 30-year US Treasury yield ang tinatawag nilang "Maginot Line", at inaasahan nilang kayang mapanatili ito.
Gumamit pa sila ng isang mabigat na salita:
“Pag nabasag ito, ang pintuan ng kapahamakan ay bubukas.”
Bakit ito napakahalaga?
Dahil ang buong AI investment system ngayon, basically ay:
Gamit ang future cash flow para suportahan ang current valuation
At kapag tumaas ang interest rate, may tatlong bagay na mangyayari:
1)Valuation mapipiga
2)Tataas ang cost ng financing
3)Hindi sustainable ang capital expenditure
Sa kasaysayan, ang pagwawakas ng mga bubble (Japan 1989, US 1999), ay laging may kasamang:
Mabilis na pag-akyat ng interes ng 200-300bps
III. Core na Isyu ng AI: Sino ang kumikita? Sino ang nalulugi?
Ang ulat ng Goldman Sachs ay tila ang pinakamalamig na tubig sa buong merkado.
Isang summary:
Mainit ang AI, pero hindi pa nababawi ang pera.
1)Mga Cloud Provider: “Patay kung patay” sa pag-gastos
Apat na malalaking cloud provider:
- Microsoft
- Amazon
- Google
- Meta
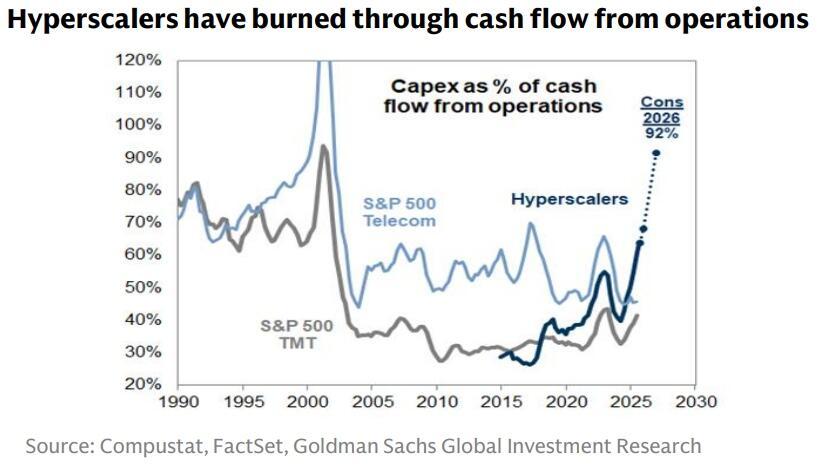
Kabuuang CapEx ngayong taon:
> $600 bilyon
At ang problema:
Lahat halos ng cash flow sa operasyon naubos na rito
Sa madaling salita:
Hindi “profit engine” ang AI, kundi “cash eating machine”
Pati nga nag-uumpisa na:
- Naglalabas ng bond para sa data centers
- Negative ang cash flow expansion
2)Semiconductor: Sila ang kumita ng lahat ng unang yugto ng AI
Sa aktuwal, hindi balanced ang kasalukuyang AI industry chain:
| GPU / Semiconductor | Kumikita na |
| Cloud Provider | Nalulugi |
| Enterprise Clients | Hindi malinaw ang ROI |
Hindi ito normal sa kasaysayan.
Dapat ay ganito ang cycle:
Kumikita ang clients → Expansion → Kumikita rin upstream
Pero ngayon ay:
Pinagkakakitaan ng upstream → Hindi pa kumikita downstream
3)Estruktura ng Market: Sobrang concentrated
Nagbigay ng napakadilang babala ang Goldman Sachs:
- 60% ng earnings growth ng S&P 500 ay mula lang sa dalawang kumpanya (NVDA + MU)
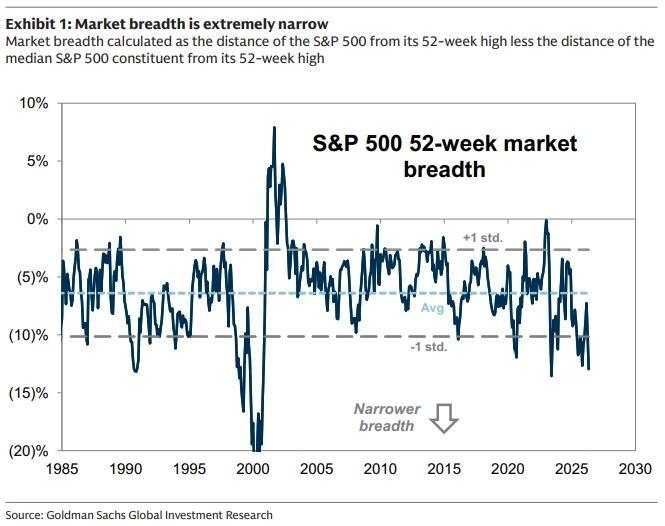
- Momentum trade overcrowding: Malapit sa 5-year high
25% ang increase ng momentum factor ngayong taon, at parehong sa net exposure at leverage ng hedge funds sa momentum, nasa limang-taong high na rin.
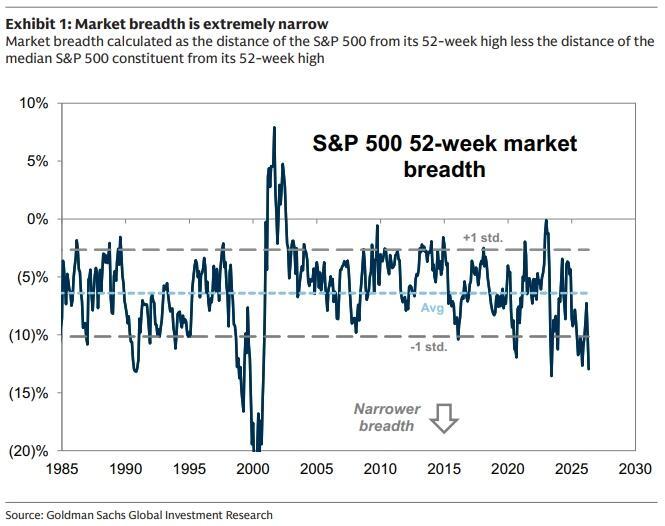
Ibig sabihin:
Hindi ito broad-based bull market kundi “ilang stocks lang ang humahatak ng index”
IV. Ang Tunay na Pagkakaiba ng Opinyon: AI ba’y tapos na sa pag-akyat?
Dito pumutok ang pinaka-kritikal na hati sa merkado:
Goldman Sachs vs SemiAnalysis
Opinyon ng Goldman Sachs (Conservative)
Core logic:
- AI Phase 1 (infrastructure) sobra nang napresyuhan
- Hindi pa malinaw ang enterprise ROI
- Nahihirapan ang cloud providers sa cash flow
Konklusyon:
Bawas sa semi, dagdag sa cloud (mean reversion trade)
Opinyon ng SemiAnalysis (Super bullish)
Iba ang kanilang nakikita:
Ang AI ay mula tool → production material na ngayon
Halimbawa sa sobrang extreme:
- AI token gastos ng isang kumpanya: $10 milyon/taon
- Katumbas ng 30% ng gastos sa empleyado
Ibig sabihin:
AI na ang pumapalit sa tao, hindi na lang assistant
Mas mahalaga pang pagbabago:
Agentic AI (Agent-type AI)
Noon:
- Q&A tool
Ngayon:
- Nagsusulat ng code
- Gumagawa ng financial models
- Nag-aanalyze ng datos
- Awtomatikong nagsasagawa ng tasks
May tatlong epekto ito:
1)Tumaas ang value ng token
2)Umangat ang gross margin ng model company
3)Laging handang magbayad ang users
V. Sino ang mananalo? Isa lang ang core variable
Pagpinasimple lahat ng debate, isang tanong lang natira:
Gaano kalaki ang profit pool na nililikha ng AI?
Scenario 1: Hindi sapat ang cake (Panalo si Goldman)
- Patuloy na hindi malinaw ang ROI ng korporasyon
- Nagbawas ng CapEx ang cloud provider
- Bumaba ang valuation ng semiconductor
Resulta:
Magkakahiwalay ang tech stocks, market ay pwedeng mag-volatility o mag-correct
Scenario 2: Tuloy ang paglawak ng cake (Panalo si SemiAnalysis)
- Pumasok na ang AI sa core ng operasyon ng firms
- Pumotok ang demand para sa tokens
- Kumikita ang model companies
Resulta:
Tuloy ang pagakyat ng buong AI value chain
VI. Realidad sa Market Ngayon (Pinakamahalagang Konklusyon)
Kung tatanungin mo ako nasaan na tayo ngayon?
Ang sagot:
Sa gitna ng dalawa
Very typical na structure:
- Pinakamalakas na user: Nagsimula nang gumastos ng todo
- Ordinaryong kumpanya: Nag-eeksperimento pa lang
Path ng kilos ng capital market ay ganito:
1)Una, trade ang “marginal change” (pinakamalakas na users)
2)Susunod, antayin ang “full verification” (corporate profit)
VII. Tunay na Pokus sa Investment (Konklusyon Para Sa’yo)
Hindi na tatanungin ng market ang:
“Maganda ba ang AI?”
Kundi anim na mas konkretong tanong:
1)Pwede pa bang tumaas ang value ng token
2)Kumikita ba ang model company
3)Magagamit ba ng cloud provider ang CapEx sa kita
4)Pwede pa bang tumaas ang presyo ng NVDA
5)Mananatiling scarce ba ang HBM / next-gen manufacturing
6)Sino ang may hawak ng entrance sa enterprise software
VIII. Isang Pangungusap ng US Stock Investment para Ibuod ang Cycle na Ito
Hindi ito ordinaryong tech bull market.
Ito ay:
Isang “pre-spent bull market” na idinidrive ng fiscal expansion + AI narrative
Hindi na isyu kung may bubble,
Kundi:
Kailan susunod ang cash flow sa valuation
Pinaka-Praktikal na Framework ng Paghatol Para Sa Iyo
Kung iisa lang ang itatanda mong indicator, ito iyon:
30-year yield ng US Treasury + AI Corporate ROI
- Tumaas ang interest rate → Risk sa buong market
- Naging totoo ang ROI → AI lumipat sa second stage
Ang totoong malaking oportunidad ay kadalasang lalabas lang kapag:
Ang market ay mula “kwento” ay lilipat sa “kalkulasyon ng kita”
Sa ngayon, hindi pa time na iyon.
Pero palapit na ng palapit.
Mas marami pang kapana-panabik na artikulo
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
AI intelligent agents ay nagpapasiklab ng ikalawang growth curve ng cloud computing! Malalaking institusyon sa Wall Street ay nagsusuri ng IaaS expansion trend at PaaS value reassessment—Sino ang tunay na kumikita ng totoong pera mula sa token craze?
Para sa mga posibleng IaaS/PaaS na mga nananalo sa larangan ng AI cloud computing sa harap ng mabilis na pag-angat ng mga bagong cloud provider tulad ng CoreWeave, binigyan ng Bernstein ng pinakamataas na rating na "outperform" sina Microsoft (MSFT.US), Oracle (ORCL.US) at MongoDB (MDB.US).
Ang Wall Street ay malapit nang hindi matulog! Pagbibilang ng oras sa "23/5" na modelo ng kalakalan ng US stock market, mapapalakas ba ng pandaigdigang kapital ang landas ng matagalang bull market?
Simula sa Disyembre 6, magdadagdag ang mga stock exchange sa Estados Unidos ng overnight na oras ng kalakalan mula alas-9 ng gabi hanggang alas-4 ng umaga sa oras ng New York, bukod pa sa regular na trading hours at umiiral na pre-market at after-market na trading session. Layunin ng pagpapalawak na ito na samantalahin ang tumataas na demand mula sa mga foreign investor at makipagkumpetensya sa mga cryptocurrency at prediction market, kung saan ang overnight trading volume ay tumaas ng 358% kumpara noong isang taon.
Nabigla ang datos ng non-farm payrolls, ngunit hindi bumagsak ang US Treasury bonds: Narito na ang tunay na ikinababahala ng Wall Street
Isang hindi inaasahang ulat sa trabaho ang nagbaba ng inaasahan para sa agarang pagtaas ng interes sa maikling panahon, ngunit hindi nito naapektuhan ang mga pangmatagalang kita—ang tunay na pagkabahala ng Wall Street ay lumipat na mula sa susunod na pagtaas ng interes patungo sa mas mahirap na tanong: Kung patuloy na mataas ang gastos sa paghiram, gaano pa katagal makakayanan ito ng ekonomiya?
Ang pagtaas ng interes ng sentral na bangko ng Japan at babala ni Trump ay walang epekto? Hedge fund muling tumaya laban sa yen
Ang mga hedge fund ay nagbago ng posisyon mula sa "pagtaya sa pagtaas ng yen" patungo sa muling pag-short ng yen sa loob lamang ng dalawang linggo. Muli na namang nakatuon ang merkado sa interest rate gap sa pagitan ng US at Japan: Hangga't hindi sapat ang bilis ng pagtaas ng interest rate ng Bank of Japan, nananatili ang lohika ng pag-short ng yen.
Mga presyo ng crypto
Higit pa


