
Tesla (TSLA) Q3 preview ng financial report: Matapos ang delivery na lampas sa inaasahan, kaya ba nitong baligtarin ang sunod-sunod na miss sa pressure ng kita
 Bitget2026/10/20 03:31
1. Buod ng Mga Punto ng Pamumuhunan
Tesla (TSLA.US) ay maglalabas ng 2026 fiscal year ikatlong quarter na financial report pagkatapos ng US stock market sa Oktubre 21, 2026. Konsensong Wall Street ay inaasahan ang revenue na humigit-kumulang 27.8-28.3 bilyong USD (halos pareho o bahagyang bumaba kumpara sa nakaraan taon), at adjusted EPS na humigit-kumulang 0.43-0.45 USD (bumaba ng humigit-kumulang 10%-14% taon-taon). Nauna nang inanunsyo ng kumpanya ang Q3 delivery na 486,532 units (taon-taong pagbabago humigit-kumulang -2.1%, ngunit mas mataas kaysa sa inaasahan ng merkado), at energy storage deployment na 13.7 GWh (taon-taong tumaas ng humigit-kumulang +9.6%).
Ang pokus ng financial report na ito ay hindi sa mismong delivery figures (na naipahayag na), kundi kung ang gross margin ng automotive business ay matatag, kung tuloy-tuloy bang nagkakaroon ng kontribusyon ang energy business, at kung ang pag-unlad ng Robotaxi/FSD commercialization ay maaaring suportahan ang valuation. Pinagtutuunan din ng merkado ang pagganap ng free cash flow kasabay ng mataas na capital expenditure, pati na rin ang pahayag ng management kaugnay ng guidance para sa buong taon at AI narrative.
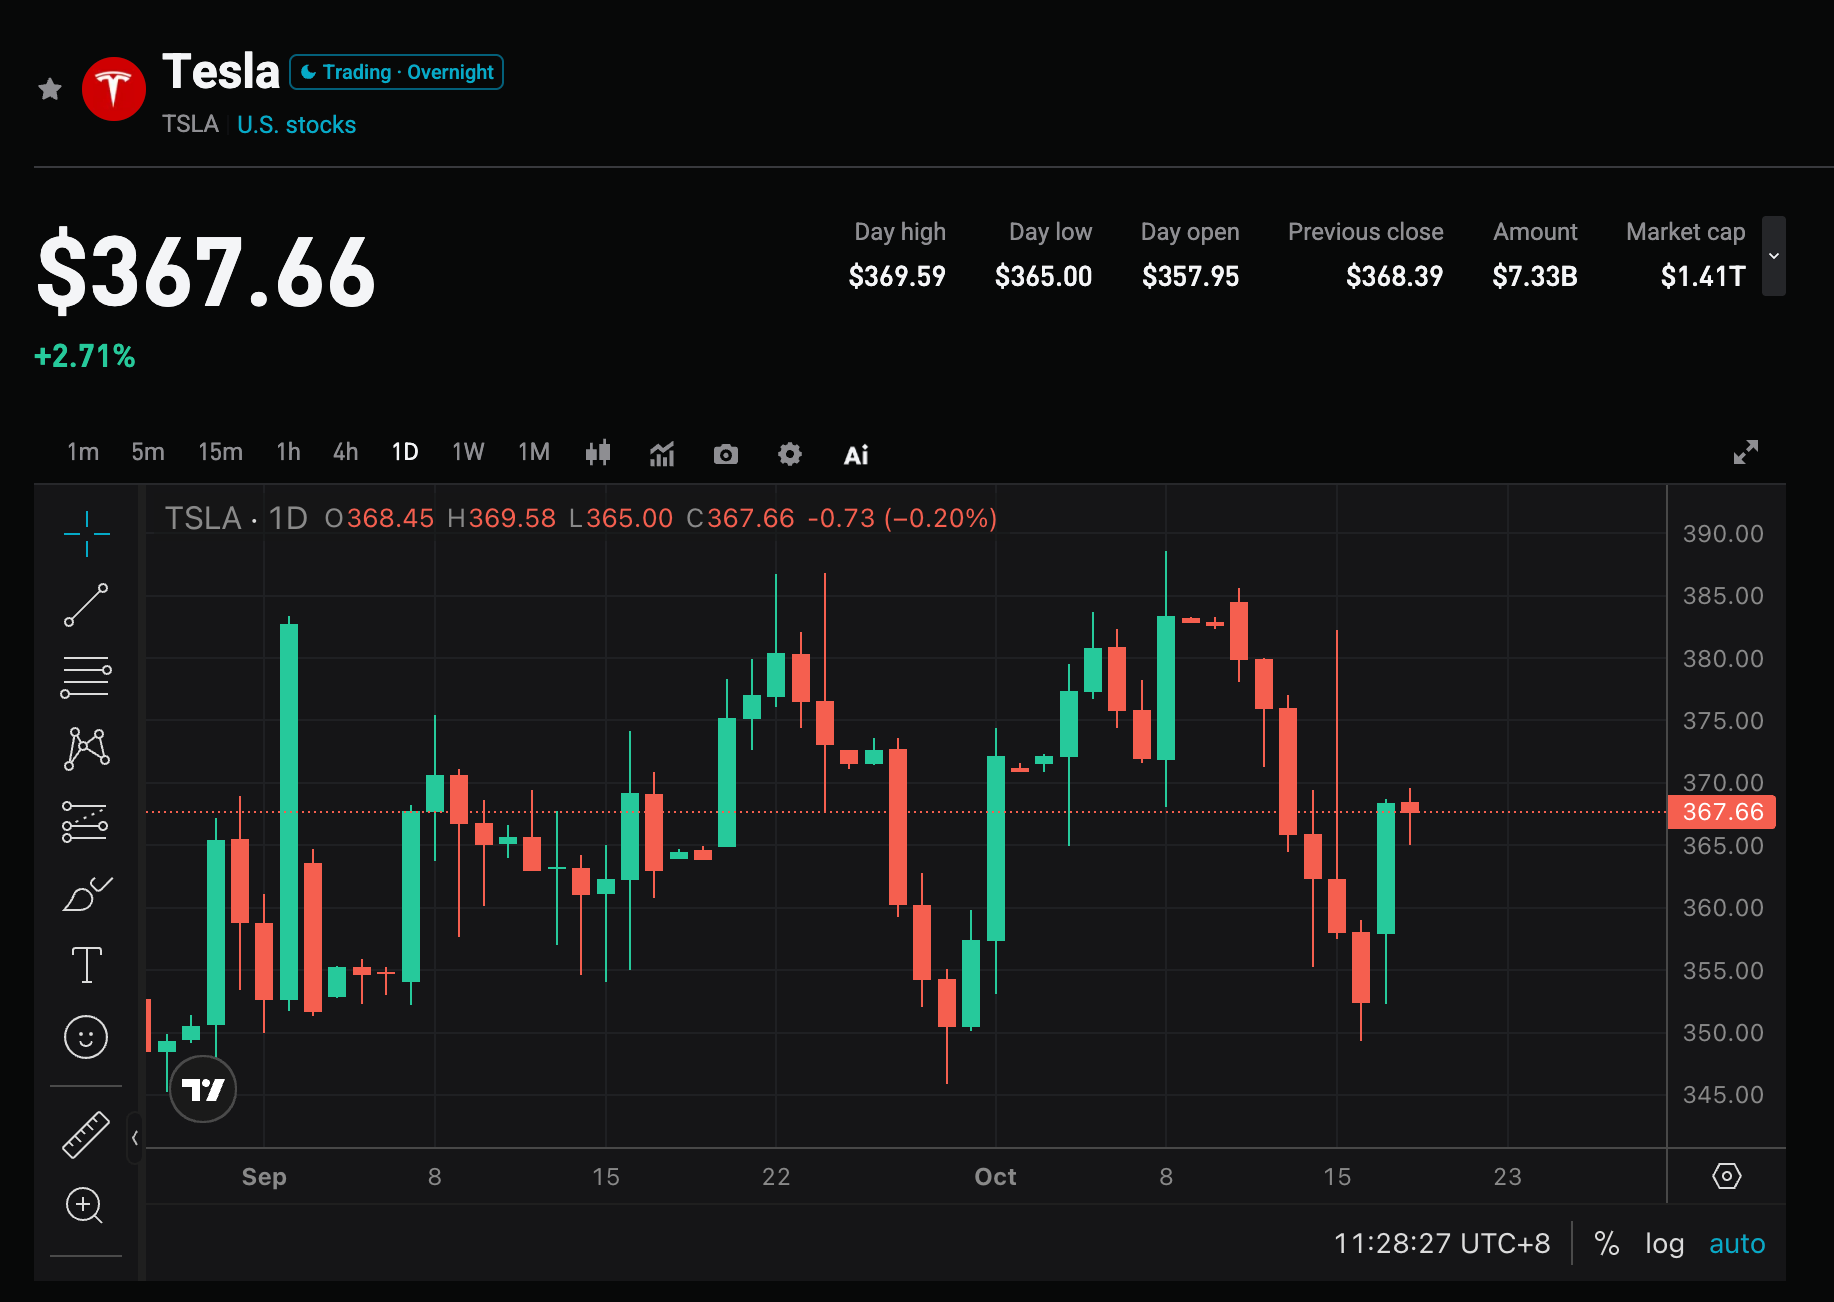
2. Apat na Pangunahing Pokus
Pokus 1: Matapos lampasan ang inaasahang deliveries, makakabawi ba ang revenue at EPS mula sa sunod-sunod na miss
Ang Q3 delivery ay lumampas ng humigit-kumulang 25,000 units mula sa consensus, ngunit ang revenue expectation ay halos pareho o mas mababa pa rin sa nakaraang taon. Sa nakalipas na 10 quarters, anim na beses nang nag-miss ang Tesla ng revenue, at limang beses hanggang pitong beses ang EPS miss, mababa ang porsyento ng outperformance overall. Kung ang revenue ngayong quarter ay mapunta sa pang-itaas ng 28.3 bilyong USD at ang EPS ay umabot o lumampas sa 0.45 USD, makakatulong ito para mabago ang impresyong “maganda ang delivery ngunit napipilitan ang kita”; kung hindi, titibay pa ang agam-agam ng merkado sa patuloy na pagnipis ng profit margin.
Pokus 2: Automotive Gross Margin at Product Mix
Ang automotive business pa rin ang pangunahing pinagmumulan ng kita, ngunit inaasahan na masasalat ang year-on-year na revenue ng automotive. Pinagtutuunan ng pansin ng merkado kung may improvement ba sa gross margin ng automotive mula Q2, pati ang kontribusyon ng Model 3/Y at iba pang modelo (kasama ang Cybertruck). Ang gastos sa raw materials, estratehiya sa presyo, at turnover ng imbentaryo ay direktang makakaapekto sa kita. Kung magpapakita ng senyales ng stability ang gross margin, makakapagbigay ito ng suporta sa valuation; kung patuloy na bababa, maaaring lumala ang pagdududa sa demand at kakayahang magtakda ng presyo.
Pokus 3: Pag-unlad ng Energy Business at Services bilang Offset
Kilala ang energy storage business sa tuloy-tuloy na maganda nitong performance sa maraming quarters na, at Q3 deployment ay 13.7 GWh. Inaasahang magiging mahalagang offset ang energy at services income; pinagtutuunan ng pansin ng merkado ang bilis ng paglaki at profit margin ng mga ito upang makita kung patuloy ang lumalawak na kontribusyon sa kabuuang resulta. Kung magpapatuloy ang matinding paglago ng energy division, maaari nitong bahagyang mapawi ang pressure sa automotive business, at palakasin ang narrative ng Tesla bilang isang comprehensive energy technology company.
Pokus 4: Robotaxi, FSD, at Capital Expenditure Rhythm
Sinimulan na ang ilang Robotaxi operations nitong Q3, kaya’t closely minomonitor ng merkado ang paid mileage, FSD subscription progress, at anumang update ng management sa commercialization timeline. Samantala, tinatayang aabot sa mahigit 25 bilyong USD ang kabuuang capital expenditure ngayong taon, at maaari pa ring malimitahan ang free cash flow ngayong Q3. Kung ang malaking investment ay magreresulta sa malinaw na AI at autonomous driving revenue, magiging susi ito sa direksyong pangmatagalan ng presyo ng stock.
3. Magkatuwang na Risk at Opportunity
Mga Positibong Catalysts:
- Malinaw na mas mataas sa consensus ang revenue at EPS, na may senyales ng pag-angat sa automotive gross margin.
- Malakas ang paglago ng energy business, mas mabilis sa inaasahan ang progreso ng Robotaxi/FSD commercialization, at tinaasan ng management ang buong taon na guidance para dito.
- Nagbibigay ang management ng mas malinaw na pathway at timetable para sa pagbabalik ng mataas na capital expenditures.
Mga Downside Risks:
- Na-miss na naman ang revenue o EPS, at lalong bumaba ang automotive gross margin.
- Malaking negative ang free cash flow, tinaasan pa ang guidance sa capital expenditure nang walang kaakibat na pag-unlad sa kita.
- Hindi umabot sa inaasahan ang Robotaxi/FSD, at dahil mataas ang valuation, maaaring magkaroon ng retracement o pagbaba ng presyo.
4. Mga Rekomendasyon sa Trading Strategy
Long Logic: Kung mag-improve nang sabay ang revenue, EPS, at gross margin, at magbigay ng positibong signal ang management sa Robotaxi at energy business, maaaring tumaas ang kumpiyansa ng merkado sa pangmatagalang value ng Tesla AI at autonomous driving, at suportahan ang pag-recover ng valuation.
Short Risks: Kung manatiling napipilitan ang kita, lumala ang free cash flow, o maging ordinaryo ang progreso ng autonomous driving, maaaring magkaroon ng profit-taking, lalo na sa mataas na volatility ng tech stocks.
Mahahalagang Datos:
- Kabuuang revenue at year-on-year growth rate
- Adjusted EPS at automotive gross margin
- Income at deployment volume ng energy business
- Free cash flow at capital expenditure
- Mga operational indicators kaugnay ng Robotaxi/FSD at guidance para sa buong taon
Rekomendasyon sa Operasyon: Kapag tumaas ang performance at positibo ang guidance, maaaring bantayan ang oportunidad pagkatapos ng pullback; kung ordinaryo ang datos o mahina ang guidance, maging maingat sa short-term volatility risk at iwasan ang habulin ang mataas. Ang laki ng posisyon at stop loss ay dapat nakaangkla sa sariling risk tolerance.
Disclaimer: Ang nilalaman sa itaas ay para lamang sa sanggunian at hindi itinuturing na payong pampamuhunan.
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
Ang mataas na kita ng U.S. Treasury ay may pangmatagalang halaga, inilunsad ng JPMorgan ang “low beta steepener” na trade
Sa konteksto ng sabayang pag-ugong ng global na pampresyong anchor ng asset (US Treasury yield) at iba't ibang variable gaya ng geopolitika at panahon, inilathala kamakailan ng JPMorgan Chase ang pinakabagong global macro outlook at strategy, na naglalarawan ng pamilihang may "istrukturang paglilihis at pagsisiksik ng oportunidad."
Mga presyo ng crypto
Higit pa


