
Ulat sa pananalapi ng Tesla para sa Q3 2026: Ang storage ay nagdala ng mababang kita, ngunit ang free cash flow ay naging positibo, EPS ay lumampas sa inaasahan, at tumaas ang gross margin!
 2026/10/22 04:33
🔥 Mainit na Radar ng US Stock ay Naka-online Na! 3 pangunahing linya ng US stock + 6 na piniling indibidwal na stock + 7 pangunahing kaganapan sa kalendaryo, Saan ang oportunidad sa US stock ngayong linggo? I-click ang link para makita sa isang larawan ang lahat ng 22 direksyon ng kalakalan→
Pangunahing Pananaw:
Tesla kabuuang kita para sa ikatlong quarter ng 2026 ay $28.046 bilyon, halos walang paglago kung ikukumpara noong nakaraang taon, bahagyang mas mababa kaysa sa inaasahan ng mga analyst na $28.13 bilyon, at bahagyang bumaba ng humigit-kumulang 0.7% kumpara sa Q2 na $28.236 bilyon; Mas maganda ang naging resulta ng negosyo ng automotive at serbisyo kumpara sa inaasahan, ngunit ang kita mula sa negosyo ng power generation at energy storage ay bumaba ng 16% year-on-year at kapansin-pansing mas mababa sa inaasahan, na siyang pangunahing dahilan kung bakit hindi naabot ang inaasahang kita. Ang adjusted EPS ay $0.48, na mas mataas kaysa sa inaasahang $0.44 (tumaas ng mga 9%), ngunit bumaba ng 4% year-on-year; GAAP EPS ay $0.22, bumaba ng 44% year-on-year. GAAP net profit ay $787 milyon, bumaba ng 43% year-on-year. Ang kabuuang gross margin ay bumalik sa 19.6%, mas mataas sa inaasahan at nagpakita ng pagpapabuti quarter-on-quarter. Free cash flow ay naging positibo sa $1.531 bilyon, malayo sa inaasahang negatibo, habang ang operating cash flow ay $6.263 bilyon. Ang delivered units ay 486,500, bumaba ng 2% year-on-year; ang deployment ng energy storage ay 13.7GWh, tumaas ng 10% year-on-year; FSD active subscription ay 1.74 milyon, mas mataas kaysa sa inaasahan. Ang stock price ay unang tumaas ng higit sa 2% sa after-hours trading ngunit kalaunang bumagsak, dahil nakatuon ang merkado sa paggaling ng gross margin, pagiging positibo ng cash flow, at pag-usad ng FSD/Robotaxi, kasabay ng pag-aalala sa missed revenue, pagbaba ng GAAP profit, mahina ang car deliveries at energy storage.
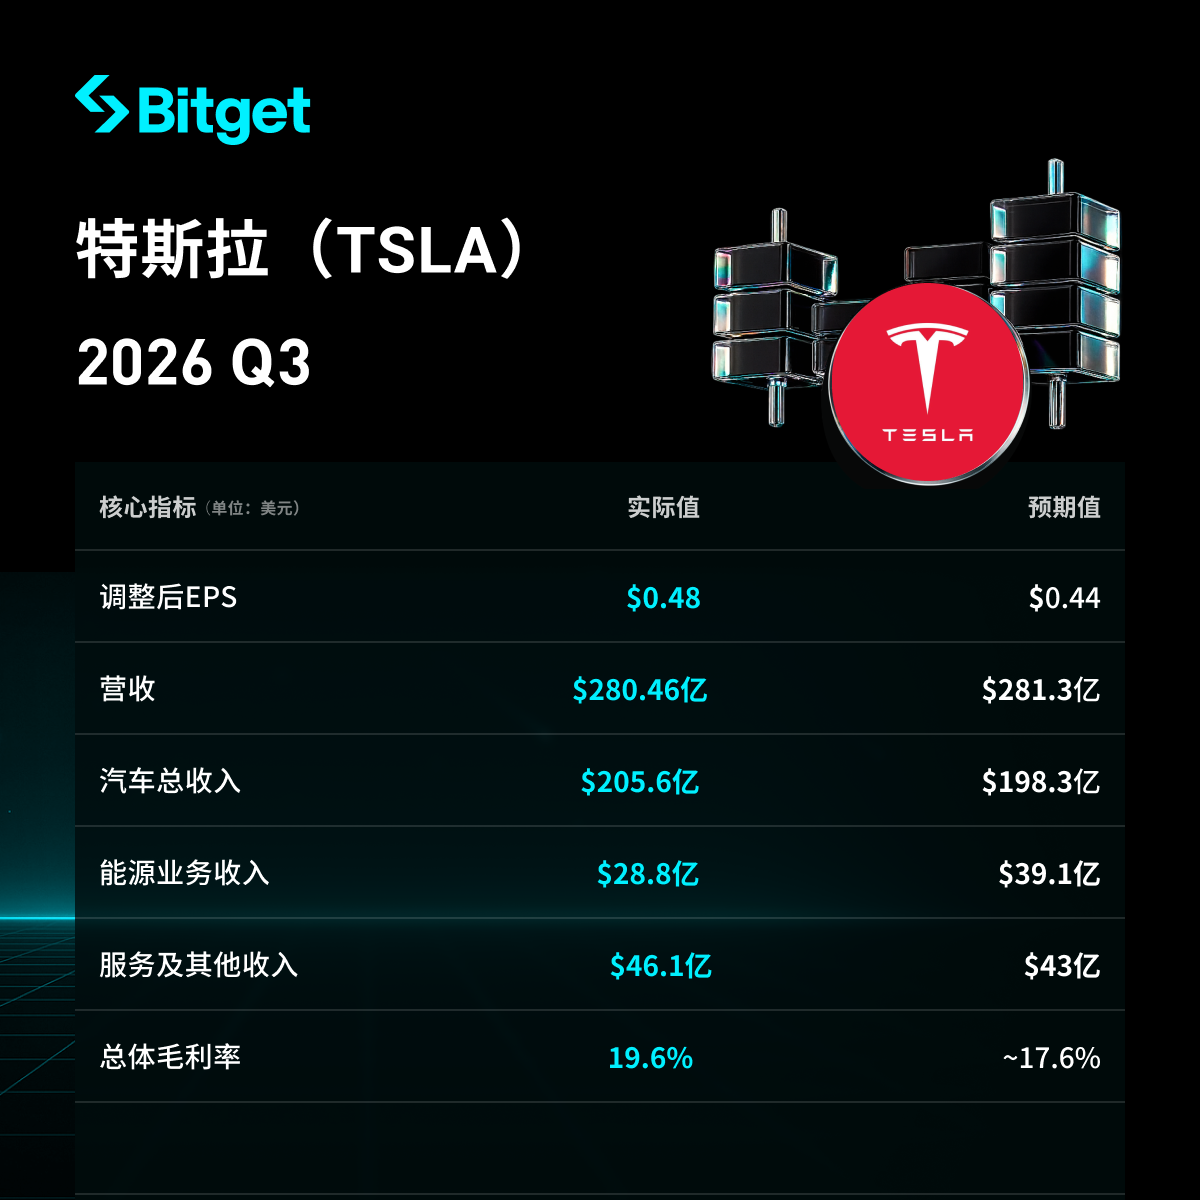
- Pangkalahatang Kita at Pagganap ng Kita
- Kabuuang kita na $28.046 bilyon, halos walang paglago year-on-year, bahagyang mas mababa sa inaasahan na $28.13 bilyon, bumaba ng halos 0.7% mula Q2 na $28.236 bilyon.
- Adjusted EPS na $0.48, mas mataas sa inaasahan na $0.44 (tumaas ng mga 9%), ngunit nabawasan ng 4% year-on-year; GAAP EPS $0.22, nabawasan ng 44% year-on-year.
- GAAP net profit $787 milyon, bumaba ng 43% year-on-year; adjusted net profit $1.697 bilyon.
- Kabuuang gross margin 19.6%, mas mataas sa inaasahan (tumataas ng halos 2 percentage points), mula sa Q2 na 16.8% ay naging 19.6%, tumaas ng mga 160 basis points mula sa nakaraang taon (noong nakaraang taon ay nasa 18.0%).
- Libreng daloy ng salapi $1.531 bilyon, naging positibo at malayo sa inaasahang negatibong $4.99 bilyon (mula sa Q2 na negatibong $1.092 bilyon naging positibo); operating cash flow $6.263 bilyon.
- Pondo sa katapusan ng quarter, kasama na cash, cash equivalents, at short-term investments $45.447 bilyon, tumaas ng $1.9 bilyon quarter-on-quarter.
- Capital expenditure $4.732 bilyon, mas mababa sa inaasahang $7.77 bilyon.
- Pagganap ng Negosyo ng Sasakyan
- Kita mula sa automotive business $20.56 bilyon, bumaba ng 3% year-on-year, ngunit mas mataas sa inaasahang $19.83 bilyon mula sa merkado.
- Delivered units 486,500, bumaba ng 2% year-on-year; production 464,400, tumaas ng 4% year-on-year. Model 3/Y deliveries 478,200, bumaba ng 1% year-on-year; iba pang model deliveries 8,295, bumaba ng 48% year-on-year.
- Pandaigdigang imbentaryo ng sasakyan 11 araw, mas mababa kaysa sa Q2 na 15 araw.
- GAAP gross margin ng automotive business ay 18.5%; kapag tinanggal ang regulatory credits, gross margin ng automotive ay 18.1%, mas mataas sa Q2 na 16.3% at noong nakaraang taon na 15.4%.
- Kita mula sa regulatory credits $113 milyon, bumaba ng 73% year-on-year (noong nakaraang taon ay $417 milyon).
- Pagganap ng Ibang Mga Negosyo
- Kita mula sa serbisyo at iba pa $4.61 bilyon, tumaas ng 33% year-on-year, mas mataas kaysa sa inaasahang $4.3 bilyon.
- Kita mula sa power generation at energy storage $2.88 bilyon, bumaba ng 16% year-on-year, mas mababa sa inaasahang $3.91 bilyon (bahagyang naapektuhan ng mga refund sa taripa para sa mga kliyente), na siyang pangunahing dahilan ng missed revenue.
- Deployment ng energy storage 13.7GWh, tumaas ng 10% year-on-year (bahagyang mas mataas kaysa sa Q2 na 13.5GWh), ang rate ng order at backorder ay pinakamataas sa kasaysayan; gross margin ng energy business sekitar 33% (mas mataas kaysa sa Q2 na mga 20%).
- FSD active subscriptions 1.74 milyon, mas mataas kaysa sa inaasahang 1.57 milyon (tumaas ng halos 11%), tumaas ng 67% year-on-year; FSD take-rate ng bagong sasakyan sa North America ay mas mataas sa 75% (tumaas ng mga 20 percentage points mula Q2).
- Robotaxi non-supervised driving mileage ay halos 2 milyong milya, tumaas ng 8x quarter-on-quarter. Ang Optimus ay nagsimula ng produksyon sa mass production quality standards sa high output line sa California.
- Capital Expenditures at Mga Susunod na Plano
- Capital expenditure ngayong quarter $4.732 bilyon, mas mababa sa inaasahang $7.77 bilyon.
- Ibinaba ng kumpanya ang patnubay ng buong taong CapEx mula $25 bilyon papuntang mga $20 bilyon, binibigyang diin ang mas episyenteng deployment ng kapital at plano na pangunahing gamitin ang operating cash flow para pondohan ito.
- Pangunahing larangan ng investment ay kinabibilangan ng Optimus production line, AI computing, Cybercab ramp at Terafab chip factory na may kaugnayan sa SpaceX. Target na maabot ang 400MW super intelligent training computing power bago matapos ang taon.
- Ang Texas Megafactory ay nagsimula na ng produksyon, planong kapasidad 50GWh.
- Patnubay sa Susunod na Quarter at Pangkalahatang Outlook
- Hindi nagbigay ng tiyak na detalye sa Q4 tuloy na kita o patnubay sa kita ang artikulo.
- Ang buong taong target ng CapEx ay inamyendahan sa mga $20 bilyon (mula sa dating $25 bilyon); kung ang dating target ay hindi binago, dapat ay mga $12 bilyon para sa Q4, ngunit ito ay ibinaba na.
- Binigyang diin ng kumpanya na ang demand ay mas mataas kaysa kapasidad ng produksyon, record-high ang energy storage orders at backlogs, at patuloy ang pagsulong ng FSD at Robotaxi.
- Kalagayan sa Merkado at Mga Alalahanin ng Namumuhunan
- Ang pangunahing kontradiksyon ay ang missed revenue dahil bumaba ng malaki ang energy storage business, bumaba year-on-year ang car delivery, bumaba ng marami ang regulatory credits, at ang GAAP profit ay nabawasan nang malaki dahil sa malaking gastos; kasabay nito, ang recovery ng gross margin, adjusted EPS na mas mataas sa inaasahan, pagkapositibo ng free cash flow (pangunahin dahil sa "mas matipid") at pagsulong ng FSD subscription/Robotaxi ay nagbibigay ng suporta.
- Nag-aalala ang mga namumuhunan sa missed revenue, pagbulusok ng GAAP profit, mahina ang deliveries, mahina ang energy storage business at ang pressure sa hinaharap na CapEx (bagaman ngayong quarter ay mas mababa sa inaasahan at ina-adjust ang buong taon), kasabay ng pagtutok sa long-term return ng AI, robotics, at autonomous driving. Tumataas muna ng mahigit 2% ang stock price pagkatapos ng trading bago bumagsak, at year-to-date ay bumaba ng higit sa 14%.
Paunawa: Ang nilalaman ng artikulong ito ay para lamang sa sanggunian at hindi itinuturing na anumang investment advice.
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
Nagbabala ang Nomura: Ang kasalukuyang AI credit risk ay kapansin-pansing kahalintulad ng dotcom bubble at pre-Lehman crisis, at lahat ay nakasalalay sa presyo ng langis
Binubuo ng Nomura ang "sampung taong credit cycle" na framework, itinuturing ang kasalukuyang AI technology at kaguluhan sa French sovereign credit bilang "ikalawang alon ng epekto"—historikal, pagkatapos ng yugtong ito ay sa loob ng humigit-kumulang 1-2 taon, magaganap ang "ikatlong alon ng epekto" na magdudulot ng resesyon. Ang pangunahing variable ay presyo ng langis: kung ang pagtaas ng presyo ay dulot ng sobrang init ng demand, ang Federal Reserve ay mahihirapan sa stagflation at hindi makapagbawas ng interest rate, kaya't hindi maiiwasang lumala ang krisis; kung ang pangunahing dahilan ay geopolitical, may natitira pang puwang para sa pagbabago ng polisiya.

Nalugi ng $80.7 bilyon sa kalahating taon, all-in sa $750 bilyon sa computing power, bakit 17% lang ang posibilidad ng pagkabangkarote ng Anthropic?
Ang mga argumento na sumusuporta sa mababang posibilidad ng pagkabangkarote ay kinabibilangan ng: nananatiling mataas ang paglago ng kita; ang mga strategic investor tulad ng Google at Amazon ay may malakas na motibasyon upang panatilihin ang operasyon ng kumpanya; ang IPO mismo ay magbibigay ng bagong paraan para sa dagdag na kapital; at ang karamihan sa netong pagkalugi na $80.7 bilyon ay hindi-cash na mga item at hindi nagdudulot ng agarang presyur sa cash.
 VIPLingguhang Estratehiya Tesla

Mga presyo ng crypto
Higit pa


