
Akcje Microsoft są notowane tak, jakby ChatGPT nigdy się nie pojawił: czy warto je teraz kupić?

Microsoft Corp. (NASDAQ:MSFT) po cichu doświadcza jednego z najbardziej dramatycznych spadków względnych w swojej nowoczesnej historii.
Technologiczny gigant z Redmond jest obecnie najgorzej radzącą sobie spółką spośród "Magnificent Seven" w 2026 roku, tracąc 17% od początku roku.
Jednak bardziej niepokojący niż sam spadek jest rozmiar jego słabszych wyników w porównaniu do szerszego rynku.
Od początku sierpnia 2025 roku Microsoft pozostaje w tyle za SPDR S&P 500 ETF Trust (NYSE:SPY) o ponad 30%. To najgorszy okres względnych wyników od 2000 roku — szczytu bańki dotcomów.
Najgorszy okres Microsoftu od 2000 roku: czy rynek wycenia AI poza historią?
Firma notuje gorsze wyniki od S&P 500 przez siedem kolejnych miesięcy, w tym 6% negatywnej luki względnej do tej pory w lutym 2026 roku.
Siedmiomiesięczna passa strat w porównaniu do benchmarku NIGDY nie miała miejsca w 40-letniej historii Microsoftu na rynku publicznym.
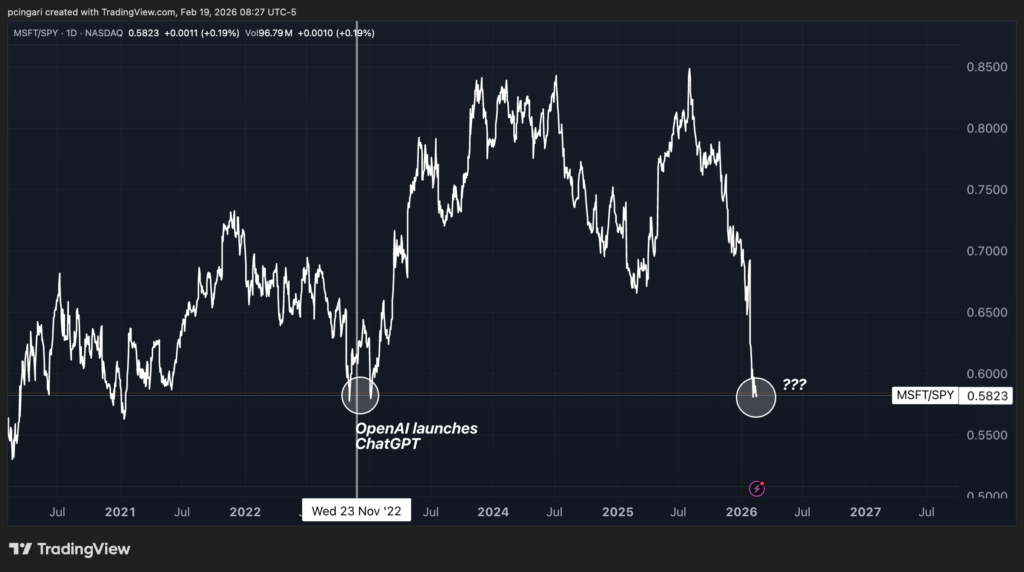
Co jeszcze bardziej uderzające: względna siła Microsoftu wobec szerszego rynku spadła do najniższego poziomu od listopada 2022 roku.
To był miesiąc, w którym OpenAI uruchomiło ChatGPT, rozpoczynając boom na sztuczną inteligencję.
Przesłanie z poniższego wykresu jest wyraźne. Microsoft jest obecnie wyceniany tak, jakby rewolucja sztucznej inteligencji nigdy się nie wydarzyła.
Dlaczego Microsoft jest wyprzedawany?
Według doświadczonego stratega z Wall Street, Ed Yardeni, inwestorzy skupili się na agresywnych wydatkach kapitałowych Microsoftu.
W ostatnim kwartale nakłady inwestycyjne wzrosły o 65,9% rok do roku do 37,5 miliarda dolarów. Około dwie trzecie tych wydatków przeznaczono na aktywa krótkoterminowe, takie jak jednostki przetwarzania grafiki i procesory centralne dla usług chmurowych Azure.
Przychody z Azure wzrosły o 39% rok do roku. To przewyższyło szacunki Wall Street, ale spowolniło w porównaniu do 40% wzrostu w poprzednim kwartale.
Wdrażanie Copilot również wzbudziło zainteresowanie.
Microsoft sprzedał 15 milionów licencji Microsoft 365 Copilot. Analitycy oczekiwali silniejszej adopcji, biorąc pod uwagę, że ponad 450 milionów płatnych użytkowników korzysta z oprogramowania biznesowego Microsoft 365.
Porównanie z konkurencją jest znaczące. Gemini firmy Google ma 560 milionów użytkowników miesięcznie. ChatGPT informuje o 900 milionach aktywnych użytkowników tygodniowo.
Zagrożenia konkurencyjne rosną
„I dochodzi do tego rosnąca konkurencja. Mnóstwo konkurentów buduje oprogramowanie wzbogacone o AI, aby rywalizować z oprogramowaniem biurowym Microsoft 365”, powiedział Yardeni.
Google Workspace firmy Alphabet Inc. — od dawna konkurent Microsoft Office — integruje Gemini w Docs, Sheets i Slides.
OpenAI podobno rozwija narzędzia do współpracy nad dokumentami, przeglądarkę i produkty treści oparte na AI — działania te wkraczają w domenę oprogramowania produktywności Microsoftu.
Jest to szczególnie godne uwagi, biorąc pod uwagę, że Microsoft posiada 49% udziałów w zyskownej jednostce OpenAI.
CEO Tesla Inc. (NASDAQ:TSLA) Elon Musk ogłosił także plany na żartobliwy projekt AI o nazwie "Macrohard", sygnalizując, że nowi gracze nadal celują w rynek produktywności.
Mniejsze firmy również celują w niszowe zastosowania. Grammarly przejęło Superhuman, aplikację do obsługi e-maili z AI, w 2025 roku. Gamma, założona w 2020 roku, zebrała 68 milionów dolarów przy wycenie 2,1 miliarda dolarów w listopadzie, by konkurować z PowerPoint i Google Slides.
Aplikacje takie jak Shortcut AI obiecują automatyzować modele finansowe i analizy konkurencji dotychczas realizowane przez początkujących analityków.
Wycena wygląda korzystniej
Mimo wyprzedaży, analitycy prognozują wzrost zysków na poziomie 17,1% oraz długoterminowy wzrost zysków na poziomie 16,2% w ciągu najbliższych trzech do pięciu lat.
Prognozowane przychody, zysk operacyjny na akcję i marże zysku są na rekordowych poziomach. Jednak prognozowany wskaźnik ceny do zysku Microsoftu spadł o ponad 10 punktów do 22,0.
Ten wskaźnik jest obecnie zdecydowanie niższy niż podczas szczytu entuzjazmu wokół sztucznej inteligencji w latach 2023 i 2024.
Czy to czas na zakup?
Debata koncentruje się teraz na realizacji strategii. Jeśli Microsoft przekształci swoje kwartalne nakłady inwestycyjne w wysokości 37,5 miliarda dolarów w trwałe przychody z chmury i sztucznej inteligencji, obecna wycena może wydawać się atrakcyjna.
Jeśli wzrost Azure i Copilot będzie dalej zwalniał, a konkurenci będą odbierać siłę cenową, historyczna słabość akcji może się utrzymać.
Na razie wykresy pokazują firmę stojącą w obliczu najtrudniejszego okresu od czasów bańki dotcomów.
Czy to wyjątkowa okazja, czy początek dłuższego resetu, pozostaje kluczowym pytaniem dla inwestorów.
Zdjęcie: Shutterstock
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Liczba wolnych miejsc pracy JOLTS w USA w sierpniu spadła do najniższego poziomu od 5 miesięcy, trzeci miesiąc z rzędu poniżej oczekiwań
Liczba wolnych miejsc pracy w USA w sierpniu spadła do 7,079 mln, poniżej oczekiwań ekonomistów na poziomie 7,228 mln. W sektorze nieruchomości i wynajmu liczba wolnych miejsc pracy wyniosła jedynie 50 tys., prawie o połowę mniej niż miesiąc wcześniej. Wskaźnik dobrowolnych odejść pozostał na poziomie 1,9%, co jest najniższym wynikiem od 2020 roku. Stosunek liczby wolnych miejsc pracy do liczby bezrobotnych obniżył się do 1,0. Analitycy wskazują, że liczba netto zatrudnionych wynikająca z raportu JOLTS już trzeci miesiąc z rzędu jest niższa niż dane z raportu non-farm, co oznacza zwiększone ryzyko spadku w danych non-farm, które zostaną opublikowane w najbliższy piątek.
Perspektywy złota: Po gwałtownym spadku cen złota istnieje ryzyko silnego odbicia

„Wielki niedźwiedź” Burry ponownie celuje w NVIDIA (NVDA.US): krytykuje Huang Renxuna porównując go do CEO Palantir, Karp, 150 miliardów dolarów wykupu budzi wątpliwości
Znany sceptyk wobec szału na infrastrukturę AI, w tym Nvidia (NVDA.US), Michael Burry, ponownie skrytykował tego producenta chipów, porównując CEO Jensena Huanga do CEO Palantir, Alexa Karpa.
Ceny krypto
Więcej


